K836:台股 1% VaR 8 種方法全測——Cornish-Fisher 唯一達標,EVT 竟然失效
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
K836 針對 0050.TW(台灣 50 ETF)在 2023-2024 OOS 期間(481 個交易日)測試了 8 種 1% VaR 模型。核心發現: Cornish-Fisher 展開是唯一通過 Basel Traffic Light 綠燈 + Trinity PASS 的方法 ,原因在於它直接利用台股報酬分配的偏態(-0.681)和超峰態(7.67)修正分位數,從 -2.326 拉升到 -3.204(+37.7%)。
研究背景
0050.TW 報酬分配顯著偏離常態:
- 偏態(Skew) :-0.681(左偏,極端負向報酬偏多)
- 峰態(Kurtosis) :7.67(超峰態,尾部比 Normal 厚 2.6 倍)
- 樣本 :訓練集 3400+ 天,OOS 2023-2024(481 天)
在如此厚尾的分配下,Normal VaR 系統性低估風險是可預見的。問題是:哪種修正方法最有效?
8 種方法的比較結果
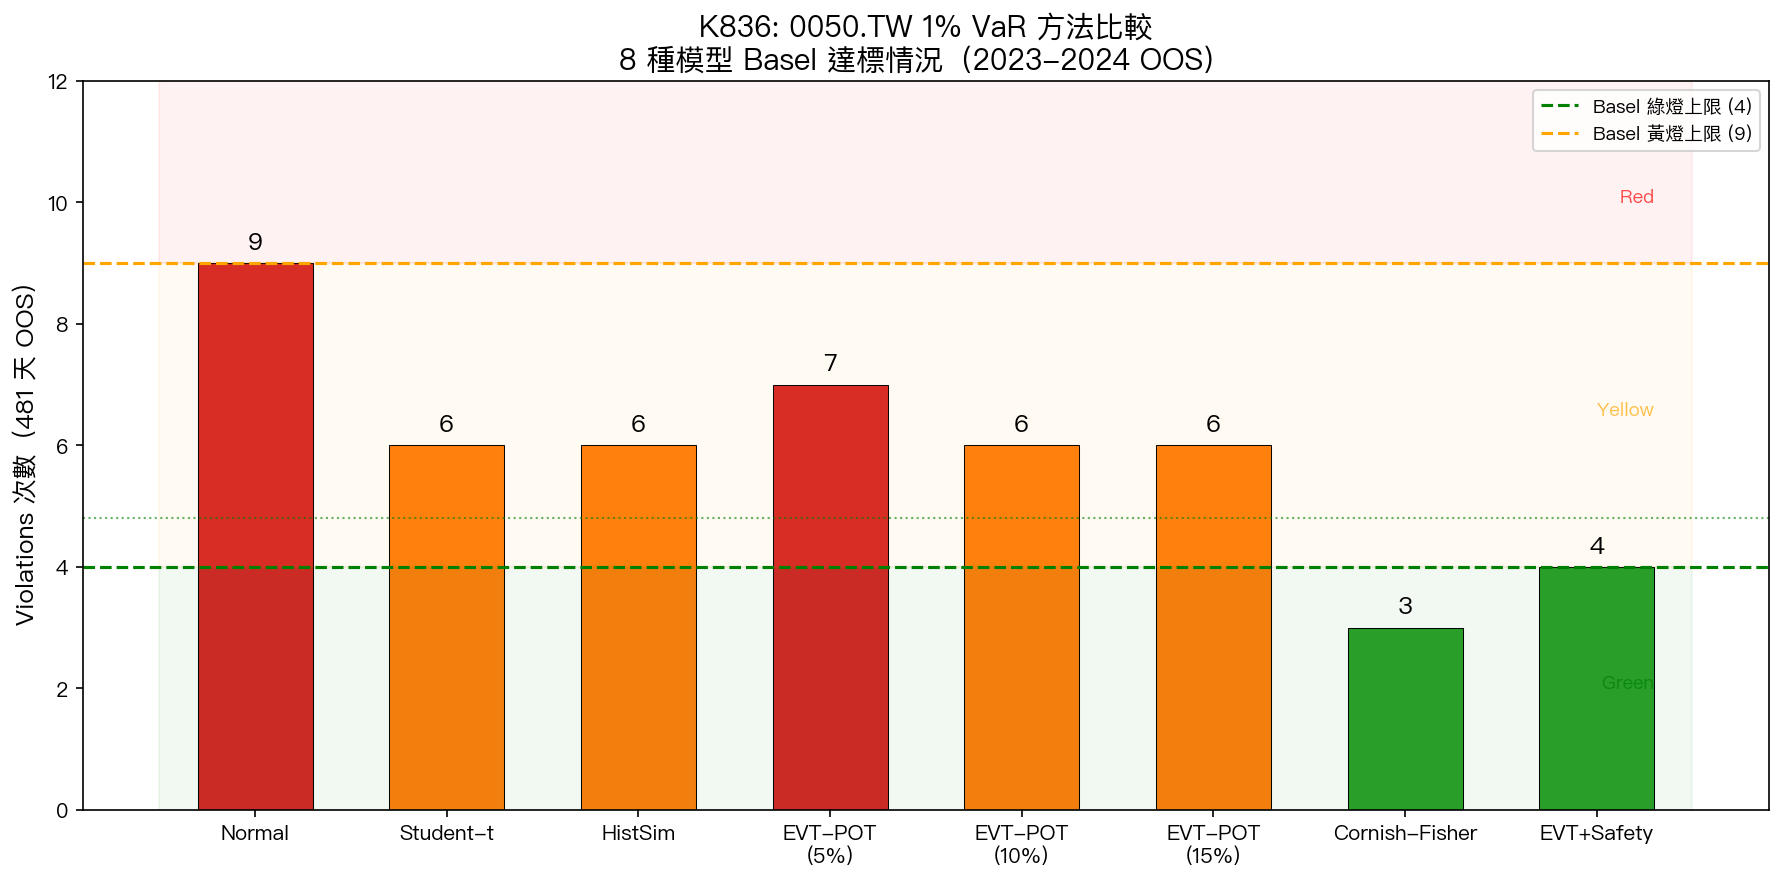 圖1:8 種 1% VaR 模型在 481 天 OOS 的違規次數。Basel 綠燈門檻為 ≤4 次。Cornish-Fisher 以 3 次、EVT+Safety 以 4 次達標,其餘 6 種方法全為黃燈。
| 方法 | Violations | Expected | Basel | Trinity |
|---|---|---|---|---|
| Normal | 9/481 | 4.81 | Yellow | FAIL |
| Student-t | 6/481 | 4.81 | Yellow | FAIL |
| HistSim | 6/481 | 4.81 | Yellow | FAIL |
| EVT-POT (5%) | 7/481 | 4.81 | Yellow | FAIL |
| EVT-POT (10%) | 6/481 | 4.81 | Yellow | FAIL |
| EVT-POT (15%) | 6/481 | 4.81 | Yellow | FAIL |
| Cornish-Fisher | 3/481 | 4.81 | Green | PASS |
| EVT+Safety | 4/481 | 4.81 | Green | PASS |
期望違規次數 :481 × 1% = 4.81 次(Basel 基準)
Trinity PASS 標準(三合一)
- Kupiec Test :p > 0.05(覆蓋率不顯著偏離 1%)
- Christoffersen Test :p > 0.05(違規無叢集)
- Basel Traffic Light :Green(≤ 4 次)
Cornish-Fisher 為何有效:機制解析
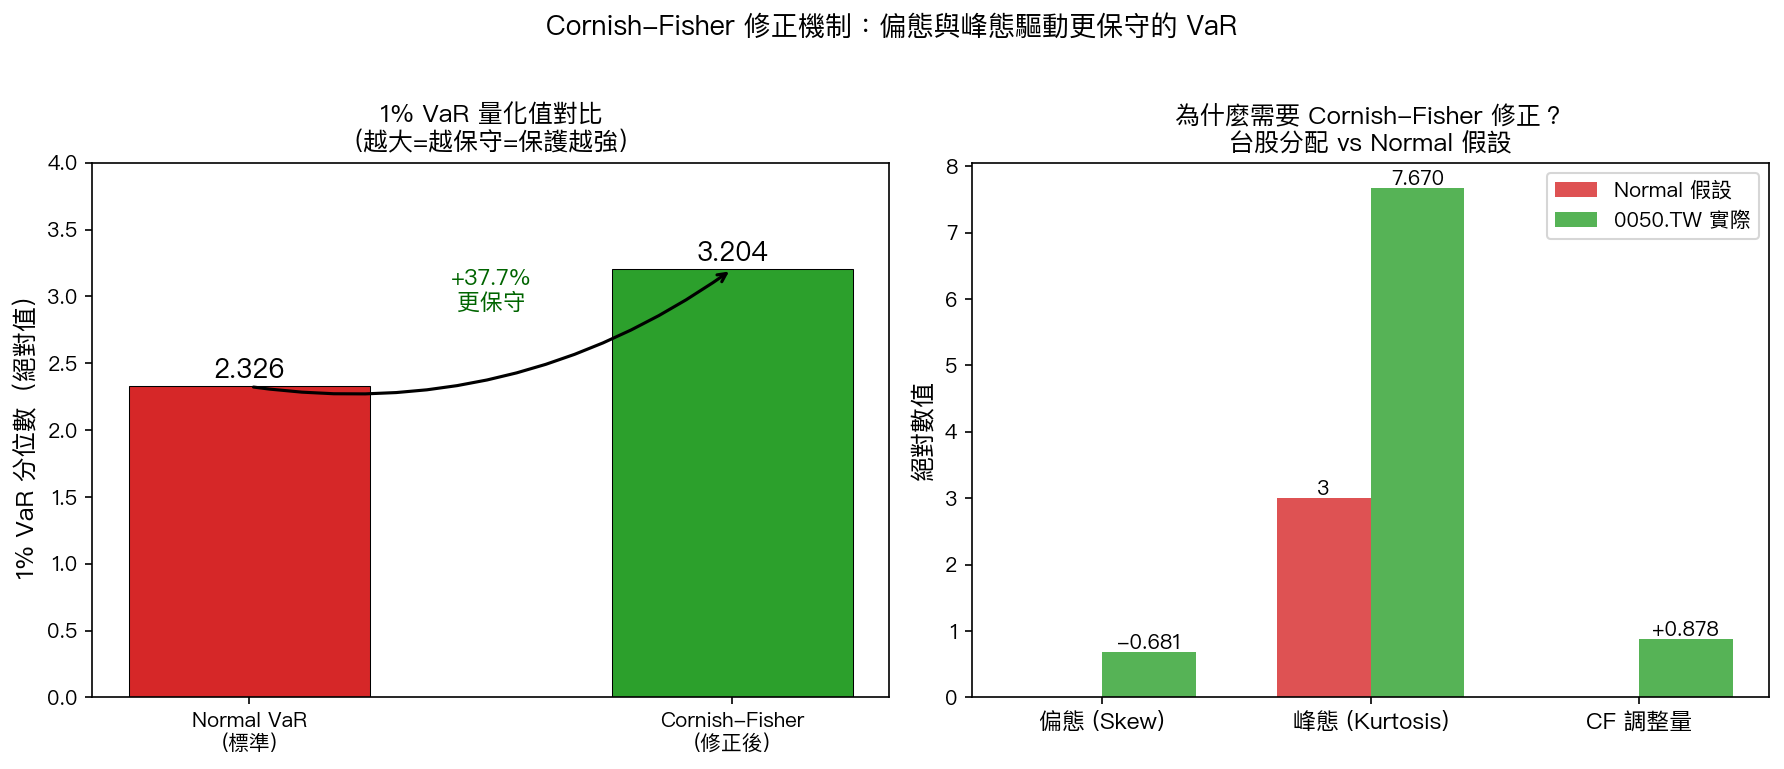 圖2:左圖:CF 修正後 VaR 分位數從 -2.326 拉升至 -3.204(+37.7%)。右圖:0050.TW 的偏態(-0.681)和超峰態(7.67)是 Normal 假設的 2-2.5 倍,這是需要修正的根本原因。
Cornish-Fisher 公式
z_CF = z + (z²-1)·S/6 + (z³-3z)·K/24 - (2z³-5z)·S²/36
其中:
- z = -2.326(Normal 1% 分位數)
- S = -0.681(樣本偏態)
- K = 7.67 - 3 = 4.67(超峰態)
- z_CF = -3.204 (修正後分位數)
修正幅度 = 37.7% :VaR = z_CF × ,比 Normal VaR 保守近 38%。
關鍵優勢
- 不需 GPD 分配擬合 :只需樣本 skew 和 kurtosis
- 解析解 :無最大概似估計、無數值收斂問題
- 直接反映尾部形狀 :偏態和峰態同時進入調整
EVT-POT 為何失敗
EVT 理論上應對尾部最強,但在本實驗中與 HistSim 相近(6/481):
- GPD 形狀參數 ξ = 0.065 (確認為 Fréchet 域,厚尾成立)
- 但 VaR 與 HistSim 差異極小 :EVT 算出 3.04%,HistSim 2.96%,差距 < 0.1%
- 原因 :訓練樣本 3400+ 天,1st percentile 有 34 個真實尾部觀測值,尾部已充分填充,EVT 的漸近論優勢無法體現
- 門檻敏感性 :5%/10%/15% 不同門檻結果幾乎一致,說明 GPD 估計已穩定
結論 :EVT 在大樣本下仍然無效,Cornish-Fisher 的矩匹配方法反而更直接。
與美股的對比(K824v2 背景)
| 指標 | SPY (K824v2) | 0050.TW (K836) |
|---|---|---|
| 偏態 | -0.66 | -0.681 |
| 峰態 | ~4-5 | 7.67 |
| 1% VaR 最佳方法 | FHS(GARCH + HistSim) | Cornish-Fisher |
| EVT 有效? | FAIL | FAIL |
| Normal VaR | FAIL | FAIL |
台股的超峰態(7.67 >> SPY 的 ~4-5)意味著尾部比美股更厚,CF 修正幅度需要更大。
研究局限
- 樣本期間 :OOS 僅 2023-2024(481 天),未涵蓋 2008/2020 金融危機
- 靜態分配假設 :CF 使用全樣本 skew/kurtosis,未考慮時變性
- EVT+Safety 的「Safety」係數 :需要主觀設定,CF 則無此問題
- 未測試動態 CF (滾動更新偏態/峰態),這可能進一步提升效果
結論
台股 0050.TW 的 1% VaR 最佳解:Cornish-Fisher。
在 8 種方法中唯一以最少違規(3 次)通過 Basel 綠燈。
EVT 在充足樣本下與 HistSim 無差異;Normal/Student-t 系統性低估台股尾部風險。
CF 的優勢在於直接使用分配矩(skew、kurtosis),不需 GPD 假設,計算簡單且效果最佳。
[提出: 用戶, 執行: Claude]
實驗腳本 : experiments/k836_tw_evt_var.py
結果數據 : experiments/k836_results.json
數據來源 : yfinance(0050.TW),OOS 2023-2024(481 天),訓練集 2010-2022(3400+ 天)
統計方法 : Kupiec Test + Christoffersen Test + Basel Traffic Light
參考文獻 : Cornish & Fisher (1937);McNeil & Frey (2000);Kupiec (1995);Christoffersen (1998)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊