扣掉通膨之後,這十年台股到底賺了多少?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
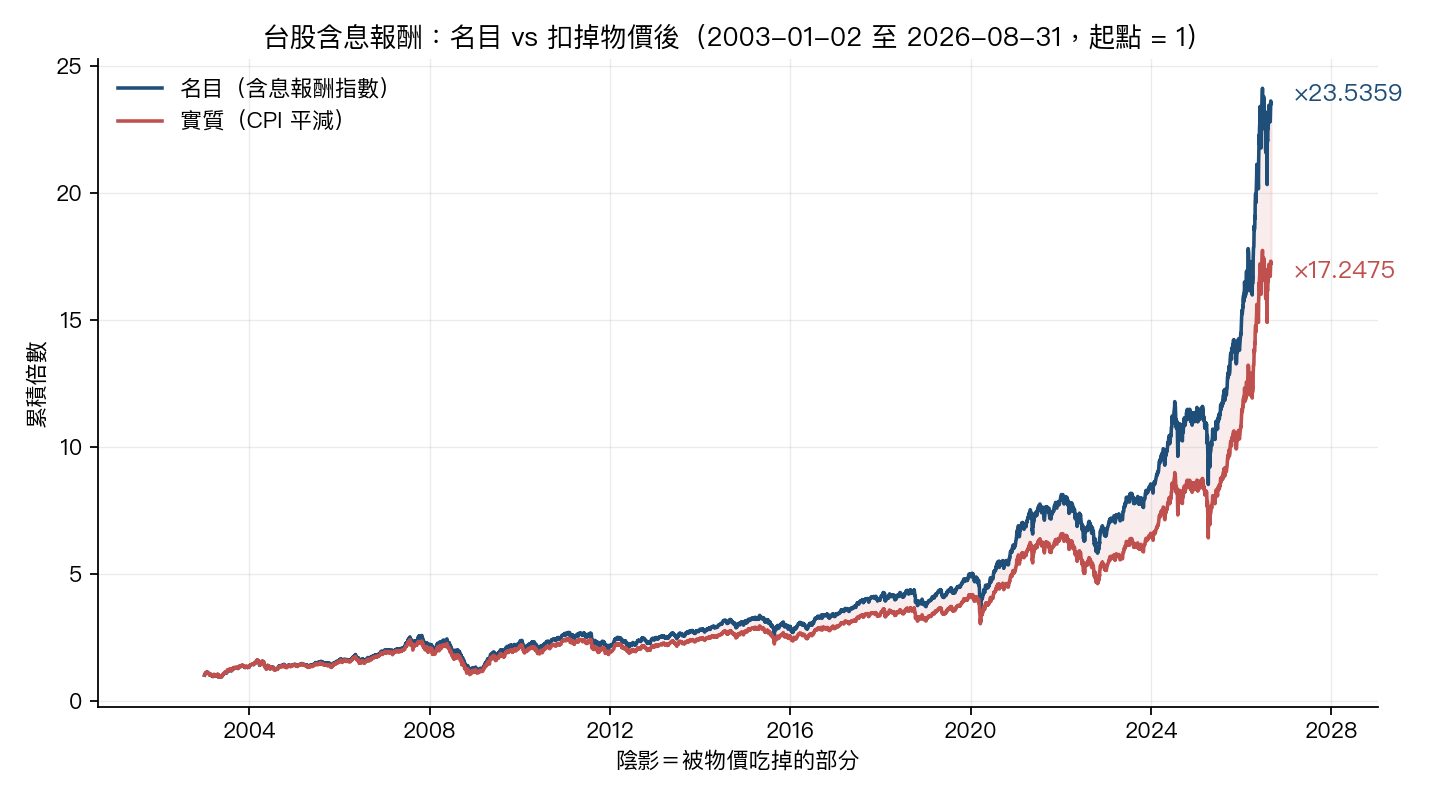
2003 年初丟 100 萬進台股、含息不動,到 2026 年 8 月底變成 2,353.6 萬。
這是名目數字。同一段時間物價漲了 36.5%,把那 2,353.6 萬換算成 2003 年的購買力,剩 1,724.8 萬。
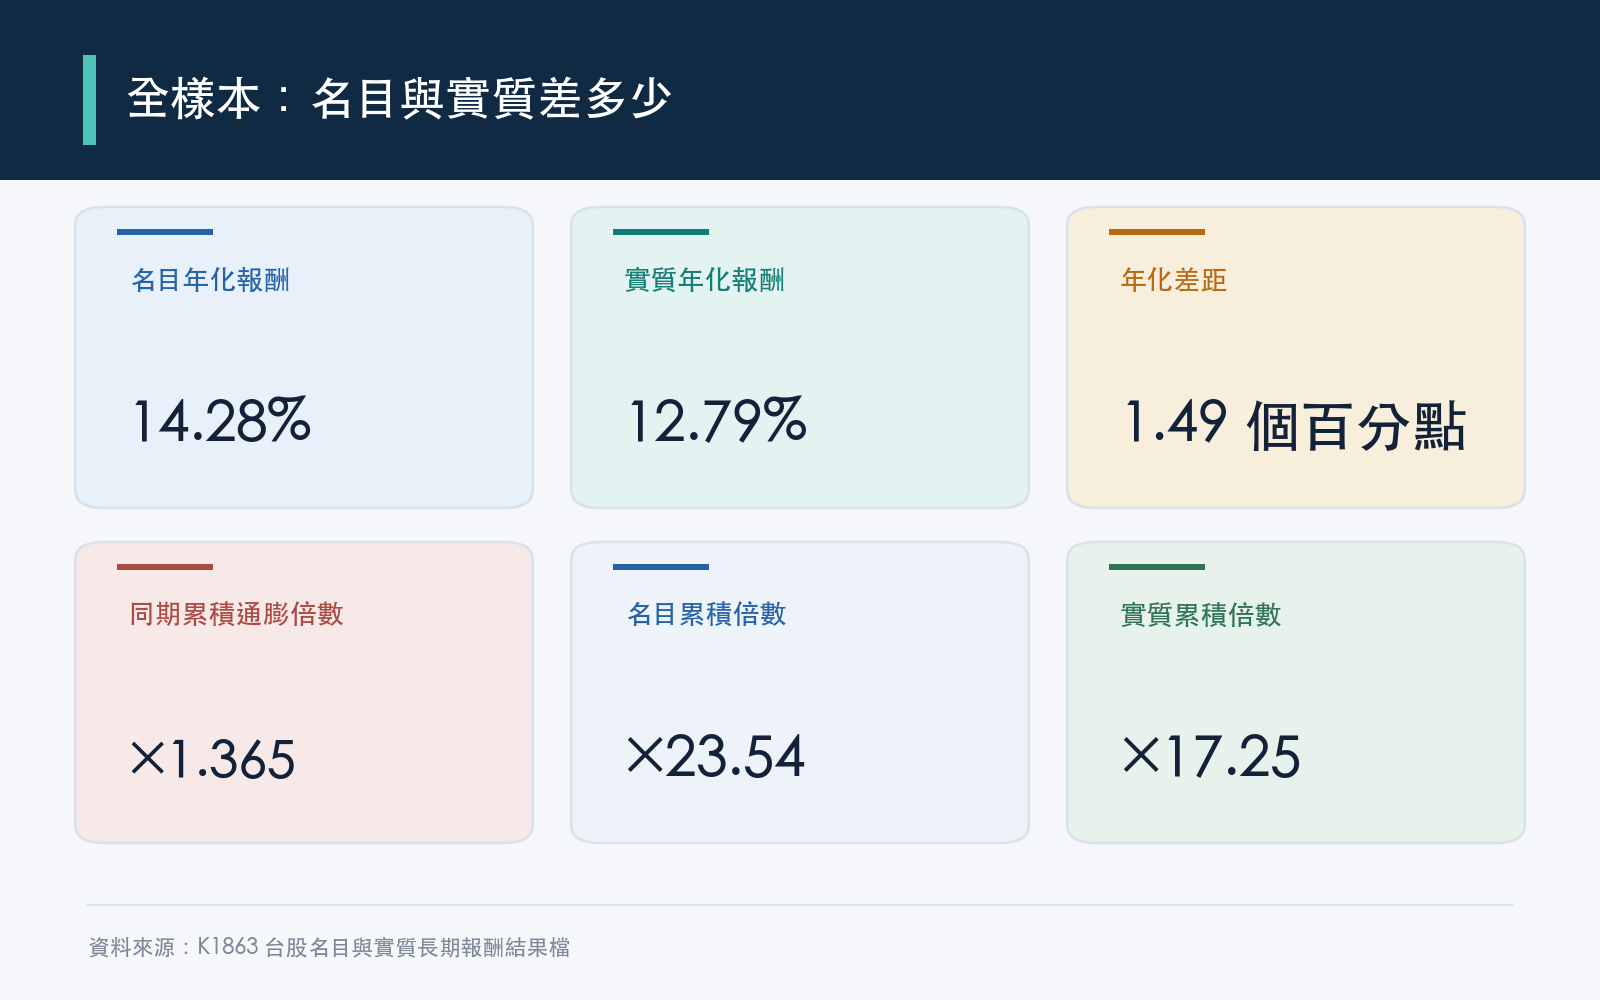
兩個數字差 628.8 萬。聽起來像一大筆錢被吃掉了,但換成年化,差距只有 1.49 個百分點 ——名目年化 14.28%,實質年化 12.79%。
這篇把三個期間的數字攤開,並且說清楚這個結論在什麼條件下才成立。
三個期間,三個差距
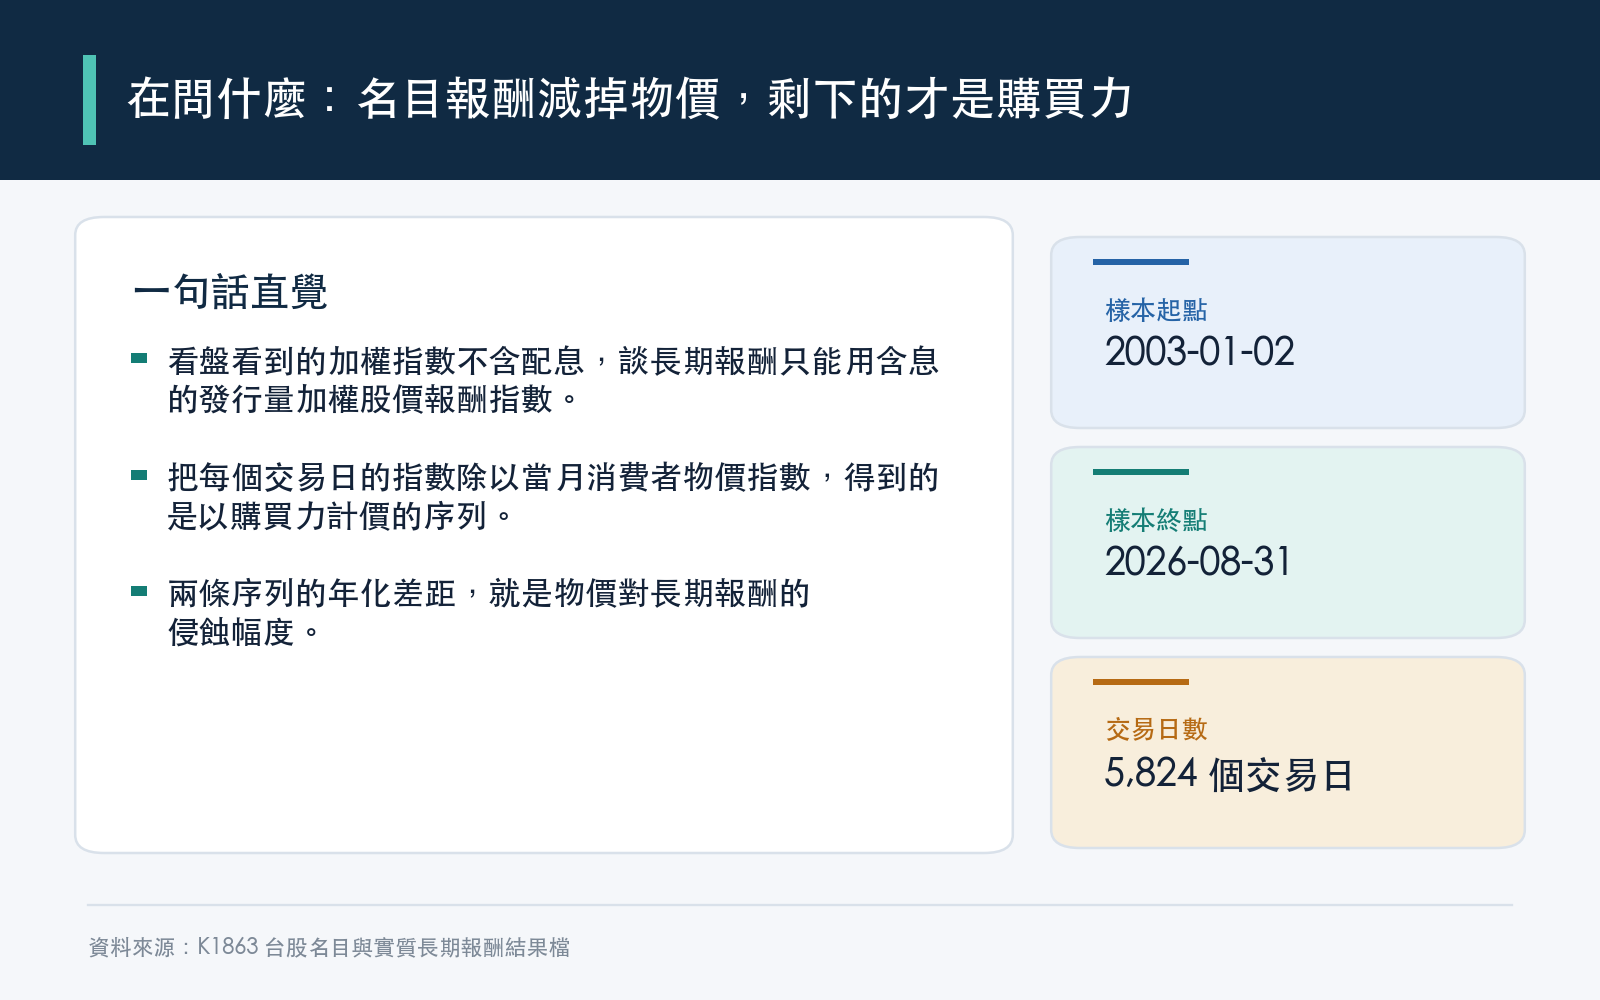
我們用的是 證交所發行量加權股價報酬指數(IR0001) ,不是一般人看盤看到的加權指數。差別在配息:報酬指數把現金股利算回去,加權指數不算。台股殖利率高,這個差別在長期會累積成很可觀的落差,所以談長期報酬只能用報酬指數。
物價側用主計總處「消費者物價指數銜接表」的總指數,基期是民國 110 年。把每個交易日的指數除以當月 CPI,就得到實質(購買力)序列。
| 期間 | 名目年化 | 實質年化 | 年化差距 | 同期累積通膨 |
|---|---|---|---|---|
| 近 10 年(2016-08 至 2026-08) | 21.74% | 19.81% | 1.93 pp | ×1.173 |
| 近 20 年(2006-08 至 2026-08) | 14.15% | 12.62% | 1.53 pp | ×1.309 |
| 全樣本(2003-01 至 2026-08) | 14.28% | 12.79% | 1.49 pp | ×1.365 |
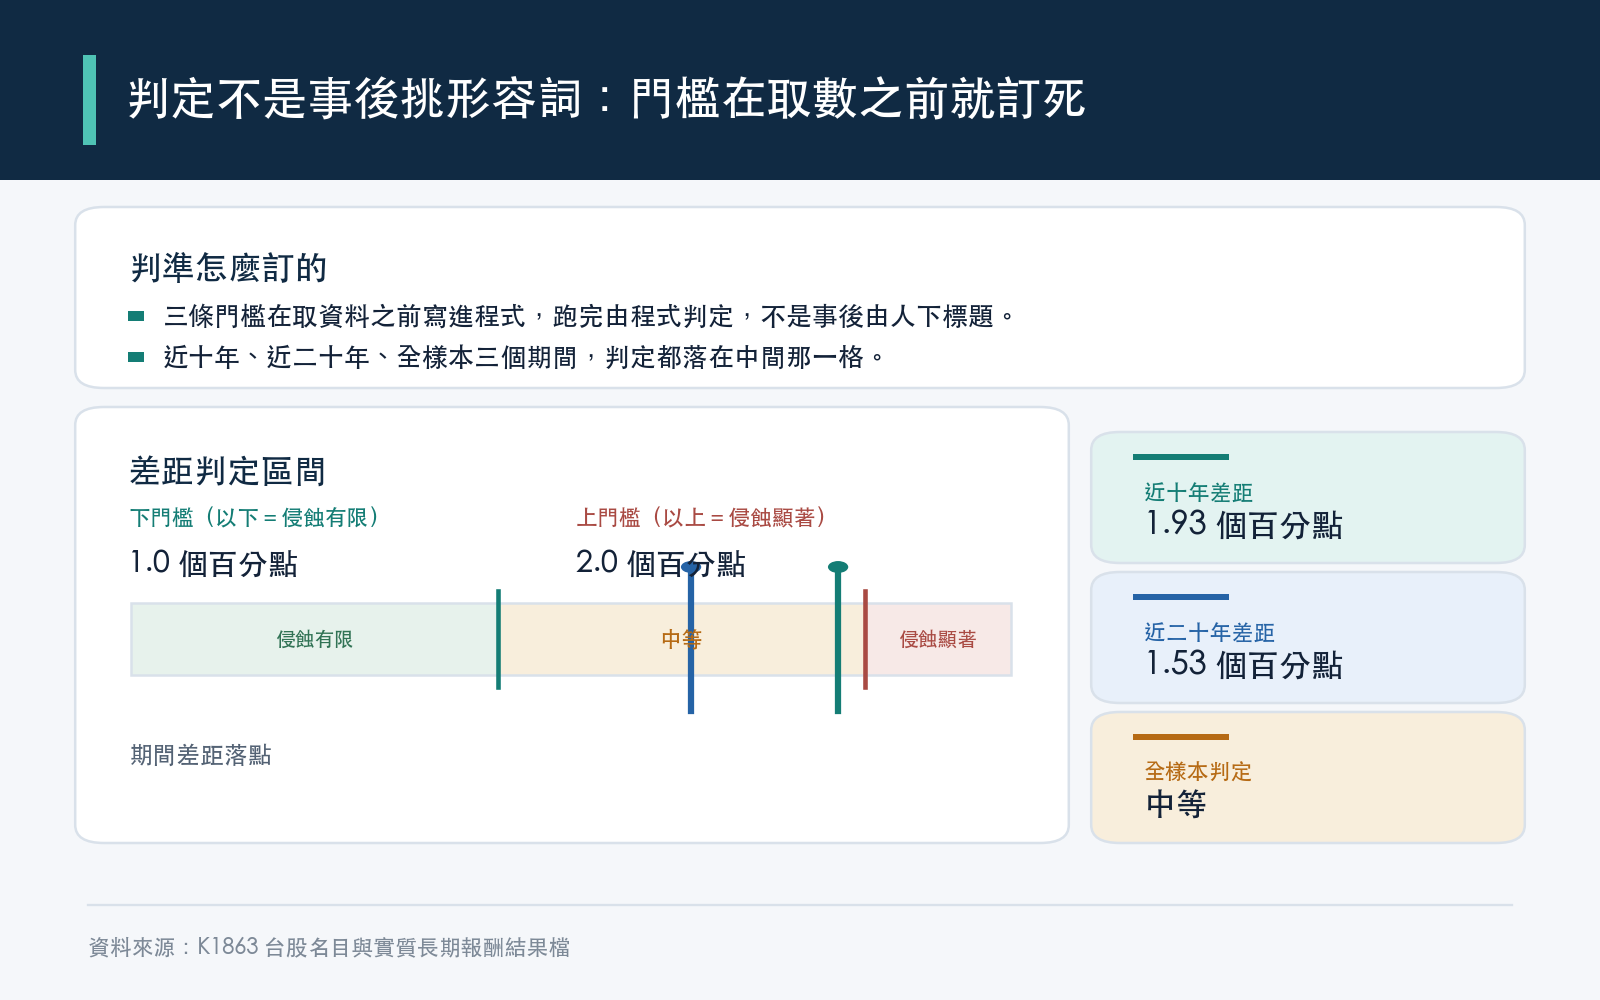
三個期間的差距都落在 1.5 到 1.9 個百分點之間。
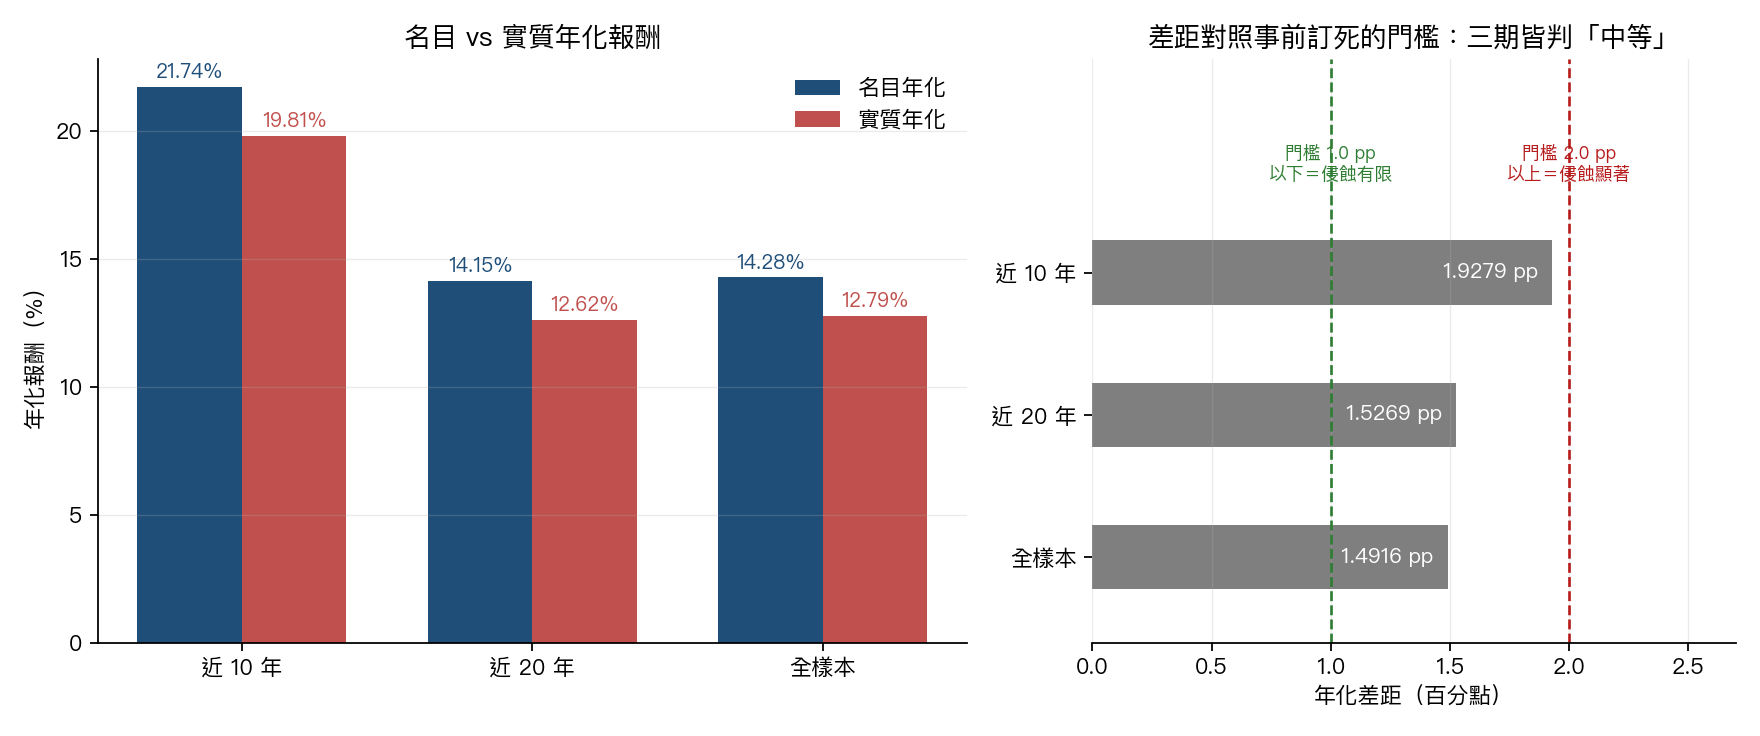
近十年的差距最大(1.93 pp),這和多數人的印象大概是反的——2016 到 2026 的累積通膨只有 17.3%,是三個期間裡最低的。差距之所以最大,是因為那段期間的 報酬本身也最高 。年化 21.74% 的複利,被同樣的物價水準去除,扣掉的絕對數就比年化 14.15% 的近二十年多。通膨對報酬的侵蝕不是固定扣一個數,是按比例扣,賺得多的期間扣得多。
「1.5 個百分點」算多還是算少
這個問題不能寫完才回答,否則就是看到數字再挑形容詞。
所以這個實驗在取資料之前先訂死三條判準:年化差距 小於 1 個百分點 就寫「侵蝕有限」, 大於 2 個百分點 就寫「侵蝕顯著」,落在中間寫「中等」。三條門檻寫進程式,跑完由程式判定,不是事後由人下標題。
三個期間的判定都是 中等 。
這個判定要照字面讀。它不是「通膨把報酬吃掉了」,年化 12.79% 的實質報酬,二十三年下來累積成 ×17.2475 的購買力,那是相當可觀的累積。它也不是「通膨無所謂」——1.49 個百分點在複利裡不是小數,全樣本差的 628.8 萬就是它累出來的。它就是中間那一格。
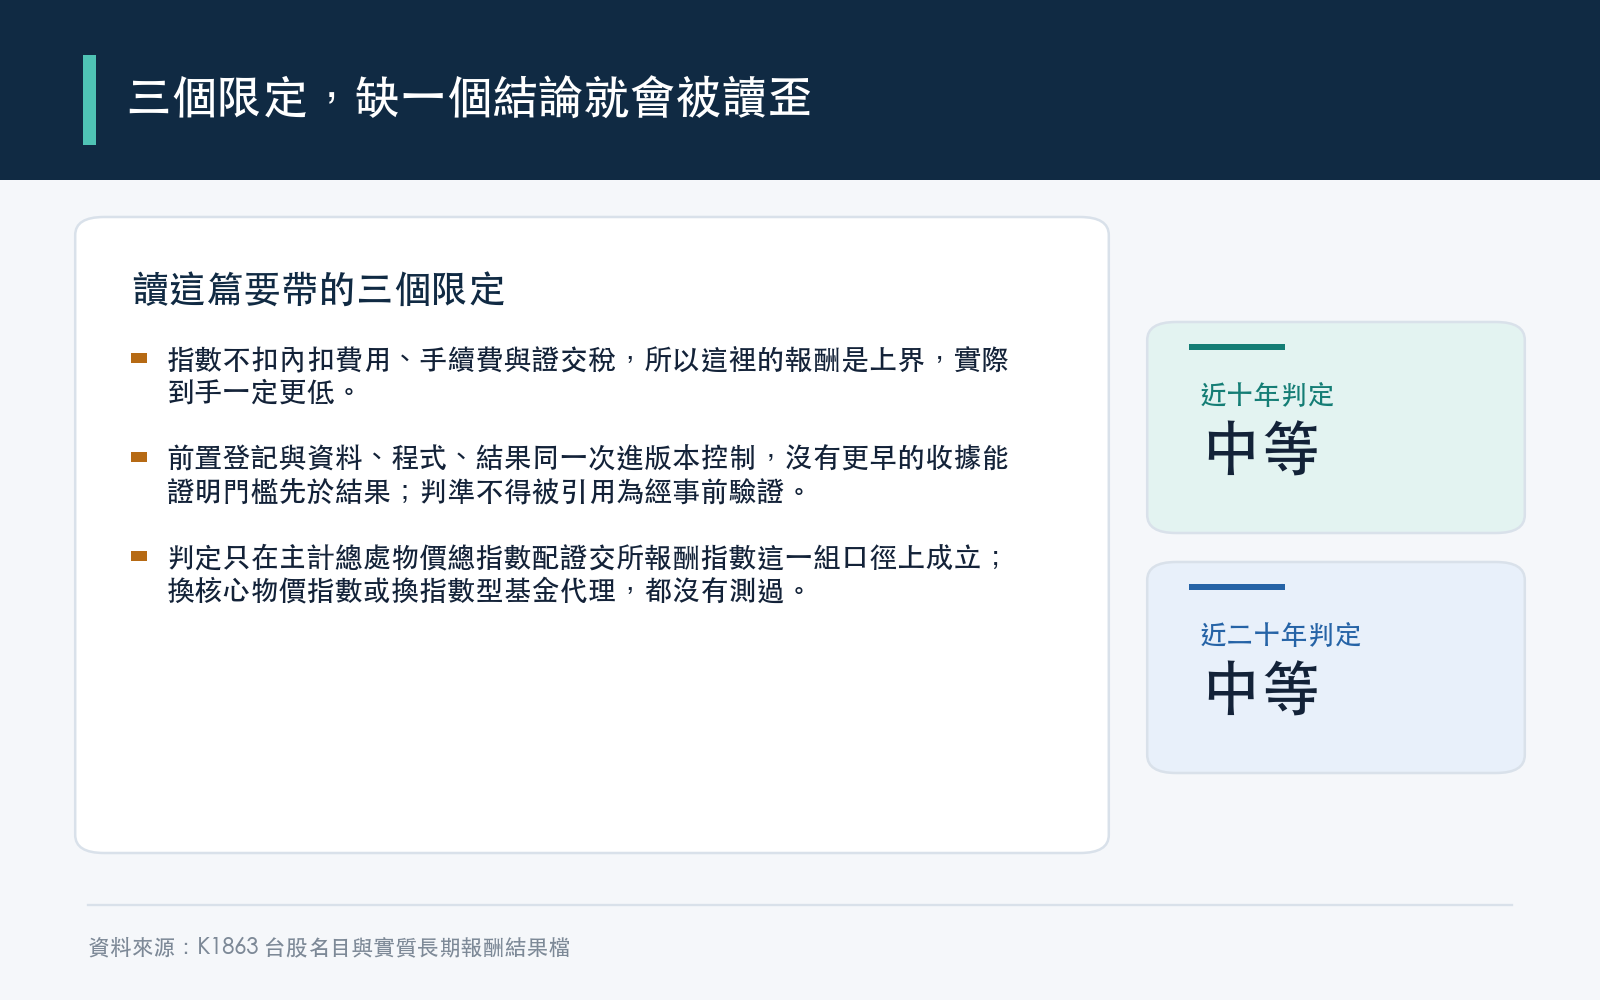
三個限定,缺一個結論就會被讀歪
第一,這些報酬是上界,不是你實際拿得到的。
指數不扣任何費用,也不扣稅。真實世界裡,透過 ETF 或基金持有要付內扣費用(經理費、保管費),賣出要付證交稅,每次買賣要付手續費。這些成本各自吃掉多少,這個實驗一個都沒有量,那是另外的題目。所以表裡的名目與實質報酬都應該讀成「上限」,實際到手一定比它低。
第二,實驗用的前置登記是回溯的,不是可證明的事前登記。
這個平台的研究規矩是:訂判準要在看到數字之前。這個實驗的判準檔案確實是先寫的,但它和資料、程式、結果是同一次進版本控制的,沒有更早的、不可竄改的時間收據能向第三方證明這個順序。獨立審查把這一點列為必須揭露的事項,我們接受,並且沒有去補造一張事前收據,那會把一個查得到的缺陷換成一個查不到的謊。
實務上的意思是:上面那三條門檻可以拿來讀,但不能被引用成「判準經過事前驗證」。
第三,這個判定只在這一組口徑上成立。
換一個物價指標(例如剔除蔬果魚介的核心 CPI),或換一個股票代理(例如 0050 的還原收盤),判定有沒有可能跨過 1 或 2 這兩條門檻? 我們沒有測 。這兩個序列都不在這次凍結的資料裡,要測得重新取數再凍一次。
這件事寫在前置登記的撤回條件裡:如果換口徑會讓任一期間跨過門檻,那代表判定是口徑選擇的產物,這個結論就該撤回而不是加註解。既然沒測,這條就只能誠實掛著。
資料與復現
- 股票側:證交所
indicesReport/MFI94U端點的 IR0001 發行量加權股價報酬指數,2003-01-02 起,可用樣本至 2026-08-31,共 5,824 個交易日(CPI 尚未公布的月份不外插,直接截掉)。 - 物價側:主計總處消費者物價指數銜接表總指數,基期民國 110 年=100。官方表末註明最近三個月資料均可能修正,所以尾端三個月帶有修訂風險。
- 實驗編號 K1863,取數與分析分離,分析腳本只讀凍結檔、不連網,兩次執行的結果檔逐位相同。
- 非作者獨立審查第一輪判不通過,四項缺陷修正後第二輪通過,重跑驗證為位元完全相同。
原始資料、前置登記、分析程式與結果檔都在 experiments/k1863/。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊