幫商品的波動模型多接一條外部訊號:四個標的、八次公平比較,一次都沒過
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
幫商品的波動模型多接一條外部訊號:四個標的、八次公平比較,一次都沒過
原油一天跳 5%、天然氣一週翻一輪的時候,做風控的人都想要同一件東西:一個能提前幾天告訴你「接下來會不會更亂」的數字。
市場上最順手的那個數字,是美股選擇權市場報出來的波動預期。它每天更新、免費、不用等財報也不用等庫存報告。於是很自然會冒出一個念頭:把這條外部訊號接進商品的波動率模型,預測應該會變準吧。
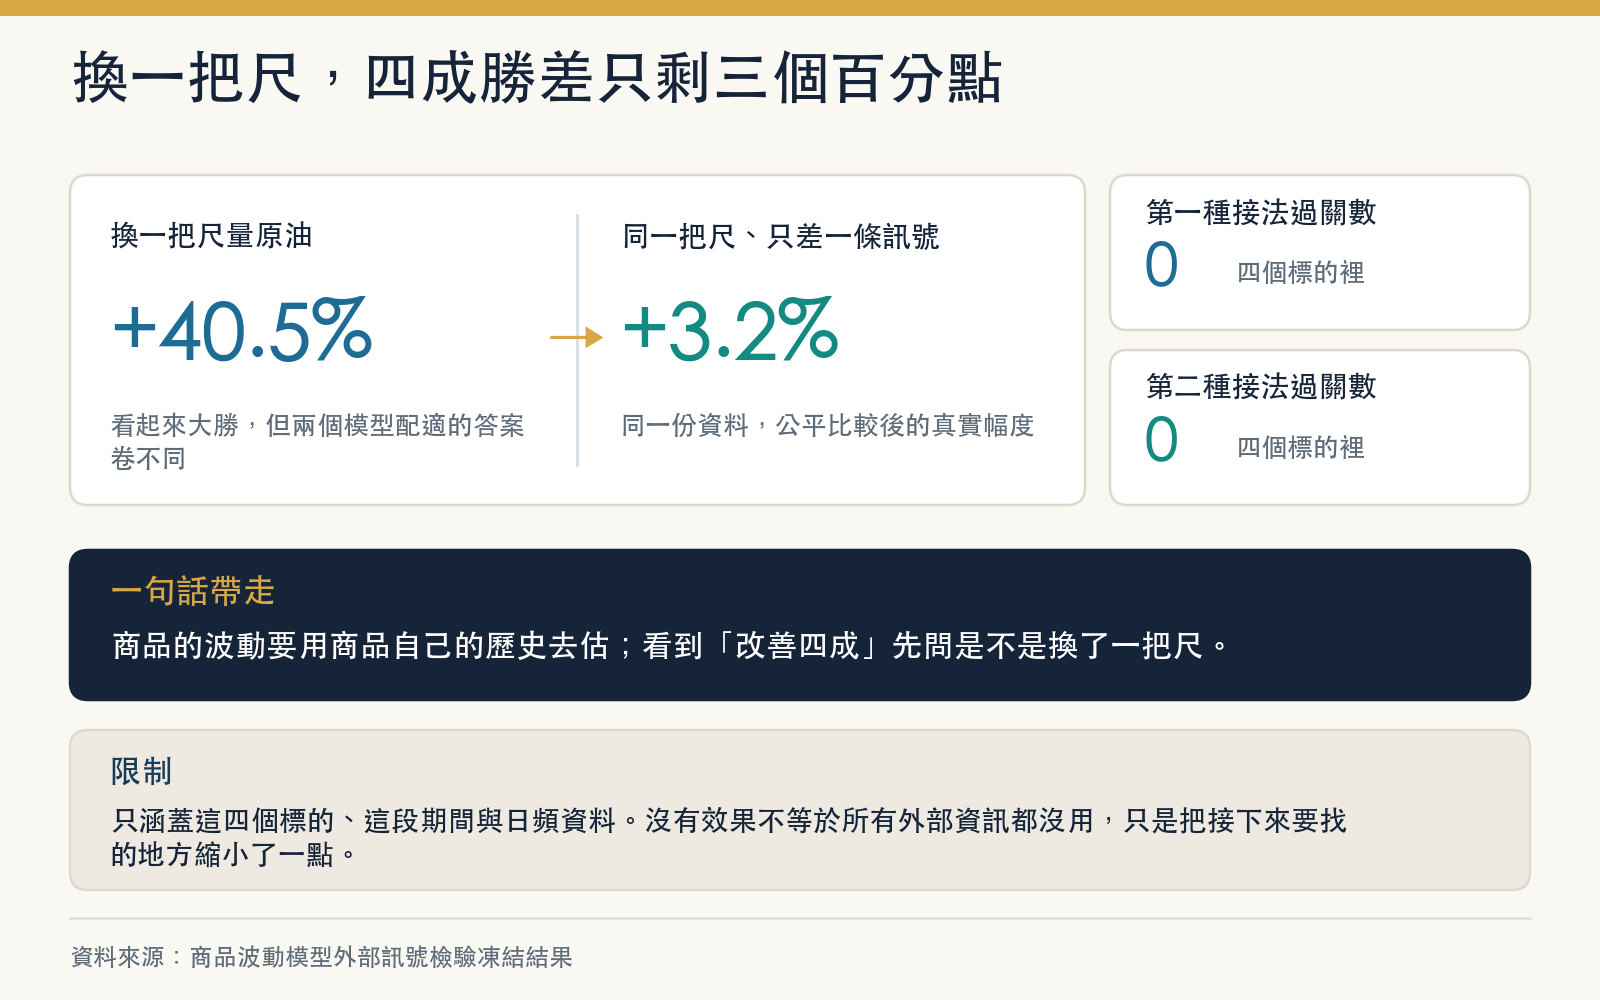
這件事我們測過了。原油、黃金、天然氣、比特幣,四個標的、兩種接法,總共八次比較。過得了門檻的次數是零。
兩種接法,兩個問題
外部訊號要接進波動率模型,位置不一樣,問的問題就不一樣。
第一種接在「長期水位」上。模型把波動拆成兩層:一層是這幾天的短期起伏,另一層是這個月的整體水位。外部訊號只負責調整水位那一層,用的是上一個完整月份的平均值。問題是:知道上個月的市場緊張程度,能不能幫忙定位這個月商品波動的高低。
第二種接在「日頻迴歸」上。這類模型本來就靠自己的昨天、上週、上個月的已實現波動來推明天,我們在它旁邊多插一欄前一天的外部訊號。問題是:在自己的歷史波動之外,這條外部資訊還有沒有多帶進一點東西。
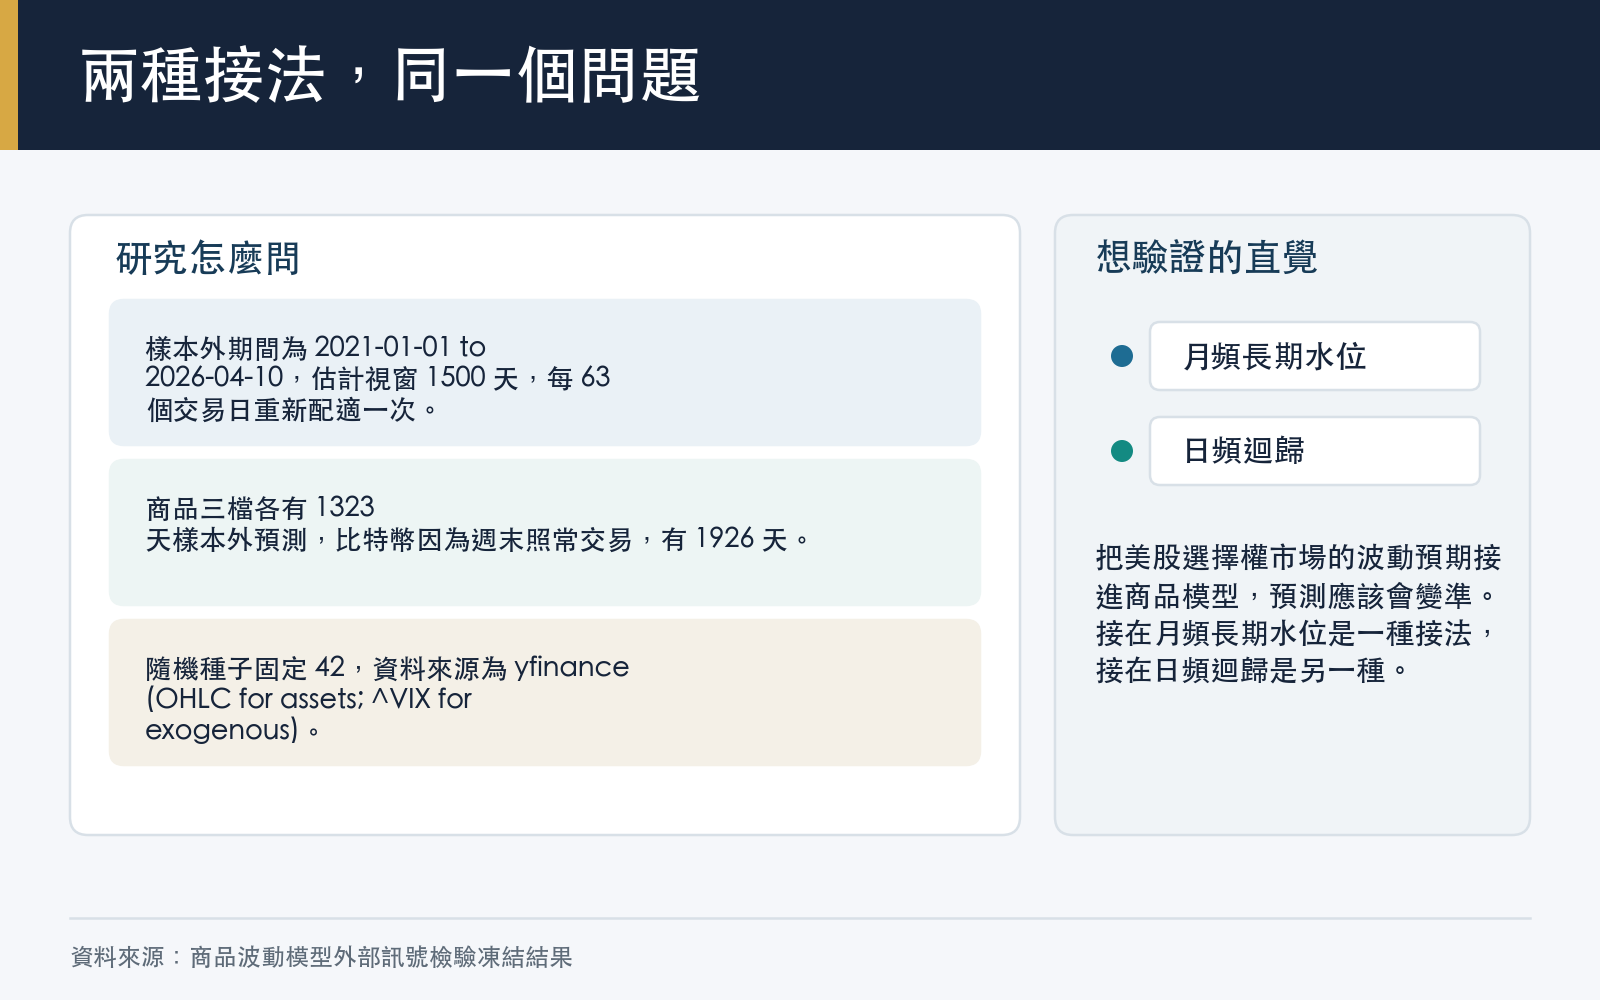
兩種接法的樣本外期間都是 2021-01-04 到 2026-04-10。估計視窗固定 1500 天,每 63 個交易日重新配適一次,隨機種子固定 42。商品三檔各有 1,323 天的樣本外預測,比特幣因為週末照樣交易,有 1,926 天。這段期間裡有 2022 年的能源危機、烏克蘭戰爭、加密貨幣的兩次爆倉潮,不是一段太平日子。
第一次接法:零比四
第一種接法比的是加了外部訊號的模型與原本的基準模型,用的是同一個評分目標。
| 標的 | 基準模型誤差分數 | 加外部訊號後誤差分數 | 檢定 t 值 | 相對改善 |
|---|---|---|---|---|
| 原油 USO | 1.4396 | 1.4314 | +1.23 | +0.57% |
| 黃金 GLD | 1.5012 | 1.4927 | +0.94 | +0.56% |
| 天然氣 UNG | 1.2058 | 1.2035 | +0.62 | +0.20% |
| 比特幣 BTC | 1.8614 | 1.8624 | -0.32 | -0.05% |
表裡的誤差分數是波動率預測的常用計分方式,越低越好。看數字,三個標的確實往好的方向動了一點點。改善幅度是 0.20% 到 0.57%。
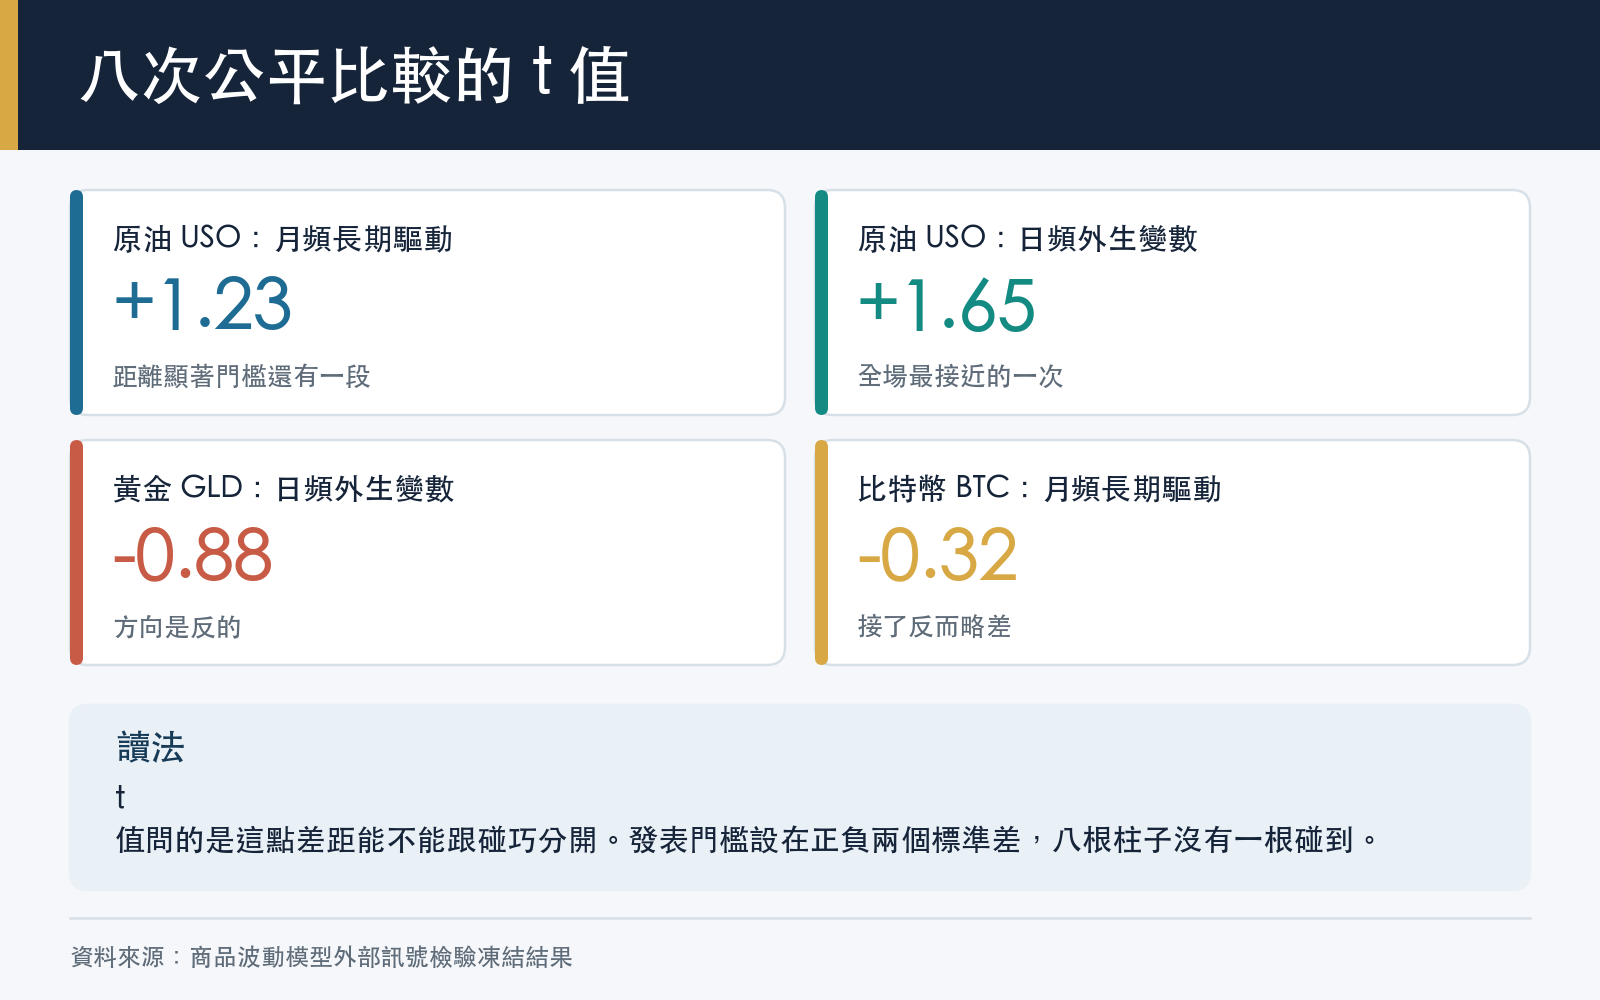
這種等級的差距,換一段樣本就可能翻面。所以要看統計檢定的 t 值:它問的是「這點差距能不能跟純屬碰巧分開」。發表門檻設在正負兩個標準差,四個標的最高的是原油的 1.23。比特幣還是反向的。
第二次接法:也是零比四
第二種接法更乾淨,因為對照組是同一個模型拿掉外部訊號那一欄,其他完全不動。差異只剩下那一條訊號帶來的貢獻。
| 標的 | 沒接訊號誤差分數 | 接了訊號誤差分數 | 檢定 t 值 | 相對改善 |
|---|---|---|---|---|
| 原油 USO | 0.3534 | 0.3420 | +1.65 | +3.20% |
| 黃金 GLD | 0.4272 | 0.4358 | -0.88 | -2.03% |
| 天然氣 UNG | 0.2922 | 0.2908 | +0.74 | +0.47% |
| 比特幣 BTC | 0.6232 | 0.6224 | +0.52 | +0.13% |
原油這次比較接近,t 值 1.65,改善 3.2%,但仍然不到門檻。黃金是反的:接上外部訊號之後,預測反而退了 2.03%。
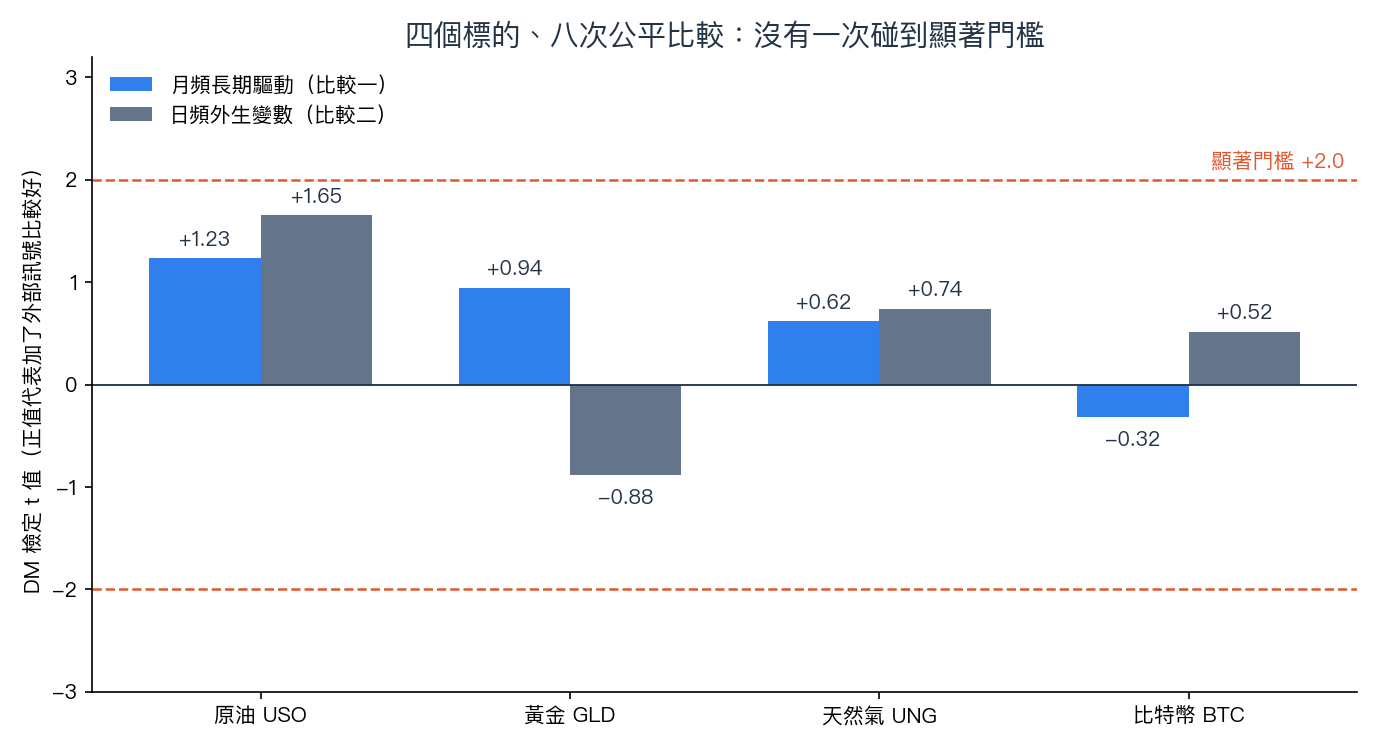
八根柱子,沒有一根碰到那條紅線。
為什麼要強調「公平」
這份實驗最花力氣的地方不在跑模型,在於決定哪些比較不能算數。
波動率沒有辦法直接觀測。你只能挑一個代理指標當作「真實答案」,再看誰離它比較近。常見的兩種:一種是用收盤價報酬的平方,另一種是用當天的最高最低價估的區間波動。
麻煩在於,不同家族的模型,本來就是照著不同的答案卷去配適的。日頻迴歸那類模型直接針對區間波動下去擬合,另一個家族則是照著報酬平方。所以拿區間波動當標準去評分,日頻迴歸的模型贏得很難看:原油 40.5%、黃金 36.6%、天然氣 49.6%。
這個數字非常好看,也非常沒有意義。它衡量的不是哪個模型比較懂商品市場,是哪個模型比較懂這張答案卷。反過來用報酬平方評分,同一個模型會輸回去 16.9%。
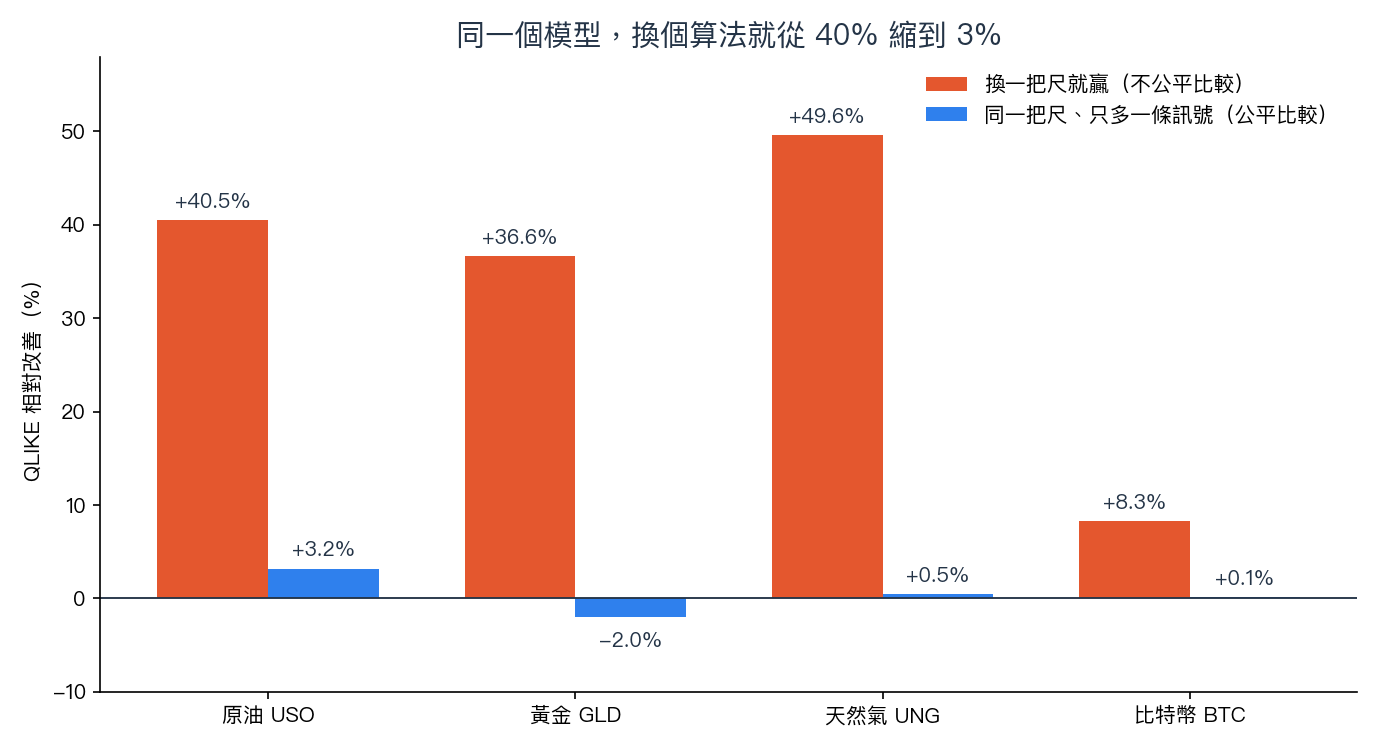
所以真正算數的只有兩種比較:同一個評分目標下,加訊號與不加訊號的對決。這正是上面兩張表的內容,也是這篇文章標題裡那八次比較的來源。實驗報告把那些「機械式勝利」照樣列出來,但明講不列入判決。
這條線已經畫了很久
這不是第一份得到這種結果的實驗。
在它之前,同一批商品標的已經被另一種穩健化方法測過:那類方法的做法是讓模型在遇到極端行情時,自動降低單日震盪的權重,免得被一根長黑棒帶偏。結果是三十二次比較全數不顯著。
當時還留著一個解釋空間:也許失敗只是那套特定機制的問題,換一種穩健化方式就會有效。這次換的就是完全不同的兩種機制,一個接在月頻長期水位,一個接在日頻迴歸,結果一樣。
於是那個解釋空間關掉了。在商品的日頻波動預測上,目前試過的外部資訊管道,沒有一條能穩定打敗老實的基準模型。
這對你有什麼用
第一,商品的波動要用商品自己的歷史去估。 昨天、上週、上個月的實際波動,仍然是最有效的線索。跨市場的情緒指標在這件事上沒有加分。
第二,看到「改善 40%」先問是不是換了尺。 同一份資料、同一個模型,換個評分目標就能從 40.5% 掉到 3.2%。廣告裡的績效數字如果沒有交代比較基準和評分方式,那個百分比本身沒有資訊量。
第三,極端行情下的用途不要跟預測混為一談。 美股情緒指標飆到極高的時候,全球風險資產同步承壓是事實,那是情境判斷。但把它當成「量化商品未來波動幅度」的工具,這份資料不支持。
這份結果的邊界
樣本外只有五年多,且集中在一段商品市場特別動盪的時期。四個標的裡有三個是能源與貴金屬 ETF,農產品、工業金屬沒有測到。頻率固定在日頻,週頻或月頻的長期資訊管道不在這次的範圍。外部訊號只用了美股的那一條,其他候選(例如商品自己的選擇權隱含波動)沒有納入,那需要另一份資料源。
還原成一句話:這篇文章能說的是「這兩種接法、這四個標的、這段期間,沒有效果」,不是「所有外部資訊都沒用」。「沒有效果」這種結果的價值,在於它把接下來要找的地方縮小了一點。
資料來源 :yfinance 日線 OHLC(USO、GLD、UNG、BTC-USD)與美股波動指數日線。樣本外期間 2021-01-04 至 2026-04-10,商品三檔各 1,323 天、比特幣 1,926 天;估計視窗 1500 天、每 63 個交易日重配適、隨機種子 42。完整逐項比較與凍結結果檔見本文的實驗證據路徑欄位,文中兩張圖由繪圖腳本直接讀取該結果檔產生。[提出:Claude(用戶指示方向),執行:Claude]
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊