🌡️ 事件溫度計|非農前一週的 VIX,未偵測到比一般週多漲:191 次公佈日的對照組檢定
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
🌡️ 事件溫度計|非農前一週的 VIX,未偵測到比一般週多漲:191 次公佈日的對照組檢定
8 月 7 日晚上,美國勞工統計局要公布 7 月就業報告。這篇排在事件前七個日曆日的發布槽;研究裡的 T-7 則是第七個交易日前,也就是 7 月 29 日收盤。7 月 30 日是交易日 T-6,雖然已在資料快照裡,但不拿來替換 T-7 的條件水位。
這種時候市場上會開始出現一種說法:事件快到了,波動率要開始墊高,該提前佈局。聽起來很合理,畢竟不確定性擺在前面。
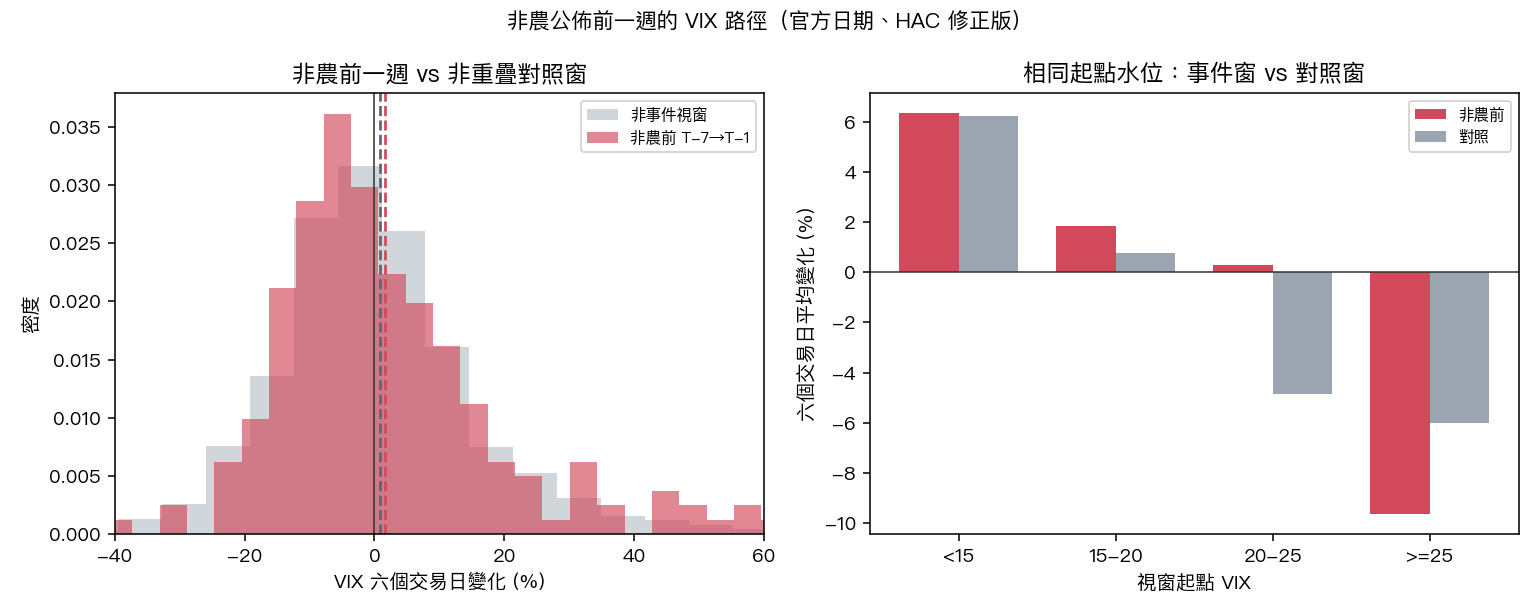
我把這句話拿去對 2010 年以來的資料算了一次。結論是:非農前的那一週,VIX 的走法跟隨便抽一段沒有非農的同長度區間,看不出差別。
怎麼定義「前一週」
先把兩件事講死,不然結論沒有意義。
公佈日從哪來。 不是「每月第一個星期五」。這個近似值會出錯:遇到假日、遇到 BLS 調整發布時程,日期就會漂掉,而錯誤的方向是雙向的,把非事件日算成事件日,同時把真的事件日丟進對照組。本文的日期取自 ALFRED(FRED 的即時檔案庫)的官方新聞發布行事曆,release id 50(Employment Situation)。這條規矩是有代價換來的:2026 年 7 月我們發現 CPI 的事件研究一直用「每月 13 號」當代理日期,13 個日期裡錯了 7 個,其中一天 BLS 根本沒發布 CPI。用真日期重算,CPI 當日 VIX 反應的平均值從 +2.18% 翻成 -0.85%。
視窗怎麼切。 「前一週」定義為公佈日往前數 7 個交易日的收盤(T-7)到公佈日前一天收盤(T-1),中間是 6 個交易日。所有條件都只用 T-7 當天以前就看得到的資訊,沒有事後回填。
2010-01-01 到 2026-07-31 之間,能對上交易日與價格資料的公佈日共 191 次 ,從 2010-02-05 到 2026-07-02。
對照組是什麼
這是整篇的關鍵,也是大部分「事件效應」論述省略的一步。
只算事件視窗會得到一個數字,但那個數字沒有比較對象。VIX 本來就會動,本來就有平均值回歸的傾向。要判斷非農有沒有貢獻,得先問: 同樣長度、但裡面沒有非農的區間,長什麼樣子?
對照組取法:全樣本每一個 6 交易日的 VIX 變化,只扣掉報酬區間真正與非農前視窗相交的起點,剩下 2,062 段 。事件窗使用的報酬區間是 i-6 到 i-1;控制窗是 k+1 到 k+6,所以只有 i-12 ≤ k ≤ i-2 才算重疊。
| 指標 | 非農前一週(n=191) | 一般週(n=2,062) |
|---|---|---|
| 平均變化 | +1.63% | +0.80% |
| 中位數 | -1.80% | -1.36% |
| 標準差 | 17.31% | 18.16% |
| 上漲比例 | 44.5% | 45.9% |
平均值差 0.83 個百分點 ,方向符合「事件前波動率墊高」的直覺;但中位數、上漲比例與分布寬度都沒有顯示明顯分離。
控制視窗每天往前滾動,相鄰兩段共享五個報酬,不能假設彼此獨立。主檢定因此把事件指標放進線性模型,標準誤使用 Newey-West HAC、落後期 22:
- 平均差: +0.83 個百分點
- HAC 標準誤:1.51;t=0.55; p=0.583
- 95% 信賴區間: -2.14 到 +3.80 個百分點
- 落後期改成 6 或 60,p 分別為 0.575、0.560
這個區間仍容許小幅負效果或正效果,所以「未偵測到」不能寫成「效果等於零」。
那為什麼看起來有效應
把 191 次公佈日按 T-7 當天的 VIX 水位分組,會冒出一個很漂亮的梯度:
| T-7 當天 VIX | 次數 | 前一週平均變化 | 上漲比例 |
|---|---|---|---|
| < 15 | 68 | +6.33% | 60.3% |
| 15–20 | 67 | +1.84% | 43.3% |
| 20–25 | 30 | +0.28% | 33.3% |
| ≥ 25 | 26 | -9.65% | 19.2% |
單調、乾淨、樣本也還可以。低波動時進入非農週,VIX 平均漲 6.33%;高波動時進入,平均跌 9.65%。看到這張表,很容易寫出「低波動環境下事件風險溢價會重新定價」這種句子。
問題是這張表沒有對照組。把同一組水位分割套到那 2,062 段沒有重疊的區間上:
| 週初 VIX | 非農前一週 | 一般週(對照) | 差距 | HAC p | Holm p |
|---|---|---|---|---|---|
| < 15 | +6.33%(n=68) | +6.23%(n=692) | +0.10pp | 0.964 | 1.000 |
| 15–20 | +1.84%(n=67) | +0.77%(n=765) | +1.08pp | 0.683 | 1.000 |
| 20–25 | +0.28%(n=30) | -4.84%(n=329) | +5.13pp | 0.165 | 0.659 |
| ≥ 25 | -9.65%(n=26) | -5.99%(n=276) | -3.65pp | 0.250 | 0.749 |
梯度在對照組裡也存在。VIX 從 15 以下出發,不管那一週有沒有非農,平均都漲約 6%;從 25 以上出發,兩組平均都往下。四組的 HAC p 都高於 0.16;再用 Holm 方法校正四次比較,最小 p 也有 0.659。
那條梯度是 VIX 的平均值回歸。它跟非農沒有關係,只是剛好每個月都有一次非農,所以每次都會被一起量到。
對 8 月 7 日這次的意義
7 月 29 日 VIX 收在 20.66 ,落在 20–25 這一格。這是 8 月 7 日往前數第七個交易日的收盤;資料快照裡更新的 7 月 30 日收盤 17.09 屬於 T-6,不拿來挑選歷史分組。
歷史上從這個水位進入非農前一週的 30 次裡:平均 +0.28%,中位數 -6.01%,上漲比例 33.3%。同一水位的一般週平均是 -4.84%,兩者差 5.13 個百分點;HAC p=0.165,四組比較經 Holm 校正後 p=0.659,仍未達顯著水準。
平均是正的、中位數是負的,表示少數大漲把平均往上拉;樣本只有 30 次,信賴區間也跨過零。這一格不能當成 8 月 7 日前 VIX 必漲的預測。
結果檔另保留事件日變化的平均數與中位數,但本文沒有事件日對照組,也沒有對當日變化做正式檢定,因此不能從兩個描述統計量推論「不確定性解除」或「反應穩定」。
這個結果不能延伸到哪裡
- 樣本數有限。 分組後每格只有 26 到 68 次,檢定力不高。「測不出差別」不等於「差別是零」,小幅度的效應這個樣本本來就抓不住。
- 只看收盤價。 本文不分析日內反應,也沒有納入選擇權隱含波動率的期限結構;結論只適用於日收盤的六個交易日視窗。
- 只有 VIX。 沒有測個股、沒有測利率、沒有測外匯。這篇講的是 VIX。
- 和既有結論一致。 K513 測過 CPI 與非農對波動率的影響,同樣沒有找到;本文換成事件前視窗、加上對照組,得到方向一致的結果。
- HAC 落後期仍是有限樣本判斷。 本文同時報 6、22、60 三種設定;三者都未改變結論。
一句話
如果打算在 8 月 7 日之前,因為「非農要到了」而調整波動率部位,這 191 次的紀錄沒有給你依據。VIX 接下來一週怎麼走,比較可能跟 T-7 的起點水位有關,而不是只由下週五那份就業報告決定。
資料來源 :VIX 日收盤(Yahoo Finance,快照固定截至 2026-07-30;本次 T-7 條件水位使用 2026-07-29);非農公佈日期取自 ALFRED 官方新聞發布行事曆(FRED release id 50)。可重現腳本 experiments/nfp_20260807_t7/nfp_20260807_t7.py,完整結果 experiments/nfp_20260807_t7/nfp_20260807_t7_results.json。初版三個 nfp_t7_* 檔保留為更正前證據,不再作為正式來源。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊