美元大漲、Fed 開口,要先砍部位嗎?五次驗票後,只替油價亮黃燈
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
美元大漲、Fed 開口,要先砍部位嗎?五次驗票後,只替油價亮黃燈
週末打開財經新聞,很容易同時收到三種警報:美元又強了、聯準會官員語氣變了、殖利率曲線正在晃。若投組裡還有台股,畫面上再補一條台幣急升或急貶,減碼的理由一下就湊齊。
麻煩在於,這些變數都跟風險「有關」,卻不一定替既有模型多說了一句有用的話。利率波動可能只是債市恐慌指數的另一個影子;Fed 官員的語氣可能跟當下市場狀態同步;台幣與台股也可能只是一起回應全球風險。新聞上的因果句很短,真正能拿來改部位的證據鏈很長。
本期把過去兩個月的五份研究放上同一張「 代理訊號驗票表 」。它不問故事順不順耳,只問五件事:問題有沒有寫清楚、控制既有訊號後還剩多少、時間重疊有沒有校正、多個結果一起找時有沒有付挑選成本、樣本外與資料邊界能不能撐住結論。
先把答案放前面:美元體制、利差波動、Fed 文本與台幣波動,暫時都不夠格直接變成全投組的減碼按鈕。唯一留下較硬訊號的是油價代理 USO;即使如此,它也只配得到一張黃牌,提醒持有能源曝險的人提高警覺,還不到一見強美元就全面撤退的程度。
先填這張表,再碰下單鍵
- 我能用一句話寫出「哪個變數,預測哪個資產,在多長期限內的哪種風險」。
- 新訊號已跟市場自身歷史、主要恐慌指數或同類基準同場比較,看的是真正增量。
- 滾動窗口的重疊、自相關與多重檢定已經計入,不拿一個漂亮格子代表整個家族。
- 樣本外的損失函數有改善,而且改善方向沒有在後半段翻轉。
- 資料頻率與保存長度足以回答問題;若只能量到兩場事件,就把答案停在「量不到」。
這五格是本期的行動框架。前四格決定訊號是否值得上線,最後一格決定研究者是否有資格回答。少一格,最務實的動作通常是把新聞留在觀察欄,而不是立刻把股票權重砍掉。
第一張票:強美元不是跨資產警報,油價是例外候選
強美元環境的跨資產研究涵蓋 2010 年初到 2026 年 6 月,共 4,131 個交易日。研究把 EEM、GLD、DBC、USO、DBB 的 21 日已實現波動率,依美元 ETF 相對均線的位置或過去 60 日趨勢分成強弱體制。第一版用一般的平均數差異檢定,五個資產裡有四個看起來顯著,十分符合「強美元讓全球資產更不安」的直覺。
可是 21 日波動率每天都共用前面二十天資料,相鄰觀測值幾乎黏在一起。這份研究裡,各資產的一階自相關介於 0.984 到 0.990;連相隔 21 日,自相關仍在 0.43 到 0.59。把每一天當成近似獨立,標準誤會被壓得過小。補上 Newey–West/HAC 校正並對五個資產一起做 Bonferroni 後,原來的四個縮成一個:只剩 USO。
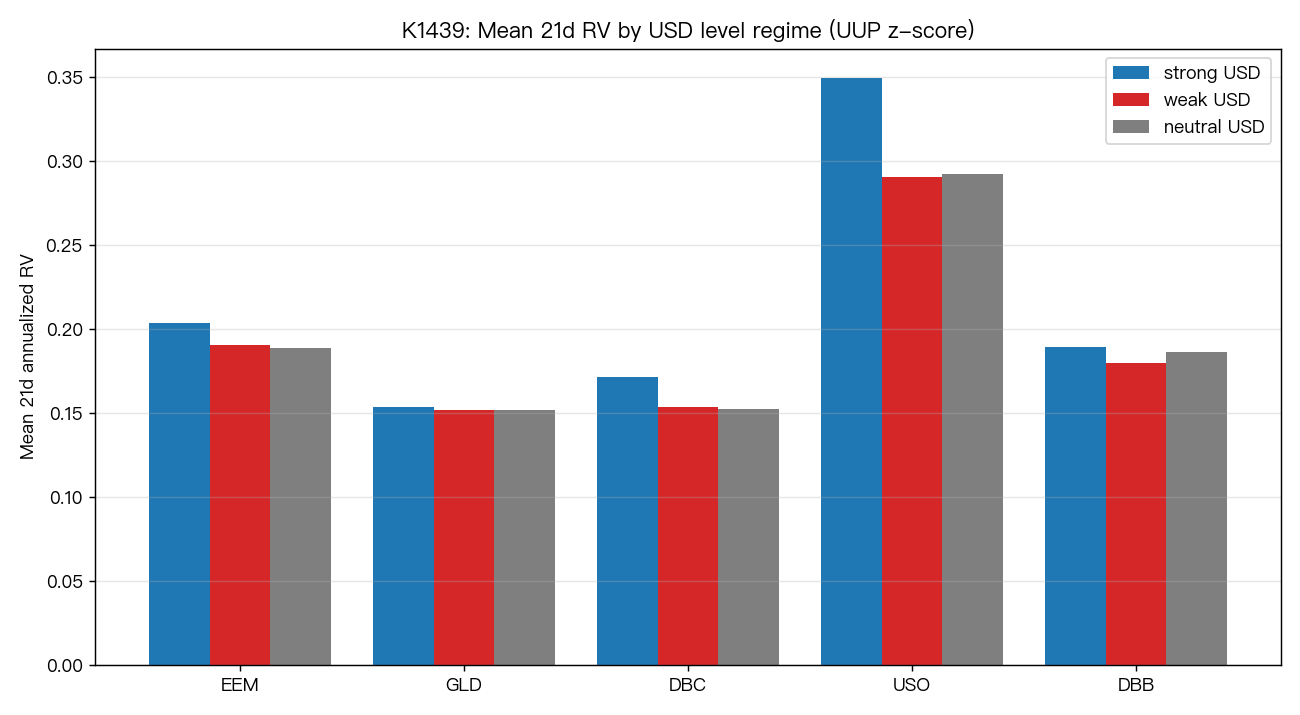
在 level 定義下,USO 的強弱美元波動率差值是 +0.0588,HAC p 值 0.0091;換成 trend 定義,差值 +0.0569,p 值 0.0038。兩種分法都過校正,油價敏感度因此有資格留在桌上。EEM、DBC、DBB 雖然方向也多為正,嚴格標準誤下卻沒有留下來;GLD 更接近乾淨的空結果。
這張票對操作的限制很明確。持有能源股、原油期貨或高能源權重市場時,強美元可以觸發一次波動預算檢查:槓桿是否太高、保證金緩衝是否足夠、部位能不能承受 USO 波動再放大。它沒有授權投資人因美元上漲就同步削減新興市場、黃金與整籃商品。從「五個資產都有故事」縮到「一個資產有校正後證據」,正是驗票表要做的事。
第二張票:殖利率曲線會晃,不代表它比 MOVE 多知道一件事
利差波動聽起來很適合預告股債風險:短端跟著政策預期走,長端反映通膨與期限溢酬,兩端若同時亂掉,市場理應更危險。這份利差增量研究沒有只問利差波動是否相關,而是先放入資產自己的波動歷史,再放入債券市場的主要恐慌代理 MOVE,最後才讓利差波動進場。
測試橫跨 SPY、HYG、IWM 與 1、21、63 日三個期限,共九格。利差變數單獨上場時,局部結果有吸引力;控制 MOVE 之後,增量 t 統計全部落在 -1.54 到 +0.64。這個範圍沒有一格接近可用的正向證據。樣本外更直接:加上利差波動的模型有七格損失更高。
IWM 一日預測把代價標得最清楚。基準模型的 QLIKE 是 3.0847,加入利差波動後升到 3.2777;DM–HLN t 值 +4.53,方向代表新變數讓預測顯著變差。畫在同一張時間序列上,利差波動與 MOVE 確實會在金融海嘯、疫情及升息周期一起放大,但最高點未必一致。它們有共同驅動力,MOVE 在這個比較裡已經把可預測部分表達得更完整。
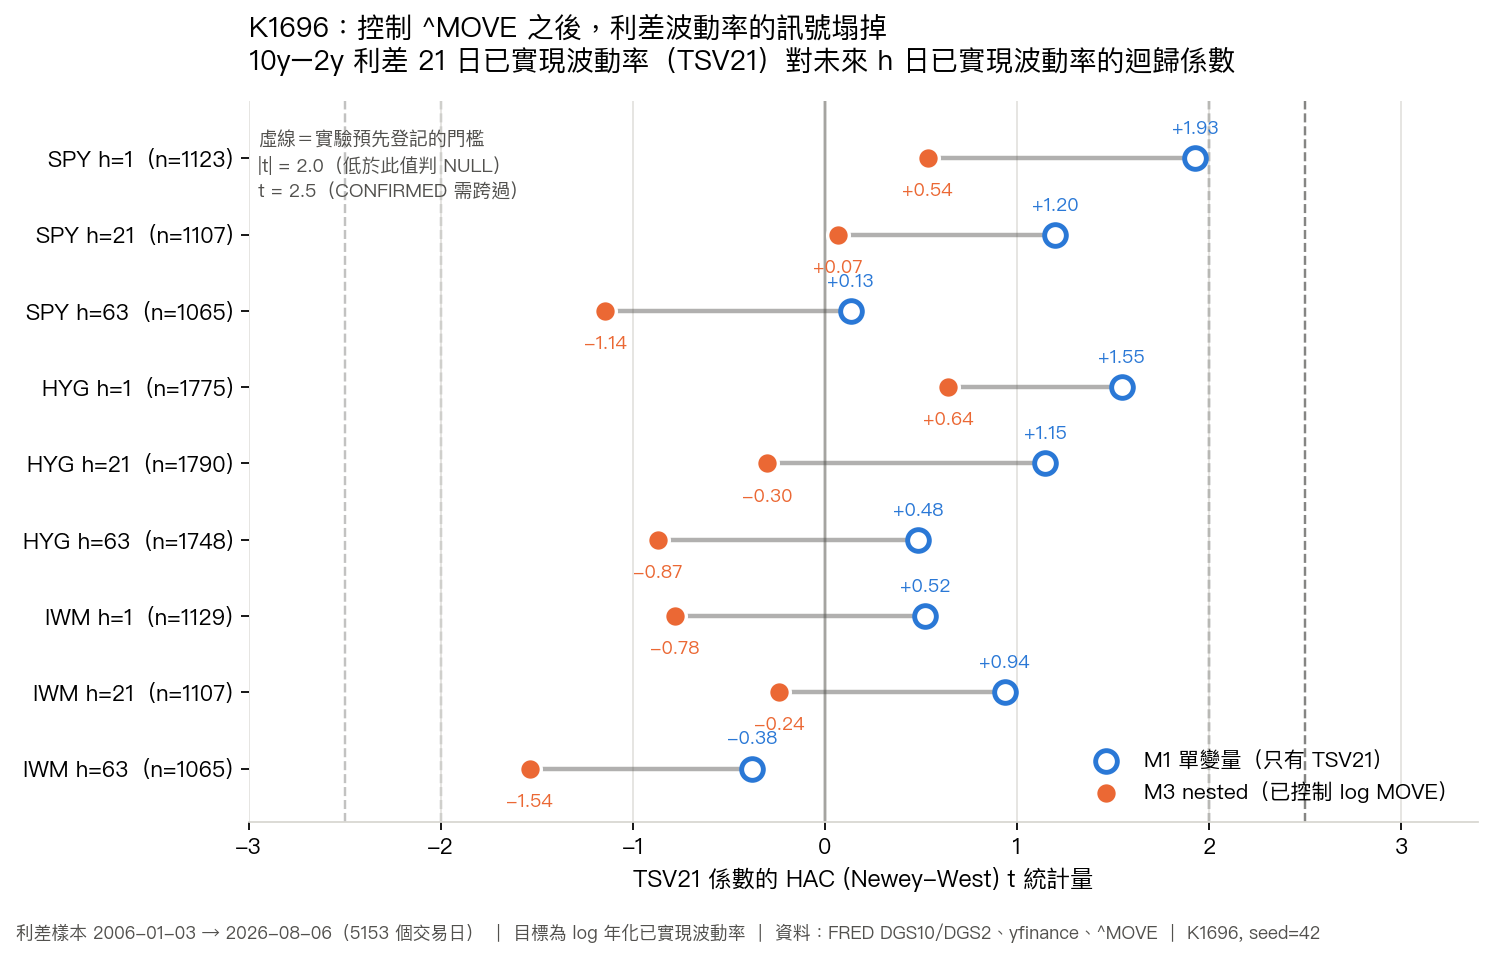
所以,看到殖利率曲線急變,可以把它當成「去看債市風險儀表板」的通知,不能直接當成另一張獨立選票。若現有流程已經納入 MOVE,再加利差波動需要提出樣本外改善證明;單靠宏觀敘事,反而可能替模型增加一個會放大誤差的係數。
第三張票:Fed 官員的語氣很有新聞性,交易增量仍是零
人很擅長把一句話接上市場走勢。官員說得偏鷹,殖利率上升;語氣偏鴿,成長股反彈。要把這種回看敘事變成可用訊號,最低要求是先把文本規則固定,再測未來波動與尾部風險,並且把同時嘗試的所有市場、期限和方向一起結算。
Fed 演講文本研究把 2020 年 2 月到 2026 年 6 月的官員發言轉成預先定義的分數,再檢驗美股與美債的波動和左尾風險。十二個主要檢定沒有一個通過。最強的正向結果只有 未達統計顯著(統計值 1.60)、未達顯著水準(顯著性 0.109);多重檢定後 q 值升到 0.654。絕對值最大的 t 值是 -2.65,方向還跟原先假說相反。
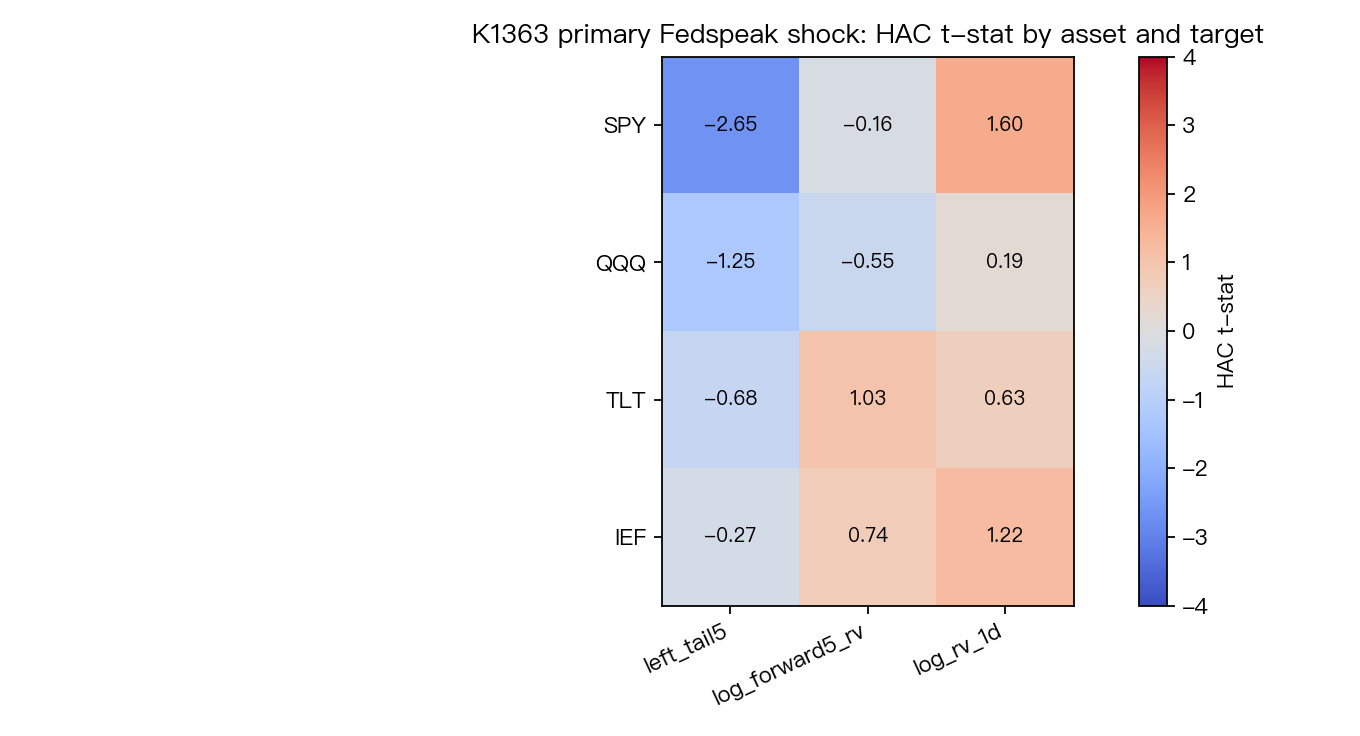
這個空結果不等於市場完全不聽 Fed。發言當下可能有短促價格反應,不同官員、場合與意外程度也可能不同。它能支持的較窄結論是:把大量發言壓成一個日頻語氣分數後,這套規則沒有穩定預告接下來的波動或尾部風險。實務上,官員演講可以列入事件行事曆,卻不宜單獨驅動方向部位;真正要下單,仍需價格、隱含波動或流動性資料確認市場已經產生可量化變化。
第四張票:台幣大貶會傳染台股?十四年資料沒有支持
台灣投資人最熟悉的故事之一,是台幣貶值、外資撤出,接著台股波動升高。台幣與台股的十四年檢定使用 2012 年到 2026 年 3 月的 3,358 個台股交易日,檢查台幣波動率能否在統計上領先台股波動率。四個落後期聯合檢定的 F 值 0.67,p 值 0.610;不同資料清洗門檻下,主結論維持不顯著。
DCC 條件相關平均 -0.131,幅度很弱,不能拿來支撐主動避險。更有趣的結果出現在方向拆分:台幣升值幅度的一期落後係數 -0.401,高度顯著(顯著性 0.00028);貶值幅度係數 -0.147,未達顯著水準(顯著性 0.256)。不對稱 Wald 達顯著水準(顯著性 0.048),只在門檻旁邊,而且會隨資料清洗設定改變。方向也跟常見故事不同,較清楚的線索出現在升值後台股波動偏低,並非貶值後波動爆發。
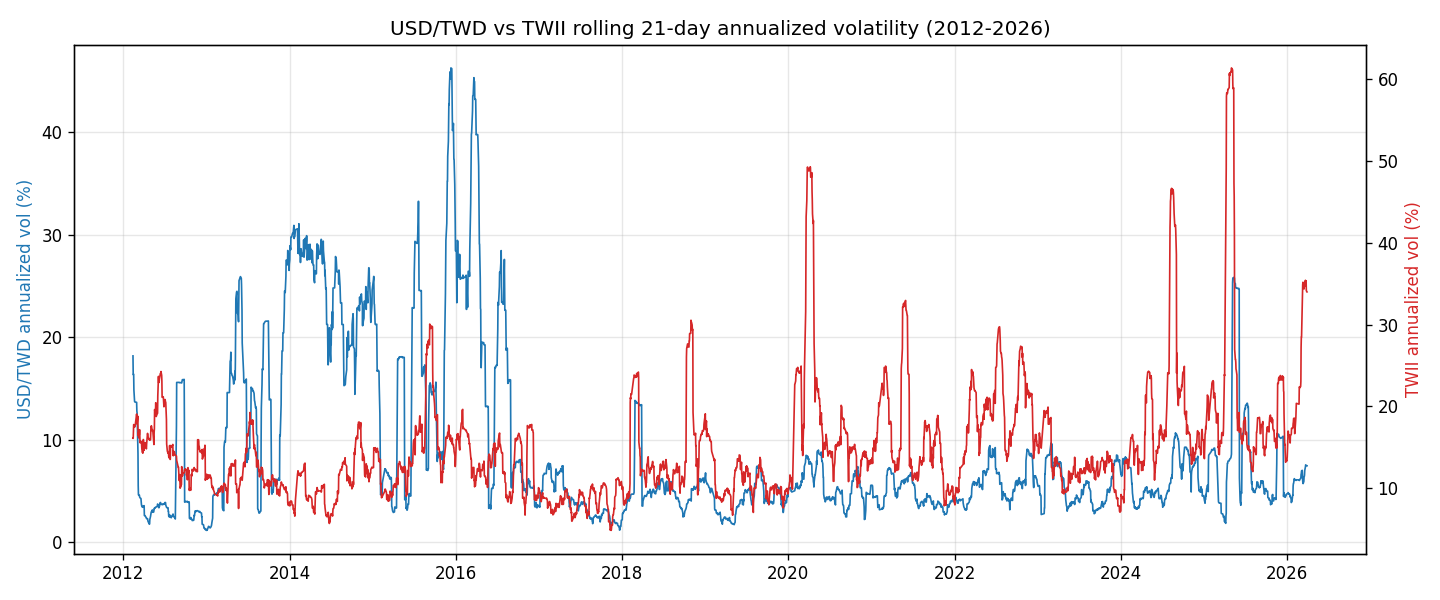
若投組規則寫著「台幣單日貶值超過門檻便減碼台股」,這份證據足以要求暫停上線,至少先補一段真正的樣本外測試。升值方向的邊緣訊號可以成為後續研究假說,不能事後翻成新的交易規則。它仍缺少子期間穩定性與樣本外複製,也可能只是在反映外資流入、股市強勢與低波動同時發生。
第五張票:資料只有兩場時,誠實答案叫「量不到」
前四張票都在檢查增量;最後一張檢查研究問題是否落在資料射程內。FOMC 決議日下午有兩個明確窗口:美東 14:00 的聲明,以及 14:30 開始的記者會。投資人很想知道風險究竟集中在哪一段,因為答案會直接影響避險進出時間。
盤中 FOMC 研究碰到一堵很具體的牆:免費五分鐘資料只保留最近 60 個交易日。TLT 與 IEF 各碰到兩場會議,公債期貨只碰到一場。兩場裡,四月與六月給的方向相反;拿這麼少的事件比較聲明窗和記者會窗,任何平均值都可能只是個別會議的新聞與流動性。
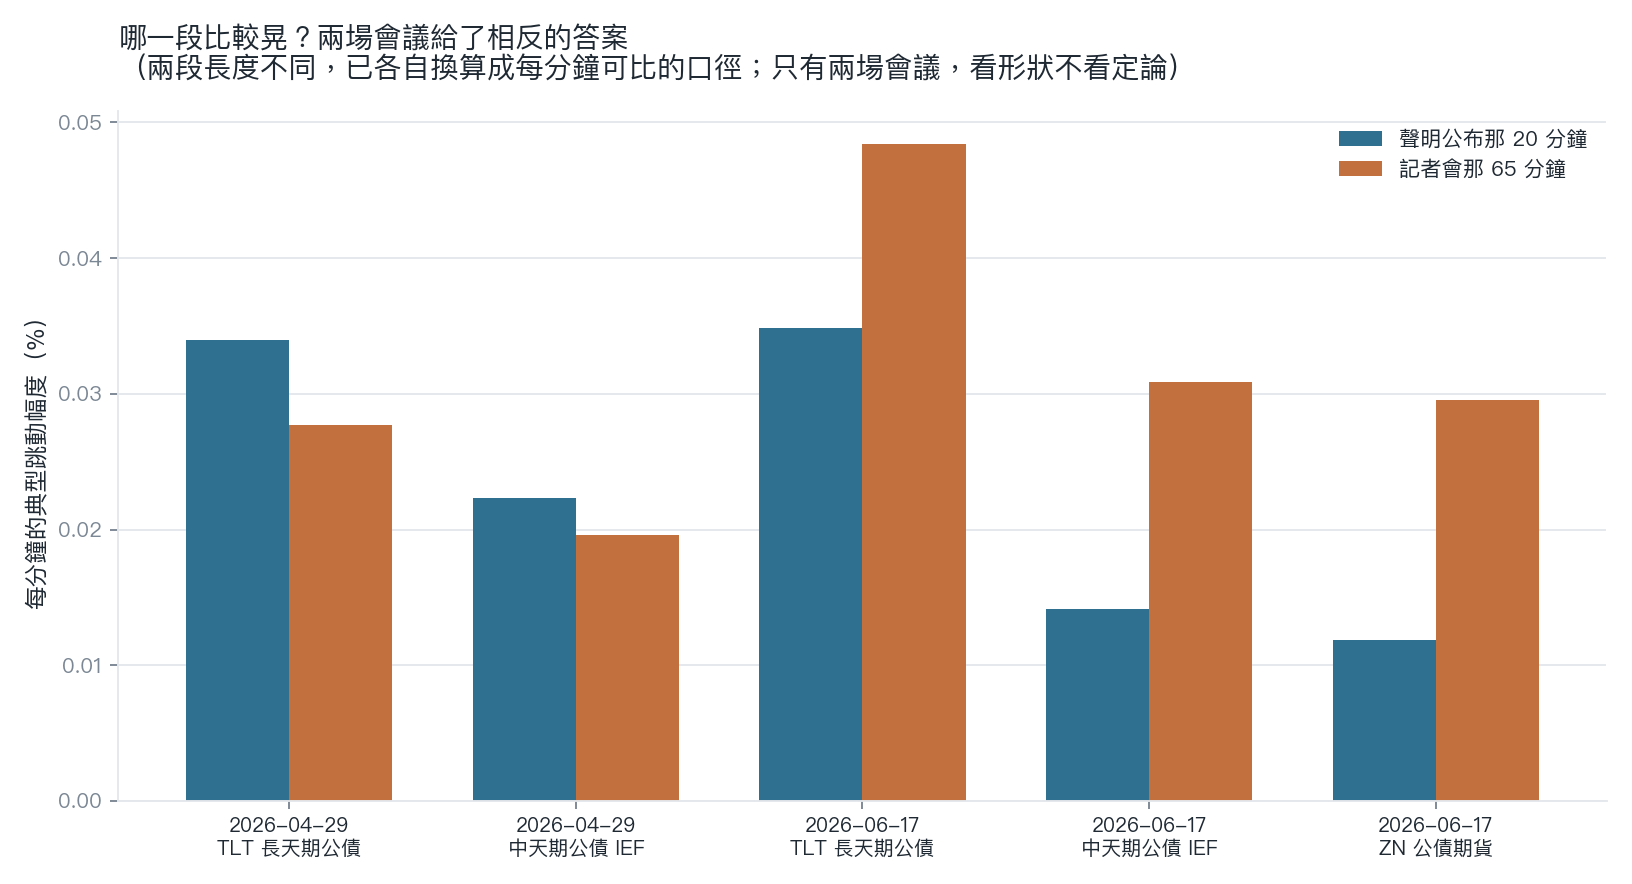
退回日頻後,資料約 1,900 日,其中 59 日是決議後交易日。三個標的乘上兩種波動口徑,共六個檢定;原始最漂亮的一格 達顯著水準(顯著性 0.023),校正後變成 0.141,六格沒有一格存活。日頻結果只能說「隔日波動沒有可靠升高」,無法回答 14:00 和 14:30 哪段更危險。
這張票最值得保留的,是研究語言的停損點。量不到和效果為零,對投資決策完全不同。前者要求更長的付費高頻歷史,後者才可能支持取消避險。資料沒覆蓋足夠事件時,把問題降頻、換題或明說未知,都比從兩場會議硬擠出一條規則可靠。
把驗票表放進投組:下週可以直接做的三件事
第一,把現有風控規則分成「市場直接量測」與「新聞代理」兩欄。隱含波動、信用利差、成交與實際價格屬於前者;美元體制、Fed 文本、台幣方向等多半屬於後者。代理欄每一條都要寫出它在控制直接量測後的增量證據。寫不出來的,先降級成提醒,不再直接改權重。
第二,替能源曝險設一個窄而明確的黃燈。強美元出現時,不預設油價必跌,也不連動砍掉整個跨資產組合;只檢查 USO 或能源部位的波動預算、保證金緩衝與停損距離。這是本期唯一跨兩種體制定義、重疊校正與多重校正後仍留下的候選。
第三,替每個新訊號留一張「退票單」。上面記錄基準模型、預測期限、樣本外損失、多重檢定家族,以及資料最短需要多長。利差案例提醒我們,新變數可能讓七成以上的格子變差;FOMC 案例提醒我們,有些問題連估計資格都還沒拿到。退票單會讓團隊知道下一步該補資料、改模型,或乾脆結案。
本期結論
美元、利率與央行新聞當然會移動市場;真正困難的問題,是它們在投組既有資訊之外還剩多少。五份研究給出的共同答案很節制:宏觀代理常常擁有好故事,增量卻在控制、校正或樣本外測試中消失。
因此,下一次美元急升或 Fed 官員登上頭條時,可以先開「代理訊號驗票表」,不用急著開交易單。油價曝險值得多看一眼,其餘資產先讓直接市場資料說話。投組需要的是一個經得起比較的新增訊號,不是第五種描述同一場焦慮的方式。
本期精選
- 強美元環境下,哪些資產的波動率真的會被拉高?HAC 校正後只剩 USO 站得住:從四個顯著縮成一個,展示重疊資料校正如何改寫結論。
- 台幣匯率波動傳染台股嗎?十四年 Granger 檢定整體為空:主流貶值敘事沒有得到整體傳染證據,升值方向只留下需複製的邊緣線索。
- 控制 MOVE 之後,利差波動率的增量統計量全數塌陷:相關的宏觀變數,可能只是更成熟代理的影子。
- 把 Fed 演講讀成分數再預測市場,十二個主檢定沒有一個過:新聞可讀性很高,日頻交易增量仍未出現。
- 想拆開聯準會那半小時,卻卡在資料只有六十天:少數事件不能回答細緻問題,量不到也應正式交付。
懶人包圖組
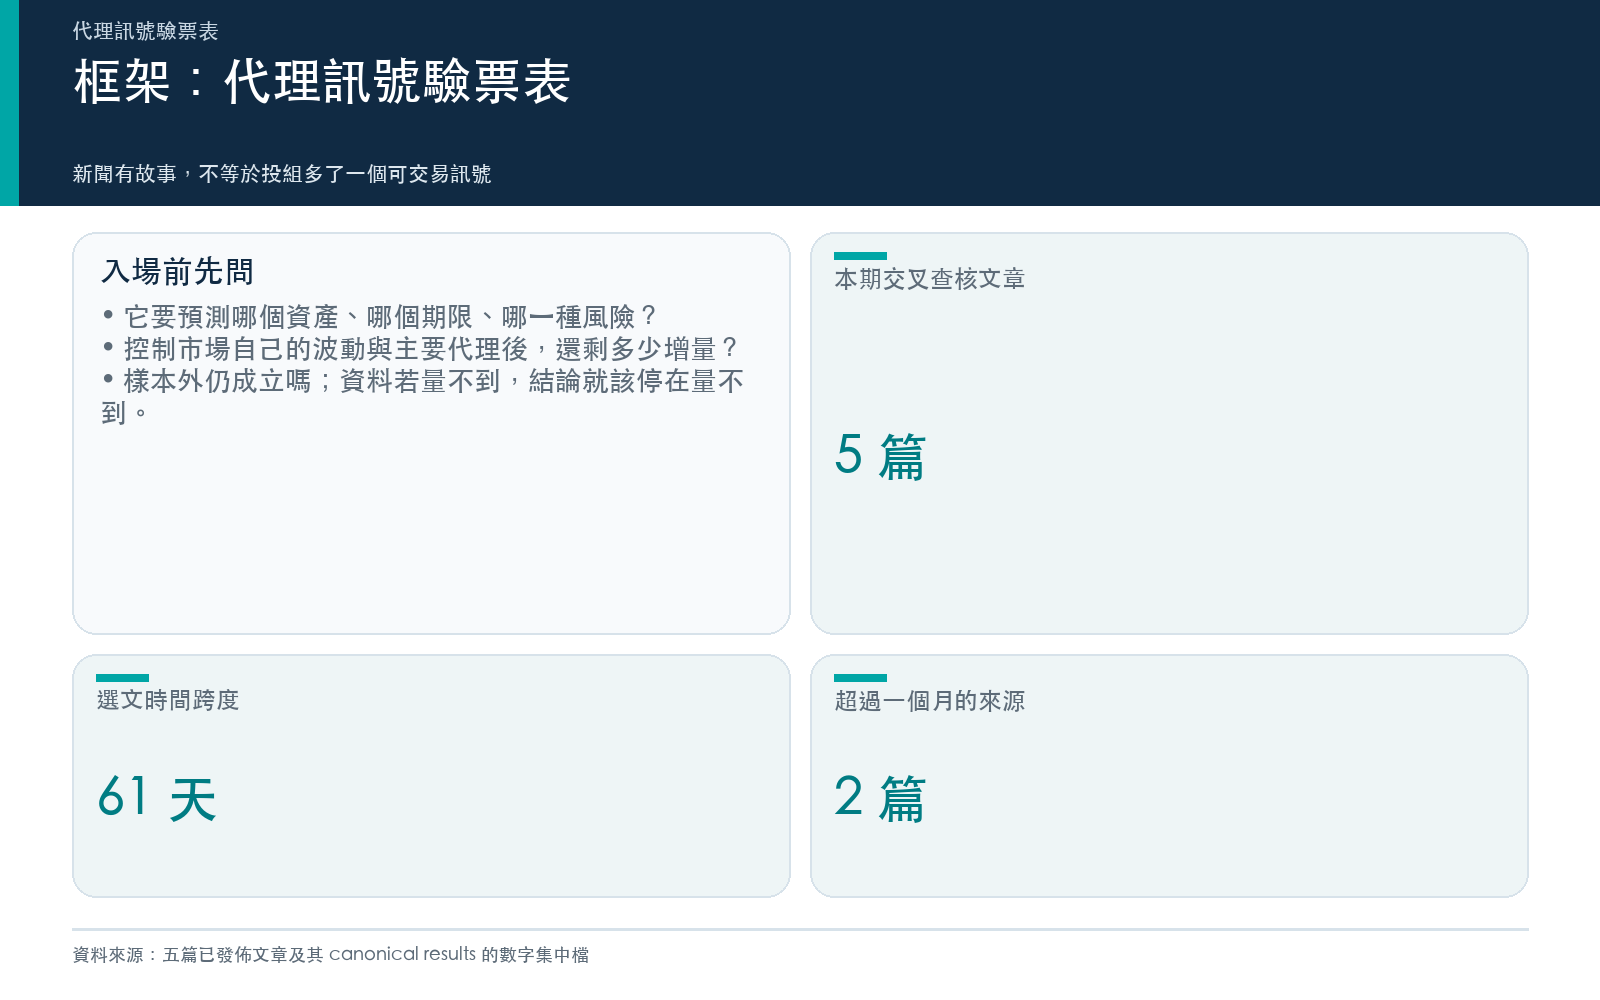
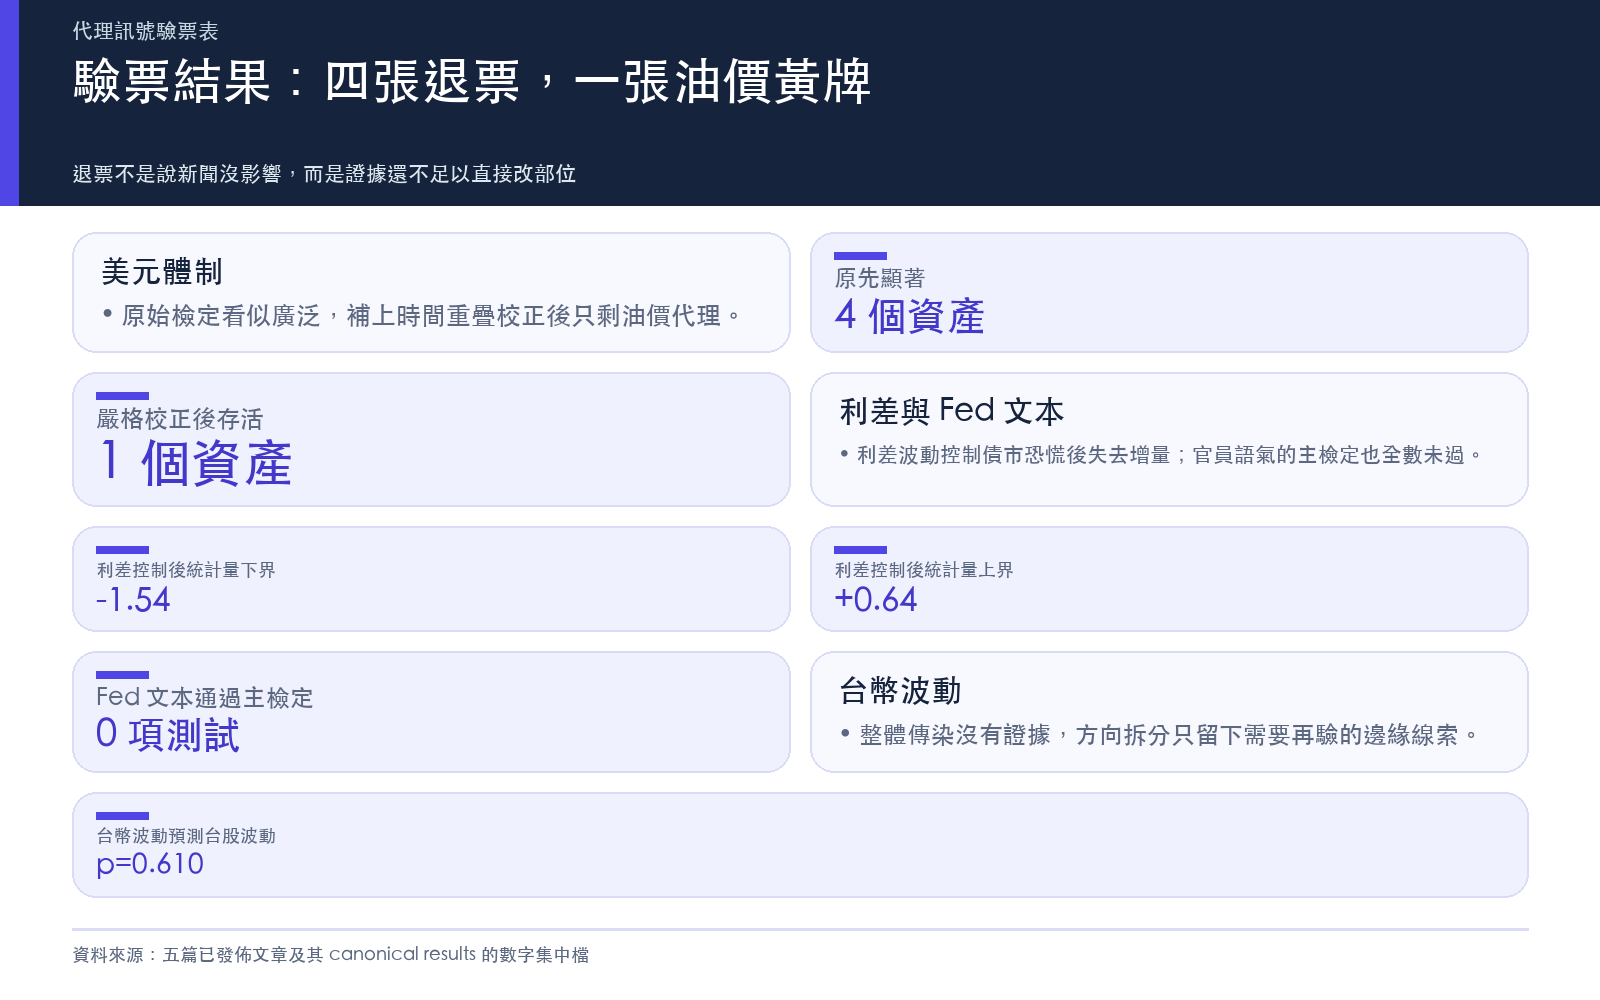
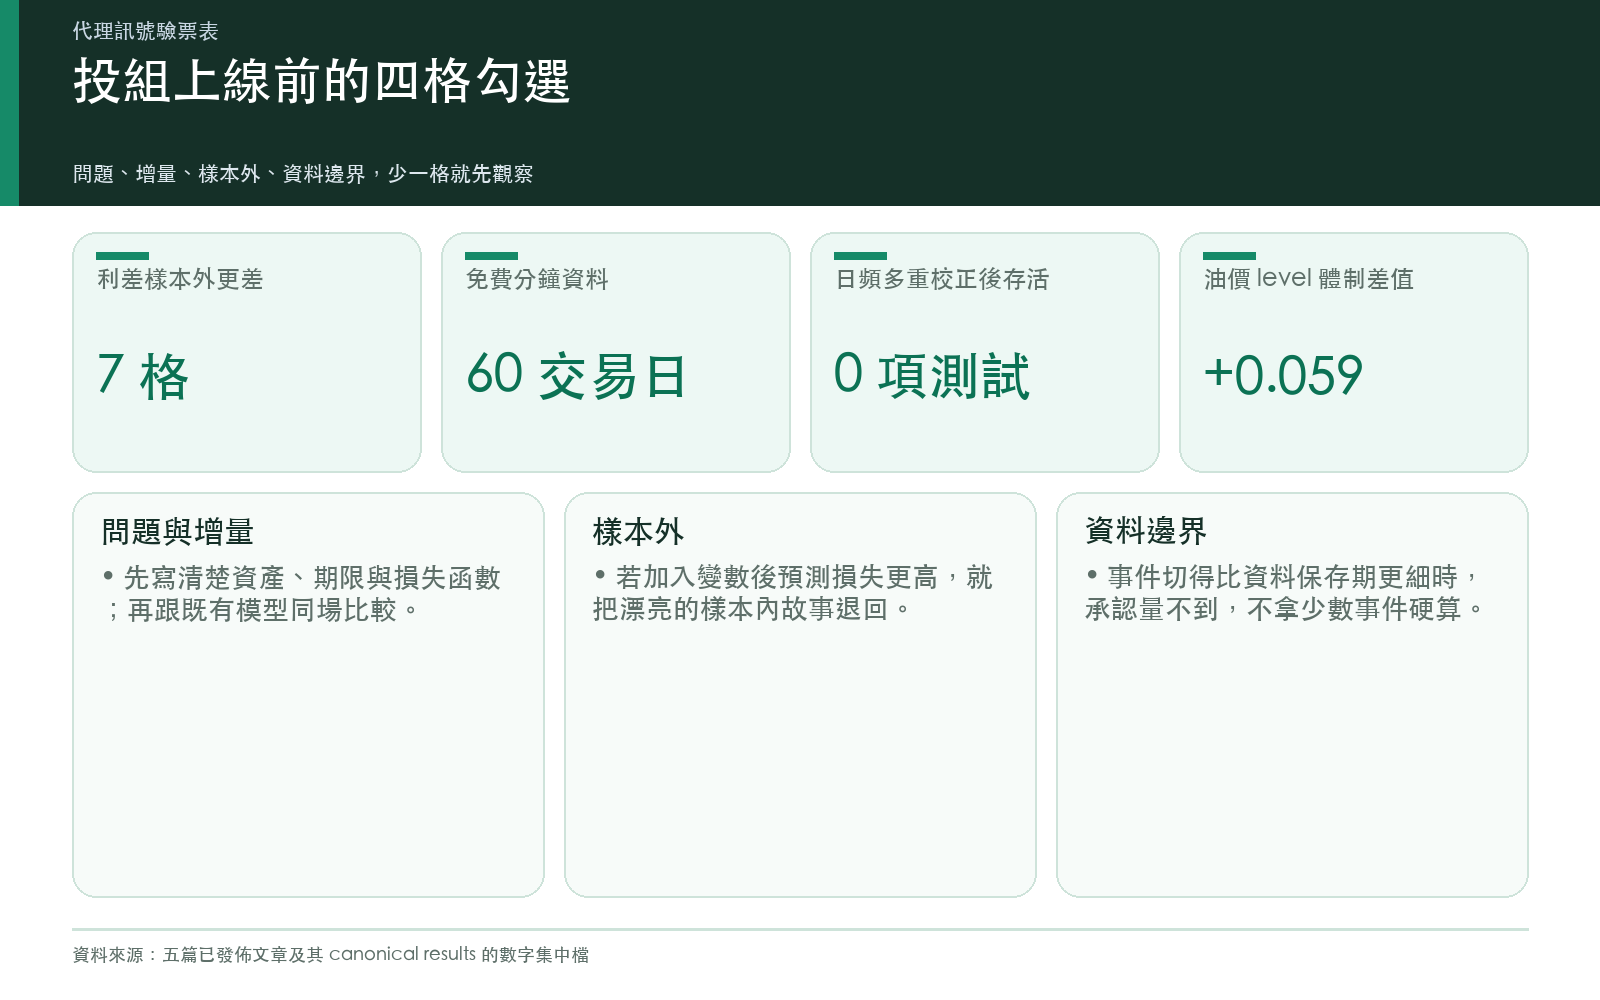
資料截至各篇研究所列快照;本期選文由 2026-06-13 至 2026-08-13,跨度 61 天。本文整理的是波動與風險訊號證據,不構成個別資產交易建議。所有數字均可沿正文連結回讀原文及其資料、方法與限制。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊