每日到期選擇權讓市場更震盪?拿週二週四當對照,八年半沒看到
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
二〇二二年,美股市場出現一個結構性變化:標普五百指數選擇權變成 每天都有到期的 。
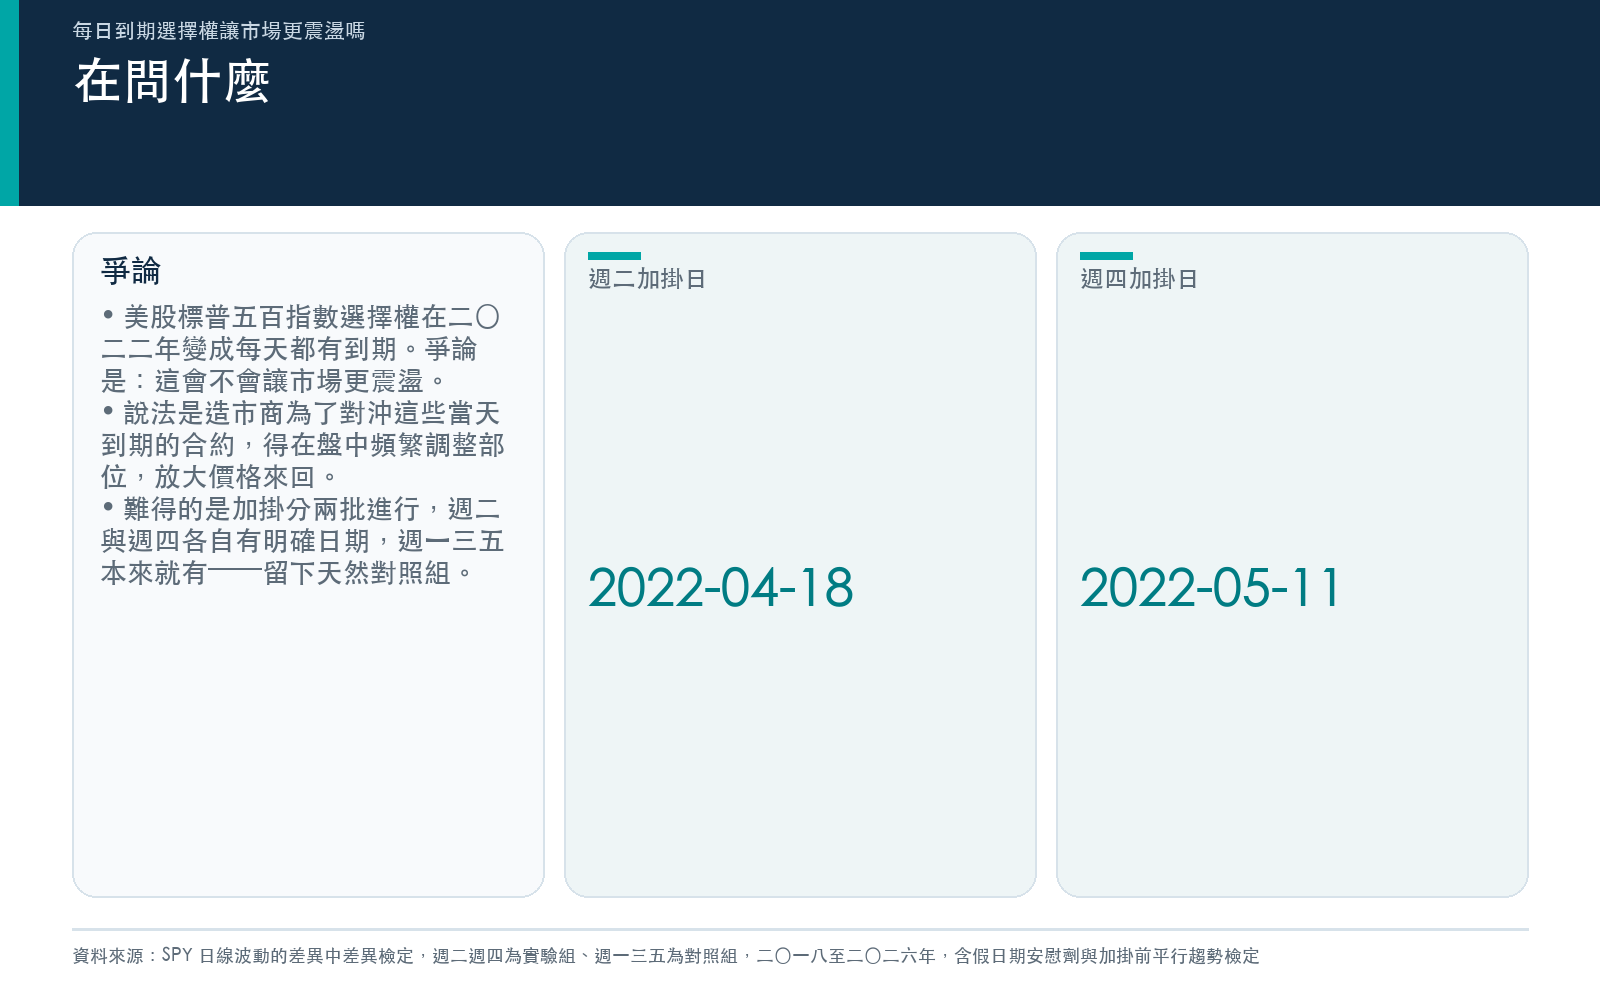
原本一週只有三天(週一、週三、週五)有當日到期的合約,二〇二二年 2022-04-18 加掛了週二, 2022-05-11 加掛了週四。從那之後,每個交易日都有。
這件事引發了一個持續到現在的爭論: 這些當天就到期的選擇權,會不會讓市場變得更震盪? 支持這個說法的人認為,造市商為了對沖這些合約,必須在盤中頻繁調整部位,而這會放大價格的來回。
這個問題很難測,因為市場同時有一堆別的事情在變。但二〇二二年那次加掛,剛好留下了一個很乾淨的比較對象。
為什麼週二週四是個好實驗
加掛是 分天進行 的。週二和週四多了每日到期合約, 週一、週三、週五本來就有 。
所以可以這樣問:加掛之後, 週二週四的波動,相對於週一三五 ,有沒有變得比較大?
這個問法的好處是它自動扣掉了「整個市場那段時間怎麼樣」。不管升息、戰爭還是景氣循環,都同時影響五個交易日;只要它們對週二週四沒有特別偏心,就不會污染這個比較。
這一點很重要,因為 如果只看前後,會得到錯的答案 :
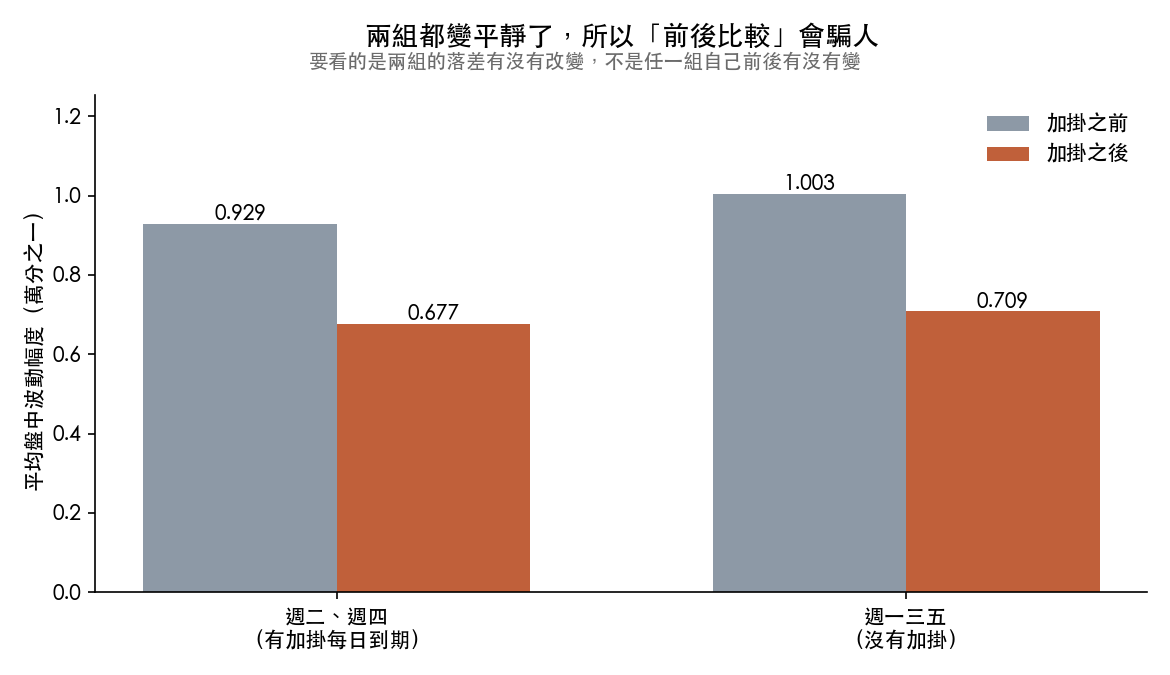
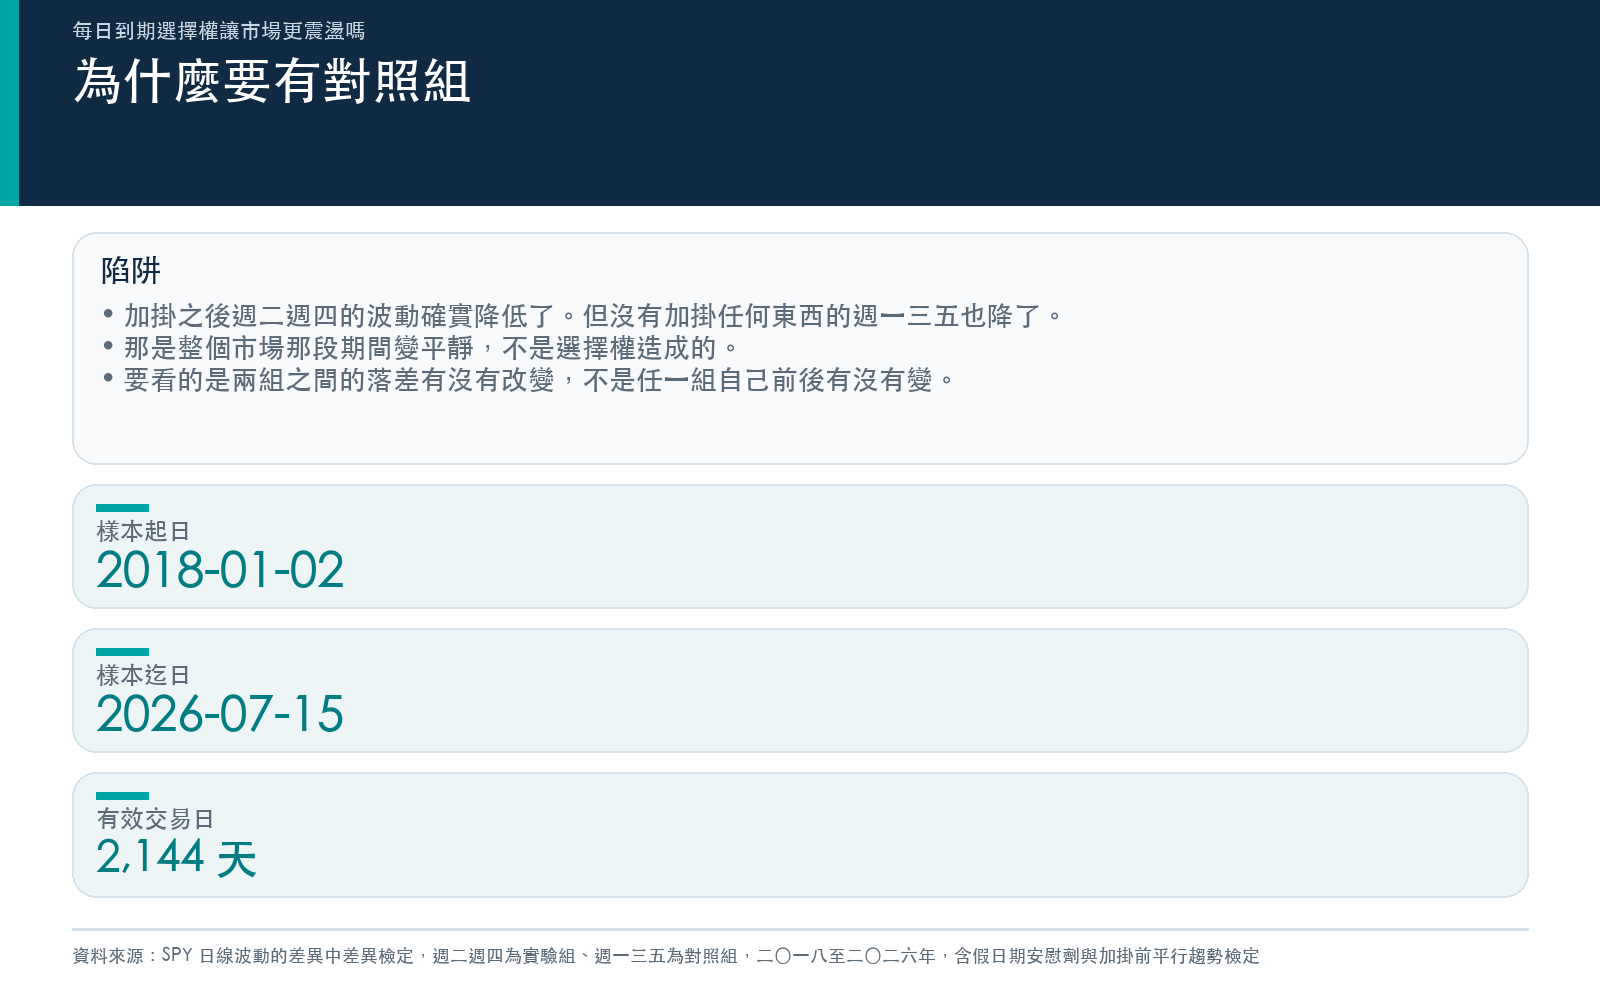
加掛之後,週二週四的波動確實 降低 了,從萬分之 0.929 掉到萬分之 0.677 。但週一三五也降了,而且它們根本沒有加掛任何東西。那是整個市場在那段期間變平靜,不是選擇權造成的。
要看的是 兩組之間的落差有沒有改變 ,不是任一組自己前後有沒有變。
結果:四個衡量方式,全部沒反應
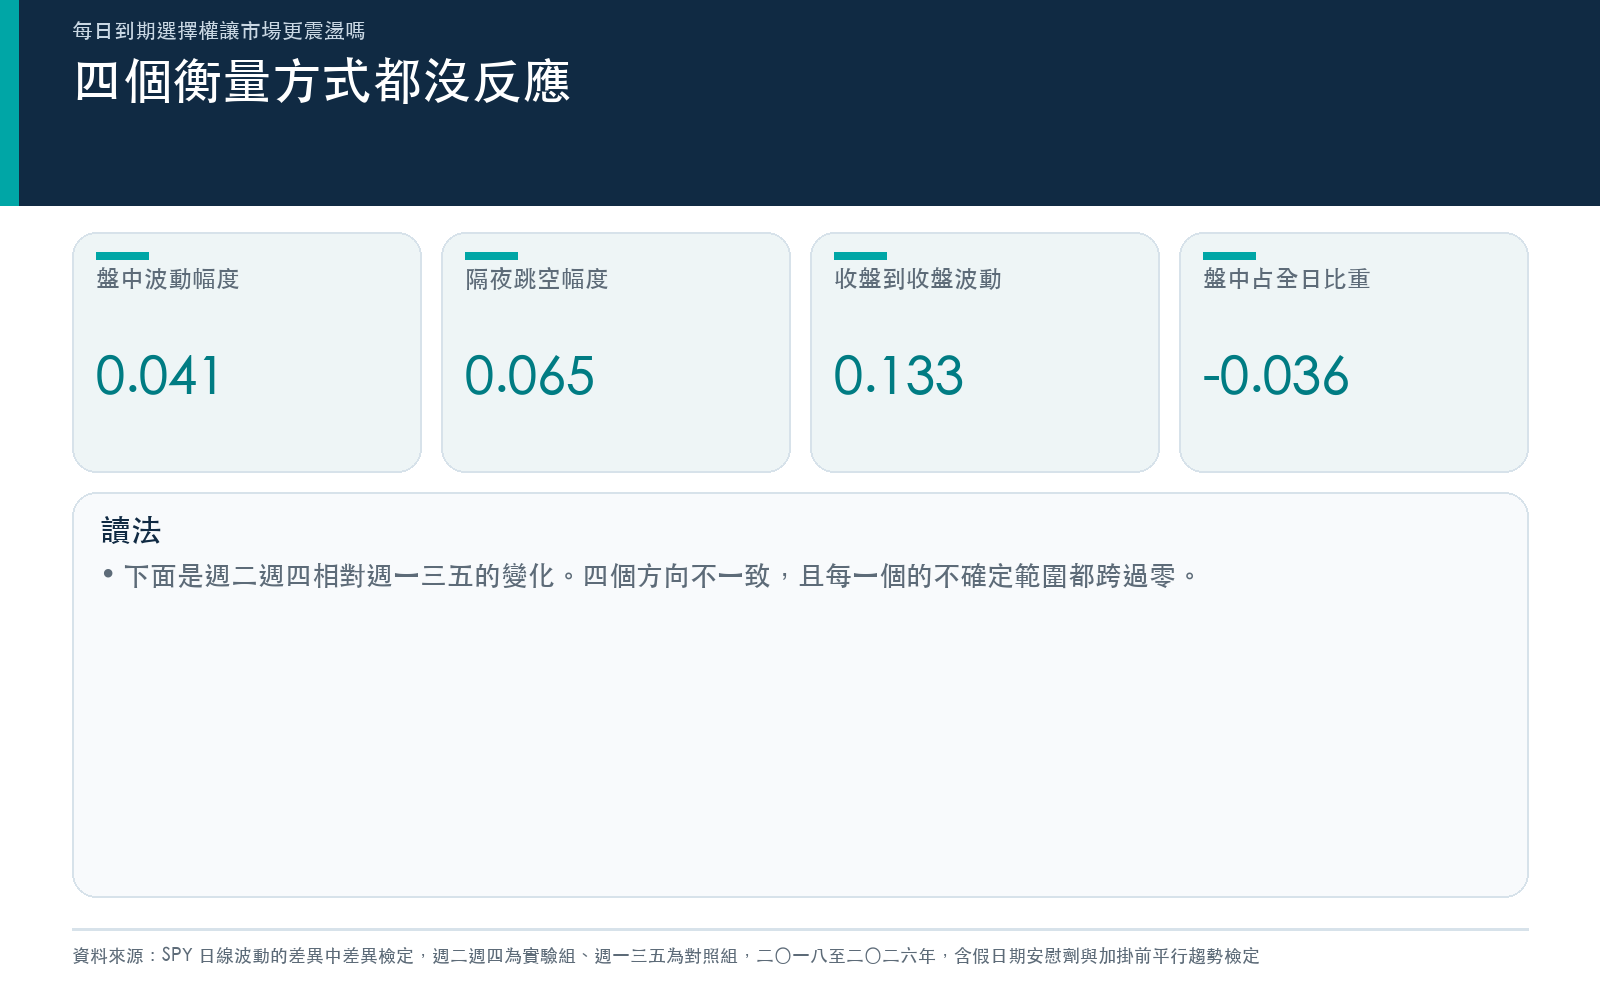
我們用了四種不同的方式衡量波動,因為「更震盪」可以指很多件事:
| 衡量方式 | 週二週四相對其他日的變化 |
|---|---|
| 盤中波動幅度 | +0.0407 |
| 隔夜跳空幅度 | +0.0651 |
| 收盤到收盤波動 | +0.1325 |
| 盤中占全日波動的比重 | -0.0363 |
四個數字方向不一致,而且每一個的不確定範圍都跨過零。
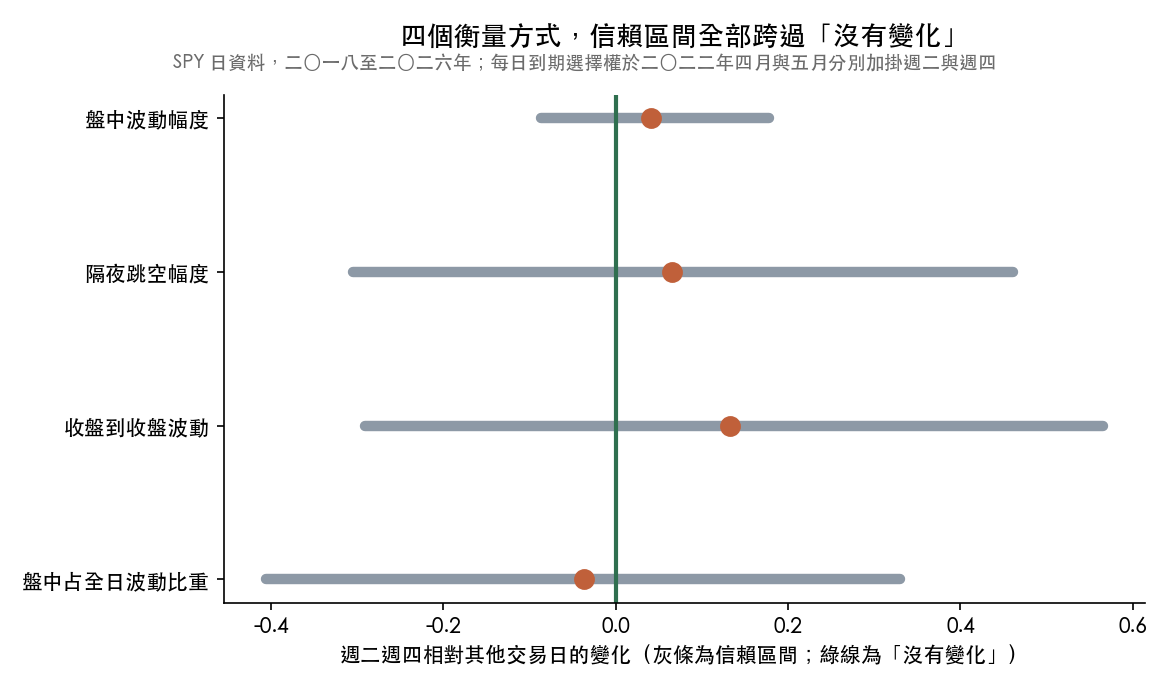
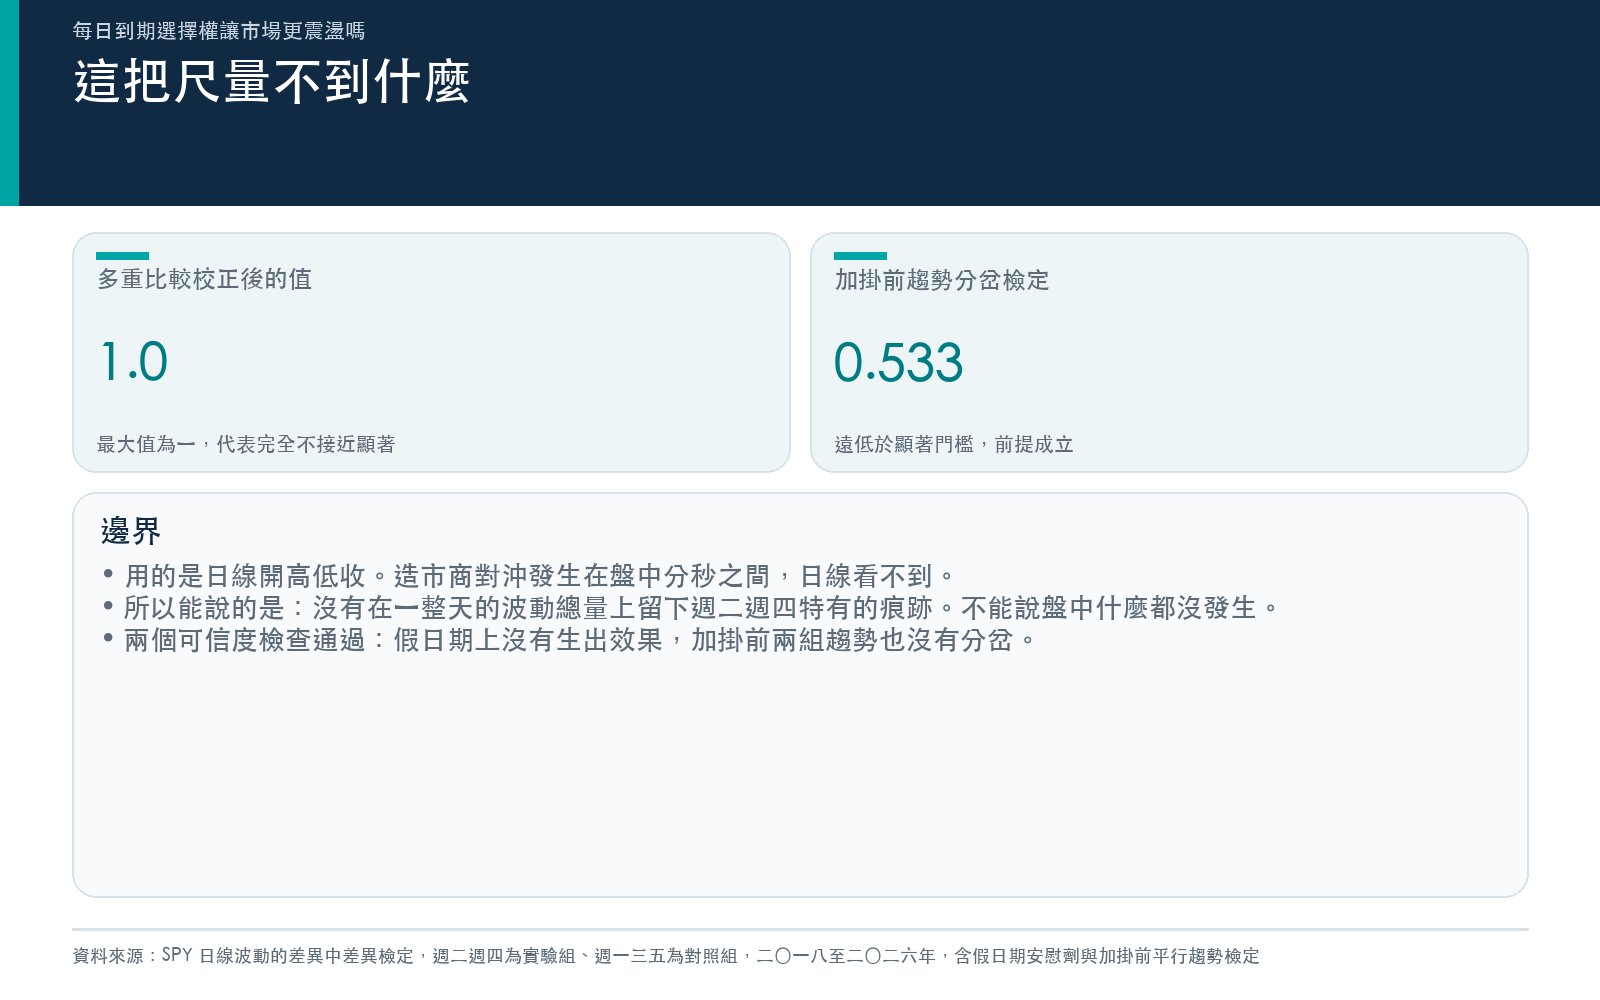
考慮到我們一次看了四個結果、做了多重比較校正之後,四個的校正值全部是 1.0 ——這是可能的最大值,代表校正之後完全沒有任何一個接近顯著。
兩個讓人比較放心的檢查
一個「沒找到」的結論,最怕的是方法本身根本找不到東西。所以另外做了兩件事。
第一,在假的日期上重做一次。 挑二〇二一年和二〇二三年的同一個日期(都不是真正的加掛日),假裝那天發生了加掛,再跑一次同樣的檢定。如果方法會無中生有,這裡就會冒出效果。 沒有。
第二,檢查加掛之前兩組有沒有各走各的。 這個比較方法有個前提:在加掛之前,週二週四和週一三五的波動要走得差不多平行。實際檢查的結果是 0.533 ,遠低於任何顯著門檻,前提成立。
換句話說,這不是一個「量不出東西的爛尺」量出來的沒有,是一把驗過的尺量出來的沒有。
但這把尺量不到什麼
這篇一定要講清楚它的邊界,因為 這個結論比很多人想要的窄 。
我們用的是 SPY 的 日線 資料,開高低收。造市商對沖的動作發生在 盤中的分秒之間 ,日線看不到。所以這個結果能說的是: 每日到期合約沒有在「一整天的波動總量」上留下週二週四特有的痕跡。
它 不能 說的是:盤中沒有發生任何事。如果那些對沖動作在一天之內來回抵銷掉了,日線就會看起來什麼都沒發生,而盤中其實很熱鬧。要回答那個問題,需要分鐘級的資料和選擇權的實際部位數據,這篇沒有。
這個限制寫在實驗紀錄裡,不是事後補的。
這對投資人的意思
第一,「每日到期選擇權讓市場更震盪」這個說法,在日線層級找不到支持。 八年半、2144 個交易日、四種衡量方式、一個乾淨的對照組,沒有留下痕跡。
第二,不要用「前後比較」判斷任何市場結構改變。 這篇最有用的可能是那張兩組都下降的圖:加掛之後週二週四變平靜了,如果只看這一半,會得出「每日到期讓市場更穩定」這個同樣錯誤的結論。 有沒有對照組,決定你會得到相反的答案。
第三,看到「某某新商品改變了市場」的說法時,問兩件事 :跟誰比?那個比較對象有沒有同時受到別的影響?這次之所以測得動,純粹是因為加掛剛好分成兩批、留下了天然的對照組。多數市場結構改變沒有這種運氣,那時候就要對任何斬釘截鐵的說法更小心。
資料與方法 :SPY 未調整日 OHLC,來源 Yahoo Finance,樣本 2018-01-02 至 2026-07-15 共 2144 個有效交易日,迴歸觀測 2115 筆。設計為差異中差異:實驗組為週二與週四(每日到期合約分別於 2022-04-18、2022-05-11 加掛),對照組為週一、週三、週五,並控制星期固定效果、落後的波動與絕對報酬、月份季節性。加掛過渡日排除。推論採對異質變異數與自相關穩健的標準誤、1000 次十日移動區塊自助法,並對四個結果做逐步向下的多重比較校正。另做假日期安慰劑檢定與加掛前平行趨勢檢定。本研究獨立重現了先前一個較寬鬆設計的同一結論。本文所有數字取自該實驗結果檔的具名欄位。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊