AI 資本支出的裂縫:指數安靜,個股先吵起來
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
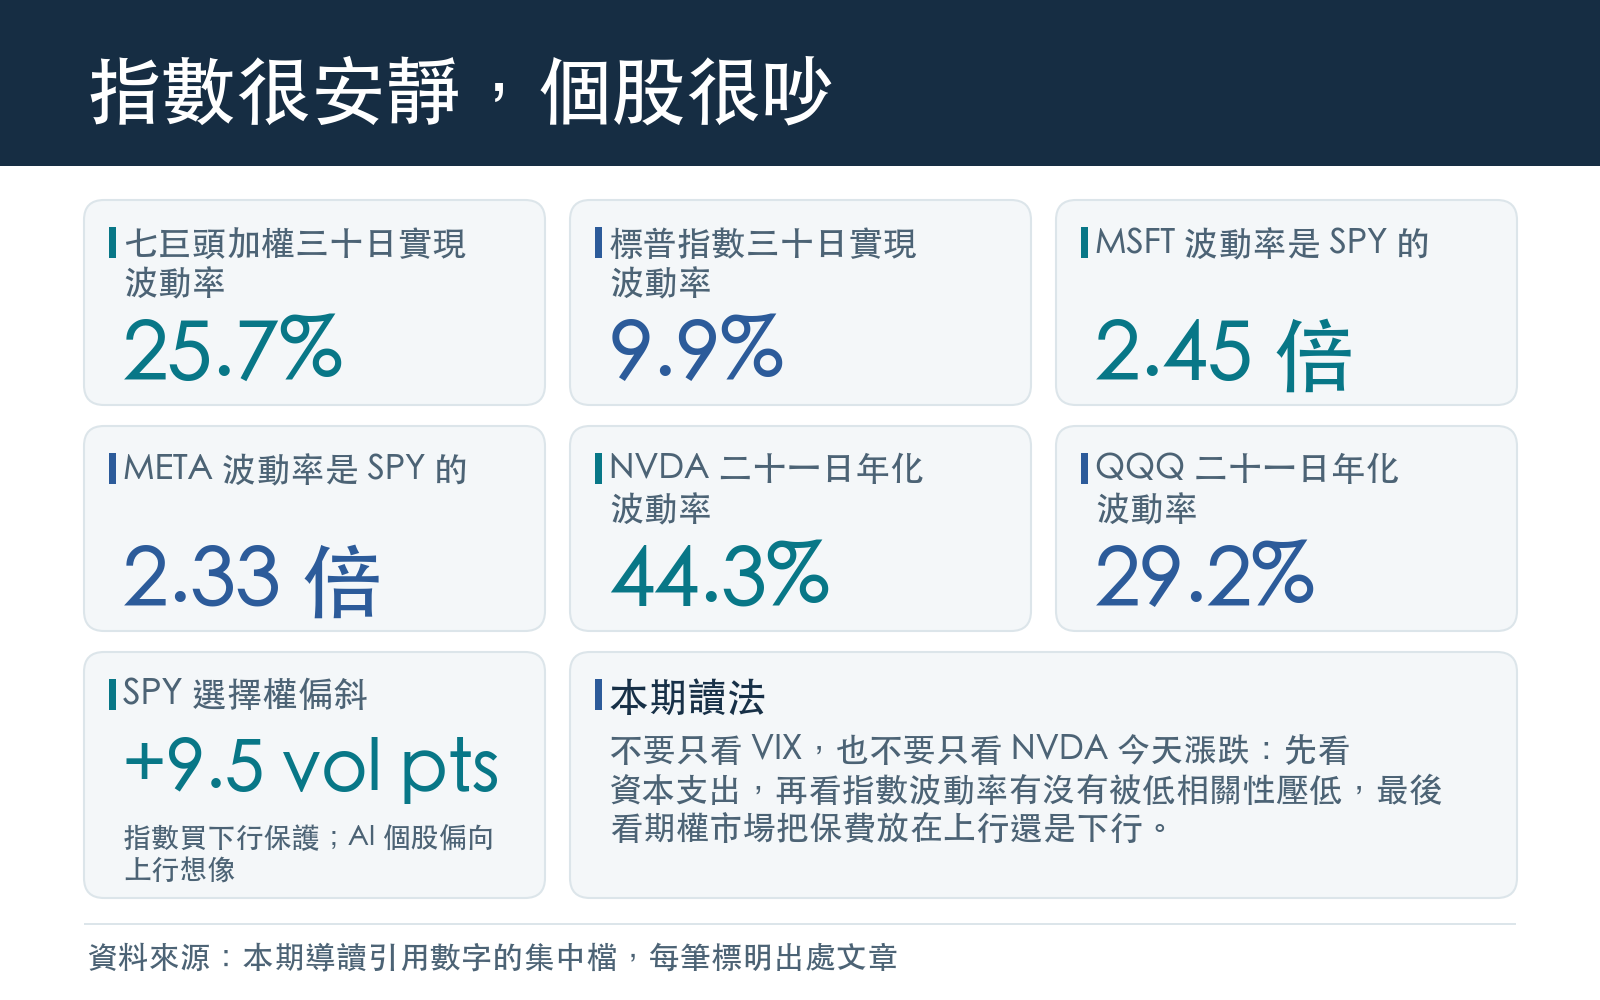
6 月底讀 AI 股,最容易被股價拉著走。NVDA 年初以來漲了 51.1%,QQQ 漲了 45.7%,表面上看,答案像是「龍頭繼續贏」。可同一篇 archive 裡還有另一組數字:NVDA 的 21 日年化波動率是 44.3%,QQQ 是 29.2%。報酬多了 5 個百分點左右,波動多了 52%。
今天這期導讀把焦點放在兩件事:錢已經燒到哪裡,風險又從哪裡冒出來。過去一個半月,VolPred 幾篇文章其實在講同一條線:資本支出越大,市場越不只是在估營收;它也在重新估「未來價值到底該有多寬的誤差帶」。
先看錢:AI 支出已經大到不能只當成成長故事
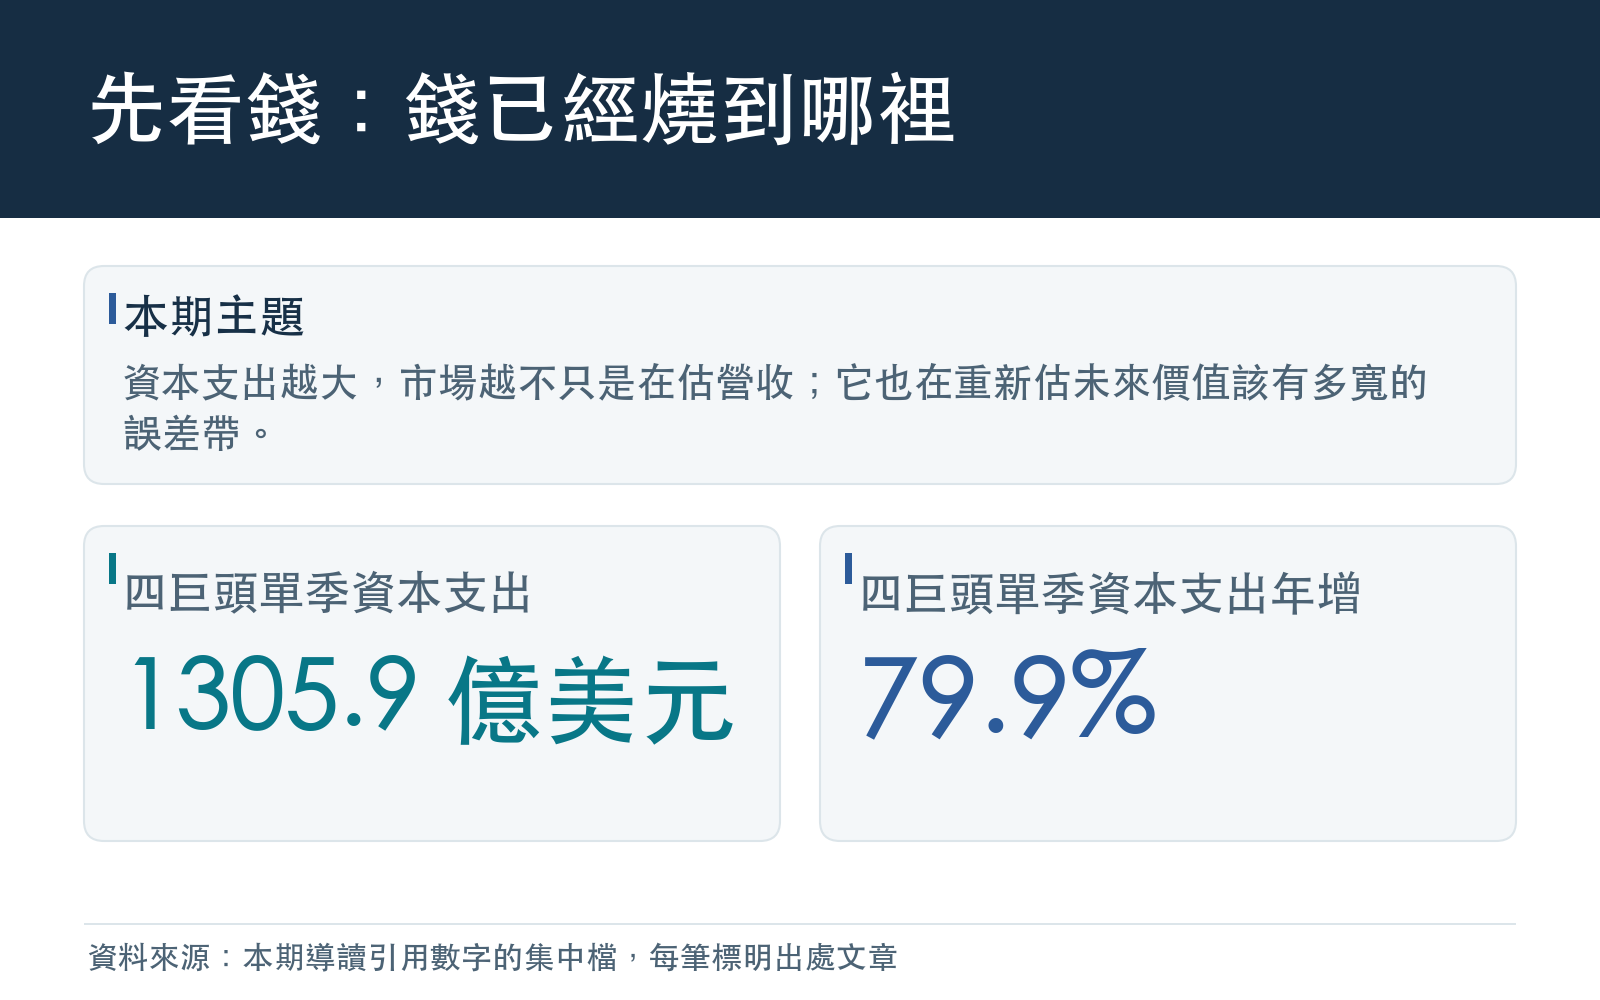
這不是普通的「景氣好所以多投資」。依四家公司 2026 年 4 月 29 日發布的第一季財報(Microsoft 為 FY26 Q3,對應 2026 年 1 至 3 月),把單季數字攤開:Meta、Microsoft、Amazon、Alphabet 在 2026 年第一季合計資本支出 1305.9 億美元,比去年同期的 726.6 億美元增加 79.9%。其中 Amazon 單季 442.0 億美元,Alphabet 356.7 億美元,Microsoft 308.8 億美元,Meta 198.4 億美元。
這組數字讓 AI 變成一個很硬的問題:如果資料中心、GPU、電力與折舊先進入報表,AI 收入揭露卻還不夠完整,市場只能用更寬的波動率來裝不確定性。
再看安靜的地方:指數沒有把個股的吵鬧全部說出來
5 月底那篇 dispersion 文章給了另一半拼圖。當時 VIX 收在 15.32,標普 500 的 30 日實現波動率只有 9.9%,聽起來很平靜。可 Mag-7 加權平均 30 日實現波動率是 25.7%;NVDA 是 35.8%,TSLA 是 38.0%,MSFT 是 27.7%。
指數安靜,不代表成分股安靜。那篇文章指出,Mag-7 過去 90 個交易日的兩兩相關係數均值只有 0.38,處於近五年第 29 百分位。相關性低時,個股各自亂跳,指數會把一部分震動互相抵消掉。低 VIX 因此不一定等於低風險,它也可能只是風險暫時散在不同股票裡。
6 月 13 日那篇裁員與資本支出的文章,把裂口推到公司層級。SPY 的 30 日年化已實現波動率約 15.0%,MSFT 是 36.6%,META 是 34.9%,分別是 SPY 的 2.45 倍與 2.33 倍。這不是「科技股都漲所以沒事」的市場;更像是指數還穩,個股已經開始替每家公司自己的 AI 帳本重新標價。
期權市場在說:指數買保險,AI 個股買想像力
6 月初的選擇權文章很好用,因為它把方向拆開看。用 90% 現貨價附近的 put IV 減去 110% 現貨價附近的 call IV,SPY 的 skew 是 +9.5 vol pts;指數層級仍有明顯的下行保護需求。
但五檔 AI capex 主角的截面不一樣。META 的 skew 是 -5.3 vol pts,GOOGL -1.5,MSFT -0.7,AMZN -0.6,NVDA -1.0。負值代表 110% call 的隱含波動率比 90% put 更貴;市場在這些個股上,願意為上行爆發付錢。
同一個 AI 主題,指數端和個股端的保費方向不一樣。這點比單純喊泡沫或長多更有資訊:投資人一邊買 SPY 下行保護,一邊保留 AI 個股繼續往上跳的想像空間。
今天該怎麼讀這條線
把這幾篇放在一起,主題其實很清楚。AI 股的風險不只在「估值高不高」,也在三個數字是否能接上:資本支出先大幅增加、收入揭露跟不上、個股波動率先替不確定性開價。
所以本期的實務讀法是:不要只看 VIX,也不要只看 NVDA 今天漲跌。先看資本支出的口徑是否清楚,再看指數波動率有沒有被低相關性壓低,最後看期權市場把保費放在上行還是下行。這三件事一起看,才比較接近 AI 交易真正的風險帳本。

本期數字全部取自 VolPred 已發佈 archive 文章;原始資料源包含公司官方財報、yfinance 收盤價與 yfinance options chain。本文只做策展與串接,不新增未經驗證的外部估計。
本期精選連結
- mile_ed39c127:四大科技巨頭單季 CapEx 合計 1305.9 億美元,年增 79.9%。
https://volpred.zeabur.app/v3/reports/mile_ed39c127 - mile_1b0477a8:VIX 15 附近時,Mag-7 30 日波動率仍有 25.7%,指數平靜來自低相關性。
https://volpred.zeabur.app/v3/reports/mile_1b0477a8 - mile_49616ac2:AI mega-cap 選擇權偏向上行想像,SPY 則仍有明顯下行保護需求。
https://volpred.zeabur.app/v3/reports/mile_49616ac2 - mile_312204b2:裁員與燒錢並行下,MSFT 與 META 的 30 日波動率超過 SPY 兩倍。
https://volpred.zeabur.app/v3/reports/mile_312204b2 - mile_057f178b:NVDA 年初以來報酬領先 QQQ,但 21 日波動率也明顯更高。
https://volpred.zeabur.app/v3/reports/mile_057f178b
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊