比特幣 ETF 上市後,比特幣開始跟著美股的時鐘波動了嗎?上市前一年,美股盤中就已經占了四成
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
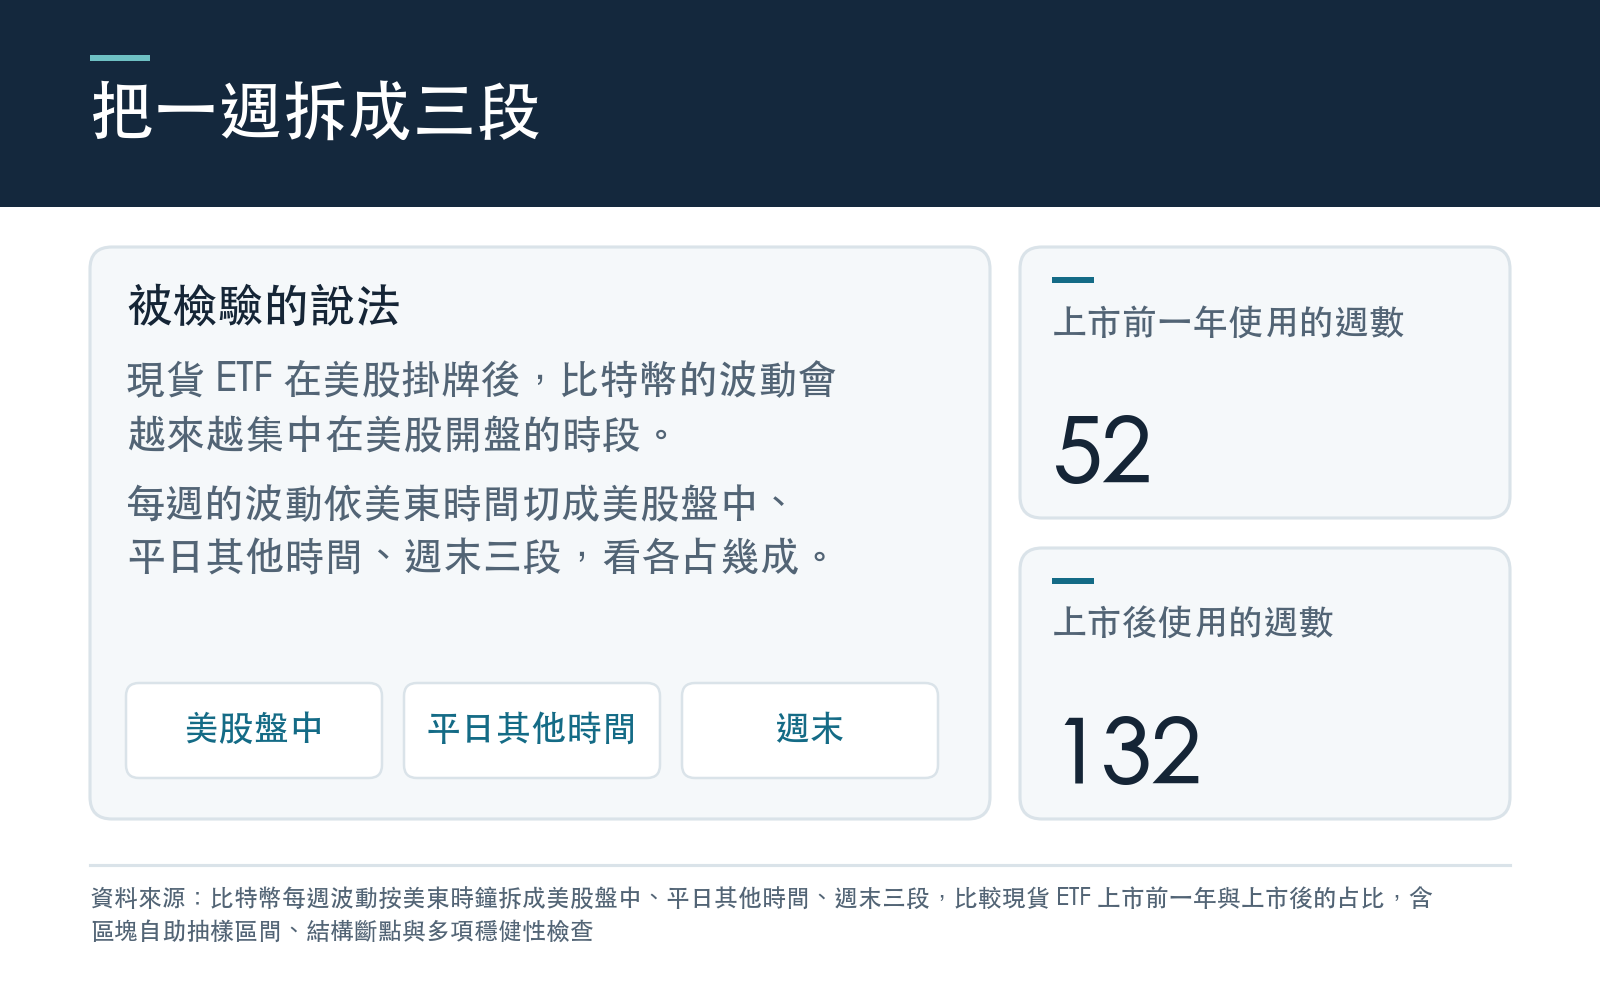
現貨比特幣 ETF 在 2024 年 1 月 11 日於美股掛牌。之後,期貨市場領域的研究提出一個假說:ETF 會把加密資產的波動拉向傳統市場的時鐘。放到投資人的語言,就是比特幣變成了「美股資產」,波動會越來越集中在美股開盤的那幾個小時。
如果這是真的,對台灣投資人有很實際的意義:美股盤中是台灣的深夜,要盯盤、要設停損,就得挑那段時間。
我們把這件事拆開來量。
把一週拆成三段
每一週的比特幣波動,依美東時間切成三段:
- 美股盤中 :平日美東早上九點到下午四點
- 平日其他時間 :平日的其餘時段,包含整個亞洲與歐洲交易時間
- 週末 :週六、週日全天
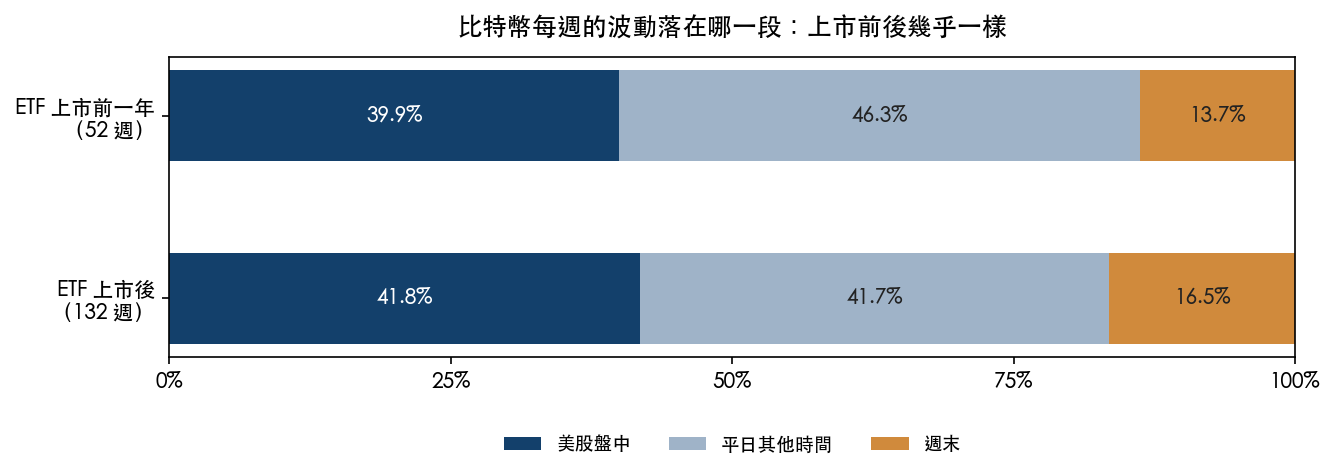
再看每一段各占一週總波動的幾成。ETF 上市前取一整年、共 52 週,上市後共 132 週。
上市前一年,美股盤中就已經是四成
最值得先看的是上市 前 的數字。
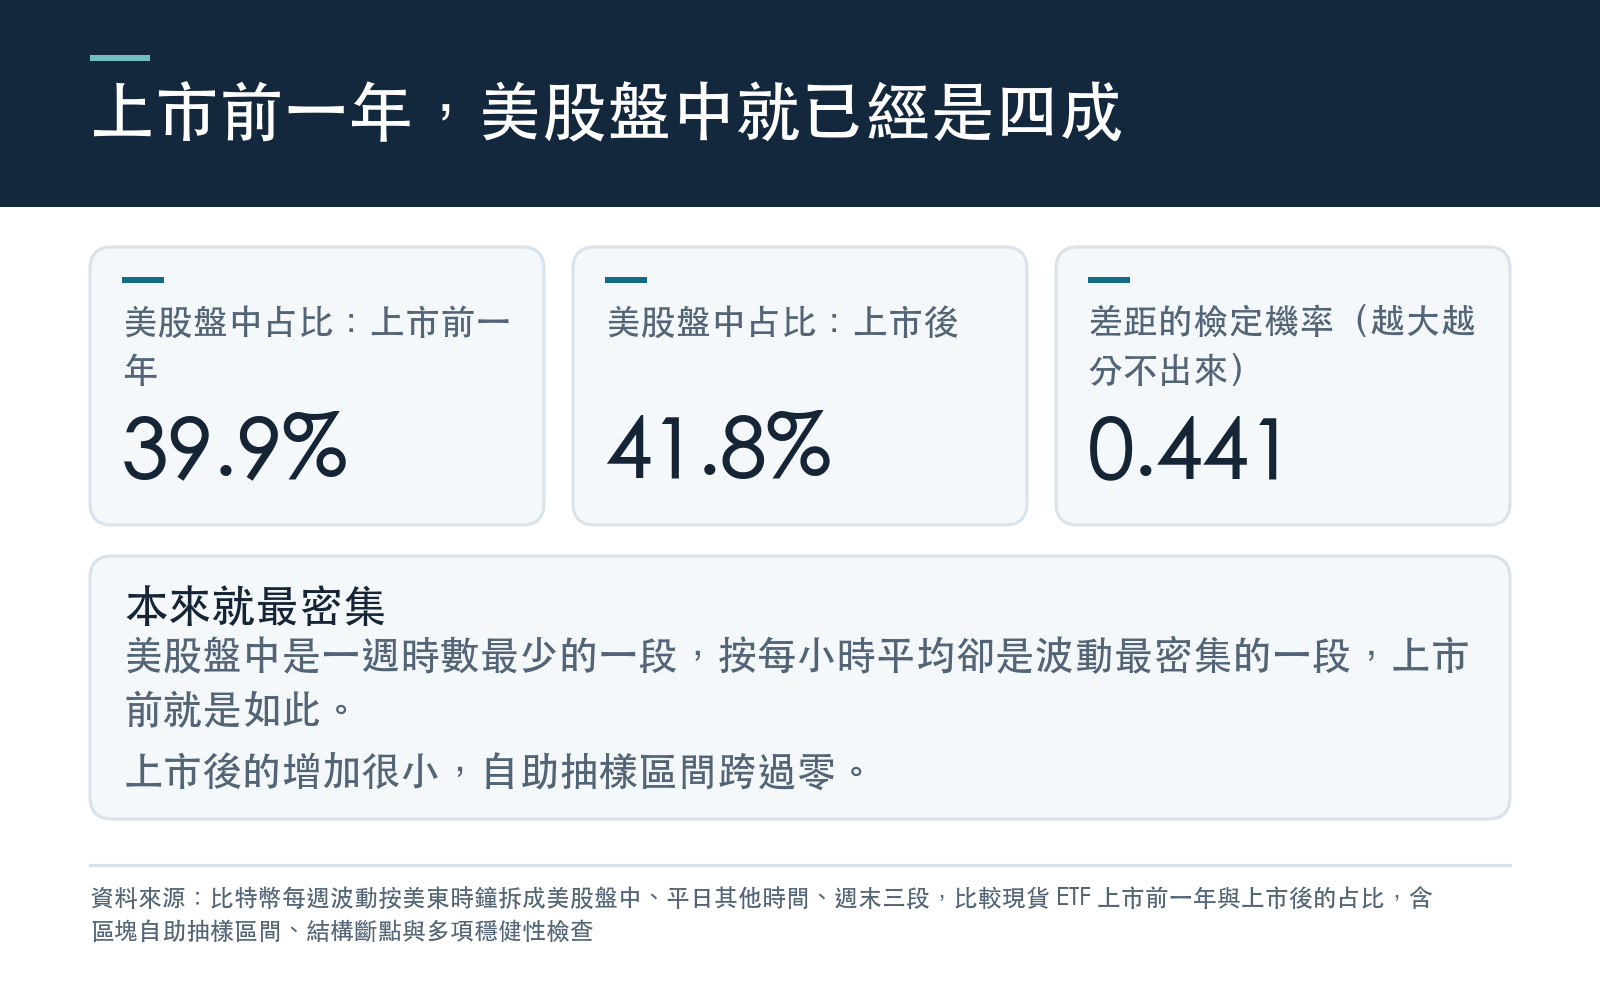
在三段之中,美股盤中是一週裡時數最少的一段,卻承載了 39.9% 的波動。換句話說,按每小時平均來算,在 ETF 還沒上市的那一年,美股盤中就已經是三段裡波動最密集的一段。
上市後,這個比例是 41.8% ,多了 1.86 個百分點 。
這個差距分不出是不是真的。雙樣本檢定的 p 值是 0.441 ;用 5,000 次區塊自助抽樣估計的 95% 區間,從 −2.1 到 +5.9 個百分點 ,跨過零。
所以比較準確的說法是:美股盤中本來就是比特幣波動最密集的時段,ETF 上市之後,這個集中程度沒有可測量的改變。
真正變少的是平日其他時間,而且沒有全部流向美股
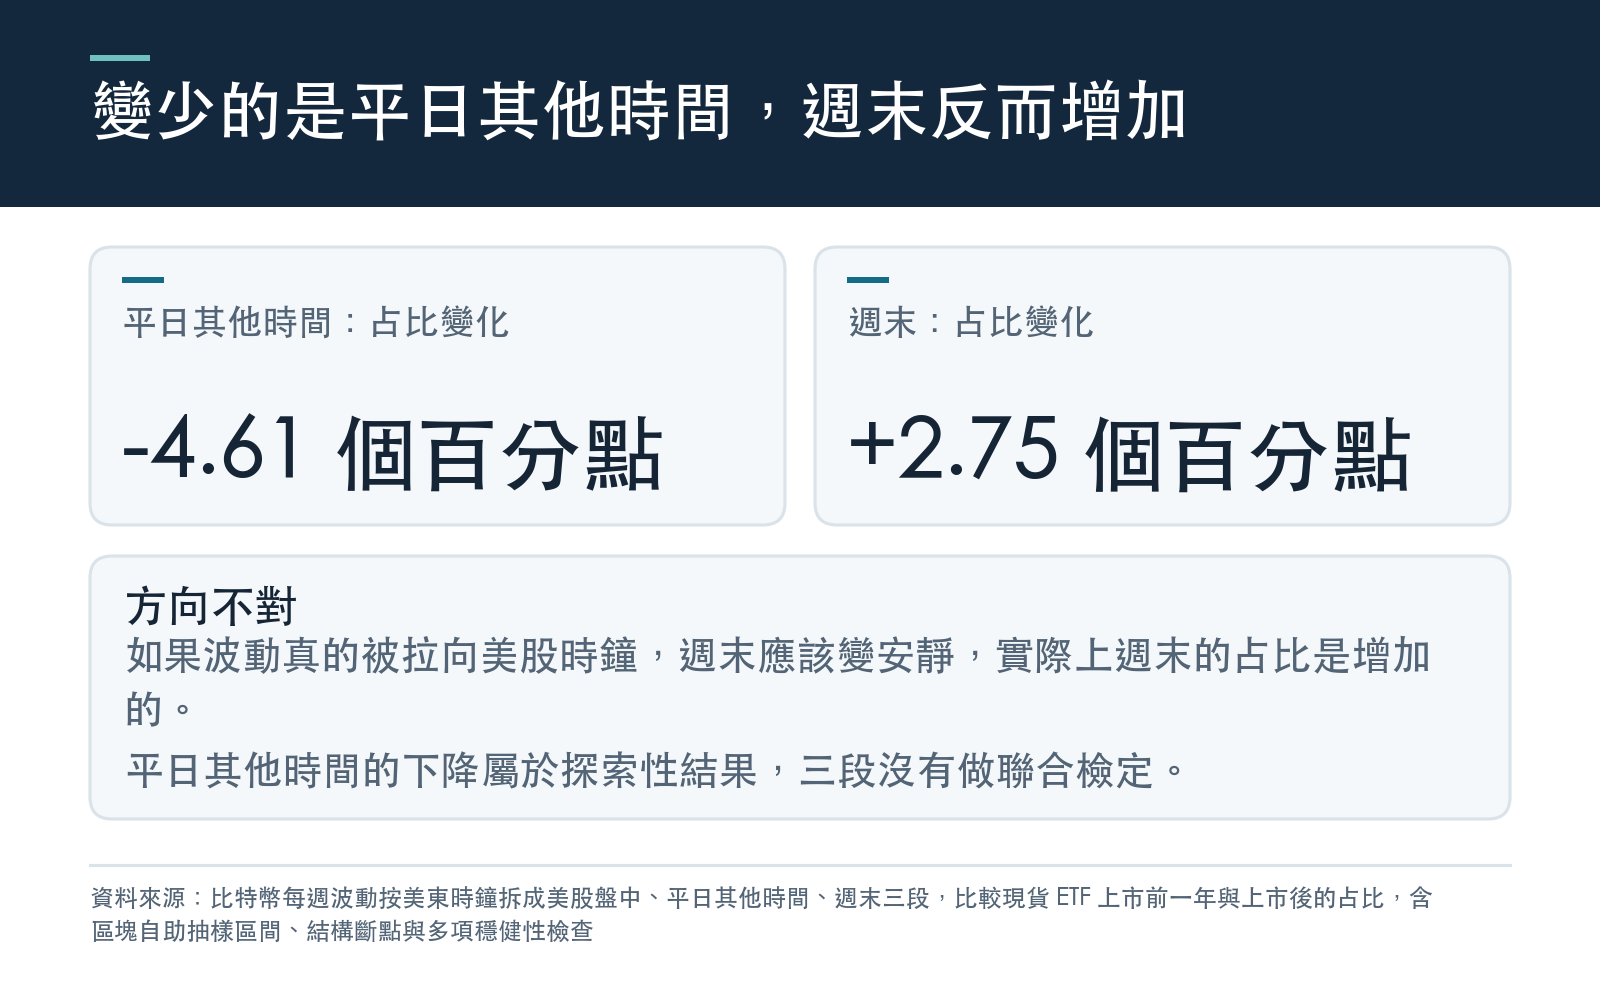
三段之中,唯一一個區間離開零的,是「平日其他時間」:從 46.3% 降到 41.7% ,少了 4.61 個百分點 ,區間從 −8.3 到 −1.1 個百分點。
三段加起來永遠是一整週,一段少了,其他段就一定多。問題是多到哪裡去。
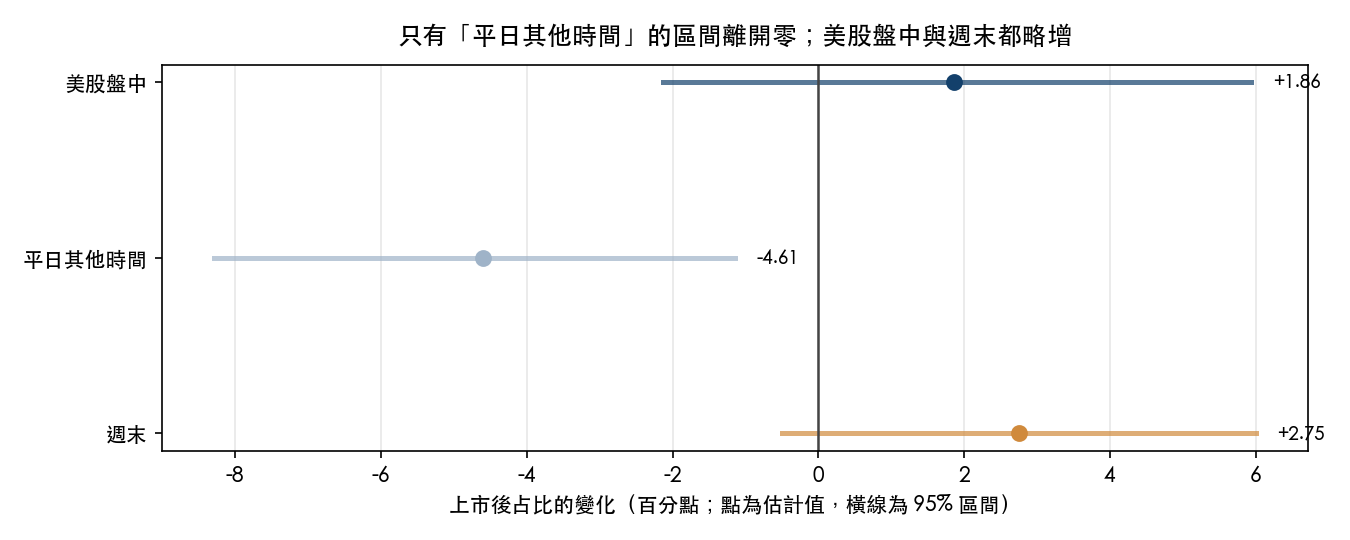
如果比特幣真的被拉向美股的時鐘,減少的份額應該流到美股盤中,週末應該變安靜。實際上, 週末的占比從 13.7% 升到 16.5% ,多了 2.75 個百分點。這個增加本身在統計上也不顯著(p 值 0.110),但方向和「跟著美股時鐘走」的說法相反。
要特別說明:平日其他時間的下降,實驗把它列為探索性結果,三段沒有做聯合檢定或多重比較校正。
為什麼有人會看到「顯著」
同一份資料,換個比法確實能得到漂亮的數字。
把上市前的比較期拉長到兩年,美股盤中的占比增加變成 3.88 個百分點,p 值 0.025,看起來顯著。問題是這兩年裡包含 2022 年,那一年是加密市場的極端行情,本身就可能把結果帶偏,不能算到 ETF 頭上。
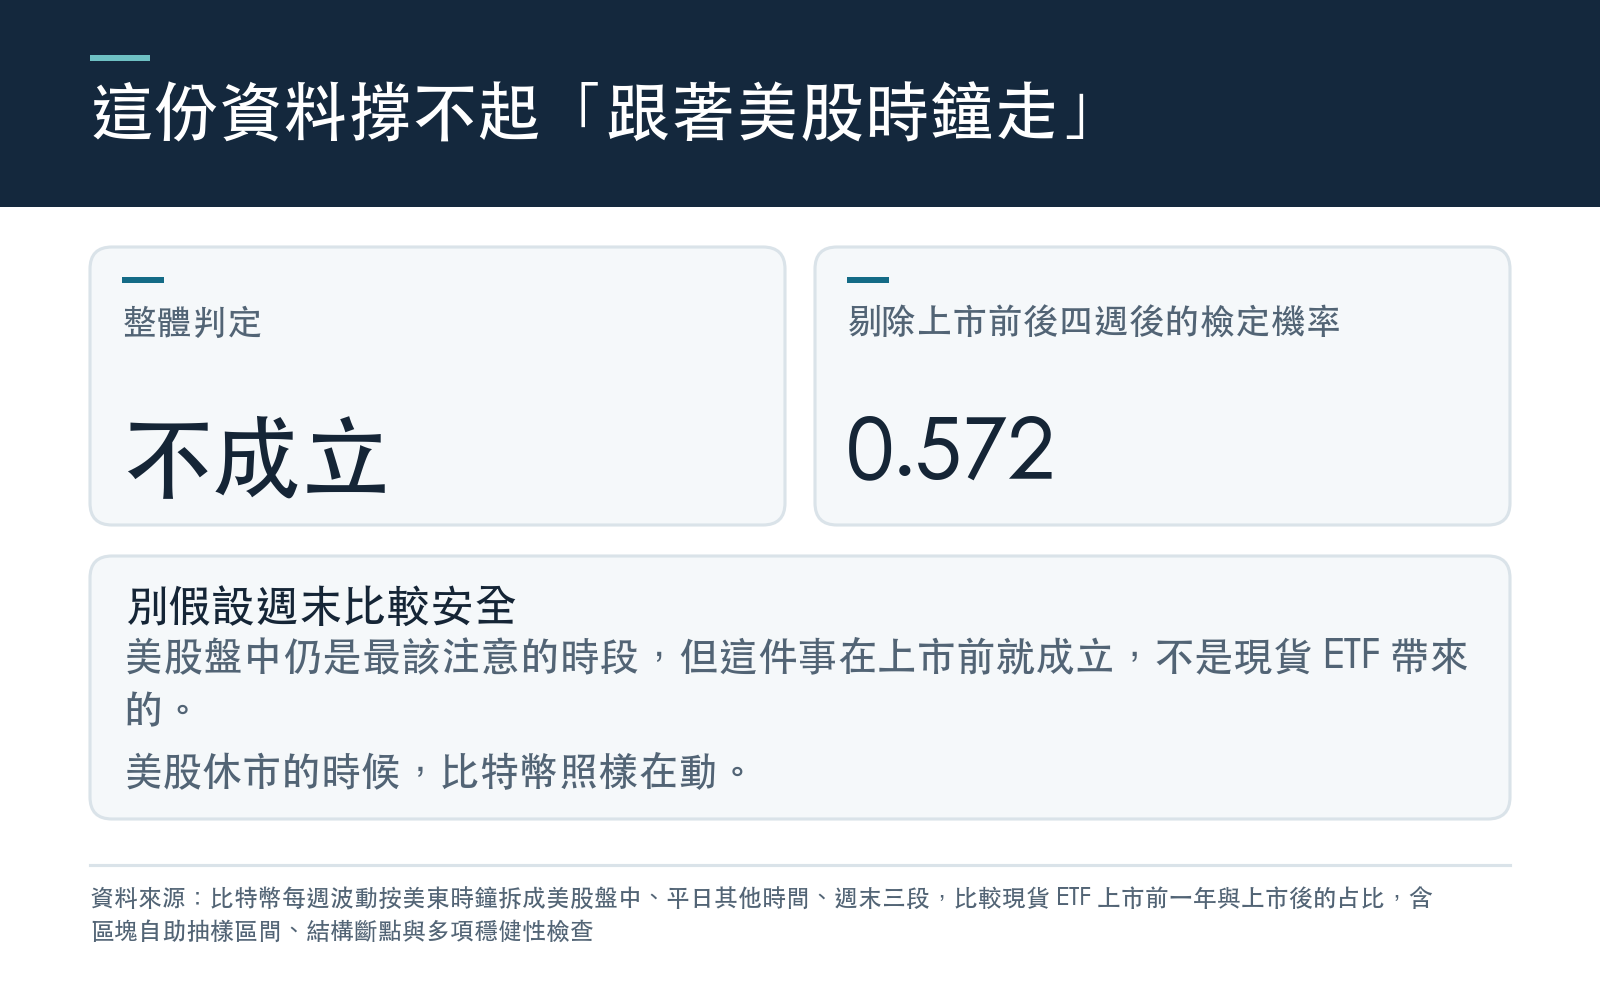
反過來,如果把上市前後各四週剔除、避開上市當下的雜訊,增加只剩 1.44 個百分點,p 值 0.572。改用適合比例資料的轉換方式重算,p 值是 0.397。
資料裡美股盤中占比最明顯的轉折點,落在 2023 年 6 月 19 日,比 ETF 上市早了 206 天。這個轉折點的統計推論依賴不少假設,只能讀它的位置,不能當成證據;但至少它沒有落在 ETF 上市前後。
實驗最後的判定是 不成立 。
三件可以帶走的事
第一,美股盤中本來就是比特幣波動最密集的時段。 這件事在 ETF 上市前就成立,不是 ETF 帶來的。如果你想挑一段時間特別注意比特幣的波動,美股盤中仍然是最該看的一段;在台灣,大約是晚上九、十點到清晨四、五點,依美國是否實施夏令時間而定。
第二,「ETF 讓比特幣跟著美股時鐘走」這句話,這份資料撐不起來。 美股盤中的占比只多了一點點,區間跨零;比較期拉長才看得到的顯著,一剔除上市前後幾週就不見了。
第三,別假設週末比較安全。 週末的占比沒有變小,點估計反而是增加的。美股休市的時候,比特幣照樣在動。
資料與方法 :Binance 的 BTCUSDT 一小時 K 線,期間 2022-01-01 至 2026-07-27(UTC),經完整週篩選後共 236 週。每小時報酬取對數收盤價差,每週各時段的波動為該時段內報酬平方和,占比為各時段波動除以全週波動。時段依每根 K 線的開盤時間換算成美東時間,夏令時間由時區資料自動處理;美股盤中定義為平日美東開盤小時九點到十五點的 K 線,是正式交易時間九點半到四點的近似,含開盤前半小時,也未剔除美國假日。主比較為上市前一年(2023-01-11 起)對上市後,使用雙樣本檢定與區塊自助抽樣 5,000 次,亂數種子 42。轉折點以結構斷點檢定搜尋,標準誤未考慮序列相依,只讀位置。「美股盤中是一週時數最少的一段」由時段定義推得,「每小時最密集」為本文以各段占比除以該段每週時數自行換算,上市前後皆成立;台灣時間換算為本文依美東與台灣的時差自行換算,不在實驗結果檔中。資料只來自單一交易所,本研究為事件前後的觀察性比較,不能對 ETF 做因果歸因。其餘數字取自實驗結果檔的具名欄位。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊