K1933:美國非農公布後,台指期夜盤的波動效果有多少延續到前 30 分鐘之後?三個 30 分鐘窗的估計、敏感度與檢定力
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
美國就業報告(非農)在美東 08:30 公布,正好落在台指期夜盤:夏令時間是台北 20:30,冬令時間是台北 21:30。若要在夜盤的日內波動模型裡替非農夜加入事件項,先要知道:公布後的波動放大有多大,以及放大在公布後多久之內還看得到。本文用描述性事件研究回答這些問題,並逐項列出同一組估計在換對照組、換取樣頻率、換取價慣例之後怎麼移動,以及這個設計在事前能鑑別多小的差距。
這不是預測訊號。研究沒有共識預期、沒有依數據好壞分組、沒有因果識別,也不看報酬方向;「效果」指公布視窗相對公布前視窗的已實現波動(RV)比值,在事件夜與對照夜之間的差。
預註冊非盲(is_blind = false):凍結前已看過預篩階段的事件夜活動量(tick 數),以及非 NFP 對照夜的 ln RV 水準與離散度。資料閘機械擷取並凍結了事件夜的 1 分鐘價格格點,作者在結果計算之前沒有檢視其內容,也沒有計算事件夜的 RV 或報酬。
結果摘要
- W0(公布後 30 分鐘) :θ0 = +1.355 ln,95% 區間 [+1.174, +1.529],換成倍數是 ×3.88([×3.24, ×4.61])。依預註冊規則(區間下界大於 0)判為 CONFIRMED,七項預註冊敏感度都沒有被標為不穩健。
- W1、W2 :W1(公布後 30 至 60 分鐘)θ1 = +0.300 [+0.136, +0.466],W2(60 至 90 分鐘)θ2 = +0.174 [+0.006, +0.343]。θ0 − θ1 = +1.055 [+0.900, +1.207];θ1 − θ2 = +0.127 [-0.001, +0.256],區間含 0,這組資料分不出 W1 與 W2 的效果大小,也不代表兩者相同。
- 換設定之後 :主設計與 S1 至 S5、S8 的 θ0 落在 +1.327 至 +1.493。W1 的區間下界只有在 S4(5 分鐘報酬)低於 0;W2 的區間下界在 S1 至 S5 這五種預先列出的換法下都低於 0。這兩窗在換法下的數字是描述性延伸,預註冊只拿敏感度判斷 W0。
- 夏冬差 :Δ0 = -0.044 [-0.406, +0.326]。設計矩陣算出的規劃 MDE 是 0.684 ln,高於事前門檻 0.30,標籤是描述性:此設計無法鑑別小於 MDE 的夏冬差,區間含 0 不代表無差異。
- W2 與美股開盤重疊 :W2 是美東 09:30 到 10:00,也就是美股現貨開盤後的 30 分鐘。θ2 因此是非農日對非農以外的星期五、在美股開盤時鐘上的差,不是公布衝擊本身的純衰減。
設計
樣本。 美國非農公布日 2017-06-02 至 2026-09-04,官方發布日曆共 111 次,其中 99 個夜盤可用(夏令 63、冬令 36)。12 個夜盤因視窗內沒有台指期成交而排除,本文沒有逐一核對休市公告。非星期五的非農有 6 次,主設計納入。對照是同一美東時鐘(08:30)、NYSE 開市、沒有非農的星期五,可用 334 夜(夏令 226、冬令 108),共涵蓋 112 個美國日曆月。
價格與 RV。 價格取自視窗內成交量最大的到期月份(排除價差單),以公布時刻為 0,在 -30 至 +90 分鐘之間建 121 個 1 分鐘格點,格點價取時間戳不晚於該分鐘的最後成交價。視窗 RV 是窗內 30 個 1 分鐘對數報酬的平方和。結果變數 R_k = ln RV(W_k) − ln RV(W_pre),W_pre 是公布前 30 分鐘窗。
估計量。 θ_{g,k} 是 regime g(夏令 EDT、冬令 EST)內事件夜 R_k 的平均減對照夜 R_k 的平均。合併效果 θ_k 以各 regime 的可用事件數占比加權(夏令 0.636、冬令 0.364);夏冬差 Δ_k = θ_{EST,k} − θ_{EDT,k}。推論用以美國日曆月為群集的 bootstrap,整月的事件夜與對照夜一起重抽,B = 10,000、seed 42,取百分位 95% 區間;重抽中出現空格而被捨棄的次數是 0。
倍數。 倍數 = exp(θ_k),是「事件夜的窗對公布前窗的 RV 比值」對「對照夜的同一比值」的幾何均數倍數。它不是「公布後 RV 變成公布前的 3.88 倍」;事件夜自己的比值見下面的格平均。
三個窗的估計
| 視窗(美東) | 合併 θ_k [95% 區間] | 倍數 | 夏令 EDT | 冬令 EST | 夏冬差 Δ_k [95% 區間] |
|---|---|---|---|---|---|
| W0(08:30–09:00) | +1.355 [+1.174, +1.529] | ×3.88 | +1.371 | +1.327 | -0.044 [-0.406, +0.326] |
| W1(09:00–09:30) | +0.300 [+0.136, +0.466] | ×1.35 | +0.308 | +0.287 | -0.021 [-0.364, +0.317] |
| W2(09:30–10:00) | +0.174 [+0.006, +0.343] | ×1.19 | +0.143 | +0.227 | +0.084 [-0.260, +0.437] |
各 regime 的區間:W0 夏令 [+1.130, +1.603]、冬令 [+1.051, +1.603];W1 夏令 [+0.087, +0.528]、冬令 [+0.023, +0.541];W2 夏令 [-0.079, +0.362]、冬令 [-0.034, +0.494]。W2 在夏令與冬令各自的區間都含 0。
| 對比 | 估計(ln) | 95% 區間 |
|---|---|---|
| θ0 − θ1 | +1.055 | [+0.900, +1.207] |
| θ1 − θ2 | +0.127 | [-0.001, +0.256] |
| θ0 − θ2 | +1.182 | [+1.008, +1.344] |
θ0 − θ2 的區間不含 0,但這項對比在事前被標為描述性(見檢定力段落),本文不對它寫判決詞。
W2 為什麼不能讀成衰減。 美股現貨在美東 09:30 開盤。主對照夜在 W2 的 R 格平均已經是夏令 +1.512、冬令 +1.633,遠高於同一批對照夜在 W0 的 +0.307 與 +0.423;事件夜在 W2 是夏令 +1.655、冬令 +1.861。事件減對照的差扣掉了這個共同的開盤效果,但 θ2 與 θ0 − θ2 因此是「非農日對非農以外的星期五,在美股開盤時鐘上的差」,本研究沒有能把開盤效果與公布衝擊的消退分開的設計。依預註冊的取價慣例,09:30:00 當秒的成交進入 W1 的末端報酬;這條規則對事件夜與對照夜相同,本研究沒有量化它對 θ1、θ2 的影響。
敏感度:W0 穩定,後兩窗隨設定移動
預註冊列了七項敏感度(S1 至 S7),只用來判斷 W0 的結果是否穩健:S1 至 S5 的點估計與主設計反號或區間含 0、S6 的任一點估計反號、S7 任一 regime 的中位數差反號,都會標為不穩健。七項都沒有被標記。S1 至 S5 與事後加上的 S8 也輸出 W1、W2 的估計,下表一併列出;W1、W2 這部分是描述性延伸,不入判決。
| 設定 | 內容 | θ0 [95% 區間] | θ1 [95% 區間] | θ2 [95% 區間] |
|---|---|---|---|---|
| 主設計 | 非 NFP 星期五當對照,1 分鐘報酬 | +1.355 [+1.174, +1.529] | +0.300 [+0.136, +0.466] | +0.174 [+0.006, +0.343] |
| S1 | NYSE 開市的非 NFP 平日當對照(2,082 夜) | +1.390 [+1.232, +1.547] | +0.349 [+0.201, +0.495] | +0.082 [-0.065, +0.223] |
| S2 | 只用星期二與星期三當對照(907 夜) | +1.449 [+1.286, +1.614] | +0.369 [+0.219, +0.518] | +0.101 [-0.049, +0.243] |
| S3 | 排除非星期五的非農(事件 93 夜) | +1.356 [+1.168, +1.538] | +0.310 [+0.138, +0.484] | +0.158 [-0.016, +0.329] |
| S4 | 5 分鐘報酬算 RV(每窗 6 個報酬) | +1.493 [+1.211, +1.768] | +0.064 [-0.197, +0.341] | +0.037 [-0.239, +0.313] |
| S5 | 同月、同 regime 的非 NFP 星期五當對照(配到對照的事件 87 夜) | +1.327 [+1.133, +1.516] | +0.287 [+0.097, +0.482] | +0.120 [-0.069, +0.310] |
| S8(事後,非預註冊) | 格點價改取嚴格早於該分鐘的最後成交價 | +1.420 [+1.260, +1.579] | +0.424 [+0.271, +0.579] | +0.229 [+0.075, +0.380] |
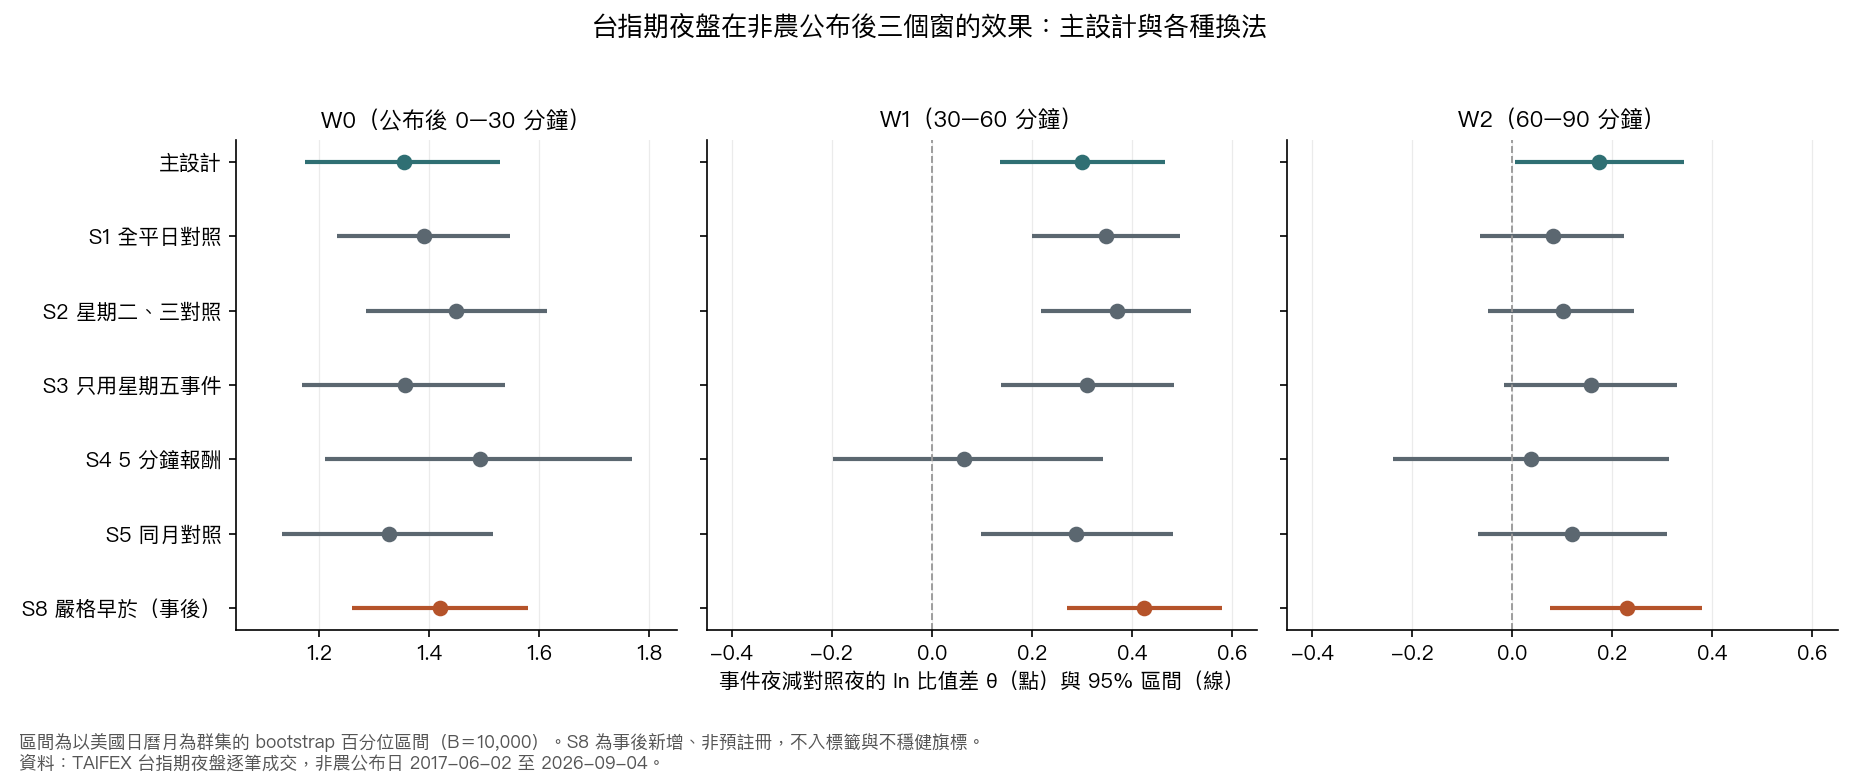
S6 與 S7 只針對 W0。S6 輪流排除 10 個日曆年,θ0 的點估計落在 +1.317 至 +1.417;S7 是各 regime 內的 Wilcoxon 秩和比較,本文只看它的 R0 中位數差,夏令 +1.479、冬令 +1.427。
- W0 在主設計、S1 至 S5 與 S8 的估計都落在 +1.327 至 +1.493,區間下界最低是 +1.133(S5)。
- W1 在 S4 縮到 +0.064 [-0.197, +0.341],是唯一下界低於 0 的換法;同一個 S4 的 θ0 是這些估計裡最大的 +1.493。5 分鐘取樣每窗只剩 6 個報酬,區間較寬,本研究沒有分解 S4 與主設計差異的來源。
- W2 在 S1 至 S5 的區間下界都低於 0,只有主設計與 S8 的下界高於 0;主設計的 W2 下界是 +0.006,離 0 很近。
S8:公布瞬間的成交歸屬。 S8 是結果計算之後才加上的事後分析,非預註冊,不入標籤與不穩健旗標。預註冊的格點價慣例(時間戳不晚於該分鐘)與半開視窗不一致:恰在 08:30:00 當秒的成交會進入公布前窗的末端報酬,公布瞬間的反應因此被算進分母。99 個事件夜裡有 50 夜在那秒有成交,主對照星期五是 334 夜中的 137 夜。S8 改取嚴格早於該分鐘的最後成交價,θ0 比主設計大 +0.064,表示預註冊慣例讓主結果偏向 0;S8 的夏冬差 Δ0 = -0.203 [-0.544, +0.142],區間仍含 0。主結果與各標籤維持預註冊慣例,不因 S8 較大而升級。
檢定力:哪些對比能下判斷
在資料閘之後、事件結果之前,預註冊以實際使用夜的設計矩陣算出各對比的最小可偵測效果(MDE,雙尾 5%、功效 80%):σ 取自主對照夜在各 regime 的 R 樣本共變異,事件夜的 σ 事前設為對照的 1.25 倍,另報 1.0 倍與 1.5 倍。標籤依規劃 MDE(1.25 倍)與事前門檻定死。
| 對比 | MDE(σ 倍數 1.0) | MDE(1.25,主) | MDE(1.5) | 門檻 | 標籤 | 實現 MDE |
|---|---|---|---|---|---|---|
| θ0(T1) | 0.270 | 0.323 | 0.378 | 0.40 | 確認性 | 0.253 |
| 夏冬差 Δ0(T3) | 0.573 | 0.684 | 0.800 | 0.30 | 描述性 | 0.523 |
| 衰減對比 θ0 − θ2 | 0.267 | 0.320 | 0.374 | 0.30 | 描述性 | 0.240 |
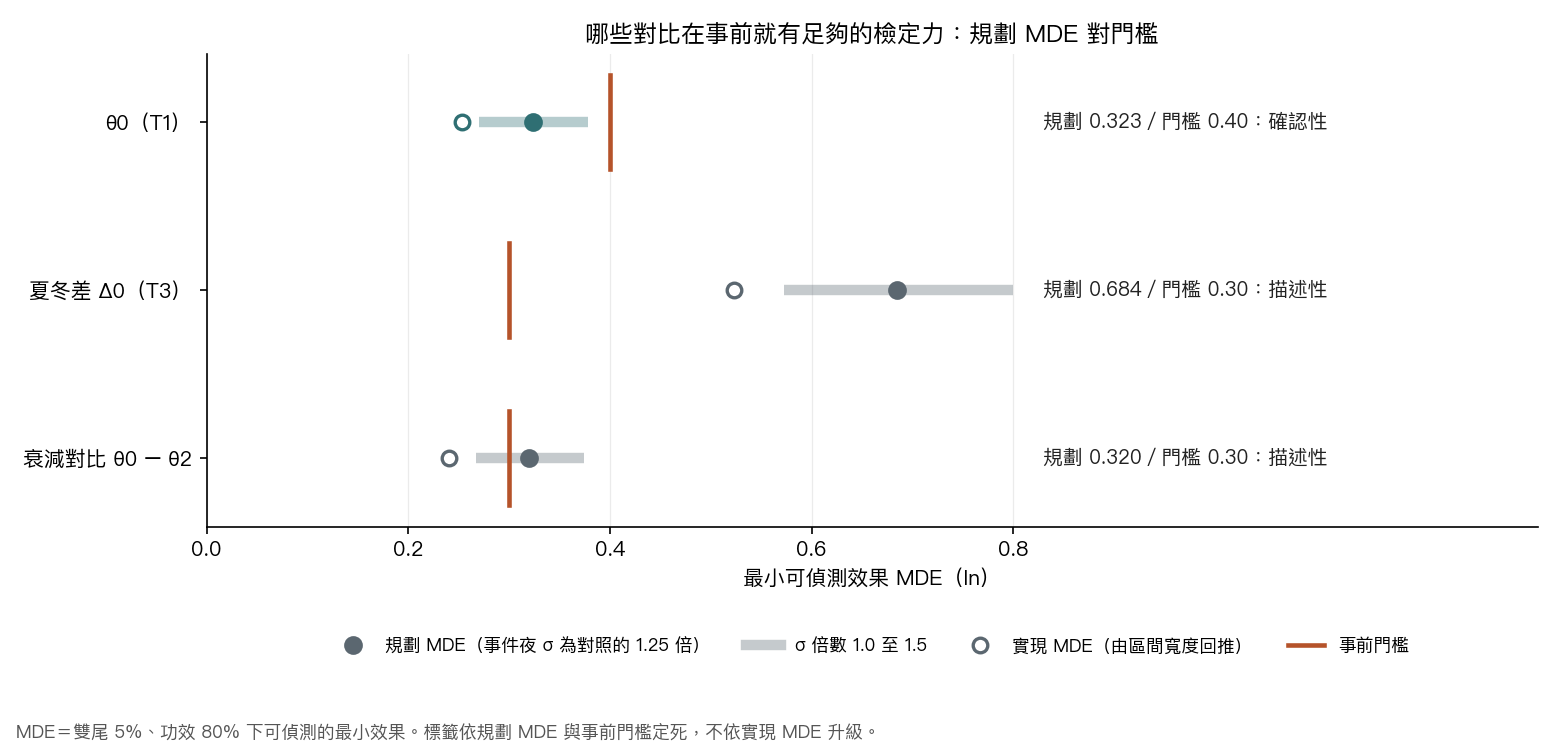
θ0 的規劃 MDE 0.323 不高於門檻 0.40,標籤為確認性,可以使用判決詞;夏冬差的 0.684 與衰減對比的 0.320 都高於門檻 0.30,標籤為描述性,只報點估計與區間。
最右欄的實現 MDE 由 bootstrap 區間寬度回推:寬度除以 2 × 1.96 得標準誤,再乘 1.96 + 0.8416。衰減對比的實現 MDE 0.240 低於門檻,但預註冊規定標籤不依事後的實現值升級,所以它仍是描述性;夏冬差的實現 MDE 0.523 仍高於門檻,依 80% 功效、雙尾 5% 的標準,這個設計對小於約 0.52 ln 的夏冬差鑑別力不足。
主對照星期五的月內組內相關(以 R0 計)估計為 0.000,程式把負的估計截為 0,設計效應 1.00;群集 bootstrap 仍以月為群集。
與文獻的位置
Andersen、Bollerslev、Diebold 與 Vega(2003,AER)用高頻資料量測總經公布前後的價格反應,本研究借用其中「同一時鐘的對照視窗」的做法;同一組作者 2007 年在 JIE 的研究,把就業報告的反應擴到股票、債券與外匯。Ederington 與 Lee(1993,JF)研究公布後的波動在日內怎麼消退,本研究的三個 30 分鐘窗是這個問題的粗版本。Bollerslev、Cai 與 Song(2000,JEF)處理日內週期性與公布效果,本研究以同一美東時鐘的非 NFP 星期五控制日內週期。偏離之處:資產換成台指期夜盤,波動以視窗 RV 量測,也沒有共識預期,所以結果不能和文獻裡依 surprise 分組估出的反應係數直接比較。文獻的數值結論沒有被拿來當先驗或門檻。
限制
- 對照組的污染偏向 0。 部分對照星期五在 08:30 也有其他公布(CPI、PPI、零售銷售等),會墊高對照、縮小事件與對照之差;沒有可靠的逐日公布清單,所以沒有剔除。
- 分母。 公布前 30 分鐘窗的 RV 本身可能受公布前的預期與持倉影響,公布前較平靜時,R_k 與 θ_k 會被放大;本研究沒有分解這部分。
- 取樣頻率。 1 分鐘報酬可能含微結構噪音;S4 的 5 分鐘版本見上表。
- 範圍。 只涵蓋台指期夜盤、2017-06 之後的樣本;沒有 surprise 分組、跳躍檢定、報酬方向或跨資產比較。
- 非盲。 預註冊非盲的範圍見文首;引用本研究的結論時應帶上這個限定。
資料與方法
- 資料:臺灣期貨交易所(TAIFEX)台指期(TX)夜盤逐筆成交;非農公布日取自官方發布日曆(FRED release dates),不用日曆規則推算。
- 設計:描述性事件研究,預註冊一個確認性假說(W0 的合併效果),其餘為附區間的描述性估計;預註冊非盲。
- 期間:2017-06-02 至 2026-09-04;實驗編號 K1933。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊