K1987:前一個美股交易日的 SPY 漲跌,能預測日經 225 ETF 的開盤到收盤方向嗎?預註冊的樣本外檢定,和一個與直覺相反的符號
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1987:前一個美股交易日的 SPY 漲跌,能預測日經 225 ETF 的開盤到收盤方向嗎?預註冊的樣本外檢定,和一個與直覺相反的符號
美股在東京開盤之前就已收盤。前一個美股交易日的收盤,落在東京時間凌晨 2 點到 6 點之間,東京證券交易所的開盤在 9 點。這個時間順序讓「美股對日股的預測力」有兩種差很多的讀法。若被預測的是日股前一個收盤到當日收盤的報酬,這段報酬包含了收盤到開盤的跳空,而跳空在開盤之前就已經發生,開盤時下單的人賺不到。若被預測的是開盤到收盤的方向,那才是開盤時下單能交易的目標。這篇文章報告的 K1987 檢驗的是後一種。
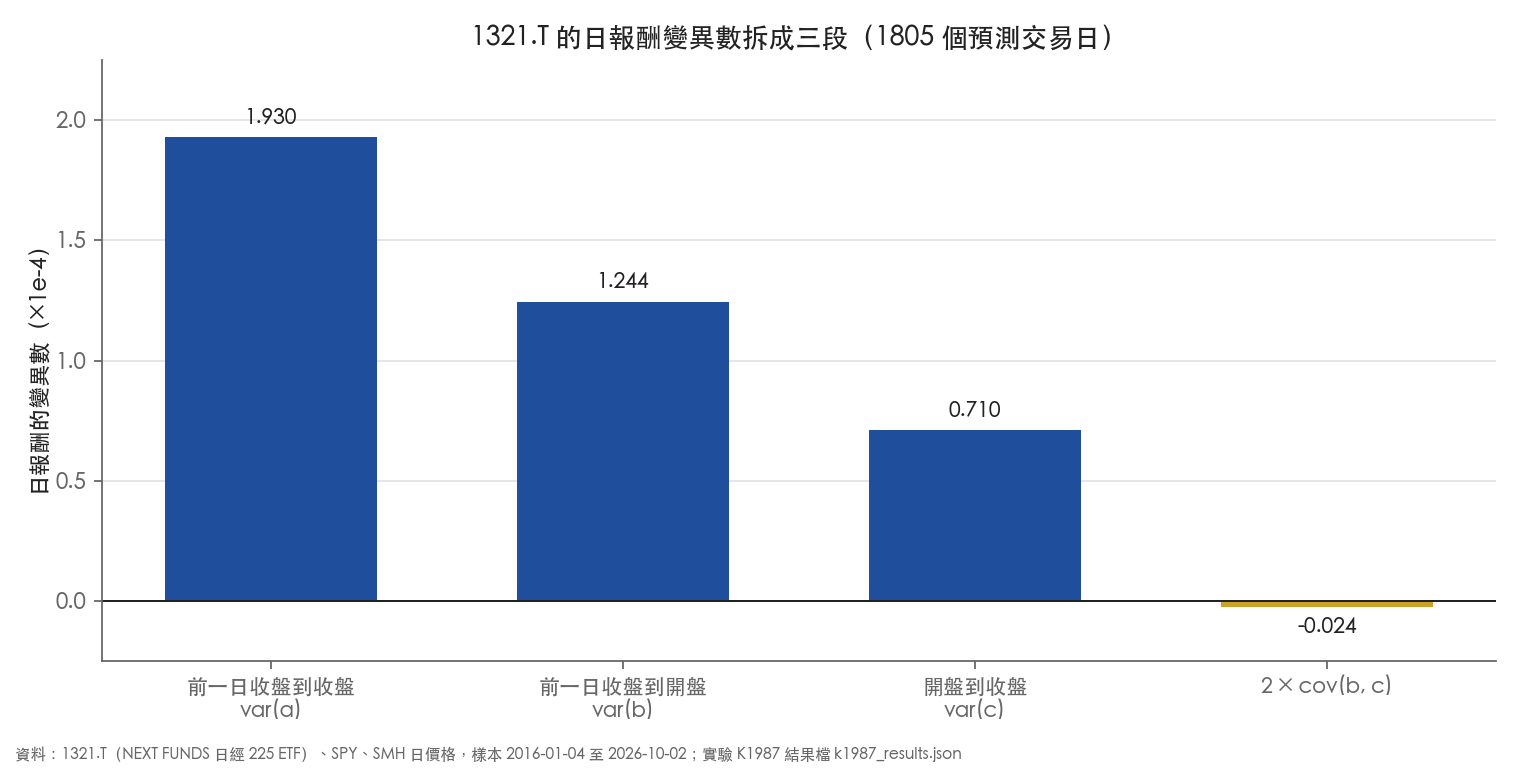
檢驗的標的是 1321.T(NEXT FUNDS 日經 225 ETF),目標是東京交易日 D 的收盤價是否高於開盤價。把這檔 ETF 的日報酬拆成三段,在預測交易日上,前一日收盤到開盤的變異數是 1.2436e-04,開盤到收盤的變異數是 7.1044e-05;可被開盤後交易的那一段,變異數比跳空那一段小。
設計:一份預註冊的樣本外檢定
資料來自三組日價格。1321.T 的 Open 與 Close 取自 yfinance 的原始價格(自動調整關閉),目標變數是 y(D) = 1 當 Close(D) 大於 Open(D),等於時記為 0。SPY 與 SMH 取調整後收盤價的簡單報酬,是資料取得當時的快照價格。樣本期間是 2016-01-04 至 2026-10-02,東京樣本日 2613 個。
時序規則是這樣:b(D) 是日期早於 D 的最近一個紐約交易日,特徵 s_spy 是 b(D) 的 SPY 報酬 × 100,s_smh 同理。D 當日的訊號日期早於 D,等價於 signal.shift(1)。兩種情況下 D 不進樣本:b(D) 早於前一個東京交易日,表示報價陳舊,共 88 個;b(D) 的 SPY 或 SMH 報酬缺值,共 2 個(2016-01-04 與 2016-01-05)。保留 2523 個交易日,最早的保留日是 2016-01-06。
預測模型是三個 logit:Mc 只含截距,M0 加入 s_spy,M1 再加入 s_smh。每個日曆月的月初,模型用日期早於該月的全部樣本(擴張視窗)重新估計,再預測該月每一個交易日;第一次預測前有 706 個訓練交易日,預測交易日從 2019-01-01 起共 1817 個,共 94 次月度估計。
兩個預註冊假設是 H_A:M0 比 Mc 多帶有預測資訊;H_B:M1 比 M0 多帶有預測資訊。檢定用 Clark–West(2007)對 Brier 損失做巢狀模型比較,預測期為一步,採預設頻寬,單尾 p 值,再對 H_A 與 H_B 做 Holm 校正,水準 0.05。一個比較要算成立,除了 Holm 校正後 p 小於 0.05,還要較大的模型同時有較低的平均 Brier 損失與較低的平均 log loss(C2 條件)。決策規則由兩個標籤決定:H_A 不成立輸出 NO_LISTING;H_A 成立而 H_B 不成立輸出 LIST_SPY_RULE;兩者都成立輸出 LIST_SPY_SMH_RULE。未拒絕只表示這份樣本與這個檢定沒有偵測到效果,不是沒有效果的證據。
預先登記的預期,以及非盲的聲明
預註冊在看到結果前,白紙黑字寫下預期是 NO_LISTING,也就是 H_A 不成立。理由有兩個。美股收盤早於東京開盤,開盤價可能已經吸收了美股的資訊;預註冊文件也引用 Lin、Engle 與 Ito(1994)與 Becker、Finnerty 與 Gupta(1990)作為先驗,前者的概述是外國日間報酬與本國的隔夜報酬有關,與本國日間報酬無關,後者的概述是以美股訊號交易的利潤在扣除成本後消失。預註冊同時寫明:如果 H_A 成立,這個預期就是錯的,報告要直說,不重新詮釋。對 s_spy 係數的正負號與成本表,預註冊沒有登記任何預期。
這份預註冊是非盲的(is_blind = false)。作者在寫這份文件之前,已經寫過並跑過另一個研究:特徵、時序規則、三個模型、檢定、校正與標籤都相同,但目標是日經 225 指數前一日收盤到當日收盤的方向,作者也看過它的結果,包括 SPY 符號規則的命中率。所以「同一組特徵在另一個目標上有預測資訊」這件事,作者在設計時已經知道。預註冊另外逐項列出凍結前看過的其他材料。凍結之前,作者沒有計算過這檔 ETF 的任何報酬,也沒有比較過它的開盤與收盤;看過的相關輸出只有資料檢查的計數與日期、成交額分位數、少數日期的原始成交量,以及分割紀錄附近價格與成交量的數量級比值。作者也看過日經 225 指數在那個研究的預測交易日上的變異數拆解(前一日收盤到收盤、前一日收盤到開盤、開盤到收盤與共變異項),所以跳空占去變異數很大一部分,設計時就已知道。因此,這檔 ETF 的開盤到收盤方向在凍結前沒有被觀察過,但設計不是盲的,讀者應按非盲預註冊的標準解讀。
結果一:H_A 成立,H_B 不成立
H_A(Mc → M0):Clark–West t = 3.738,HAC 落後 13,n = 1817,單尾 p = 9.262e-05,Holm 校正後 p = 1.852e-04。平均 Brier 損失下降 0.00244,平均 log loss 下降 0.00490,兩者都為正,C2 條件成立(結果檔欄位 c2 = true)。預註冊標籤 A_CONFIRMED = true。
H_B(M0 → M1):t = -0.959,HAC 落後 13,n = 1817,單尾 p = 0.831,Holm 校正後 p = 0.831。平均 Brier 損失的改善是 -0.000268,平均 log loss 的改善是 -0.000541,兩者都是負的,C2 條件不成立(c2 = false),B_CONFIRMED = false。這份樣本與這個檢定沒有偵測到 SMH 在 SPY 之外的資訊,這不是 SMH 沒有資訊的證據。
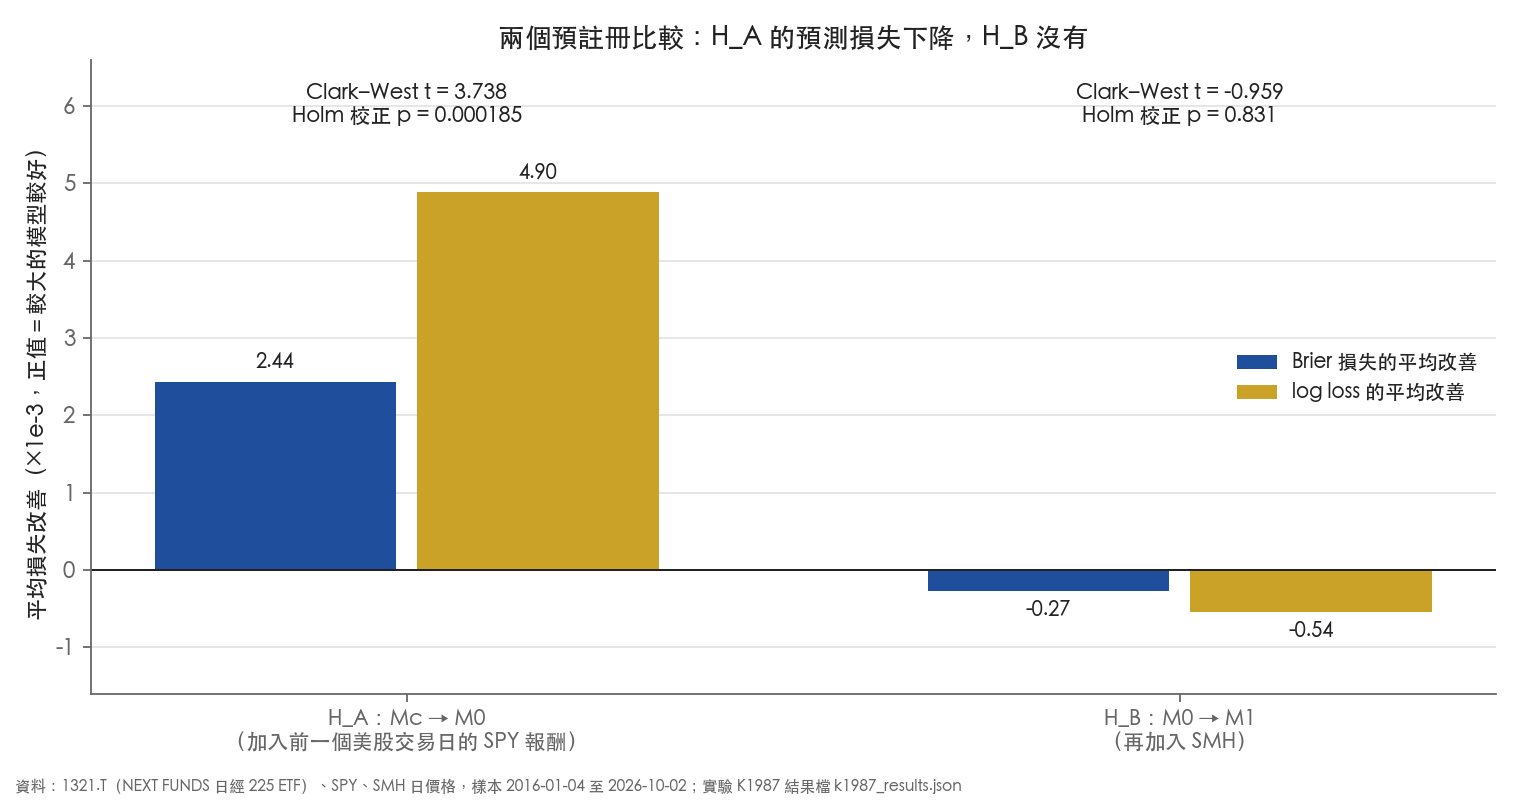
依預註冊的決策規則,輸出標籤是 LIST_SPY_RULE。預先登記的預期是 NO_LISTING,結果推翻了這個預期。H_A 是關於預測資訊的陳述,不是關於交易規則是否獲利的陳述;成本表在下面,只有描述,沒有檢定決定。
三個模型的描述性損失與命中率(預測交易日共 1817 個):
| 模型 | 平均 Brier 損失 | 平均 log loss | 命中率 |
|---|---|---|---|
| Mc(只含截距) | 0.2502 | 0.6936 | 0.5025 |
| M0(加 s_spy) | 0.2478 | 0.6887 | 0.5416 |
| M1(加 s_spy 與 s_smh) | 0.2481 | 0.6892 | 0.5283 |
結果二:SPY 的係數是負的
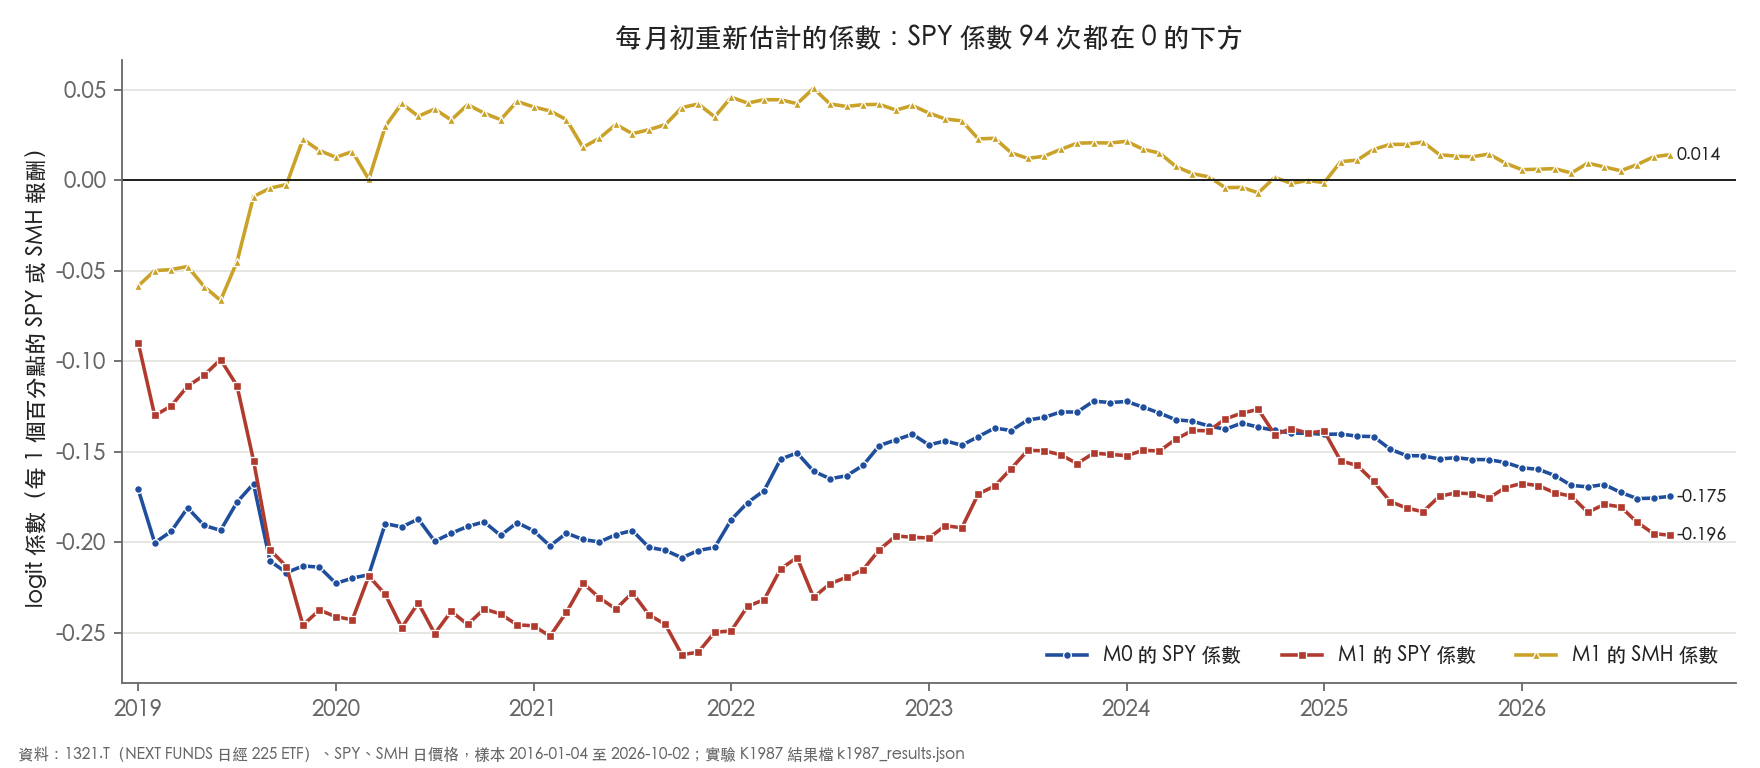
M0 中 s_spy 的 logit 係數,在 94 次月度估計裡 94 次為負、0 次為正,中位數 -0.1640,範圍從 -0.2226 到 -0.1220。意思是:前一個美股交易日的 SPY 報酬越高,M0 給出的「該 ETF 當日收盤高於開盤」的機率越低。這個方向和直覺相反,也和照 SPY 報酬符號猜方向的規則相反。預註冊沒有登記對這個符號的預期,也沒有針對它設定假設,所以它是描述性結果,不是確認性結論。
另一個口徑要分開讀:M1 中 s_spy 的係數同樣是 94 次為負(中位數 -0.1832);M1 中 s_smh 的係數有 78 次為正、16 次為負,中位數 0.0171,符號並不穩定。M0 與 M1 是兩個不同的模型,它們的 s_spy 係數不能互相替代。
以 SPY 報酬的符號當作 y 的預測,命中率是 0.4458,低於 0.5;預測交易日裡 y = 1 的占比是 0.4975。
描述:成本表與變異數拆解
成本表把預測換成四條假想的交易規則,每個預測交易日的平均損益(基點)如下,往返成本取預註冊的網格。這張表只有描述,沒有檢定決定。
| 規則 | 0 bp | 5 bp | 10 bp | 20 bp | 40 bp |
|---|---|---|---|---|---|
| 照美股方向做多空 | -6.59 | -11.59 | -16.58 | -26.57 | -46.55 |
| 只做多(前一個美股交易日上漲才做多) | -2.70 | -5.47 | -8.24 | -13.78 | -24.87 |
| M0 預測規則(預測上漲做多、預測下跌放空) | 3.64 | -1.36 | -6.36 | -16.36 | -36.36 |
| 每個交易日都做多 | 1.28 | -3.72 | -8.72 | -18.72 | -38.72 |
M0 預測規則在零成本下每個預測交易日平均 3.64 bp(t_all = 1.937,沒有對應的檢定決定),往返成本 5 bp 時變成 -1.36 bp。四條規則在 5 bp 以上的每一格平均損益都是負的。照美股方向做多空這條規則,零成本就是 -6.59 bp(t_all = -3.366),與 s_spy 係數為負的方向一致。成本網格不含放空的借券費、稅與下單對價格的衝擊,放空 1321.T 也需要信用帳戶。
回到前面的設計問題:這檔 ETF 的日報酬變異數,前一日收盤到收盤是 1.9299e-04,前一日收盤到開盤是 1.2436e-04,開盤到收盤是 7.1044e-05,兩段的共變異項 2 cov(b, c) 是 -2.4137e-06。這是 1817 個預測交易日中 1805 個的描述性拆解,與標籤無關;另外 4 個因前一個樣本日不是前一個交易所交易日、8 個因當日有配息而不計入。開盤後可交易的那一段,變異數小於前一日收盤到開盤的跳空那一段。這個拆解只是描述,沒有被檢定,也不屬於任何預註冊假設。
結論的邊界
- 範圍:結果只適用於釘住檔內的 1321.T、SPY 與 SMH,以及上面的樣本日。美股價格是資料取得當時的調整後快照,所以這是 pseudo 樣本外,不是即時預測。
- 開盤價:日 K 資料看不出開盤價怎麼形成。本研究假設 Open 欄位是東京證券交易所集合競價(板寄せ)決定的開盤價,這個假設沒有被驗證。
- 資料檢查:第一版資料檢查沒有通過,原因是成交量為 0 的 bar(日本的國定假日)占比超過預註冊的門檻。第二版修訂了評估範圍與區間終點、保留第一版的門檻後通過;第一版的結果檔原樣保留。區間終點 2026-10-02 是在看到 1321.T 的分割紀錄之後才設定的。
- 樣本日曆:日曆由日經 225 指數的本地價格快取,依機械規則(開高低收相同或成交量為 0 的日期排除)產生。這條規則排除了少數東京證券交易所的正常交易日,排除與該 ETF 的報酬及方向無關,但日曆因此不是交易所的官方日曆。
- H_A 是預測資訊的陳述,不是交易規則獲利的陳述;預註冊的標籤 LIST_SPY_RULE 是決策規則的輸出,本文沒有據此採取任何動作。
- 非盲:作者先前看過另一個目標上的相同設計的結果,見上文。
一句話結論
在 1817 個預測交易日上,前一個美股交易日的 SPY 報酬對該 ETF 當日開盤到收盤的方向帶有樣本外預測資訊(Holm 校正後 p = 1.852e-04),推翻了預註冊預期的 NO_LISTING;SMH 沒有被偵測到額外資訊。M0 中 s_spy 的係數在 94 次月度估計裡 94 次為負,這是描述性結果,預註冊沒有對它登記預期。把預測變成每日交易規則,往返成本 5 bp 就讓 M0 規則的平均損益變成負值。
文獻 (作者姓氏、題名、期刊、卷期、年份與頁碼,預註冊記載已於 2026-10-15 對 Crossref 核對):Clark and West (2007), Journal of Econometrics 138(1), 291–311, doi:10.1016/j.jeconom.2006.05.023;Lin, Engle and Ito (1994), Review of Financial Studies 7(3), 507–538, doi:10.1093/rfs/7.3.507;Becker, Finnerty and Gupta (1990), Journal of Finance 45(4), 1297–1306, doi:10.1111/j.1540-6261.1990.tb02438.x;Hamao, Masulis and Ng (1990), Review of Financial Studies 3(2), 281–307, doi:10.1093/rfs/3.2.281;Lou, Polk and Skouras (2019), Journal of Financial Economics 134(1), 192–213, doi:10.1016/j.jfineco.2019.03.011。
資料來源 :1321.T(NEXT FUNDS 日經 225 ETF)、SPY、SMH 日價格,樣本 2016-01-04 至 2026-10-02;實驗 K1987,結果檔 experiments/k1987/k1987_results.json;全文的統計數字皆對應結果檔的具名欄位,時間點與設計細節取自預註冊文件。結果檔經執行後覆核,結論為 PASS,blocking 缺陷 0。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊