K1462:SPY 的 HAR-Parkinson 波動預測加入前一日隔夜跳空與三種月度景氣狀態,2,586 個樣本外日沒有一個規格顯著勝過基準,NFCI 狀態版顯著較差
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1462:SPY 的 HAR-Parkinson 波動預測加入前一日隔夜跳空與三種月度景氣狀態,2,586 個樣本外日沒有一個規格顯著勝過基準,NFCI 狀態版顯著較差
本文是同一實驗一般讀者版〈隔夜跳空加上景氣指標,能讓 SPY 的波動預測更準嗎?〉(mile_63d7fceb)的研究版。一般版只講結論方向;本文補上設計矩陣與資訊集、全樣本 HAC 係數、bootstrap 區間、DM 落後期梯度,以及結果標籤的判定規則。
問題
一個以 HAR 預測 SPY 日波動的使用者,要不要多維護兩條資料:前一交易日的隔夜跳空,以及月度總經狀態?文獻的動機有兩條。其一,跳躍成分對未來波動的預測力與連續成分不同(Barndorff-Nielsen & Shephard 2004;Andersen, Bollerslev & Diebold 2007)。其二,景氣狀態可能改變跳躍的持續性(Hamilton 1989 的狀態轉換思路)。本實驗問的是日頻、可觀測代理變數下的版本: 月度景氣門檻狀態會不會改變隔夜跳空在 HAR 中的增量預測力?
設計
- 資料 :SPY 日 OHLC(
experiments/k1206/data/SPY.csv),CFNAI、NFCI、INDPRO 月度序列(experiments/k1117b/data/)。有效樣本 2006-02-03 至 2026-04-16,5,081 列。 - 目標 :t 日 Parkinson 變異數,只由 t 日最高價與最低價計算,只作標籤與評分。
- HAR :log Parkinson 對前一日、前五日平均、前二十二日平均三個落後項迴歸(Corsi 2009);三個平均都在 Parkinson 序列先落後一期後才滾動計算,最晚到 t-1 收盤。
- 跳空代理 :log(一加上一百萬倍的隔夜報酬平方),隔夜報酬取 t-1 日開盤對 t-2 日收盤。t 日當天的開盤跳空只留作診斷,不進設計矩陣。
- 景氣狀態 (三個規格各自獨立):CFNAI 小於零、NFCI 大於零、INDPRO 成長率小於零,記為一,否則為零。每個月度值須同時滿足月底快照日與推定發布日都不晚於前一個 SPY 交易日,才准使用;缺值不轉成零狀態。
- 狀態規格 :HAR+跳空+狀態+跳空×狀態交互項。
- 樣本外 :2016-01-04 至 2026-04-16,2,586 個預測原點。滾動訓練視窗 1000 日,每 63 日重估;訓練標籤最晚到原點前一日。
- 評分與推論 :QLIKE(實際值除以預測值的方向,數字越低越好)。DM 檢定用 canonical
dm_test,落後期 14;額外以 iid bootstrap(seed 42)給平均差區間。五個模型彼此巢狀,所以 DM 與 bootstrap 都只當診斷,不作正式勝負判定;實驗沒有實作巢狀模型的 recursive bootstrap。
主結果:樣本外 QLIKE
| 模型 | QLIKE(越低越好) |
|---|---|
| HAR | 0.52411 |
| HAR+跳空 | 0.52339 |
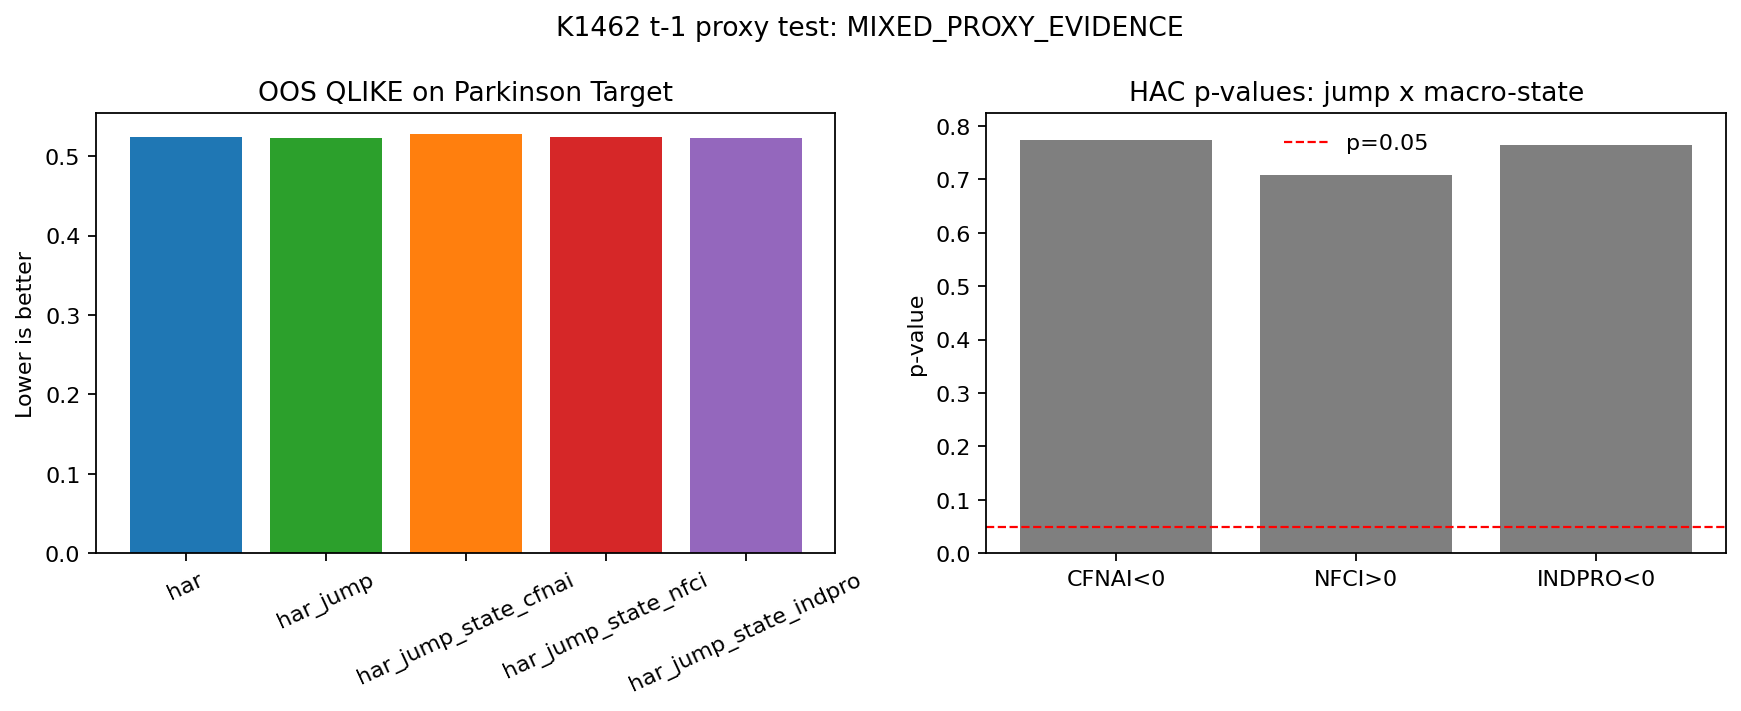
| +CFNAI 狀態 | 0.52760 |
| +NFCI 狀態 | 0.52455 |
| +INDPRO 狀態 | 0.52287 |
五個數字的最大差距在千分位。下表兩組統計量的方向相反,請逐欄讀:DM t 是「前者損失減後者損失」,bootstrap 平均差是「後者損失減前者損失」。
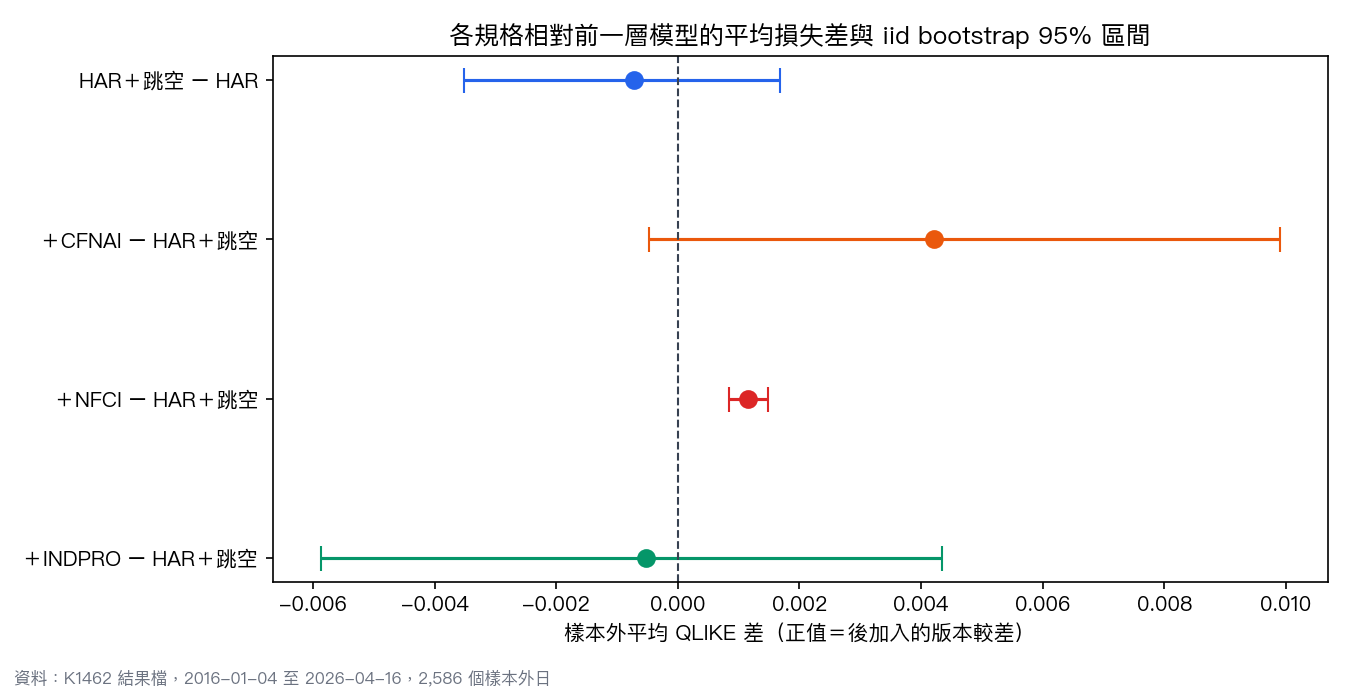
| 比較(前者 對 後者) | DM t(前者 − 後者) | DM 雙尾 p | bootstrap 平均差(後者 − 前者) | 百分之九十五區間 |
|---|---|---|---|---|
| HAR 對 HAR+跳空 | 0.4918 | 0.6229 | -0.00072 | [-0.00352, 0.00169] |
| HAR+跳空 對 +CFNAI | -1.3357 | 0.1817 | 0.00421 | [-0.00048, 0.00989] |
| HAR+跳空 對 +NFCI | -5.4946 | 4.30e-08 | 0.00116 | [0.00085, 0.00149] |
| HAR+跳空 對 +INDPRO | 0.1546 | 0.8772 | -0.00052 | [-0.00587, 0.00435] |
- 跳空的增量 :HAR+跳空的平均損失比 HAR 低,但 DM p 為 0.6229,bootstrap 區間跨零。
- NFCI 狀態 :唯一通過 Harvey 門檻(|t| 大於三)的比較,方向是加入 NFCI 狀態後預測變差;bootstrap 區間也整段在零的同一側。
- CFNAI 與 INDPRO 狀態 :兩者的區間都跨零。INDPRO 版的平均損失是五個模型中最低,但 DM p 為 0.8772,與 HAR+跳空無法區分。
DM 落後期梯度
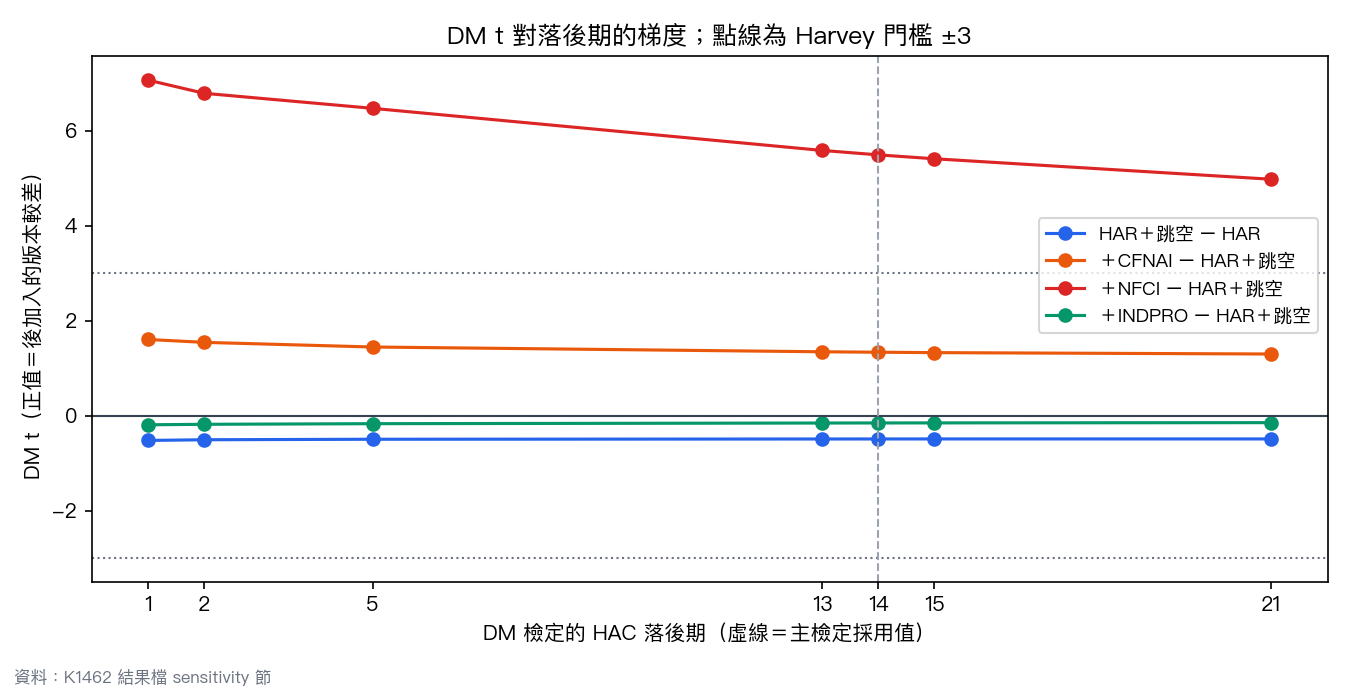
DM 的 HAC 落後期在一、二、五、十三、十四、十五、二十一之間掃過,四組比較的符號與 Harvey 分類都沒有翻轉:
- HAR 對 HAR+跳空:p 值由 0.6010(落後一期)到 0.6232(落後二十一期)。
- HAR+跳空 對 +NFCI:t 值由 -7.0704(落後一期)到 -4.9807(落後二十一期),全程超過 Harvey 門檻。
- HAR+跳空 對 +CFNAI:t 值由 -1.6048(落後一期)到 -1.2982(落後二十一期),全程未達門檻。
全樣本 HAC 迴歸(關聯描述,非事前證據)
把 5,081 列全部放進同一條迴歸,HAC 落後五期:
| 規格 | 跳空係數 | 跳空 p | 狀態 p | 交互項 p | R² |
|---|---|---|---|---|---|
| CFNAI | 0.00972 | 0.4464 | 0.6610 | 0.7734 | 0.5434 |
| NFCI | 0.01167 | 0.2213 | 0.0380 | 0.7075 | 0.5449 |
| INDPRO | 0.01026 | 0.3451 | 0.9417 | 0.7634 | 0.5433 |
- HAR 三個落後項主導解釋力:CFNAI 規格中前一日、前五日、前二十二日的係數為 0.2581、0.3644、0.2811。
- 跳空主效果在三個規格都不顯著;交互項 p 值全在 0.7 以上。HAC 落後期由一調到二十一,交互項 p 值最低是 NFCI 規格落後一期的 0.6872,最高是 CFNAI 規格落後二十一期的 0.7929。
- 唯一低於百分之五的是 NFCI 狀態本身(係數 0.1582,p 0.0380)。同一個狀態放進樣本外,損失反而顯著上升。樣本內的水準效果沒有轉成樣本外的預測增益,一個可能的原因是滾動視窗內的狀態分布不穩定;本實驗沒有檢驗這個解讀。
結果標籤的判定
標籤由程式事先寫定的兩個條件導出:三個交互項 p 值都不低於百分之五,且三個狀態版的樣本外平均 QLIKE 都不低於 HAR+跳空。兩條同時成立才標為「狀態未吸收任何跳空資訊」的虛無結果。第一條成立;第二條有一格不成立,INDPRO 版 0.52287 略低於 HAR+跳空的 0.52339。因此標籤為 MIXED_PROXY_EVIDENCE。它表示規則的兩個條件沒有同時成立,不是正面發現:INDPRO 那一格的差距在 DM 與 bootstrap 下都與零無法區分。
對使用者的意義
在這個代理設計下,維護前一交易日隔夜跳空與月度景氣狀態兩條資料,沒有換到可辨識的日波動預測改善;NFCI 門檻狀態還會讓預測變差。沒有拒絕虛無假設不等於兩個模型等價,所以這個結果不排除日內跳躍分解或即時 vintage 資料下的效果,只說明以日頻代理變數加月度門檻的低成本做法,不值得放進生產用的 HAR。
限制
- 不是正式的 HAR-CJ:沒有長期日內 RV 與 bipower 跳躍分解,跳空是日頻代理變數。
- 狀態是可觀測的月度門檻,不是潛在 Markov 狀態。
- 總經值是事後修訂值加推定發布日,屬 final-vintage pseudo-OOS,不是即時 vintage,也不是官方歷史發布日曆。NFCI 公開前的歷史值是回溯編製。
- 只有 SPY 一檔、QLIKE 一種損失、單一訓練視窗設定。
- 全樣本 HAC 迴歸是關聯描述;iid bootstrap 不處理時間相依,只作描述性附表。
資料與復現
experiments/k1462_har_jump_macro_regime_proxy/:主程式 k1462.py,結果 k1462_results.json,reproduce_spec.json,前視檢查的合成對抗測試 test_k1462_timing.py,審查裁決 review_verdict.json(PASS,2026-10-19)。重跑收據為逐位元相同(pass_exact)。
參考文獻:Andersen, Bollerslev & Diebold (2007), Review of Economics and Statistics 89;Barndorff-Nielsen & Shephard (2004), Journal of Financial Econometrics 2;Corsi (2009), Journal of Financial Econometrics 7;Diebold & Mariano (1995), Journal of Business & Economic Statistics 13;Hamilton (1989), Econometrica 57;Harvey, Liu & Zhu (2016), Review of Financial Studies 29;Parkinson (1980), Journal of Business 53;Patton (2011), Journal of Econometrics 160。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊