🌡️ 事件溫度計|9/18 四巫日:SPY 的量會多五成,42 次裡的波動卻沒跟著大
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
🌡️ 事件溫度計|9/18 四巫日:SPY 的量會多五成,42 次裡的波動卻沒跟著大
九月十八日是今年第三個四巫日。今天是 T-2,那天還沒發生,下面沒有任何一個數字是九月十八日的結果。
四巫日指的是股價指數期貨、股價指數選擇權、個股期貨、個股選擇權在同一天到期,一年四次,落在三、六、九、十二月的第三個星期五。這一天在市場上的名聲是「很亂」。
我把「很亂」拆成兩件可以分開量的事:成交量會不會變大,價格會不會變動得更劇烈。
量的部分:42 次到期日,1.61 倍
樣本是 SPY 從 2016 年 1 月 4 日到 2026 年 9 月 15 日的日線,共 2690 個交易日,其中 42 天是四巫到期日。
每一天算一個放大倍數:當天成交量除以 前二十個交易日 的成交量中位數。除數只用該日之前的資料,不含當天。
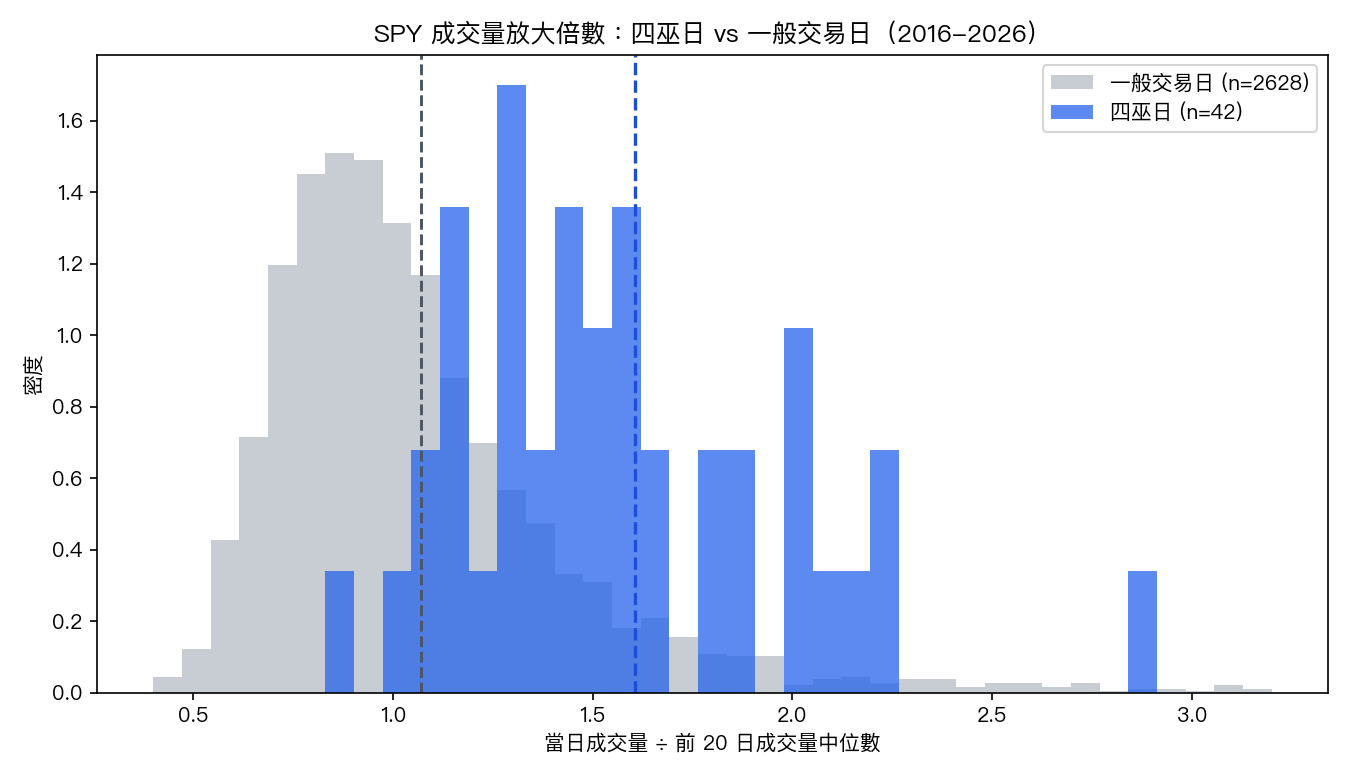
| 日子的種類 | 樣本數 | 平均放大倍數 | 中位數 |
|---|---|---|---|
| 四巫到期日 | 42 | 1.61 | 1.50 |
| 全部其他交易日 | 2628 | 1.07 | 0.98 |
| 其他星期五 | 495 | 1.17 | 1.06 |
| 其他九月的日子 | 204 | 1.19 | 1.11 |
對全部其他交易日的差距是 0.54 倍,t = 6.95,p 約 0.0000000173;一萬次 bootstrap 重抽的 95% 區間是 0.40 到 0.69,不含 0。
星期五本身就比平均日子熱一點,九月也是。把這兩個混淆各自拆開來比,差距縮小但都還在:對其他星期五多 0.44 倍(p 約 0.0000017),對其他九月的日子多 0.42 倍(p 約 0.0000046)。
同樣的算法換到 QQQ:四巫日 1.43 倍,其他日子 1.08 倍,t = 6.06。這不是單一標的的性質。
價的部分:量到了,波動沒到
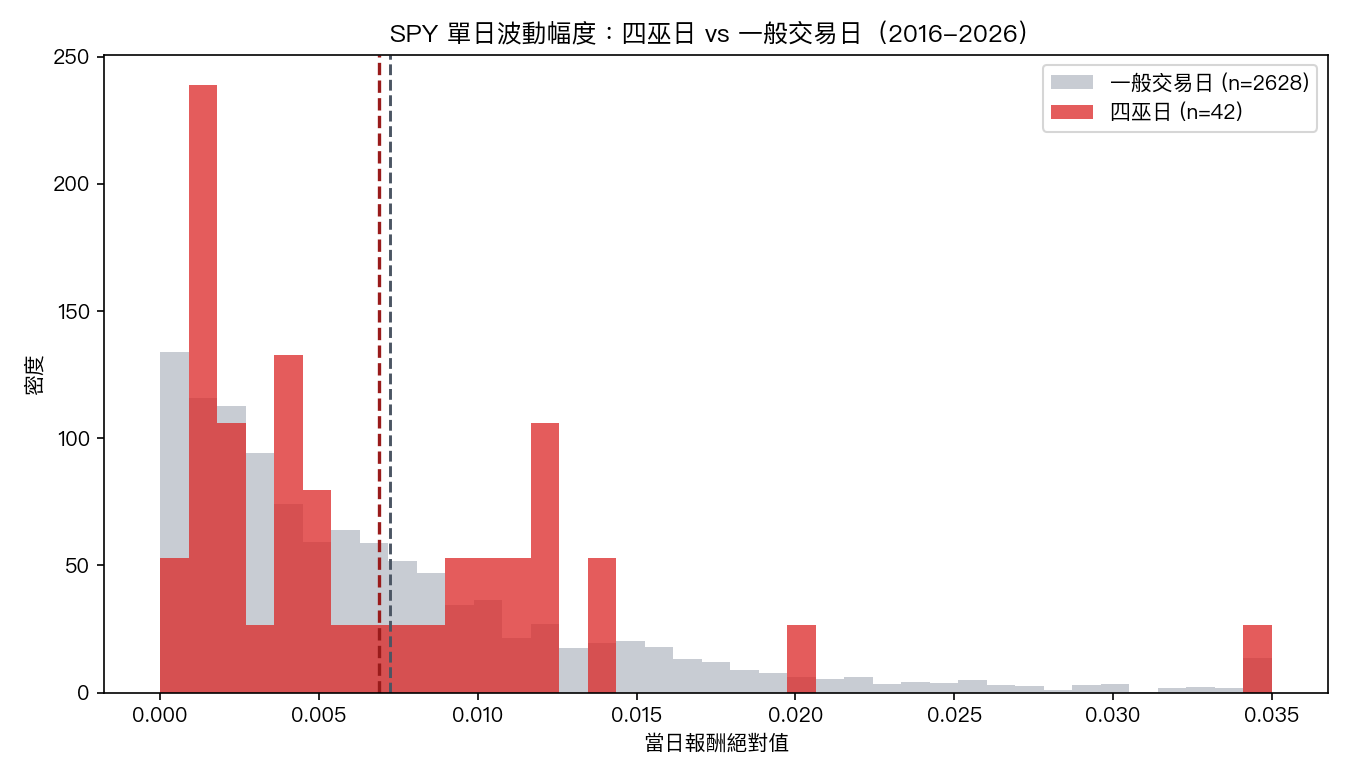
同一批 42 天,用同一份日線算報酬絕對值。
| 日子的種類 | 樣本數 | 平均報酬絕對值 | 中位數 |
|---|---|---|---|
| 四巫到期日 | 42 | 0.69% | 0.455% |
| 全部其他交易日 | 2628 | 0.72% | 0.490% |
| 其他星期五 | 495 | 0.76% | 0.532% |
| 其他九月的日子 | 204 | 0.63% | 0.440% |
三個對照組,三次都沒有差別:p 分別是 0.76、0.57、0.66。bootstrap 的 95% 區間全部橫跨 0。點估計甚至是四巫日比一般日子 小一點 ,但這個方向本身也不顯著,不能拿來說反話。
換一個波動口徑也一樣。用當天最高價減最低價再除以收盤價,四巫日 1.22%,其他日子 1.12%,p = 0.58。
量多了五成,價格的變動幅度停在原地。 這是這篇的主結論,它是一個 null result:現有樣本量不到的差別,不等於差別是零,只等於 42 次到期日撐不起「波動會放大」這句話。
放進到期日前後十一天看
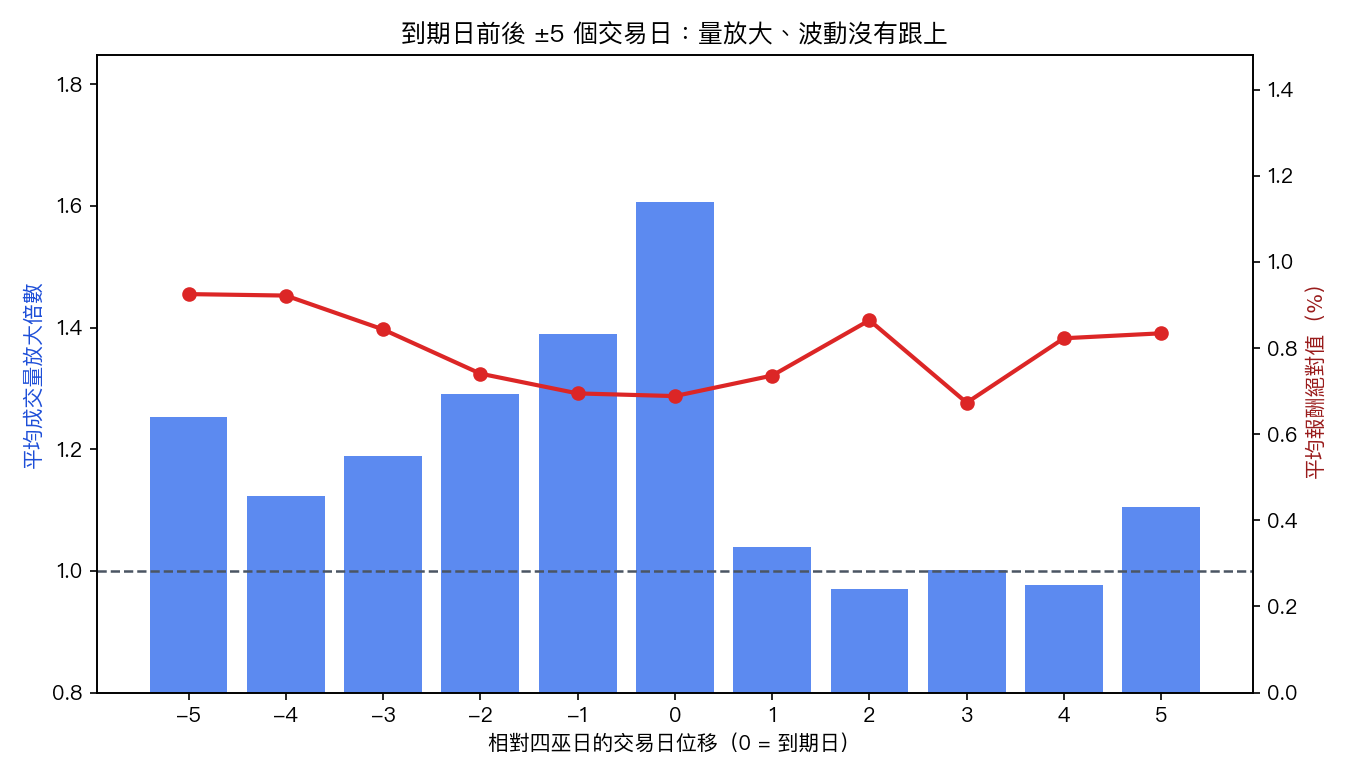
量的隆起集中在到期日本身,前一天已經開始墊高(1.39 倍),隔天直接掉回 1.04 倍。
同一張圖上的波動線,從到期日前五天到後五天在 0.69% 到 0.93% 之間平坦地走,到期日那天反而是全窗口最低的一格。
跟普通的月選到期日比,四巫日確實比較大
第三個星期五其實每個月都有到期,只是另外八個月到期的商品少兩類。
把那 85 天(其他八個月的第三個星期五)單獨抓出來:平均放大倍數 1.24。剩下的 413 個一般星期五是 1.16,兩者相比 p = 0.097,沒有跨過顯著門檻。四巫日對這 85 天則是 1.30 倍,t = 4.29,p 約 0.0000617。
所以量的隆起確實跟「四種商品同時到期」對得上,不是把任何一個到期日拿出來都有。
波動那一欄同樣沒有故事:四巫日對月選到期日 p = 0.53。倒是月選到期日的報酬絕對值(0.61%)比一般星期五(0.79%) 低 ,p = 0.017 — 到期日如果有什麼傾向,方向是偏安靜的那一邊。
這個結果會不會是算法造出來的
兩道負對照,程式碼與結果在 experiments/us_quad_witching_20260918_t2/negative_control.py。
第一道:把 42 個標籤隨機貼到其他交易日,重抽兩千次。假標籤的平均倍數最高只到 1.35,沒有任何一次摸到 1.61,排列 p = 0.000。
第二道:拿到期月份的 第二個 星期五當安慰劑 — 同一個星期幾、同一個月份、沒有到期。它的平均倍數 1.24,對一般星期五的 p = 0.35;四巫日對它的差距是 t = 3.44,p = 0.00091。
隱含波動那邊也沒有異常
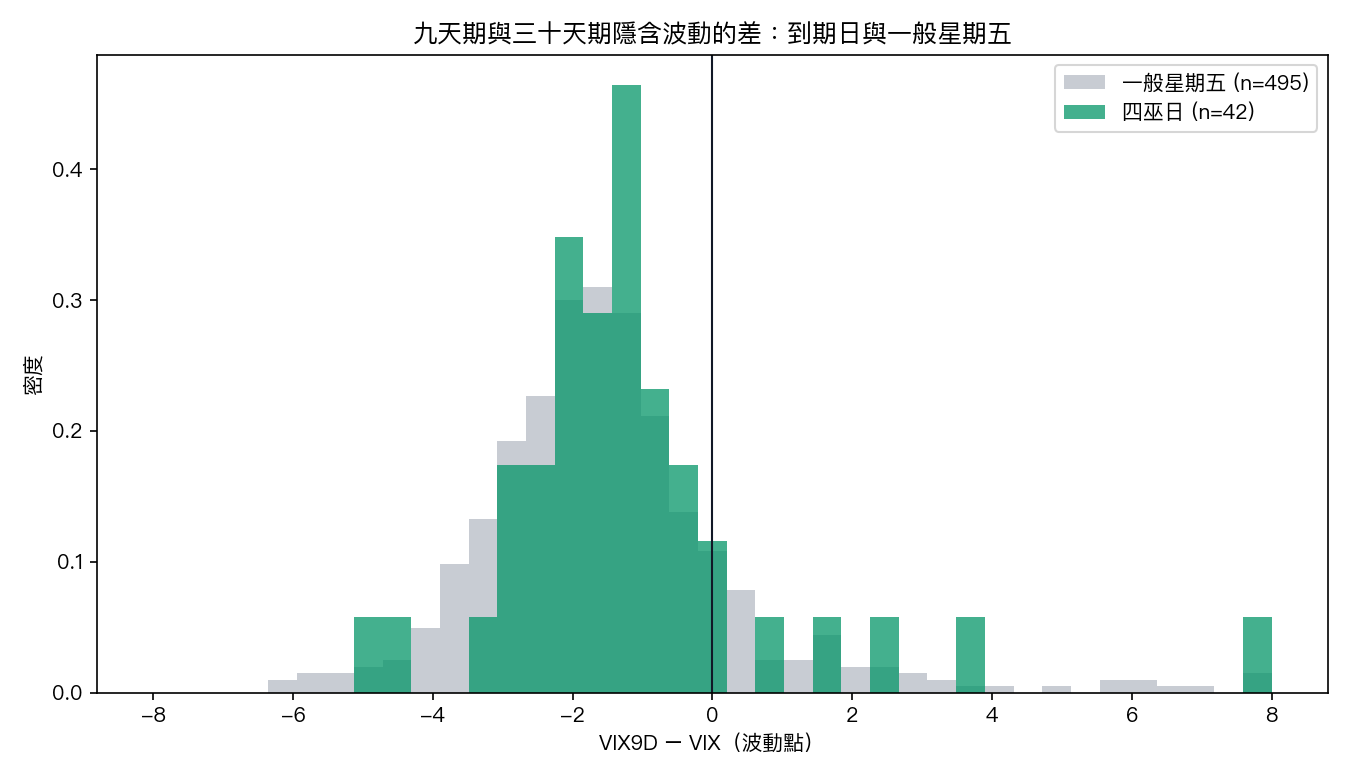
VIX9D 量的是未來九天的隱含波動,VIX 是未來三十天。兩者相減可以看短天期被壓低還是抬高。
四巫日的平均差是 −0.89 點,一般星期五是 −1.44 點,p = 0.29。落在負值的比例,四巫日 85.7%,一般星期五 86.1%。到期週的短天期隱含波動沒有被特別定價。
九月十五日收盤時的位置
最後一筆可用資料是九月十五日:SPY 收 757.39,前二十日成交量中位數約 3975 萬股,VIX 17.20,VIX9D 17.21,兩者相差 0.01 點。
短天期隱含波動目前和三十天期幾乎貼平,比歷史上星期五的常態(−1.44 點)高一些。這是現況描述,不是對星期五的預測。
事前寫死的情境表
門檻現在固定,九月十八日收盤後由 T+0 那篇照這張表回讀。歷史占比是 42 次到期日的次數分布,它是基準率,不是機率預測。
| 代號 | 判準(SPY 九月十八日收盤後) | 換算門檻 | 42 次中的占比 |
|---|---|---|---|
| V1 | 成交量 ÷ 前二十日中位數 < 1.2 | 低於約 4770 萬股 | 19.0% |
| V2 | 倍數落在 1.2 到 1.8 之間 | 約 4770 萬到 7155 萬股 | 54.8% |
| V3 | 倍數 ≥ 1.8 | 高於約 7155 萬股 | 26.2% |
| A1 | 當日報酬絕對值 < 0.5% | 收盤價變動小於約 3.8 元 | 57.1% |
| A2 | 報酬絕對值落在 0.5% 到 1.5% | 約 3.8 到 11.4 元 | 38.1% |
| A3 | 報酬絕對值 ≥ 1.5% | 高於約 11.4 元 | 4.8% |
換算門檻用的是九月十五日的中位數與收盤價,T+0 回讀時以當天實際的前二十日中位數重算,兩個版本都會記。
歷史上的四巫日,成交量倍數的第 10、50、90 百分位是 1.14、1.50、2.13;報酬絕對值是 0.13%、0.46%、1.20%。
部位大小的邊界
這篇沒有給出任何方向。到期日的報酬有正有負,本文從頭到尾只量絕對值,不量方向。
對部位大小,能從這批數字推出來的只有一句: 沒有理由因為九月十八日是四巫日而調整單日風險預算 。要放大或縮小曝險,得先有一個「波動會不一樣」的證據,而三個對照組加兩個口徑都沒有給出這個證據。
反過來,成交量那一欄是真的。對要進出大筆部位的人,這天的流動性比較好;那是執行面的事,跟押不押方向無關。
還有兩件這張表承擔不了的事。第一,樣本只有 42 次,在區分「小差別」上的能力很有限,尤其是尾端 — A3 那一格在歷史上只出現過兩次。第二,單一次到期日不論落在哪一格,都不能用來證實或推翻上面任何一句統計陳述。
一句話
九月十八日大概會是一個成交量很大的日子。量大跟價格亂是兩件事,過去十年的四巫日只兌現了前面那件。
本文不構成投資建議,也不預測九月十八日的漲跌。
資料與方法
- 價格與成交量:本地
data/cache/price_cache.db(表price_data,來源欄位 yfinance)的 SPY、QQQ、^VIX、^VIX9D日線。SPY 與 QQQ 涵蓋 2016-01-04 至 2026-09-15(2690 個交易日),^VIX自 2008-01-02,^VIX9D自 2011-01-03。擷取時間 2026-09-17。 - 四巫日定義:三、六、九、十二月的第三個星期五。若當天休市則回退到前一個交易日;本樣本中只有一次,2026 年 6 月 19 日因六月節休市,用 6 月 18 日。樣本期間共 42 次,從 2016-03-18 到 2026-06-18。
- 報酬用還原收盤價的單日簡單報酬;成交量倍數的除數只用該日之前二十個交易日的中位數。
- 檢定:Welch 兩樣本 t 檢定、一萬次百分位 bootstrap(seed 20260918)、Mann-Whitney U,三者結論一致。
- 離線證據包:
experiments/us_quad_witching_20260918_t2/。us_quad_witching_20260918_t2.py不連網,從data/下 sha256 釘住的 CSV 重算us_quad_witching_20260918_t2_results.json與四張圖,輸入雜湊不符就中止。negative_control.py跑上面兩道對照。 - 口徑限制:報酬絕對值是波動的粗略代理,沒有用日內資料;四巫日的到期結算發生在開盤與收盤,本文用的是日頻資料,量不到盤中的時點效應。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊