Kalshi 機率衝擊對標普五百與 VIX 之後波動的預測力:t 值由 2.12 降到 1.51,降幅主要來自移除二十個補零的目標日,落後期的選擇動不了結論(HAC 敏感度與樣本邊界分解)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
- 結論:Kalshi 事件市場的機率大跳,在這份凍結樣本裡看不出對標普五百與 VIX 之後波動的預測力。主設定(2025-10-02 至 2026-06-18,179 個交易日,未來五日實現波動為 175 日)的六個目標,HAC t 值全部低於較寬的門檻 2。最大的是標普五百未來五日的實現波動:t 值 1.51,p-value 0.13,每一個標準差的訊號對應 1.21 個百分點的年化波動,HAC 標準誤 0.80 個百分點;三個 VIX 相關目標的 t 值為負(-0.91、-0.45、-0.70),不能讀成反向預測。
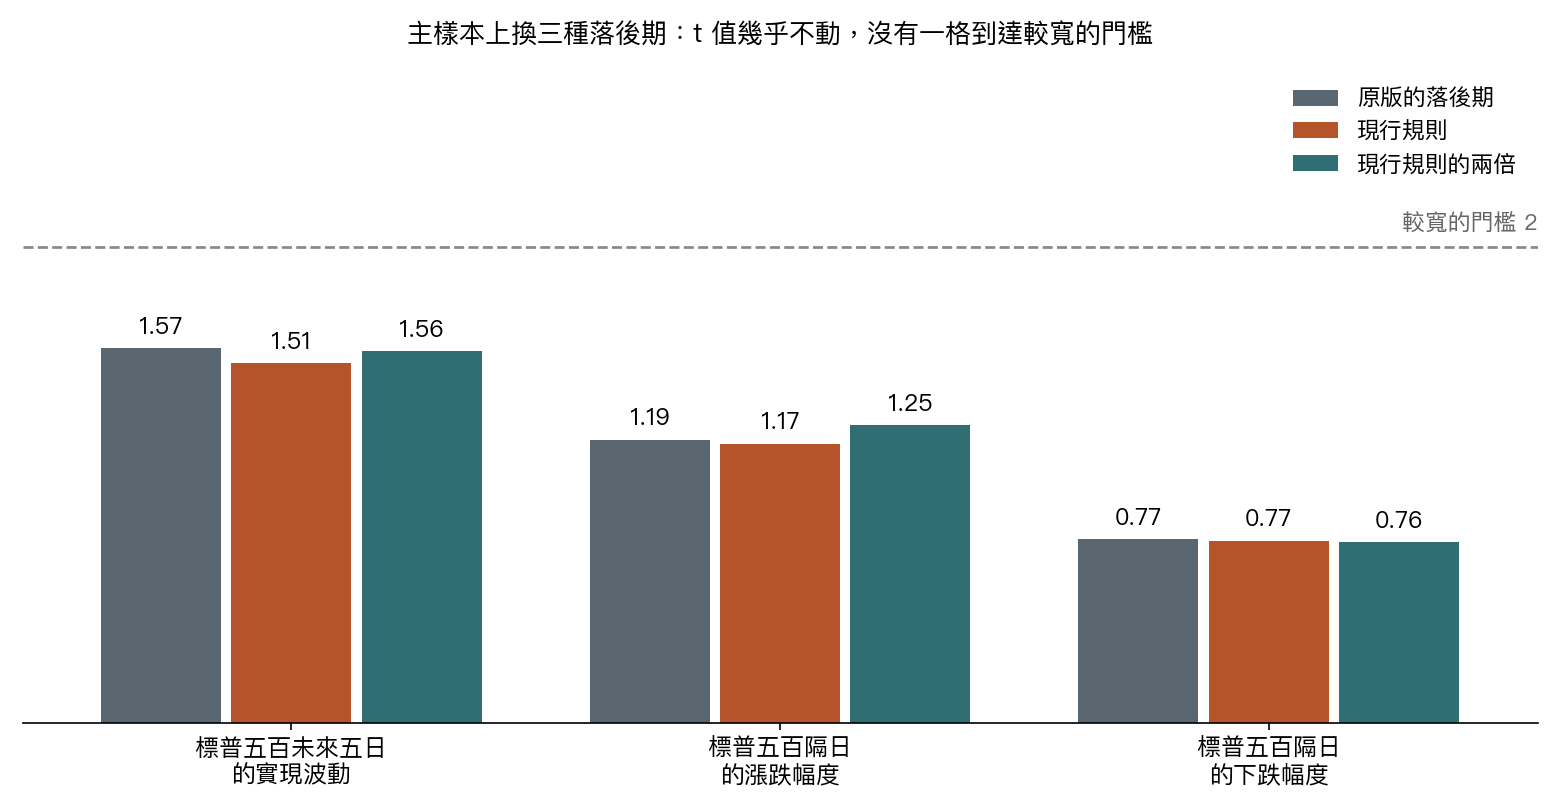
- 落後期的選擇動不了結論。主樣本上把 HAC 落後期換成原版的 5 天或現行規則的兩倍,未來五日實現波動的 t 值是 1.57、1.51 與 1.56;另外兩個標普五百目標的 t 值同樣很接近(隔日漲跌幅度 1.19、1.17 與 1.25,隔日下跌幅度 0.77、0.77 與 0.76)。
- 原版弱訊號 t 值 2.12 降到 1.51,降幅集中在移除二十個補零的目標日這一步。只換落後規則是 2.01,新時序但保留補零日是 2.08,只留 Kalshi 有資料的日子才是 1.51。三個標普五百目標在最後一步都下降,時序規則的影響則因目標而異。
- 描述性的最高五分之一比較給出 Welch p-value 0.0056,與同一目標的 HAC p-value 0.13 差一個數量級。五日窗彼此重疊,Welch 檢定假設獨立,本文不用它下結論。
- 這份樣本的檢定力低:t 門檻 3、八成檢定力時,主設定 175 列的最小可偵測相關係數約 0.29(原版分析期 200 日的對應值約 0.27)。主設定的最小日迴歸只有 175 列,低於支持宣稱要求的 180 列,所以事先就不可能得到支持的判定。
設計
資料與訊號。 事件市場取 CPI、核心 CPI、聯準會利率決議與非農就業系列,每個事件依成交量、未平倉與流動性算出的分數取前 6 個市場,共 32 個事件、186 個市場、21,759 根日 K,訊號自 2025-09-30 起有資料,到 2026-06-20 為止。每日的訊號取當天所有事件市場收盤機率變動幅度的最大值,樣本內標準差 0.25,迴歸前先標準化。目標取自 Yahoo Finance 的調整後收盤價:標普五百(SPY)的隔日漲跌幅度、隔日下跌幅度、未來五日實現波動,以及 VIX、九日 VIX 的隔日對數變動與兩者比值的隔日變動,共六個。
迴歸與推論。 每個目標對當日的標準化訊號做一次最小平方迴歸,斜率報告每一個標準差訊號對應的目標變動。標準誤用 Newey–West HAC(Bartlett 權重,無小樣本修正),p-value 取 t 分布,自由度為列數減二。落後期取兩個數的較大者:目標涵蓋天數減一,以及涵蓋天數的立方根乘以列數的立方根(進位)。未來五日實現波動的涵蓋天數是五,列數 175 時落後期是 10;其餘目標涵蓋一天,列數 179 時落後期是 6。原版固定使用 5 天。
時序規則。 日 K 只保留結束時刻所屬的日期,不保留時刻。原版把日期 d 的日 K 配到 d 之後第一個交易日的報酬;那段報酬從 d 日收盤算起,日 K 卻可以在 d 日收盤之後才結束,訊號與報酬可能重疊。新規則把 d 的日 K 配到 d 之後第二個交易日的目標,該目標的報酬區間從 d 之後第一個交易日的收盤算起。實際結束時刻無法量測,所以新規則對在 d 日收盤之後、下一個交易日收盤之前結束的任何日 K 都排除重疊。
樣本邊界。 主設定只保留報酬窗口完全落在 Kalshi 有資料期間內的目標日。原版的分析期從 2025-09-03 起算,共 200 個交易日,其中早於資料起點的目標日,訊號補成零。
判定規則。 斜率為正且 t 值至少 3 算較強訊號,至少 2 算弱訊號;支持宣稱另需至少 180 個日迴歸列、20 個事件,以及可用的跨市場複製。
結果
主設定:六個目標都低於門檻
| 目標 | 列數 | 落後期(天) | t 值 | p-value |
|---|---|---|---|---|
| 標普五百未來五日的實現波動 | 175 | 10 | 1.51 | 0.13 |
| 標普五百隔日的漲跌幅度 | 179 | 6 | 1.17 | 0.24 |
| 標普五百隔日的下跌幅度 | 179 | 6 | 0.77 | 0.44 |
| 短天期與三十天 VIX 的比值變動 | 179 | 6 | -0.91 | 0.36 |
| VIX 隔日變動 | 179 | 6 | -0.45 | 0.66 |
| 九日 VIX 隔日變動 | 179 | 6 | -0.70 | 0.48 |
未來五日實現波動的平均水準是 12.7%,每多一個標準差的訊號,之後五日的年化波動多 1.21 個百分點,標準誤 0.80 個百分點,樣本只有 175 天,分不出這 1.21 個百分點與零的差別。
落後期敏感度
| 目標 | 列數 | 原版落後期(天) | t 值 | 現行規則落後期(天) | t 值 | 兩倍落後期(天) | t 值 |
|---|---|---|---|---|---|---|---|
| 未來五日實現波動 | 175 | 5 | 1.57 | 10 | 1.51 | 20 | 1.56 |
| 隔日漲跌幅度 | 179 | 5 | 1.19 | 6 | 1.17 | 12 | 1.25 |
| 隔日下跌幅度 | 179 | 5 | 0.77 | 6 | 0.77 | 12 | 0.76 |
九格都低於門檻 2,同一個目標的三個 t 值彼此很接近。在主樣本上,落後期不改變任何判定。
樣本邊界分解
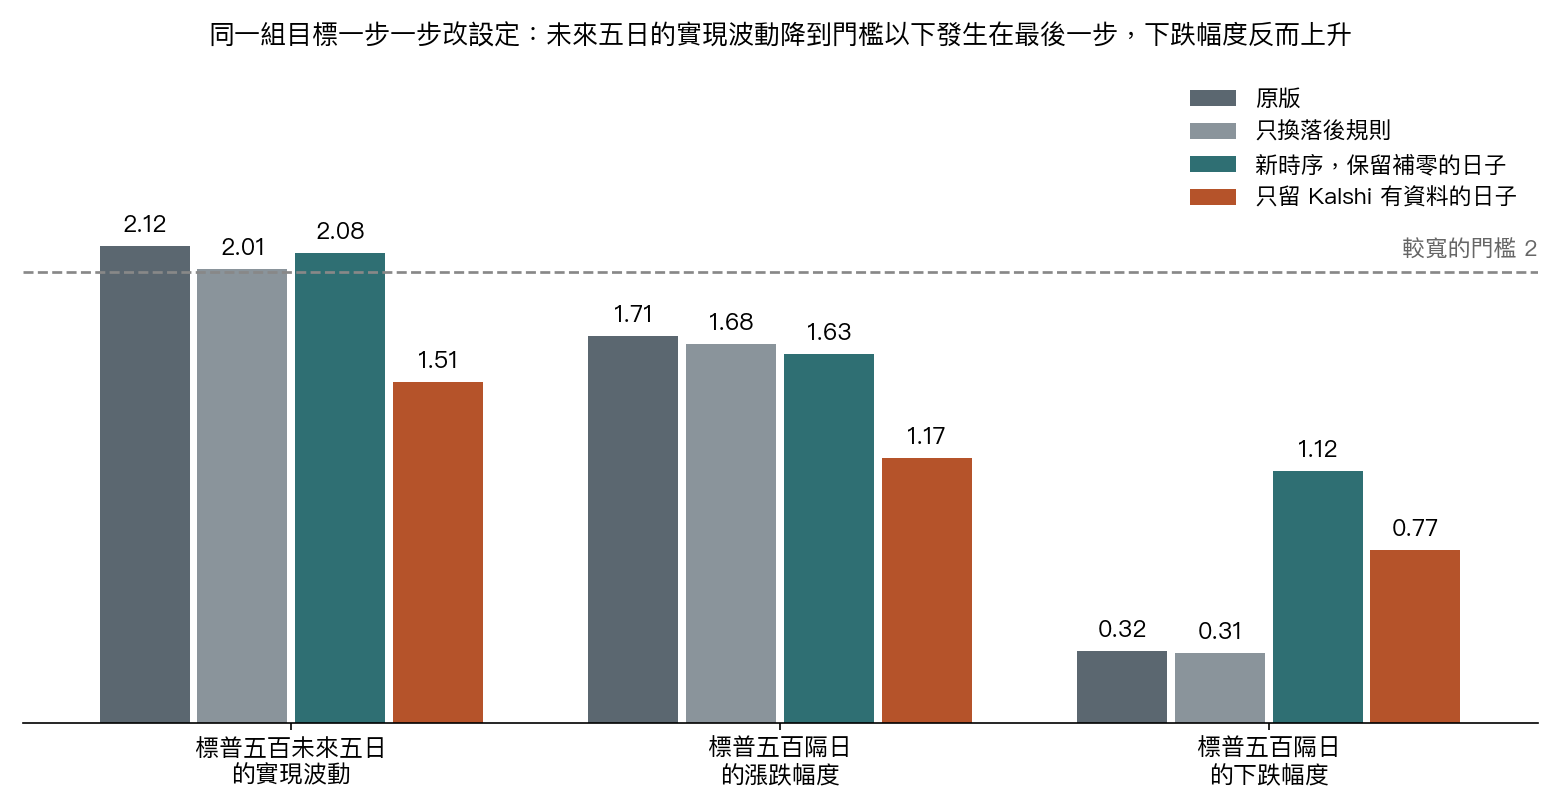
下表每格寫列數/落後期/t 值。四個設定依序是原版、只把落後規則換成現行規則、新時序但保留補零的日子、只留 Kalshi 有資料的日子(主設定)。中間兩個設定是跑這些數字之前就登記的對照,判定只看主設定。
| 目標 | 原版 | 只換落後規則 | 新時序,保留補零的日子 | 只留有資料的日子 |
|---|---|---|---|---|
| 未來五日實現波動 | 196/5/2.12 | 196/10/2.01 | 195/10/2.08 | 175/10/1.51 |
| 隔日漲跌幅度 | 200/5/1.71 | 200/6/1.68 | 199/6/1.63 | 179/6/1.17 |
| 隔日下跌幅度 | 200/5/0.32 | 200/6/0.31 | 199/6/1.12 | 179/6/0.77 |
三個目標在最後一步,也就是移除二十個補零的目標日之後,t 值都下降。前兩步的方向不一致:只換落後規則使三個目標的 t 值略降;改成新時序之後,未來五日實現波動由 2.01 升到 2.08,隔日漲跌幅度由 1.68 降到 1.63,隔日下跌幅度由 0.31 升到 1.12。未來五日實現波動從門檻之上降到門檻之下,只發生在最後一步。
描述性比較與事件日檢查
把訊號最大的五分之一日子與其餘日子比,未來五日實現波動的平均是 15.35% 對 12.00%(35 天對 140 天),差 3.36 個百分點,Welch t 值 2.92,p-value 0.0056。其餘五個目標的 Welch p-value 是 0.22、0.51、0.38、0.73 與 0.55。這個比較不在判定規則內。未來五日的窗口相鄰兩天大部分重疊,有效樣本遠小於 175,Welch 檢定假設獨立,p-value 因此被低估;同一個目標改用 HAC 後是 0.13。
事件日研究只有 10 個事件能對到市場目標,三個目標的 Spearman 等級相關是 0.33、0.02 與 -0.15,p-value 為 0.35、0.96 與 0.67,樣本太小,沒有顯示關係。
解讀
落後期不是降幅的來源。 原版固定用 5 天,現行規則在列數 175 時是 10 天。換落後期對 t 值的影響很小,也不會讓任何格跨過門檻;原版 2.12 到 2.01 的變動就是落後規則單獨造成的差異,之後的降幅另有來源。
補零日的機制。 補零把早於資料起點的目標日訊號設成零,等於假設那些日子沒有任何機率大跳。訊號在這一段恆為零,迴歸會把那一段與其後的目標水準差,讀成對訊號的反應。本文沒有量測那二十個目標日的目標水準,所以這是機制說明,不是已量測的方向;觀察到的事實只有一項:移除之後三個目標的 t 值都下降。
判定規則與檢定力。 主設定的最小日迴歸列數是 175,低於支持宣稱的 180,主設定的判定因此事先就不可能是支持。檢定力的算式是(檢定門檻的 z 值加八成檢定力的 z 值)除以列數的平方根,沒有計入重疊目標造成的有效樣本縮小,對未來五日的實現波動,實際的最小可偵測相關比 0.29 更大。主設定沒有任何目標顯著,只能說無法排除相關係數低於約 0.29 的關係;原版分析期 200 日的對應值約 0.27。
市場挑選屬事後。 每個事件取前 6 個市場,分數用抓取當下的累計成交與未平倉,不含報酬與波動,但規則承自原本的分析,沒有在看到資料之前登記。這個選擇與樣本期事件密度的關係,偏誤方向無法由結果檔判定,本文不作修正,只把結論限定在這份凍結樣本。
可說與不能說
能說的。 在這份凍結樣本裡,六個目標的 HAC t 值都低於 2,落後期從 5 天換到現行規則的兩倍也不改變這一點;資料足以建出 32 個事件的機率變動序列,這一點可行。
不能說的。 第一,不能說預測市場與波動無關,檢定力低。第二,不能說訊號可用於交易或風險控管,沒有任何目標達到門檻,也沒有做策略回測。第三,不能說這是事先登記的檢驗:檢驗計畫在跑數字之前就寫下,但寫下時已看過原版結果。第四,不能把補零日的機制說明讀成已證實的原因。
限制
- 單一期間、單一來源:分析期約八個半月,Kalshi 是唯一的預測市場資料來源,Polymarket 的公開端點查詢時無法取得,不納入任何實證主張。
- 日 K 的結束時刻量不到,新時序用排除重疊的保守規則。
- 目標互相重疊:未來五日實現波動的 HAC 落後期是 10,結果仍是診斷,不是可以上線的預測模型。
資料與方法
- 資料:Kalshi 公開 API 的事件市場日 K,訊號期間 2025-09-30 至 2026-06-20;目標用 Yahoo Finance 調整後收盤價算出。
- 檢驗:每個目標對當日標準化訊號做一次迴歸,HAC 落後期依列數與涵蓋天數決定;多個目標未做多重比較校正,因為沒有任何一個達到門檻。
- 重現:原版分析的存檔結果已用現行程式逐項重現,沒有任何差異;新設定的結果由同一支程式離線重跑得出,隨機種子固定為 42。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊