加入 12 個月趨勢因子後,SPY 波動管理策略的年化截距縮小約四成,殘餘截距仍不顯著:spanning 迴歸與 HAC 落後期敏感度
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
SPY 的波動管理策略若相對大盤有截距,這個截距有多少只是內嵌的趨勢曝險?本篇用兩個月頻策略(RV 管理與 VIX 管理)在樣本外 268 個月的資料,比較只扣大盤與再扣 12 個月時間序列動能(TSMOM)因子的 spanning 迴歸,並檢查結論對 HAC 落後期規則的敏感度。
先講結論
- 加入趨勢因子後,RV 管理的年化截距由 5.02% 降到 2.73%,VIX 管理由 3.72% 降到 2.16%,分別縮小 45.5% 與 42.0%。
- 縮小之前,截距就不顯著:只扣大盤時 HAC t 為 1.37 與 1.63(p 為 0.170 與 0.104),加入趨勢因子後為 0.88 與 1.22。四個截距的 95% 區間都涵蓋零。
- 趨勢係數的 HAC t 為 5.89 與 4.78,都高於 3.0 的門檻;這個門檻是看過舊結果後才設定的(見限制)。
- HAC 落後期從早先規則的 4 換成採用規則的 7,只改 t 與 p,點估計與樣本數不變。結論所用各格的分類,在所有掃描的落後期下都不變;最接近門檻的是 VIX 管理只扣大盤的截距,p 值落在雙尾百分之十門檻的邊緣。
- 本設計不能區分「趨勢因子解釋了截距」與「市場 beta 依前期趨勢方向而不同」,因此只描述係數與截距的變化,不作歸因。
設計
資料與樣本
資料是 SPY 與 ^VIX 的日收盤價,使用凍結的 CSV 快照,讀入前逐位核對雜湊值;快照入庫之前的下載日期與調整基準日不可考。樣本外期間是 2004-01-01 至 2026-04-30,共 268 個月。12 個月因子的前 12 個月沒有訊號,迴歸剩 256 個月;6 個月因子的前 6 個月沒有訊號,迴歸剩 262 個月。策略的權重常數只用到 2003-12-31 為止、2730 個交易日的資料校準。
兩個波動管理策略
RV 管理(mm_rv)與 VIX 管理(mm_vix)都是月頻調整、訊號落後一期。月權重等於一個常數除以前一日收盤的變異數估計,下限為零,上限為 5 倍:RV 管理用前一日收盤、過去 22 個交易日的實現年化波動,VIX 管理用前一日收盤的 VIX。常數只用樣本內資料校準,使樣本內平均權重約為一。每個月的權重取當月第一個交易日的值,整月凍結。
趨勢因子
TSMOM 因子等於「前 k 個月對數報酬合計的正負號」乘以當月的大盤報酬。主設定 k 取 12,穩健性檢查 k 取 6。訊號只用到前一個月,但因子與被解釋變數同月,這是 spanning 迴歸的設計,不是預測。
迴歸與 HAC
先對大盤迴歸(只扣大盤),再對大盤與趨勢因子迴歸,比較截距的變化。標準誤用 Newey–West HAC,落後期取 n 的立方根(進位),並以 n 的四分之一為上限、至少為一:n 為 256 時是 7。p-value 是 HAC 估計量下的常態近似。判讀時,絕對值低於 1.96 的 t-stat 稱為不顯著,不低於 3.0 的稱為 robust。
結果
主迴歸(12 個月因子,256 個月)
| 策略 | 模型 | 年化截距(%) | 95% 區間(個百分點) | 截距 t | 截距 p | 市場 beta | 趨勢係數 | 趨勢係數 t | R² |
|---|---|---|---|---|---|---|---|---|---|
| mm_rv | 只扣大盤 | 5.02 | [-2.15, 12.19] | 1.37 | 0.170 | 0.69 | — | — | 0.36 |
| mm_rv | 再扣趨勢 | 2.73 | [-3.35, 8.81] | 0.88 | 0.378 | 0.60 | 0.39 | 5.89 | 0.47 |
| mm_vix | 只扣大盤 | 3.72 | [-0.77, 8.21] | 1.63 | 0.104 | 0.70 | — | — | 0.58 |
| mm_vix | 再扣趨勢 | 2.16 | [-1.30, 5.61] | 1.22 | 0.221 | 0.63 | 0.27 | 4.78 | 0.67 |
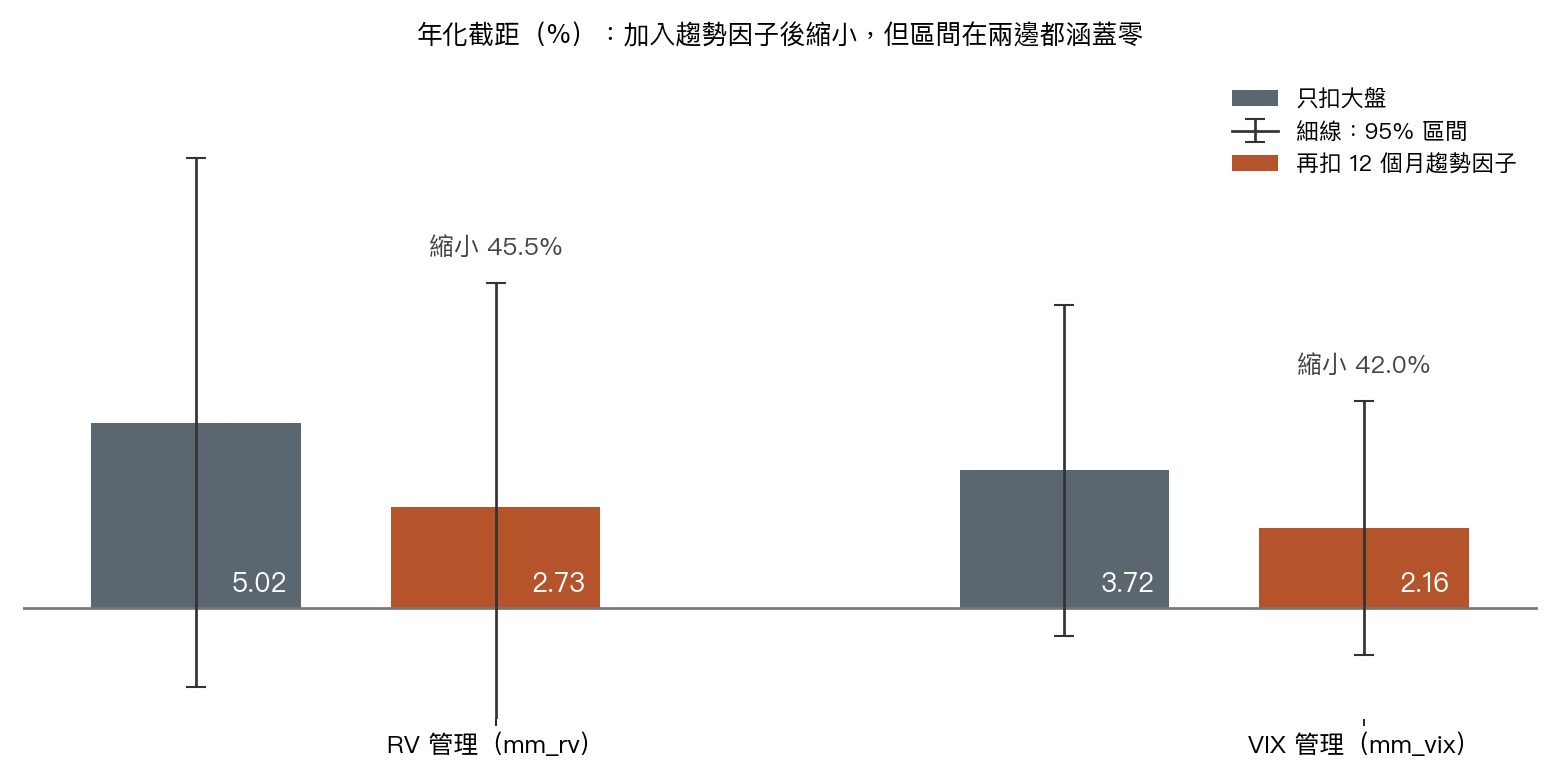
趨勢係數為正且 t 值很高,市場 beta 同時下降、R² 上升,所以趨勢因子吸收了報酬的一部分變異。截距的點估計縮小約四成,但兩個策略在兩個模型下的 95% 區間都涵蓋零,縮小量本身沒有另外檢定。因此不能把「縮小 45.5% 與 42.0%」讀成趨勢解釋掉一個原本顯著的截距:原本的截距就不顯著。
HAC 落後期規則的比較
早先的結果以自訂的緩增規則計算 HAC 標準誤,n 為 256 時落後期是 4;現在採用的規則在同一 n 給 7。換規則只改標準誤,所以只有 t 與 p 變動,點估計與樣本數逐位不變。下表列出六個關鍵 t 值在兩種規則下的數字,以及落後期由最短掃到最長時的最小與最大值(掃描包含兩種規則,以及較短與較長的落後期)。
| 策略 | 量 | 早先規則(落後期 4) | 採用規則(落後期 7) | 掃描範圍 |
|---|---|---|---|---|
| mm_rv | 只扣大盤的截距 t | 1.41 | 1.37 | 1.33 至 1.47 |
| mm_rv | 再扣趨勢的截距 t | 0.87 | 0.88 | 0.86 至 0.95 |
| mm_rv | 趨勢係數 t | 6.12 | 5.89 | 4.73 至 6.40 |
| mm_vix | 只扣大盤的截距 t | 1.64 | 1.63 | 1.63 至 1.81 |
| mm_vix | 再扣趨勢的截距 t | 1.19 | 1.22 | 1.16 至 1.35 |
| mm_vix | 趨勢係數 t | 5.14 | 4.78 | 4.34 至 5.79 |
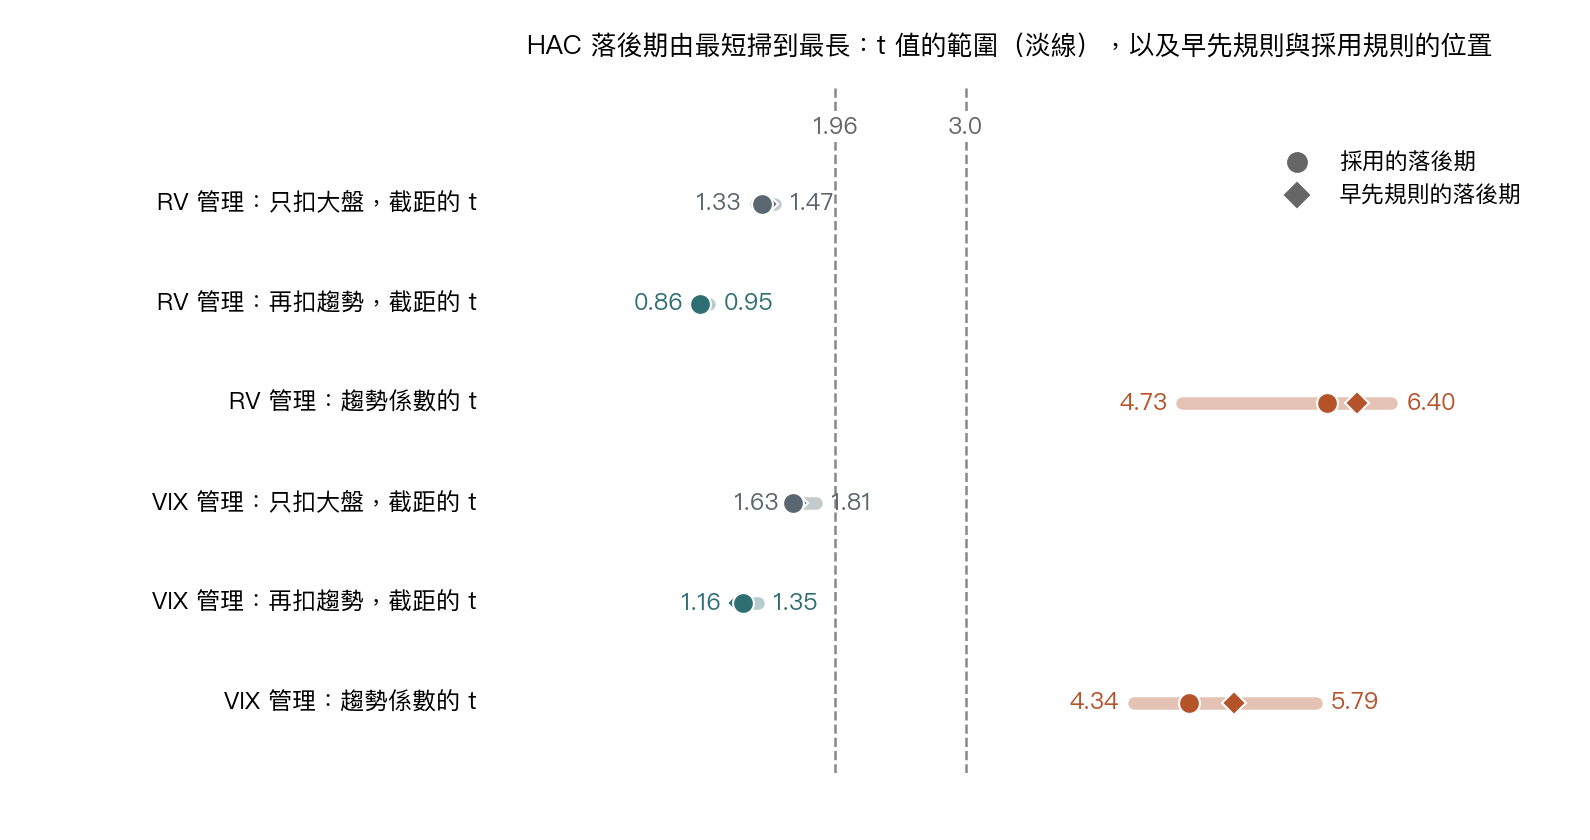
結論所用的三類格,在所有掃描的落後期下分類都不變:只扣大盤與再扣趨勢的截距 t 最大分別是 1.81 與 1.35,低於 1.96;趨勢係數 t 最小是 4.34,高於 3.0。最接近門檻的是 mm_vix 只扣大盤的截距:採用規則下 p 為 0.104,早先規則下 p 為 0.100,落在雙尾百分之十門檻的邊緣,但離百分之五的門檻仍遠。
子期間與 6 個月因子
| 期間 | 月數 | mm_rv 截距(%)/p/趨勢 t | mm_vix 截距(%)/p/趨勢 t |
|---|---|---|---|
| 2004-2009 | 60 | 2.13/0.536/3.92 | 0.00/1.000/3.96 |
| 2010-2019 | 120 | 3.54/0.544/3.64 | 2.80/0.348/2.74 |
| 2020-2026 | 76 | 0.38/0.900/5.72 | 0.68/0.788/2.83 |
三段子期間的截距都不顯著。趨勢係數 t 有兩格低於 3.0:mm_vix 的第二段與第三段,仍高於 1.96。子期間的趨勢係數 t 在 3.0 門檻附近的幾格,會隨落後期過線或不過線:第二段的兩個策略與第三段的 mm_vix;子期間的結論因此比全樣本更依賴落後期的選擇。
改用 6 個月因子(262 個月),年化截距縮幅是 40.3% 與 36.9%,再扣趨勢後的截距 p 為 0.331 與 0.200,趨勢係數 t 為 6.76 與 6.02,方向與 12 個月因子一致。
時序對齊
- 權重只用前一日收盤的資訊,每月第一個交易日取值並凍結整月;校準只用 2003-12-31 以前的資料。
- TSMOM 訊號只用到前一個月。
- 未來擾動檢查:在四個日期把該日之後的價格換成虛構路徑,該日與之前的每日權重、第一個交易日不晚於該日的月份的凍結權重、在該日之前結束的月報酬都不變,下一個月的訊號則依擾動而翻號;全部通過。
- 把權重訊號再落後一期(落後兩期),年化截距縮幅是 47.7% 與 46.7%,再扣趨勢後的截距 t 為 0.87 與 1.10,趨勢係數 t 為 6.25 與 5.20,結論不變。使用同日資訊的版本只作診斷,不用於推論。
能說與不能說
能說的。 在這個樣本外設定下,加入 12 個月 TSMOM 因子後,兩個波動管理策略的年化截距點估計縮小約四成;縮小前後的截距都分不出零,趨勢係數為正且很強。這些結論在 HAC 落後期的掃描範圍內不變。
不能說的。 第一,不能說趨勢因子解釋了截距:原本的截距就不顯著,縮小量沒有另外檢定,兩個模型的區間也大幅重疊。第二,不能歸因:因子等於正負號乘以大盤報酬,所以「再扣趨勢」的迴歸,等價於讓市場 beta 依前期趨勢方向取兩個值;趨勢曝險與依狀態而變的市場 beta,在這個設計下分不開。第三,不能把 mm_vix 只扣大盤的截距當成穩定的邊緣顯著或不顯著,它的分類在雙尾百分之十的門檻上隨落後期而變。
限制
- 門檻是事後設定的。 絕對值 1.96 與 3.0 兩個門檻是在看過舊結果之後才設定的,舊結果沒有寫明門檻;未來擾動檢查與變異檢查也是讀過舊結果後建立的,屬非盲的事後診斷,不是事前預註冊或獨立盲測。
- 同月因子。 趨勢因子與被解釋報酬同月,是 spanning 的設計,不是預測;它只能比較截距與係數的變化。
- 訊號樣本。 TSMOM 訊號只用樣本外月報酬建構,前 12 個月(k 為 6 時前 6 個月)被去掉,樣本內的價格沒有用來補訊號。
- 標準誤。 p-value 是常態近似;HAC 落後期沒有唯一正確的規則,本篇掃描了短到長的落後期,仍可能有小樣本偏誤,子期間尤其如此。
- 資料快照。 快照入庫之前的下載日期、調整基準日與軟體版本不可考,無法重現當時的下載。
- 範圍。 只有 SPY 與一個樣本期,不外推到其他標的或其他波動管理做法。
資料與方法
- 資料:SPY 與 ^VIX 日收盤價凍結快照;樣本外 2004-01-01 至 2026-04-30,共 268 個月。
- 檢驗:兩個策略各做只扣大盤與再扣 12 個月趨勢因子的月頻 spanning 迴歸,另做 6 個月因子、三段子期間、HAC 落後期掃描與權重訊號落後兩期的敏感度檢查。
- 相關文獻:Moreira 與 Muir 的〈Volatility-Managed Portfolios〉(Journal of Finance);Cederburg、O'Doherty、Wang 與 Yan 的〈On the Performance of Volatility-Managed Portfolios〉(Journal of Financial Economics);Hood 與 Raughtigan 的〈Volatility Targeting Is Trendy: How Trend Following Explains Alpha in Volatility-Managed Strategies〉(SSRN 工作論文);Schwarz 的〈On the performance of volatility-managed equity factors〉(Journal of Empirical Finance)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊