← 研究動態
一般讀者2026/10/08 上午04:00
台指期碰到整數關卡之後,彈回來的比例比碰到普通價位還低:一萬五千多次觸及的紀錄
台指期貨日內整數關卡描述性研究
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
訂閱研究摘要
看盤的人常說,指數漲到整數關卡會被擋住,跌到整數關卡會有人接。整數關卡真的特別會把價格彈回去嗎? 我們把台指期近月合約日盤過去十四年的紀錄翻出來,一次一次量,再拿同一天離整數很近、但不是整數的價位當對照。
先講結論
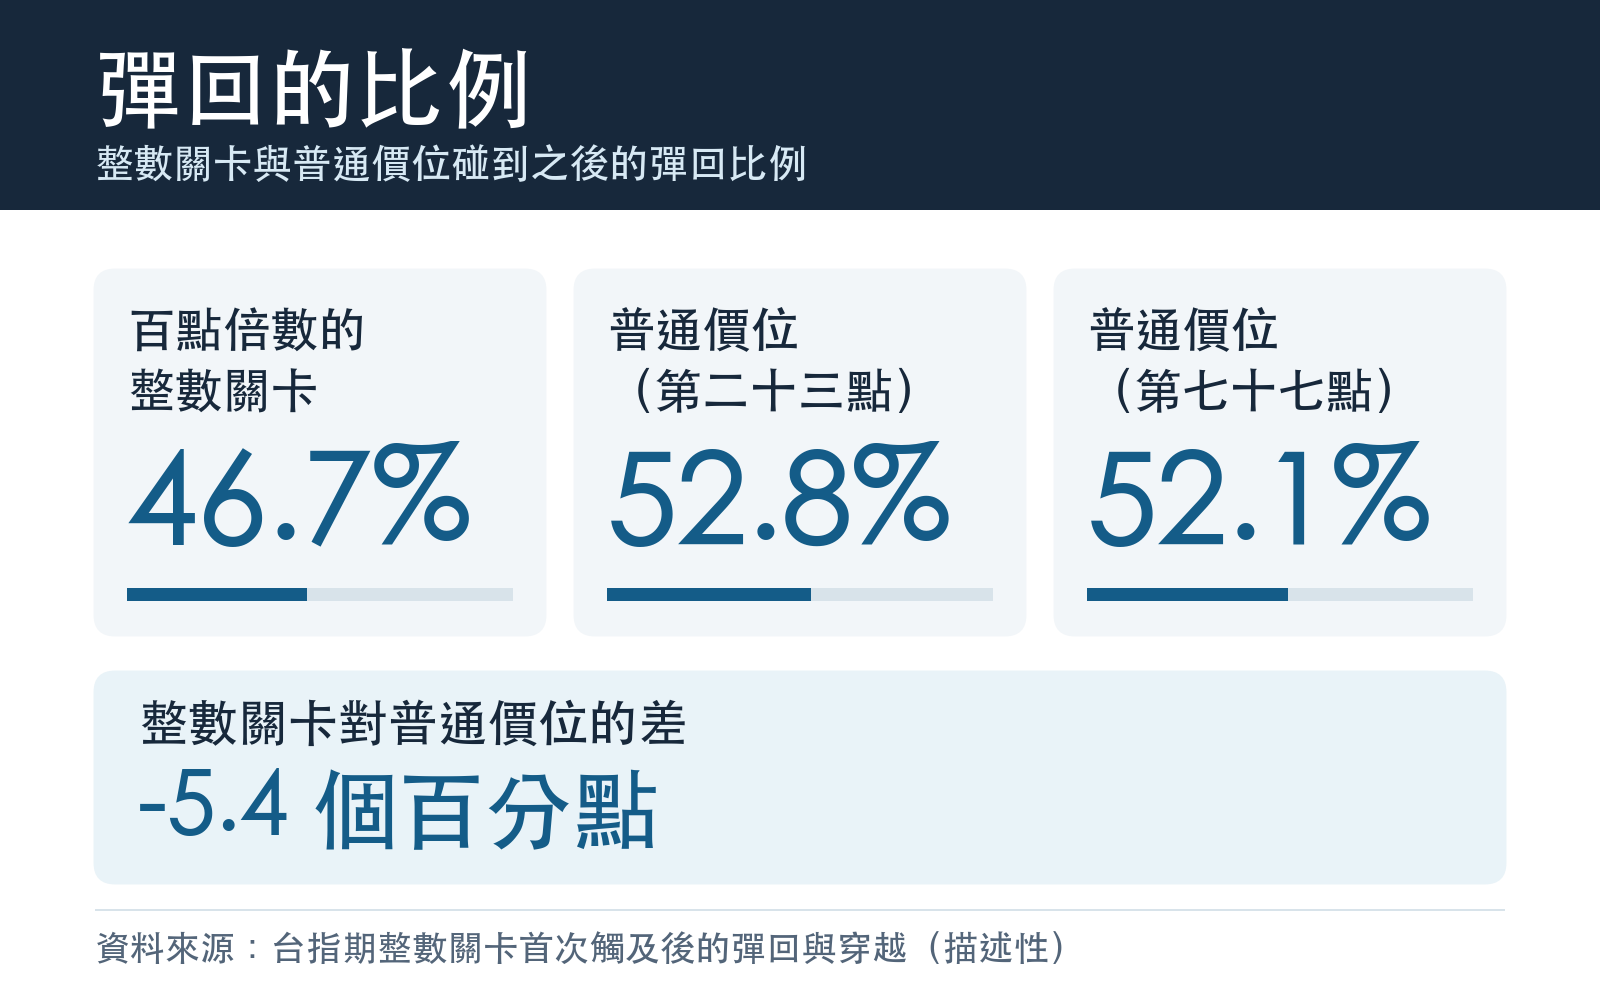
- 碰到整數關卡之後,彈回來的比例沒有比較高,反而比碰到普通價位低。 整數關卡碰到之後彈回的比例是 46.7%(100 點倍數)、46.6%(500 點倍數)、48.1%(1000 點倍數);同一天對照的普通價位是 52.8% 與 52.1%。
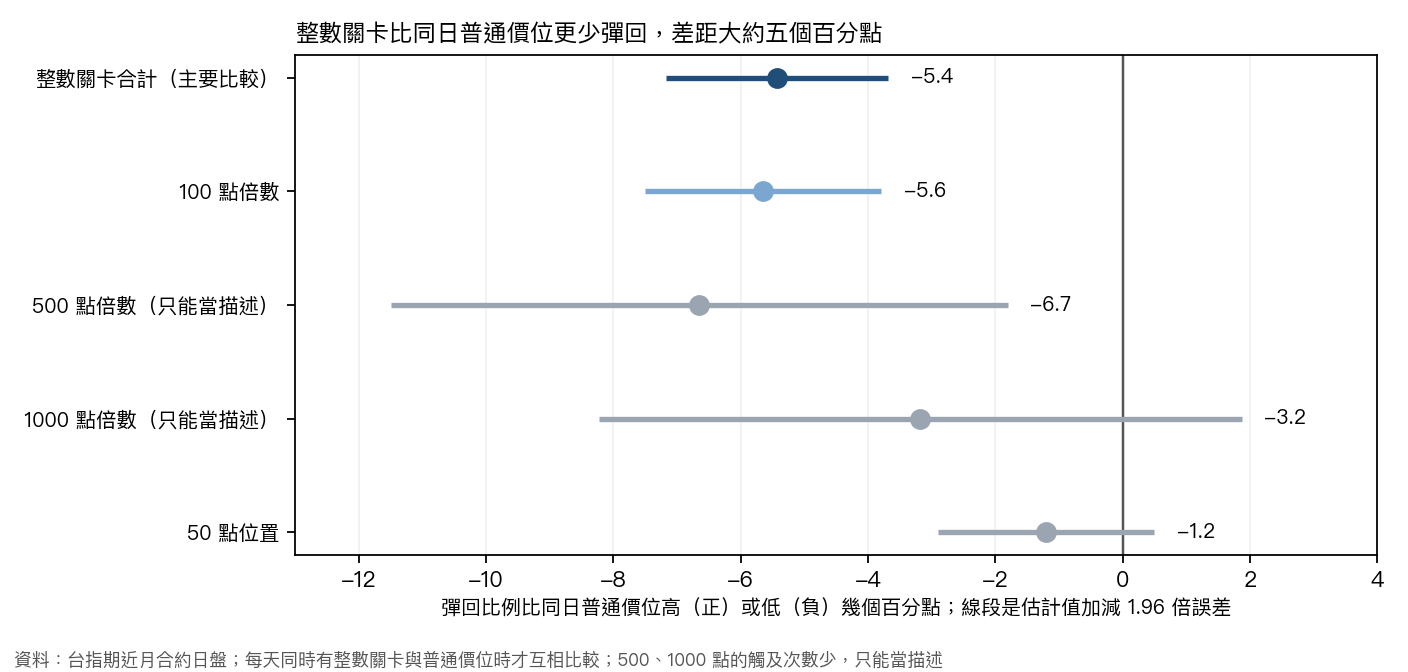
- 同一天互相比,整數關卡的彈回比例平均低 5.4 個百分點,這個差距大約是估計誤差的 6 倍,不太可能是巧合。
- 這是描述,不是交易訊號,也不是在判斷整數關卡算不算支撐或壓力。
我們怎麼量
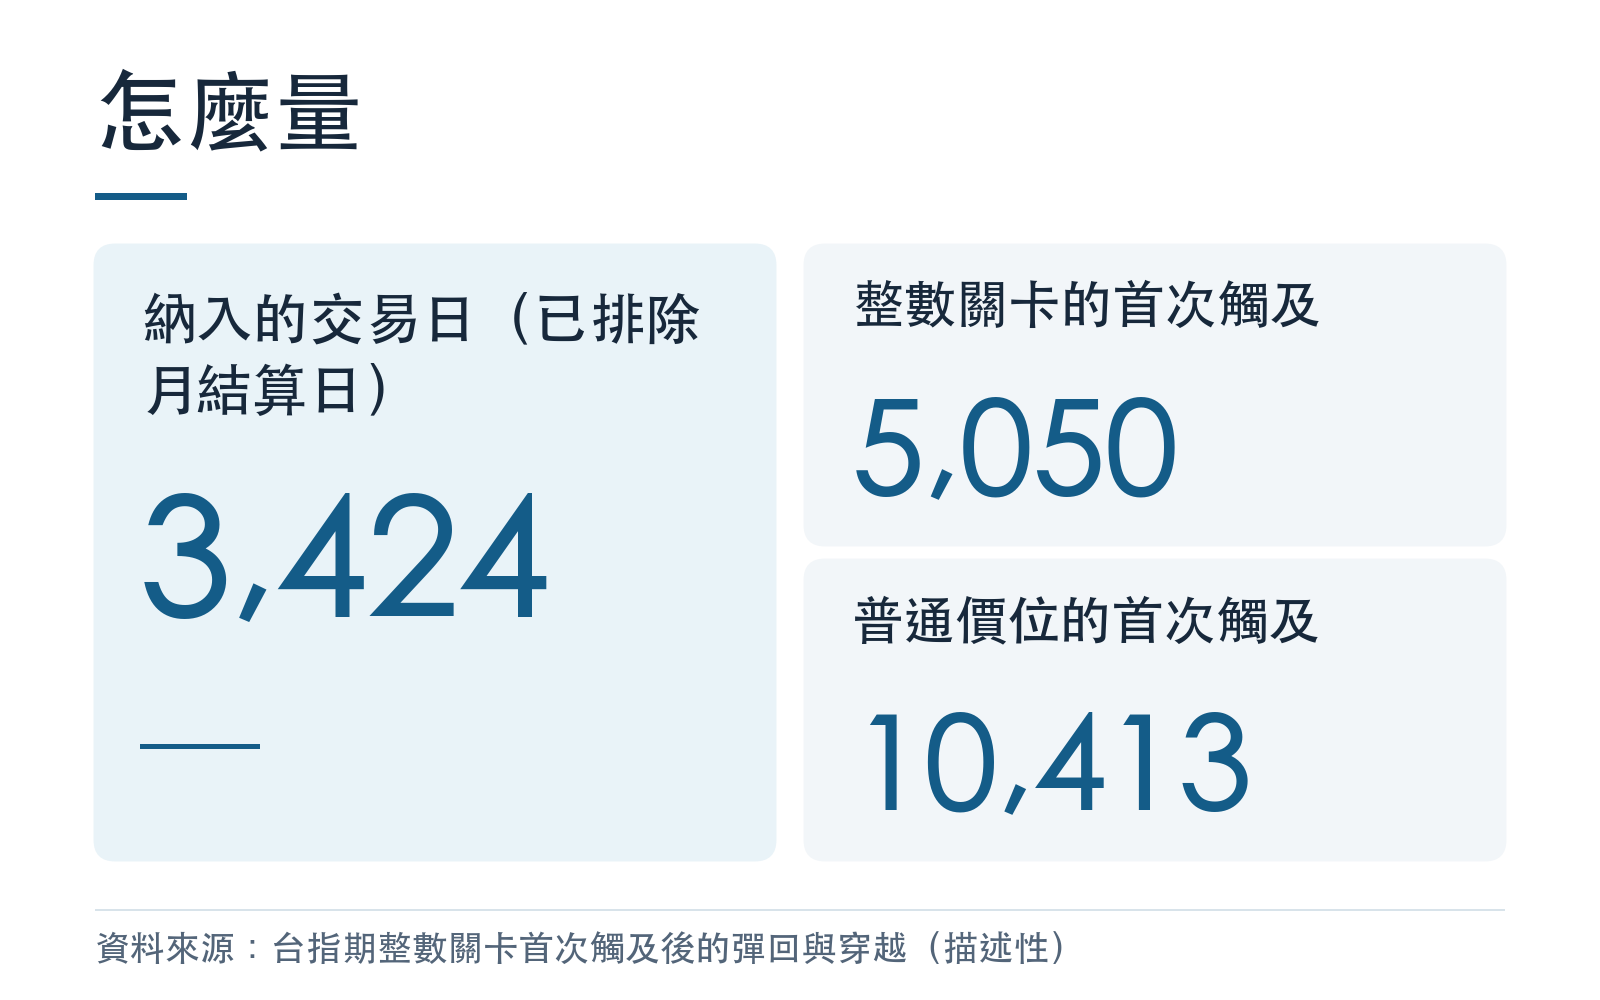
資料。 台指期近月合約日盤(早上 8 點 45 分到下午 1 點 30 分)的逐筆成交,從 2012-01-02 到 2026-10-01,共 3,603 個交易日。月結算日預設排除(177 日),納入 3,424 日;其中 3,297 天有可用的觸及。
一次「觸及」。 每一天、每一個價位只算價格第一次碰到它的那一筆。碰到之後,以那個價位為中心畫一條對稱的價帶,半寬大約是價格的萬分之五,最少 5 點、最多 20 點。 價格之後離開價帶時,如果是從原本來的那一側離開,叫「彈回」;從另一側離開,叫「穿過去」。
對照。 整數關卡是 100、500、1000 點的整數倍,一共 5,050 次觸及。對照的「普通價位」是同一天、同一套規則下,離整數 23 點與 77 點的位置,一共 10,413 次觸及。 它們每一百點都有一個,每一天都有,也不是整數,所以拿來當同一天的比較基準。表裡另外列了每兩個整數正中間的 50 點位置。
結果
| 價位類別 | 納入的觸及次數 | 彈回的比例 |
|---|---|---|
| 100 點倍數 | 4,056 | 46.7% |
| 500 點倍數 | 522 | 46.6% |
| 1000 點倍數 | 472 | 48.1% |
| 50 點位置 | 5,087 | 51.4% |
| 普通價位(第 23 點) | 5,231 | 52.8% |
| 普通價位(第 77 點) | 5,182 | 52.1% |
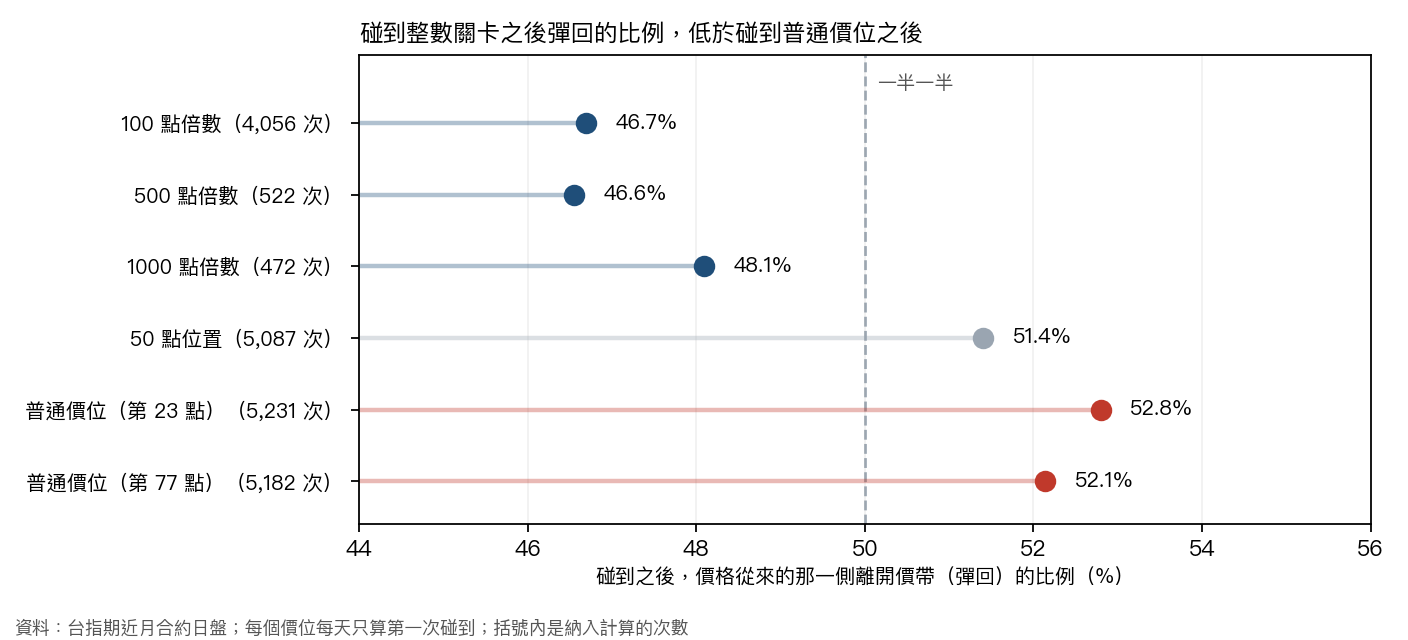
普通價位的彈回比例略高於一半,整數關卡略低於一半。同一天裡,把整數關卡和普通價位放在一起比,整數關卡平均少彈回 5.4 個百分點。
換個算法,結果還在嗎
我們事先寫好規則,只有一項正式比較,也就是上面的整數關卡合計對普通價位。其他是描述性的換法,不做另外的判斷,只看方向:
- 只看 100 點倍數、只算價格剛好碰到的觸及、把月結算日加回來、價帶放寬或縮小,差距都還是負的。
- 前後兩個時期(2012 到 2019 年、2020 到 2026 年)各自算,也都是負的。
- 從上往下碰到和從下往上碰到,方向相同。
- 例外是 50 點的位置:它的差距很小,也看不出和普通價位有差別。
- 500 點和 1000 點的觸及次數少(各只有幾百次),誤差範圍寬,只能當描述。
這份結果沒有回答的事
- 對照價位離整數很近。 普通價位離整數只有 23 點減去價帶半寬那幾點。整數的影響如果延伸到幾點之外,對照價位也會被牽動,偏誤的方向我們不知道。
- 不判斷支撐或壓力,也不檢驗掛單。 文獻上有兩種相反的說法:掛在整數上的獲利了結單,可能把價格擋回來;掛在整數外面的停損單,可能讓價格被穿越之後加速(Osler, 2003,外匯市場的研究)。這份資料只能描述碰到之後往哪邊離開,分不出這兩種說法。
- 規則是事先寫好的,但不是完全沒看過結果。 正式執行之後我們看過結果,審查指出兩個補充比較的樣本口徑有誤,修正後重算;主要比較的結果沒有改變。
- 沒有交易規則。 沒有進出場、成本或績效,不能拿來當作交易依據。
- 只涵蓋台指期近月合約的日盤 ,不推到其他市場或夜盤。
資料與方法
- 資料:台指期近月合約日盤逐筆成交,結算日預設排除;觸及、價帶與離開方向的定義如上。
- 設計:描述性比較,同一天內整數關卡對普通價位;估計量是同一天內彈回比例的平均差,誤差以交易日為單位計算。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊
📄→📄→📄→
台指期的月結算日和週三到期日,日內波動比較大嗎?預先註冊的檢定在這份資料裡分不開
台指期的結算日,常被說成「尾盤特別動盪」。每個月有一次月結算日,而且自 2012 年底起,每個星期三還是週選擇權的到期日。 我們把這個說法做成預先註冊的檢定:用近月台指期日盤的 5 分鐘資料,看這些結算日的日內波動,有沒有比平常更大。答案是:這份資料分不開。 先講結論 在實現標準誤下,三項預先註冊的檢定都無法鑑別,結算日的日內波動是否比較大。 本文不主張結算日效應存在,也不主張它不存在。 原因是資…
台指期貨成交推估的買賣方向,能預測接下來 5 分鐘和 30 分鐘的波動嗎?看得出一點效果,但小到不具實質意義
期貨的逐筆成交資料只有價格和數量,沒有買賣委託的內容。常見的做法是用成交價的變動去推估這一筆是買方主動還是賣方主動,再把推估的買賣方向乘上成交量,得到「成交推估的簽名成交量」。 我們問一個很窄的問題:用這個推估量做成的狀態模型,能不能讓台指期貨接下來 5 分鐘與 30 分鐘波動(RV)的預測更準?這是預先註冊的檢定,答案是有,但太小。 先講結論 在台指期貨日盤的逐筆成交資料上,用成交價變動推估買賣…
今晚八點半非農公布:台指期夜盤公布後那三十分鐘,過去九年多比平常的晚上動得兇多少?
今晚台灣時間八點半(美東早上八點半,夏令時間),美國公布非農就業數據。台指期的夜盤在這一刻前後,波動會比平常大多少、又能撐多久? 我們把過去的非農夜一個一個翻出來,量了公布後三個三十分鐘的窗。先講清楚:這是回看過去的描述,不是預測今晚的方向或大小,今晚這一次也沒有放進任何數字。 先講結論 公布後的第一個三十分鐘,台指期夜盤的波動明顯放大。 把公布前三十分鐘當分母,事件夜公布後的升幅,是對照夜同一時…