恐慌指數已在高檔、大盤已跌一成,這時才買管理期貨 ETF 避險,划得來嗎?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
恐慌指數已在高檔、大盤已跌一成,這時才買管理期貨 ETF 避險,划得來嗎?
美股已經跌了一段,VIX 也衝上高檔。很多人這時才想到要補一點避險部位,管理期貨 ETF 是常被點名的選項:它們同時做多做空期貨,股市大跌時有機會賺錢。
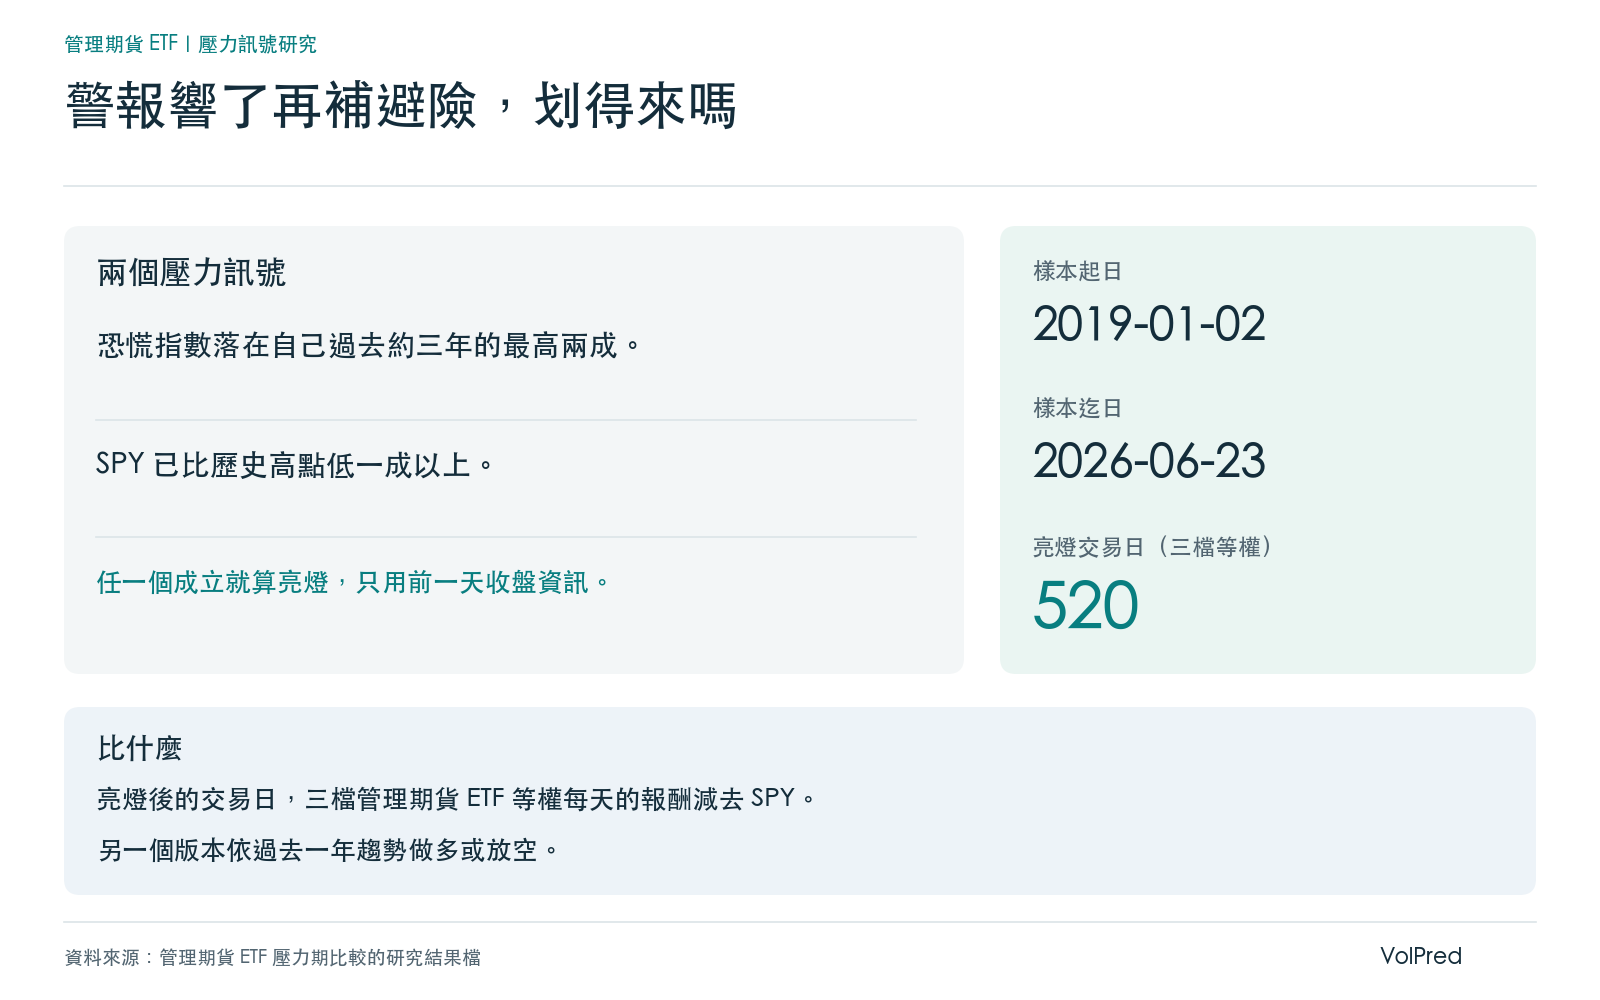
這篇只問一件事: 前一天收盤就看得到的壓力訊號亮起之後,接下來那些交易日,DBMF、KMLM、CTA 這三檔管理期貨 ETF 有沒有跑贏 SPY? 壓力訊號有兩個,VIX 落在過去約三年的最高兩成,或 SPY 已經比歷史高點低一成以上,任一個成立就算亮燈。
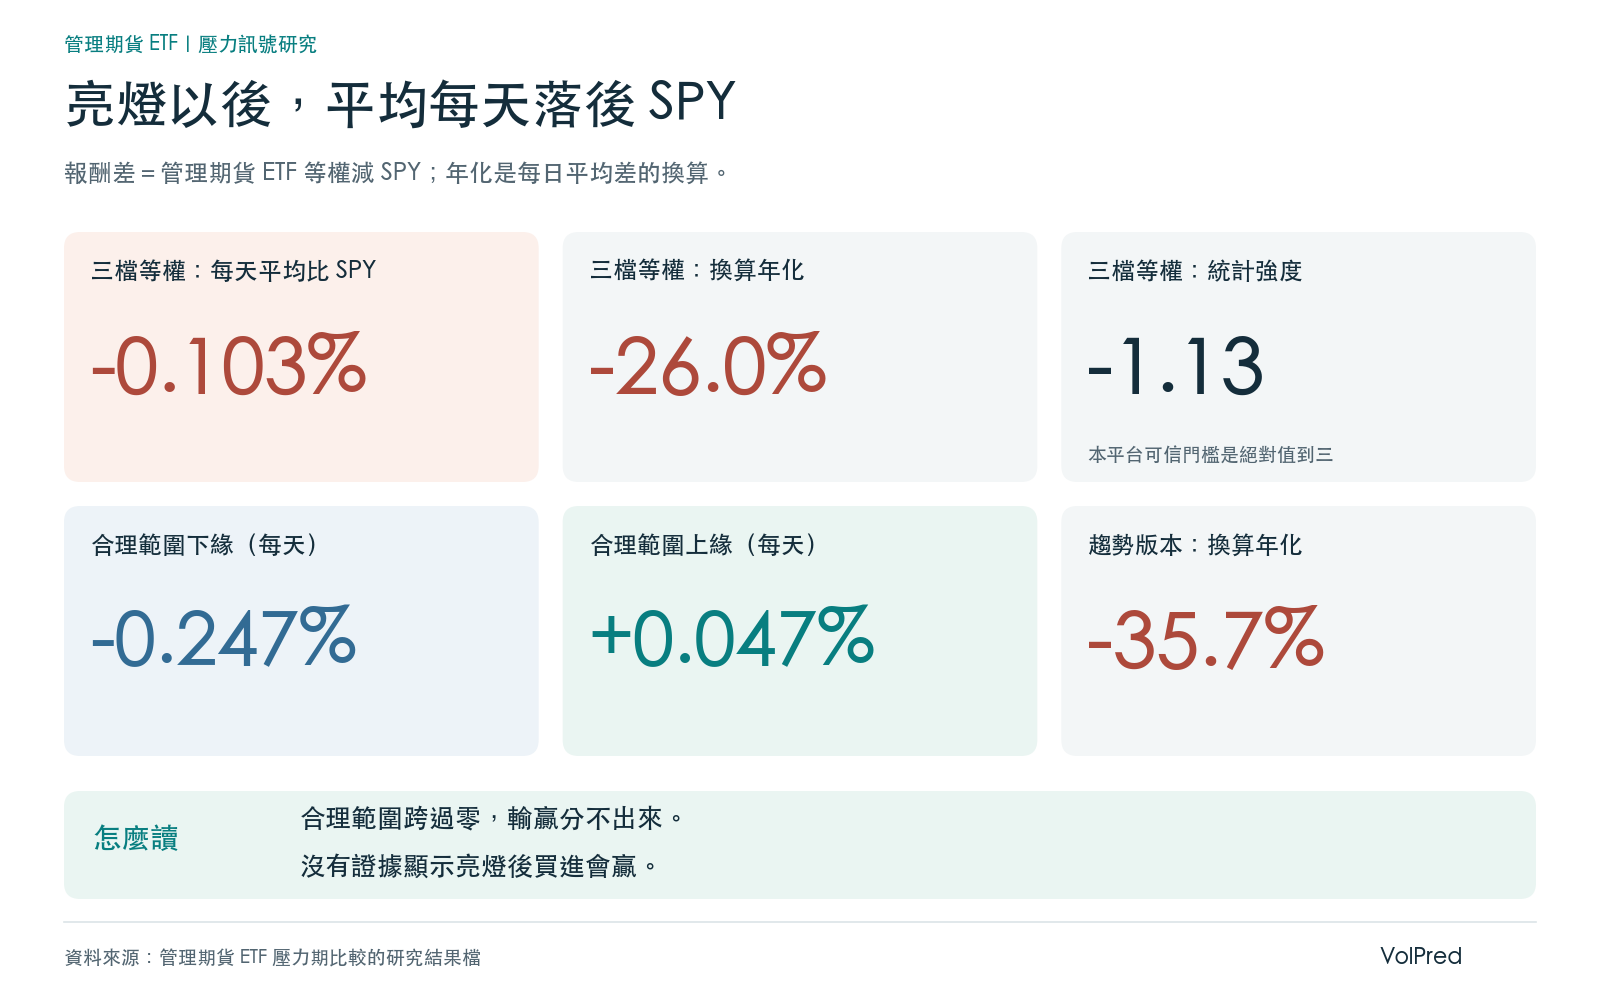
答案先放前面。2019-01-02 到 2026-06-23 的資料裡,亮燈而且有 ETF 報酬的交易日共 520 天,三檔等權平均每天比 SPY 少 0.103 個百分點,年化約 -26.0%。統計強度 -1.13,離本平台的可信門檻 3 很遠;重抽樣後的合理範圍是每天 -0.247% 到 +0.047%,跨過 0,輸贏分不出來。另一個「跟著過去一年趨勢翻多翻空」的版本更差,年化約 -35.7%。
本站另一篇〈CTA ETF 比 SPY 更耐跌嗎?KMLM、DBMF 給的是一半答案〉比的是跌多深、多久爬回來;這篇比的是警報響了之後再進場的報酬,題目不同。
怎麼測
- 三檔等權: 每天把當天有報酬的管理期貨 ETF 平均。DBMF 從 2019-05-09 開始有報酬,KMLM 從 2020-12-03,CTA 從 2022-03-09。上市前不補資料,所以前段只有一檔或兩檔。
- 趨勢版本: 前一個交易日看三檔等權過去約一年的累計報酬,正的就做多,負的就放空。2020-05-08 之前沒有足夠歷史,這段不計入。
- 壓力訊號: VIX 用前一天收盤,和它自己過去約三年的分布比;SPY 的跌幅也用前一天收盤算。進場那天看不到當天的價格。
- 怎麼比: 每天算「ETF 報酬減 SPY 報酬」,取平均。統計強度是平均差除以它的誤差,絕對值到 3 以上本平台才當作可信。合理範圍是把交易日每 10 天切一段、重抽 5000 次後的 95% 區間。
結果:亮燈以後,平均每天落後
| 版本 | 情境 | 天數 | 每天平均比 SPY | 換算年化 | 統計強度 | 重抽樣後的合理範圍(每天) |
|---|---|---|---|---|---|---|
| 三檔等權 | 全部交易日 | 1789 | -0.030% | -7.6% | -0.91 | -0.089% 到 +0.030% |
| 三檔等權 | VIX 在高檔 | 292 | -0.197% | -49.7% | -1.46 | -0.391% 到 +0.009% |
| 三檔等權 | SPY 已跌一成以上 | 366 | -0.122% | -30.8% | -1.03 | -0.306% 到 +0.069% |
| 三檔等權 | 任一訊號亮起 | 520 | -0.103% | -26.0% | -1.13 | -0.247% 到 +0.047% |
| 趨勢版本 | 全部交易日 | 1537 | -0.065% | -16.3% | -1.88 | -0.130% 到 +0.002% |
| 趨勢版本 | VIX 在高檔 | 237 | -0.248% | -62.5% | -1.88 | -0.436% 到 -0.063% |
| 趨勢版本 | SPY 已跌一成以上 | 319 | -0.154% | -38.9% | -1.35 | -0.341% 到 +0.036% |
| 趨勢版本 | 任一訊號亮起 | 465 | -0.142% | -35.7% | -1.60 | -0.291% 到 +0.008% |
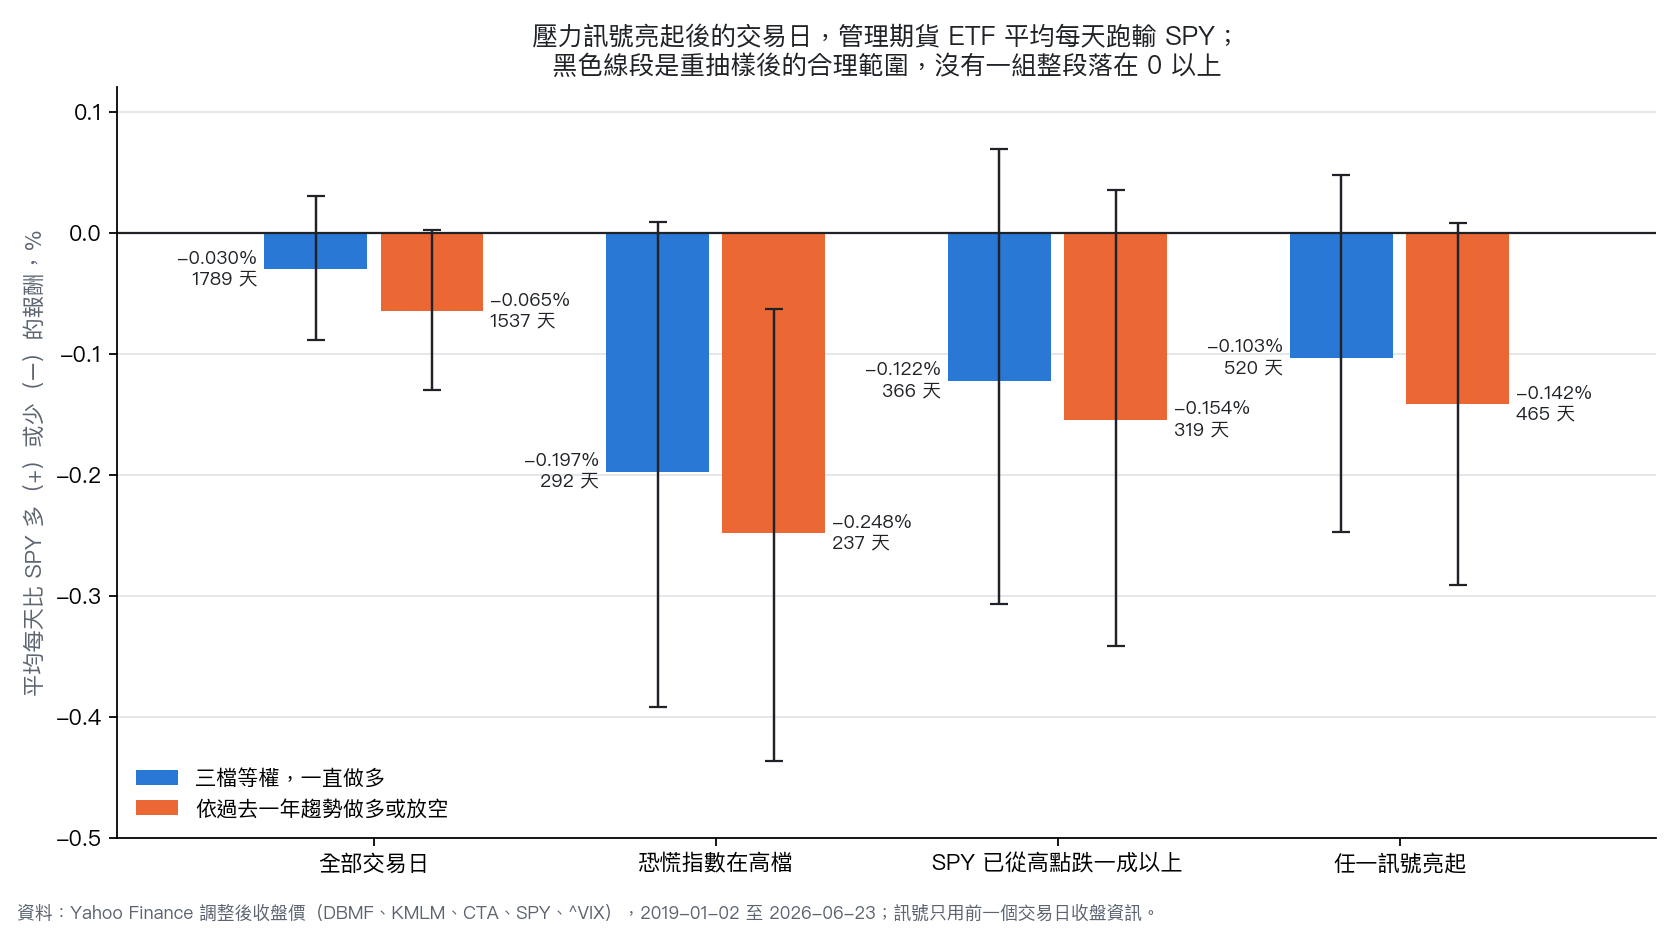
把全部交易日和亮燈的日子放在一起看,差距是往壞的方向拉開。三檔等權在全部交易日平均每天落後 0.030%,到了亮燈的日子變成 0.103%;只看 VIX 高檔那組,落後到 0.197%。
八組數字沒有一組是正的,也沒有一組的合理範圍整段落在 0 以上。唯一整段落在 0 以下的是趨勢版本在 VIX 高檔的那組(每天 -0.436% 到 -0.063%),但它的統計強度 -1.88 也沒到 3。所以結論只能停在「沒有證據顯示亮燈後買進會贏」,還不到「確定會輸」。
拆開三檔看,亮燈日子裡的年化落後幅度很接近:DBMF -25.3%(強度 -1.12)、KMLM -22.7%(強度 -0.85)、CTA -28.3%(強度 -1.03)。落後不是某一檔拖累整個籃子。
亮燈的日子,SPY 常在反彈
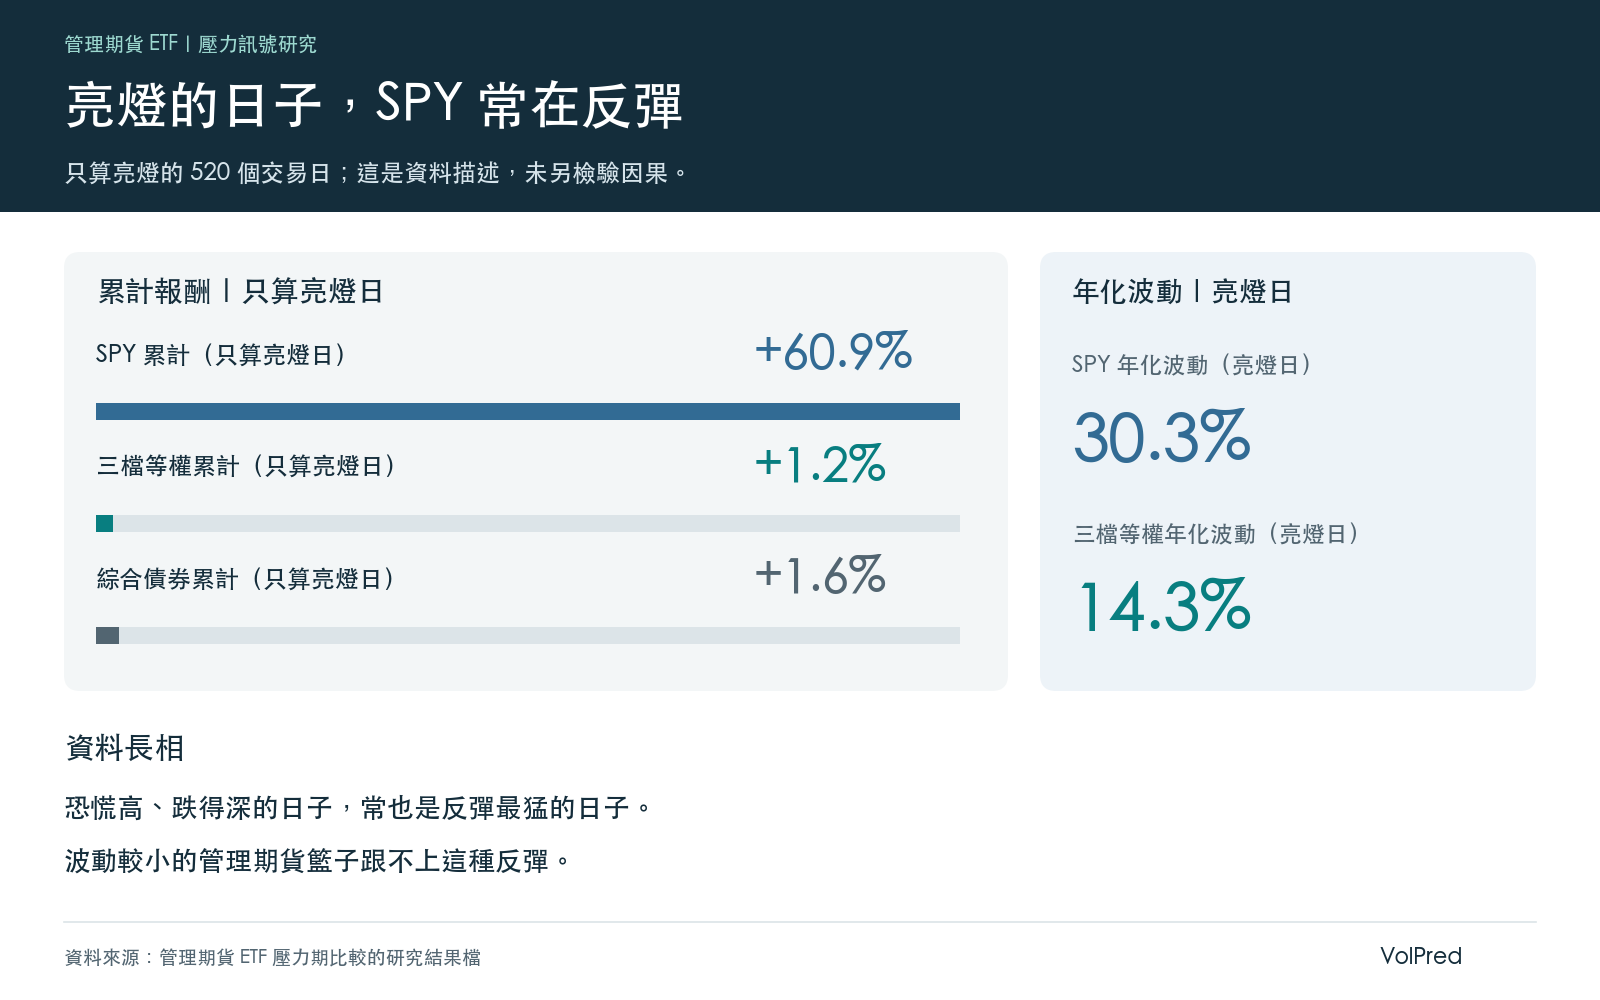
落後的主因在 SPY 那一邊。如果只在那 520 個亮燈的交易日持有 SPY,累計報酬是 +60.9%,年化 +25.9%;同樣這些日子持有三檔等權,累計只有 +1.2%。只看 VIX 高檔的 292 天,SPY 累計 +73.7%,三檔等權 +4.1%。
VIX 衝高、大盤跌深的時候,常常也是反彈最猛的時候。亮燈日子裡 SPY 的年化波動是 30.3%,比全期的 19.5% 高一大截,漲跌都很大。三檔等權在亮燈日子的年化波動只有 14.3%,跟不上這種大幅反彈。這是描述資料長相,研究沒有另外檢驗反彈和落後之間的因果。
三段固定日期的壓力期
研究程式另外寫定了三段日期,從第一天抱到最後一天,看區間累計報酬。
| 區間 | 交易日 | 管理期貨 ETF 等權 | SPY | 美國綜合債券 AGG | 每天平均比 SPY | 統計強度 |
|---|---|---|---|---|---|---|
| 新冠急跌 2020-02-19 到 2020-03-23 | 24 | -5.9%(只有 DBMF) | -33.4% | -1.4% | +1.330% | 1.64 |
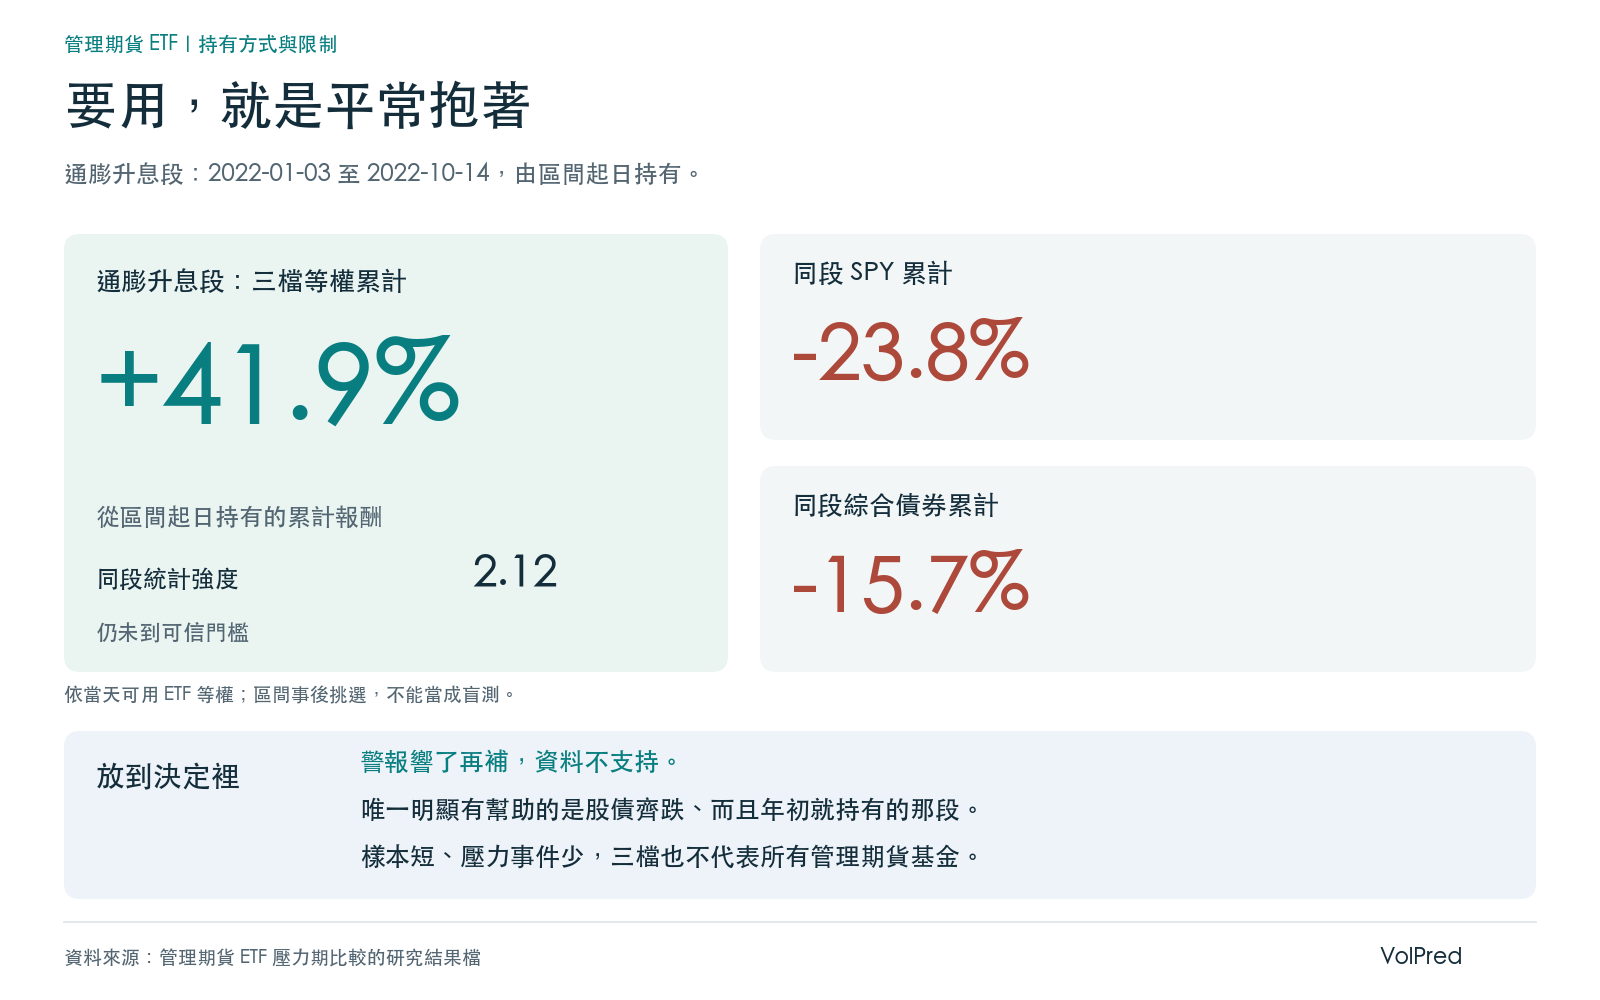
| 通膨升息 2022-01-03 到 2022-10-14 | 198 | +41.9% | -23.8% | -15.7% | +0.306% | 2.12 |
| 關稅震盪 2025-04-02 到 2025-04-30 | 20 | -3.0% | -1.1% | +0.1% | -0.148% | -0.22 |
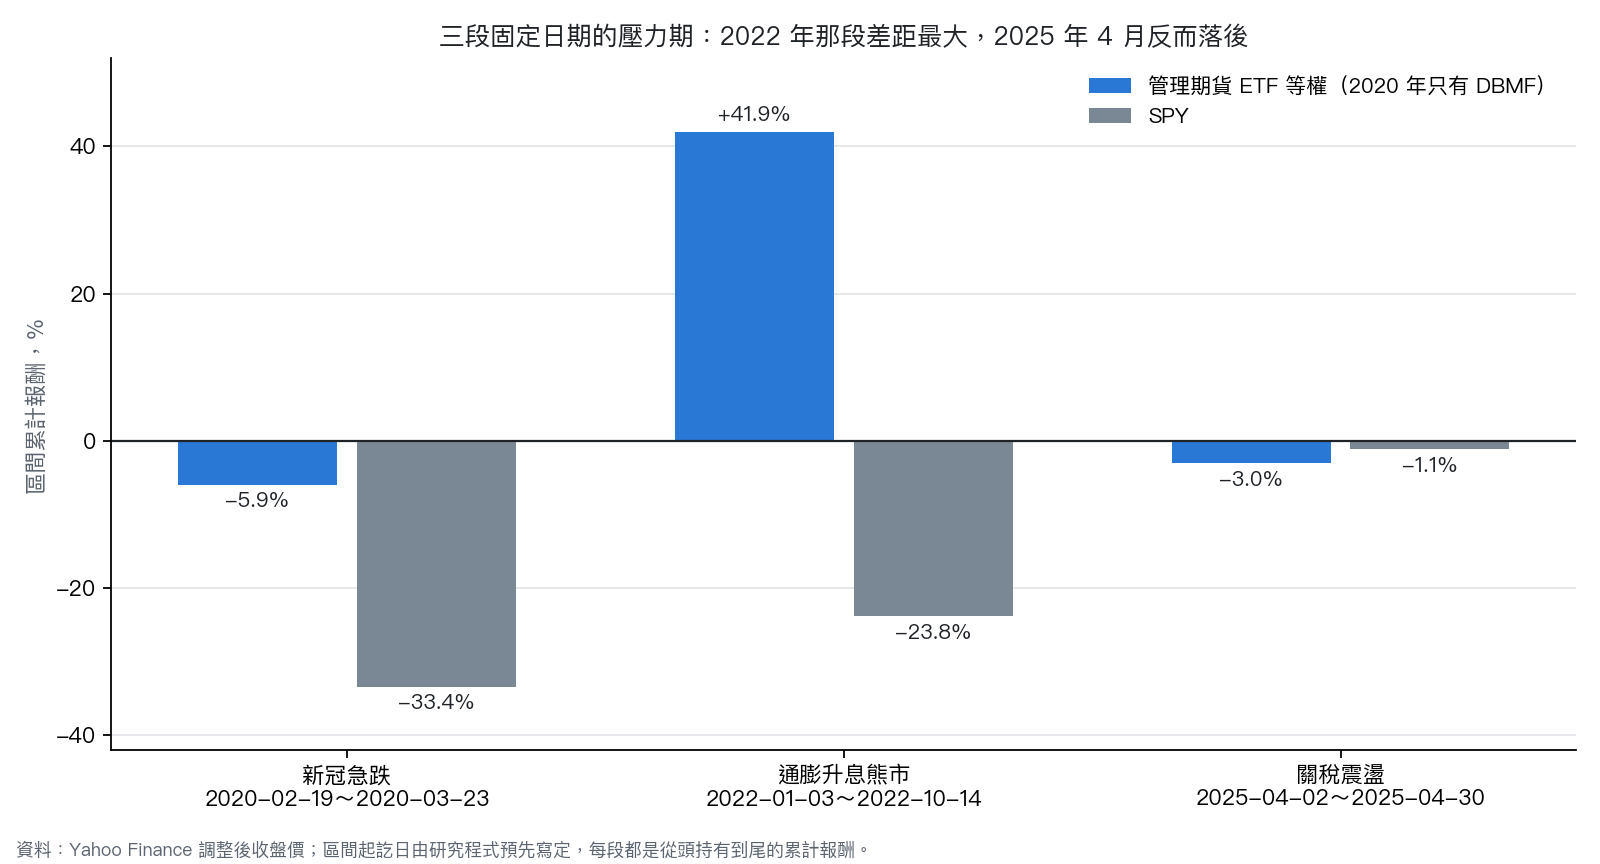
2022 那段最亮眼。股票和債券一起跌,三檔等權反而漲了 41.9%,每天平均多 0.306%,合理範圍 0.045% 到 0.557% 整段在 0 以上。統計強度 2.12 仍沒到 3,而且這是從 2022-01-03 就抱著的結果,不是等警報響了才進場。
新冠那段只有 DBMF 一檔,24 個交易日少跌了很多,但樣本太短。2025 年 4 月的關稅震盪,SPY 在區間內一度從高點跌 12.1%,月底收在 -1.1%,三檔等權收在 -3.0%,反而輸。
放到你的決定裡
警報響了再補,這份資料不支持。 520 個亮燈交易日的平均是落後,統計上又分不出輸贏。對台灣投資人來說,這三檔都在美國掛牌,要透過複委託買、還要換美元;臨時加碼省下來,手續費和匯差也一起省下。
跟著一年趨勢翻多翻空,沒有幫忙。 亮燈日子的年化落後從 -26.0% 擴大到 -35.7%,全期也從 -7.6% 擴大到 -16.3%。
如果還想放,要用平常就抱著的方式看。 唯一明顯幫上忙的是 2022 年那種股債齊跌、拖了好幾個月的熊市,而且是年初就已經持有。全期來看,三檔等權年化報酬 8.7%、年化波動 11.7%;SPY 是 17.2% 與 19.5%(SPY 從 2019-01-03 起算,三檔從 2019-05-09 起算)。放進組合,等於接受股市大漲時明顯落後,換取在少數股債齊跌的年份有一塊不同步的部位。這份資料只有一段這樣的年份,支撐不了更多。
這個研究的限制
- 三檔 ETF 不等於所有管理期貨基金。 它們是公開上市、免費查得到價格的產品,策略各自不同,不能代表私募 CTA 或整個產業。
- 樣本短,壓力事件少。 資料從 2019 年開始,真正的大段壓力只有 2020 新冠、2022 升息、2025 關稅幾次,亮燈的 520 天有很多是同一段行情裡的連續日子。
- 籃子組成會變。 2020-12-03 前只有 DBMF,2022-03-09 前只有兩檔,新冠那段完全由 DBMF 代表;早期的結果其實是單一基金的結果。
- 三段固定日期是事後挑的。 起訖日寫死在程式裡,沒有依結果調整,但挑選時歷史已經發生,不能當成盲測。
- 免費資料。 價格來自 Yahoo Finance 調整後收盤價,沒有和交易所原始資料逐筆核對;報酬沒有扣複委託手續費、匯差與稅。
- 算法換一換,個別格子會變。 新冠那 24 天,原本的統計強度是 1.64;事後改用把相鄰幾天誤差一起考慮的算法(往前看 5 天),強度變成 3.24。全期的趨勢版本,重抽樣時每段改切 5 天,合理範圍就整段落在 0 以下。這兩個都是看過結果才試的設定,不取代原本的判讀,也不改變「亮燈後買進沒有證據會贏」這一條。
- 這是歷史報酬研究,不是投資建議。
資料來源:Yahoo Finance 的 DBMF、KMLM、CTA、SPY、AGG 調整後收盤價與 ^VIX 收盤值(凍結成快取檔,2019-01-02 至 2026-06-23);統計結果取自本平台的研究結果檔。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊