想用遊戲電競 ETF 分散科技股風險?2019 到 2026 年的資料:大盤一緊張,它和 QQQ 的相關升到 0.84
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
想用遊戲電競 ETF 分散科技股風險?2019 到 2026 年的資料:大盤一緊張,它和 QQQ 的相關升到 0.84
手上已經有 QQQ 或 ARKK,想再配一點遊戲電競 ETF(ESPO、HERO 這類)或 DraftKings、Robinhood 這種博彩、交易 App 股票,常見的理由有兩個。一個是「題材不一樣,跌的時候應該不會一起跌」。另一個是擔心:這些股票本身很晃,會不會哪天先出事,再把恐慌帶進科技股和比特幣?
這兩件事都可以用價格資料檢查。2026 年 Papathanasiou 在《Journal of Alternative Investments》發表的研究,就在問遊戲類資產在市場動盪時還有沒有分散效果。這篇用公開價格自己算一遍,問題拆成兩個:
- 大盤緊張的時候,這兩籃股票和 QQQ、ARKK、比特幣、SPY 是不是走得更近?
- 這兩籃股票前一天晃得兇,隔天大盤會不會跟著晃?
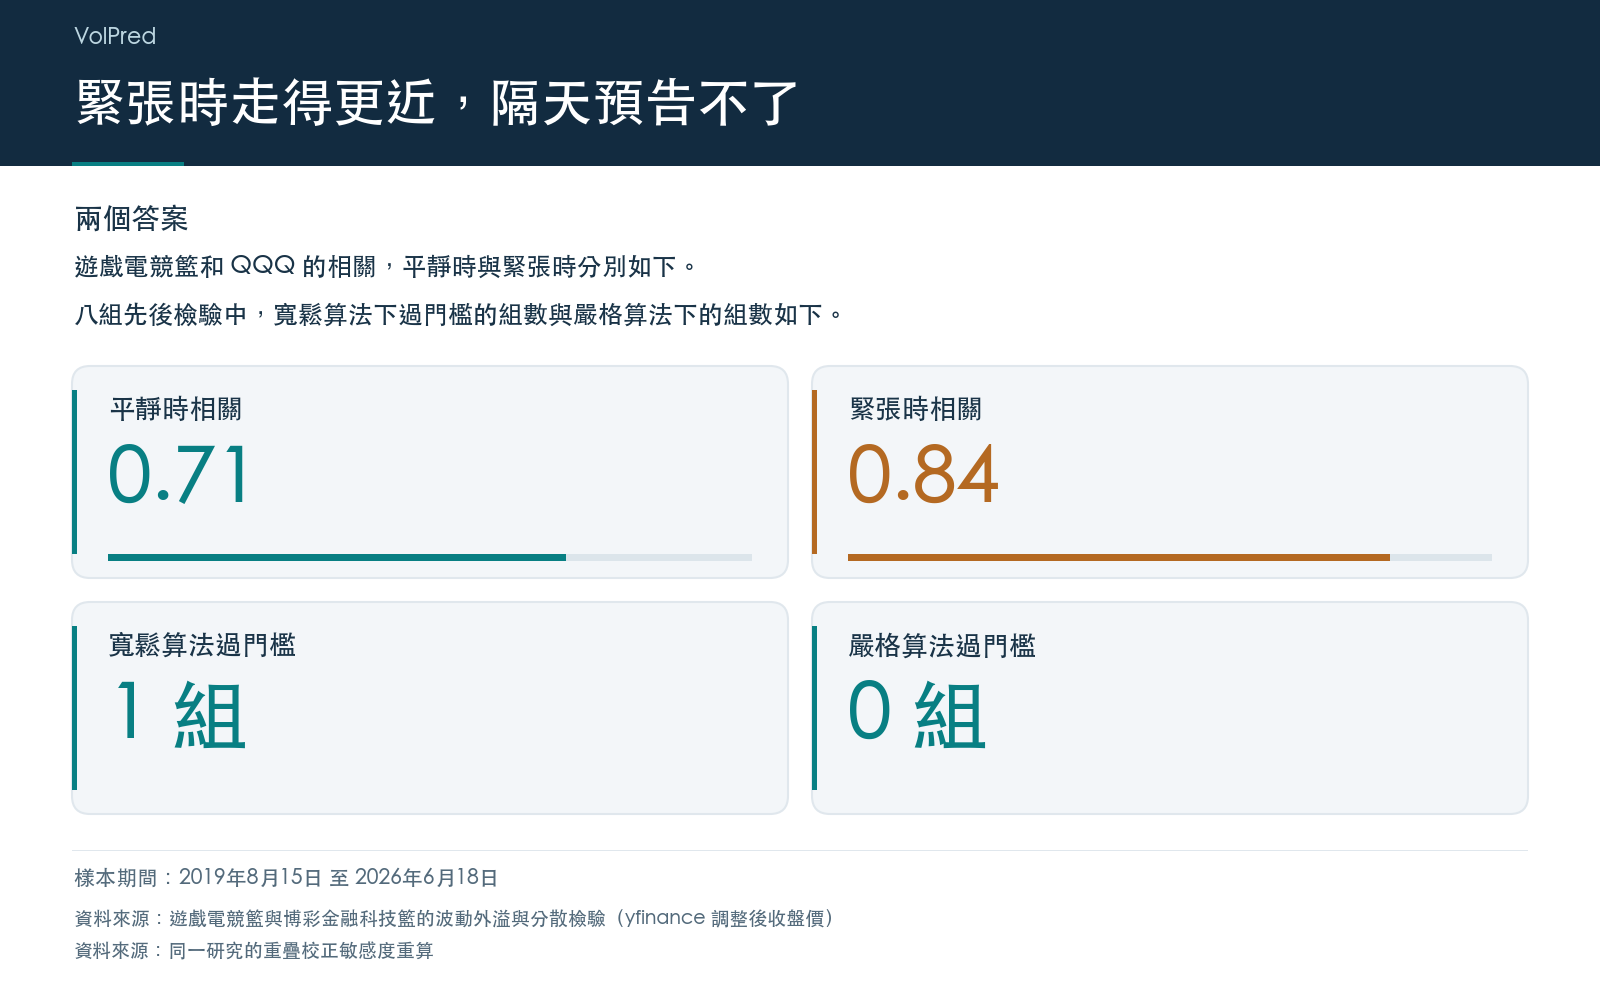
先講結果。第一題的答案偏向「會走得更近」,遊戲電競籃尤其明顯:大盤緊張時它和 QQQ 的相關係數平均 0.84,平靜時是 0.71。第二題的答案偏向「不會」:8 組檢驗裡,只有博彩金融科技籃對 ARKK 那一組在寬鬆算法下剛好跨過門檻,換成較嚴的算法就掉下來。
資料怎麼組
兩個籃子都用等權重:
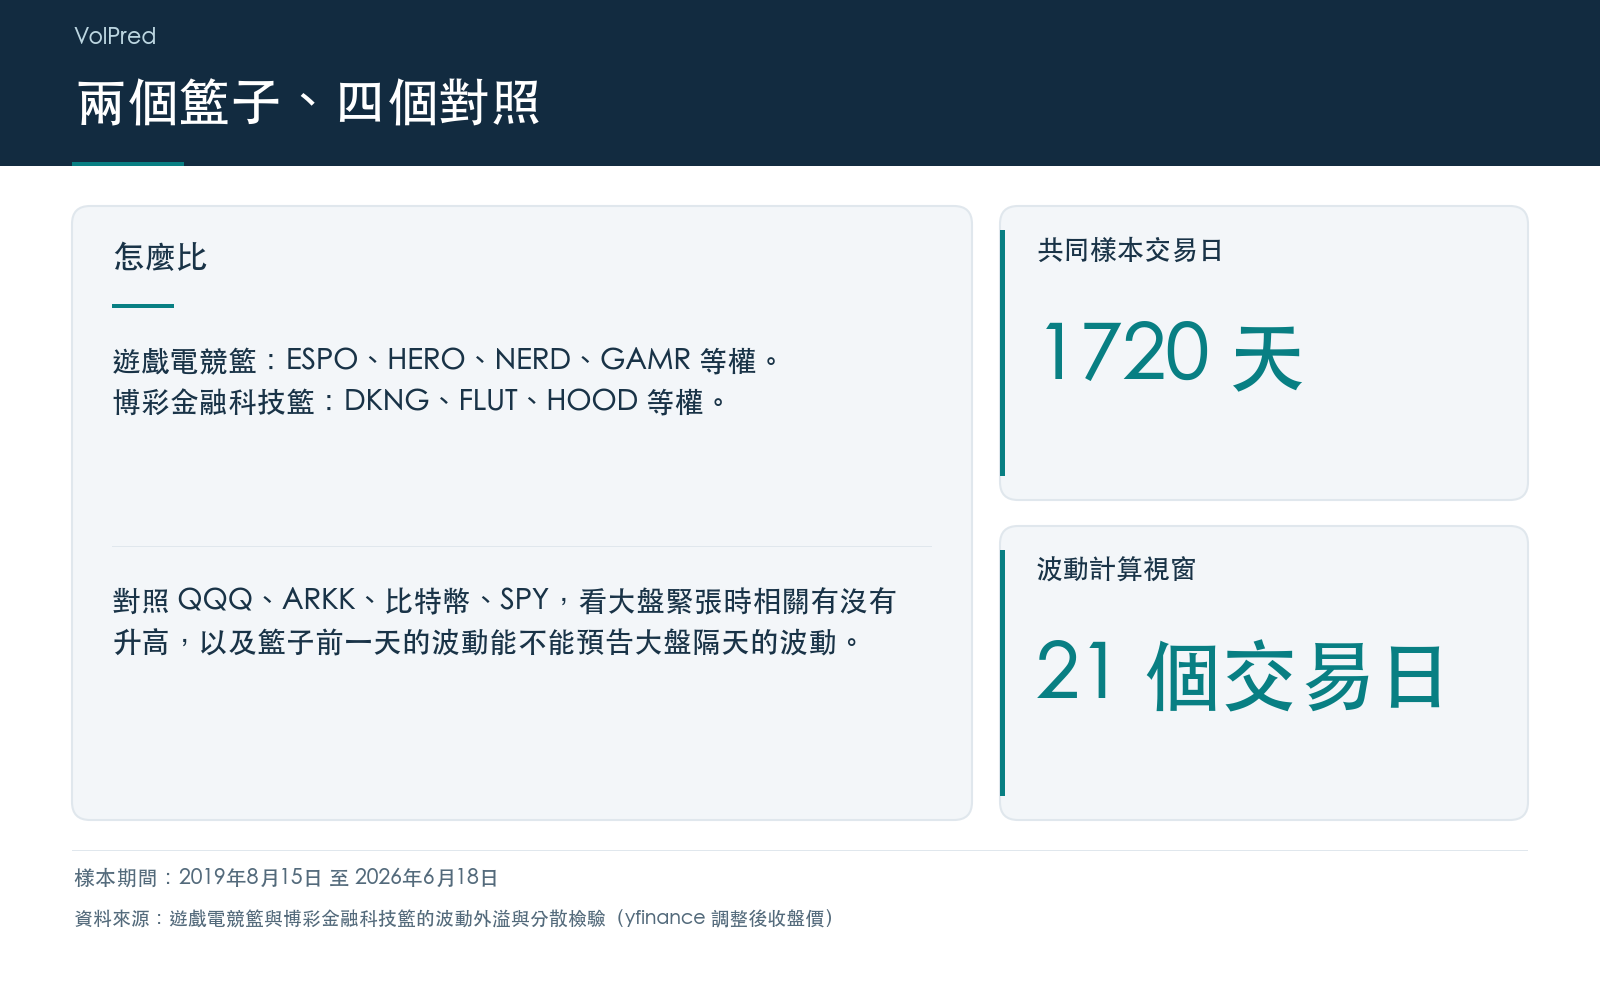
- 遊戲電競籃: ESPO、HERO、NERD、GAMR 四檔 ETF,至少要有兩檔有價格才算。
- 博彩金融科技籃: DKNG(DraftKings)、FLUT(Flutter)、HOOD(Robinhood),至少兩檔。HOOD 從 2021-07-29 才有價格,在那之前只有兩檔。
對照對象是 QQQ、ARKK、比特幣和 SPY。價格是 yfinance 調整後收盤價,已凍結成固定檔案;檔案下載當天的原始紀錄沒有留下,所以沒辦法回頭和交易所逐筆核對。
波動用每天往回看 21 個交易日的漲跌幅度來算。六個序列都有資料的期間是 2019-08-15 到 2026-06-18,共 1,720 個交易日。
「大盤緊張」的定義:SPY 過去 21 個交易日的波動,落在整段樣本最高的四分之一。「平靜」則是最低的四分之一。
第一題:大盤緊張時,分散效果還在嗎?
每天拿過去約一季的日報酬,算籃子和各對照資產的相關係數,再把緊張日、平靜日分開平均。緊張日有 412 天,平靜日有 424 天。
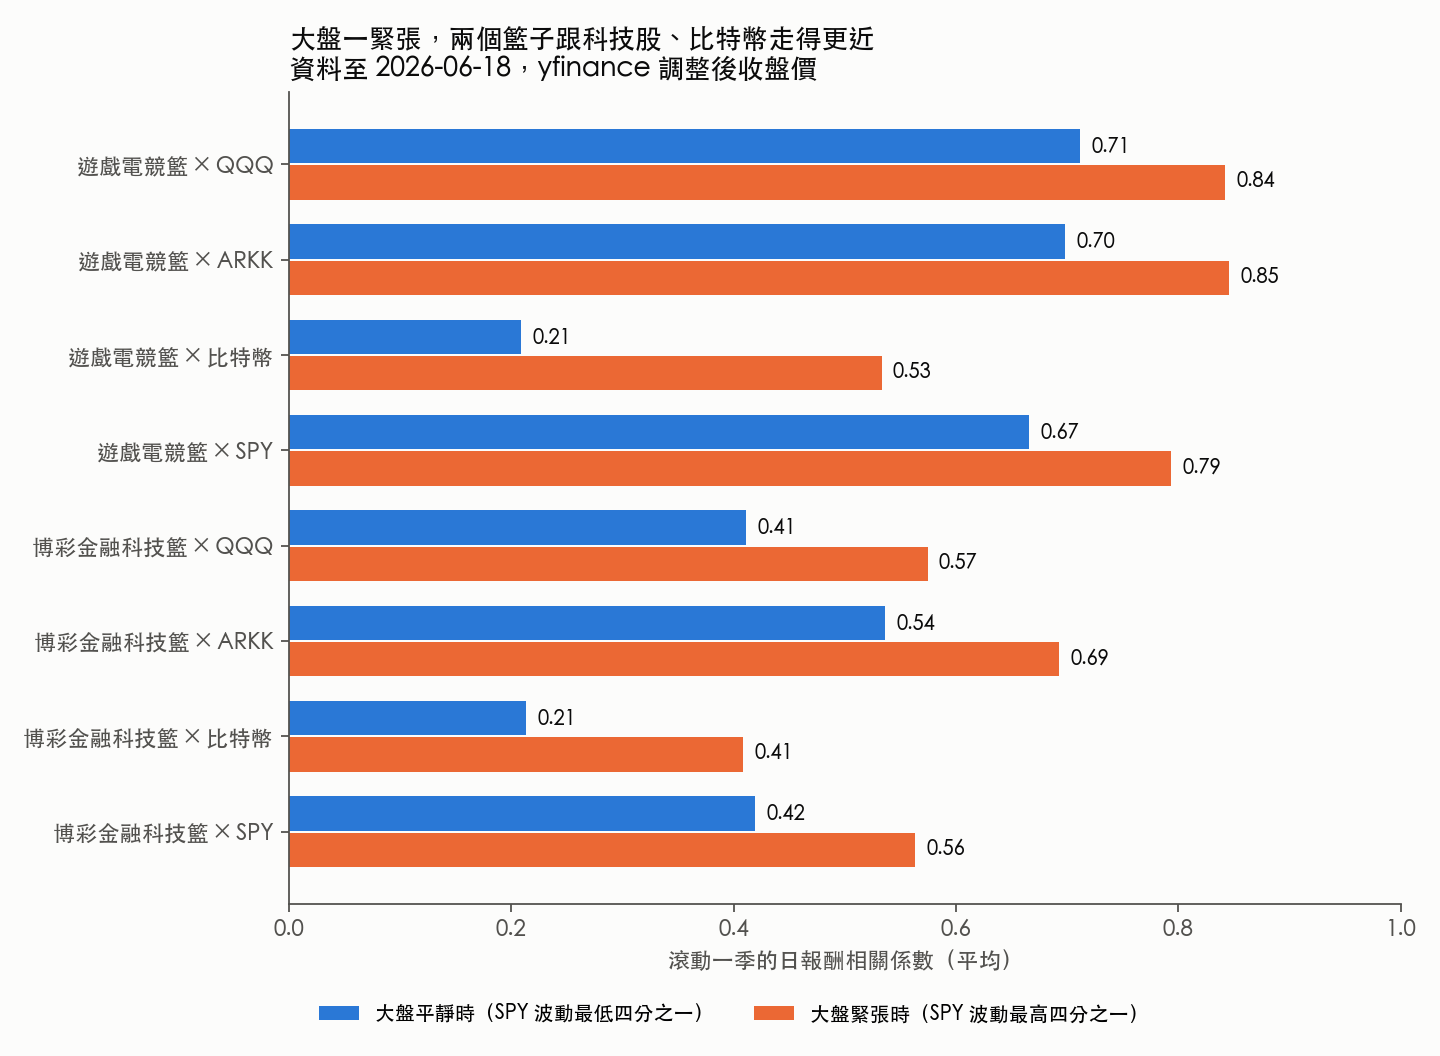
| 組合 | 平靜時相關 | 緊張時相關 | 增加 | 簡單算法統計強度 | 考慮相鄰日重疊後的統計強度 |
|---|---|---|---|---|---|
| 遊戲電競籃 × QQQ | 0.71 | 0.84 | +0.13 | 21.40 | 5.32 |
| 遊戲電競籃 × ARKK | 0.70 | 0.85 | +0.15 | 27.42 | 6.25 |
| 遊戲電競籃 × 比特幣 | 0.21 | 0.53 | +0.32 | 30.15 | 6.35 |
| 遊戲電競籃 × SPY | 0.67 | 0.79 | +0.13 | 14.46 | 2.81 |
| 博彩金融科技籃 × QQQ | 0.41 | 0.57 | +0.16 | 10.68 | 1.90 |
| 博彩金融科技籃 × ARKK | 0.54 | 0.69 | +0.16 | 8.70 | 1.52 |
| 博彩金融科技籃 × 比特幣 | 0.21 | 0.41 | +0.20 | 14.56 | 3.02 |
| 博彩金融科技籃 × SPY | 0.42 | 0.56 | +0.14 | 9.41 | 1.73 |
統計強度的絕對值到 3 以上,本站才當作可信。
8 組的方向全部一樣,緊張時相關都比較高。用簡單算法,8 組統計強度都在 8 以上。但相鄰兩天的相關係數用的是幾乎同一段資料,簡單算法會把同一件事數很多次。把這種重疊算進去以後,強度大幅縮水,剩 4 組過門檻 3:遊戲電競籃對 QQQ、ARKK、比特幣,加上博彩金融科技籃對比特幣(3.02,剛好過線)。
兩個籃子的狀況差很多。
遊戲電競籃平常就和科技股綁很緊,平靜時對 QQQ 已經有 0.71,緊張時再升到 0.84。如果你買它是想在 QQQ 大跌時有東西撐住,這組數字說它大概撐不住,因為兩者在那種時候幾乎同進同出。它和比特幣的相關從 0.21 跳到 0.53,增幅是 8 組裡最大的,平常看起來不太相干的兩個東西,一緊張就靠在一起。
博彩金融科技籃平常和 QQQ 的相關只有 0.41,比遊戲電競籃低不少,緊張時升到 0.57。方向一樣往上,但扣掉重疊之後,對 QQQ、ARKK、SPY 三組的強度都在 1.52 到 1.90 之間,分不清楚是真的變了,還是剛好碰上那幾段行情。
第二題:它們會把震盪傳給大盤嗎?
先看整段期間誰影響誰。把六個序列的波動放在一起,拆出每個序列的波動有多少來自別人、又有多少流向別人:
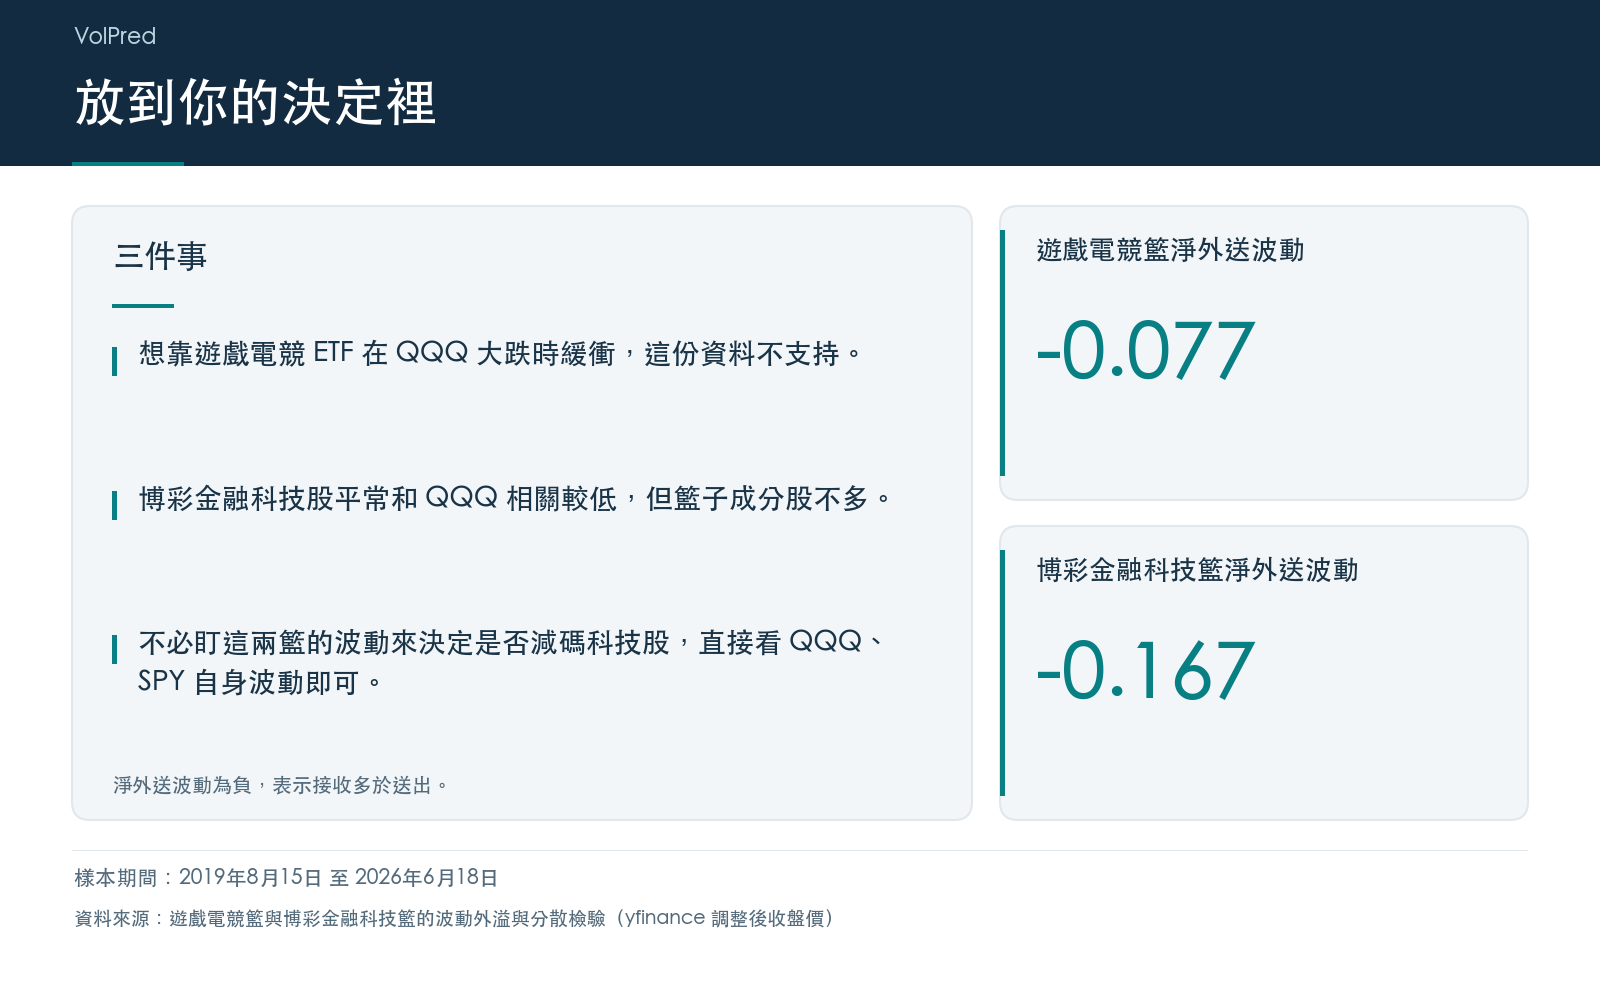
- 遊戲電競籃的波動,有 62% 可以由其他五個序列解釋;它對別人的影響合計 54%。進來比出去多,淨值 -0.077。
- 博彩金融科技籃有 40% 來自別人,對別人只有 24%,淨值 -0.167。
- 對照之下,QQQ 淨值 +0.150,SPY 淨值 +0.173,這兩個才是往外送波動的一方。
這個拆法只描述同時發生的關聯,看不出先後。所以第二步直接問先後:籃子前一天的波動,能不能幫忙預測 QQQ、ARKK、比特幣、SPY 隔天的波動?比較時已經先放進目標自己前一天的波動,以及 SPY、QQQ 前一天的波動,籃子要在這些之外多提供資訊才算數。每組用 1,719 天。
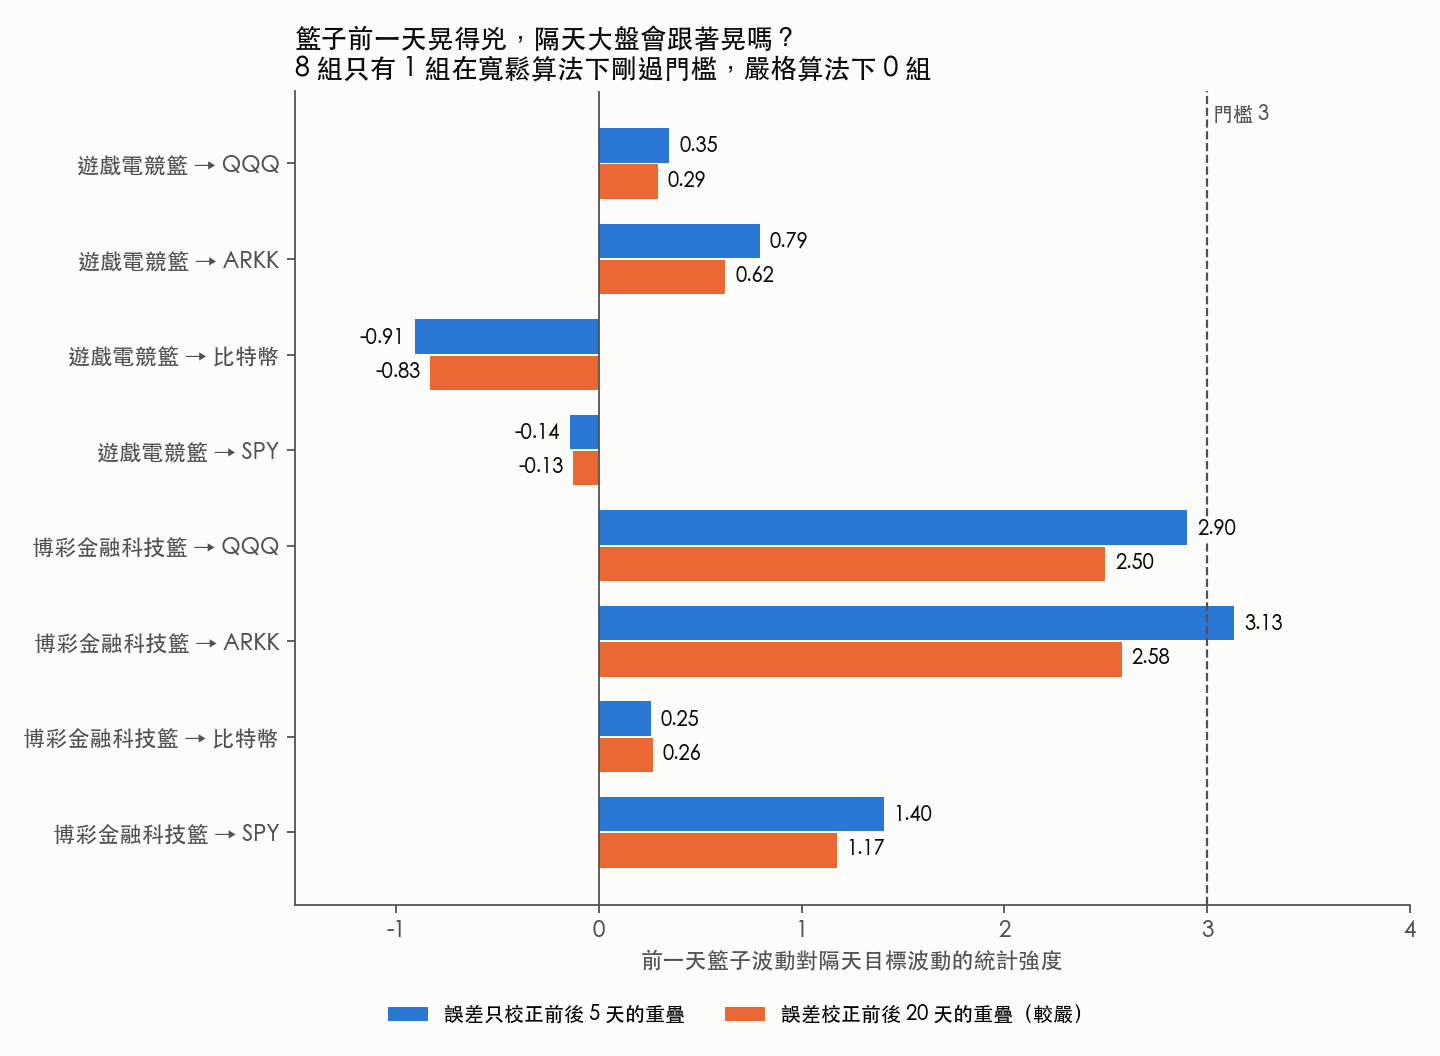
遊戲電競籃四組全部落在 -0.91 到 0.79 之間,離門檻很遠,有兩組甚至是負的。前一天遊戲股晃得兇,對隔天科技股、比特幣、大盤會不會晃,看不出任何幫助。
博彩金融科技籃比較有東西。對 ARKK 那組統計強度 3.13,剛好過門檻;對 QQQ 是 2.90,差一點。不過這兩個數字只校正了前後 5 天的資料重疊。波動是用 21 天的資料算的,相鄰兩天幾乎共用同一段,把校正範圍放寬到 20 天,對 ARKK 掉到 2.58,對 QQQ 掉到 2.50,8 組裡過門檻的變成 0 組。
就算採用寬鬆的那個數字,影響也很小。在同一條式子裡,ARKK 自己前一天的波動,係數是 0.96;博彩金融科技籃前一天的波動,係數只有 0.018。隔天 ARKK 會不會晃,幾乎全由它自己前一個交易日晃多少決定。
另外看了一年一個視窗的滾動版本(252 個交易日,共 70 個視窗,其中 14 個落在緊張期、17 個落在平靜期)。遊戲電競籃的淨值在緊張期平均 -0.141,平靜期 -0.153,幾乎沒變,強度 0.14;博彩金融科技籃是 -0.093 對 -0.102,強度 0.10。兩個籃子在大盤緊張時,都沒有變成往外送波動的角色。反倒是 QQQ,淨值從平靜期的 0.117 升到緊張期的 0.260,強度 3.70。緊張時往外送波動的,主要是 QQQ 自己。
放到你的決定裡
想拿遊戲電競 ETF 替 QQQ、ARKK 分散風險,這份資料不支持。 平時相關就有 0.7 左右,大盤緊張時升到 0.84、0.85。真正需要分散的那幾段時間,它和你手上的科技股幾乎同方向。要買它,理由應該放在你對產業本身的看法,別指望它在科技股大跌時幫你緩衝。
博彩、交易 App 股票的分散效果比較好,但別高估。 平靜時和 QQQ 的相關 0.41,緊張時 0.57,數字上比遊戲電競 ETF 低。可是籃子裡只有三檔,HOOD 又是 2021 年 7 月才上市,緊張時相關上升這件事在嚴格算法下站不穩,最多當成參考。
不用把這兩籃股票的波動當成大盤的預警燈。 遊戲電競籃前一天晃得多兇,對隔天大盤毫無提示;博彩金融科技籃對 ARKK 的提示,在嚴格算法下沒過門檻,就算過了,影響也只有 ARKK 自身的幾十分之一。如果你原本打算盯著 DKNG、HOOD 的波動來決定要不要減碼 QQQ,這份資料說不必多花這份力氣。直接看 QQQ、SPY 自己的波動,資訊已經涵蓋絕大部分。
同樣地,也不必因為怕它們「傳染」而避開。 整段期間兩個籃子都是接收波動的一方,往外送的少。如果你要控制的是科技股部位的風險,重點仍然在 QQQ 和 ARKK 本身。
這個研究的限制
- 只有目前還在交易的標的。 已經下市的遊戲、博彩公司沒有算進來,結果可能偏向存活下來的那批。
- FLUT 的歷史價格可能接續了不同掛牌地的資料 ,這裡只把它當作公開的博彩股代表。
- 比特幣週末也交易 ,研究把它對齊美股交易日,週末的漲跌會算進下一個美股交易日。
- 波動用收盤價算 ,沒有用盤中資料,也沒有用選擇權價格。
- 相關係數和滾動視窗都會重疊 ,所以表格裡同時列出簡單算法和考慮重疊後的強度,判讀時以後者為準。
- 價格來源是 yfinance 調整後收盤價的凍結檔案,下載當天的原始紀錄沒有保存。
- 這是歷史資料研究,不是投資建議。
資料來源:yfinance 調整後收盤價(ESPO、HERO、NERD、GAMR、DKNG、FLUT、HOOD、QQQ、ARKK、BTC-USD、SPY),價格資料截至 2026-06-18;六個序列共同樣本 2019-08-15 至 2026-06-18,共 1,720 個交易日。統計結果取自本平台的研究結果檔。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊