台積電的 beta 五年沒動,動的是它下游那五家
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台積電說推論的 Token 用量在急遽攀升,雲端業者的資本支出跟著往上。這個故事在台股很好懂:算力要擴張,晶圓、伺服器、電源、封測都有得做。於是「台股 AI 硬體供應鏈」變成一個常被整包討論的東西。
整包討論的前提是這些公司會一起動。這件事可以直接量。
量什麼
我們取七家公司從 2021-01-04 到 2026-08-27 的還原收盤價,共 1369 個交易日:台積電、鴻海、廣達、緯創、緯穎、台達電、日月光投控。對照基準是加權指數。
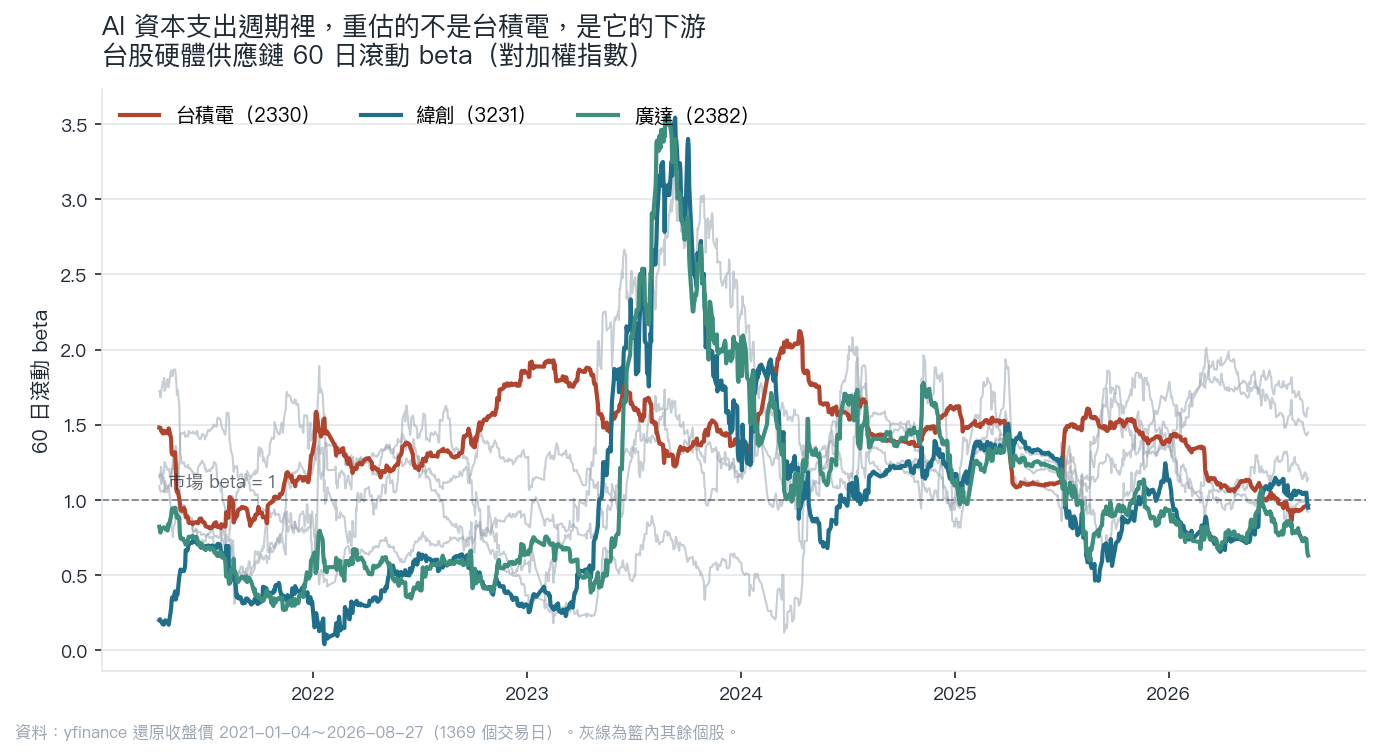
要看的是 beta,也就是個股報酬對大盤報酬的敏感度。beta 等於一,代表大盤動多少這檔平均就動多少;beta 只有一半,代表它跟著大盤的幅度打對折,剩下的走自己的。
把樣本切成兩段不重疊的期間:2022 年底以前算「AI 週期之前」,2024 年 8 月之後算「AI 週期之中」。中間那段刻意留空,避免把過渡期的混合狀態算進任何一邊。兩段各約 500 個交易日。
結果
| 公司 | 2022 年底前 beta | 2024-08 之後 beta | 變化 | t 值 |
|---|---|---|---|---|
| 台積電 | 1.290 | 1.178 | −0.112 | −1.29 |
| 緯創 | 0.444 | 1.073 | +0.628 | 7.85 |
| 台達電 | 0.972 | 1.432 | +0.460 | 4.80 |
| 廣達 | 0.593 | 1.025 | +0.432 | 5.17 |
| 鴻海 | 0.855 | 1.136 | +0.280 | 2.97 |
| 緯穎 | 0.973 | 1.226 | +0.252 | 2.00 |
| 日月光投控 | 1.313 | 1.463 | +0.150 | 1.49 |
檢定用的是交互項迴歸,標準誤取 Newey-West(落後 5 期),處理報酬序列的自我相關與異質變異。
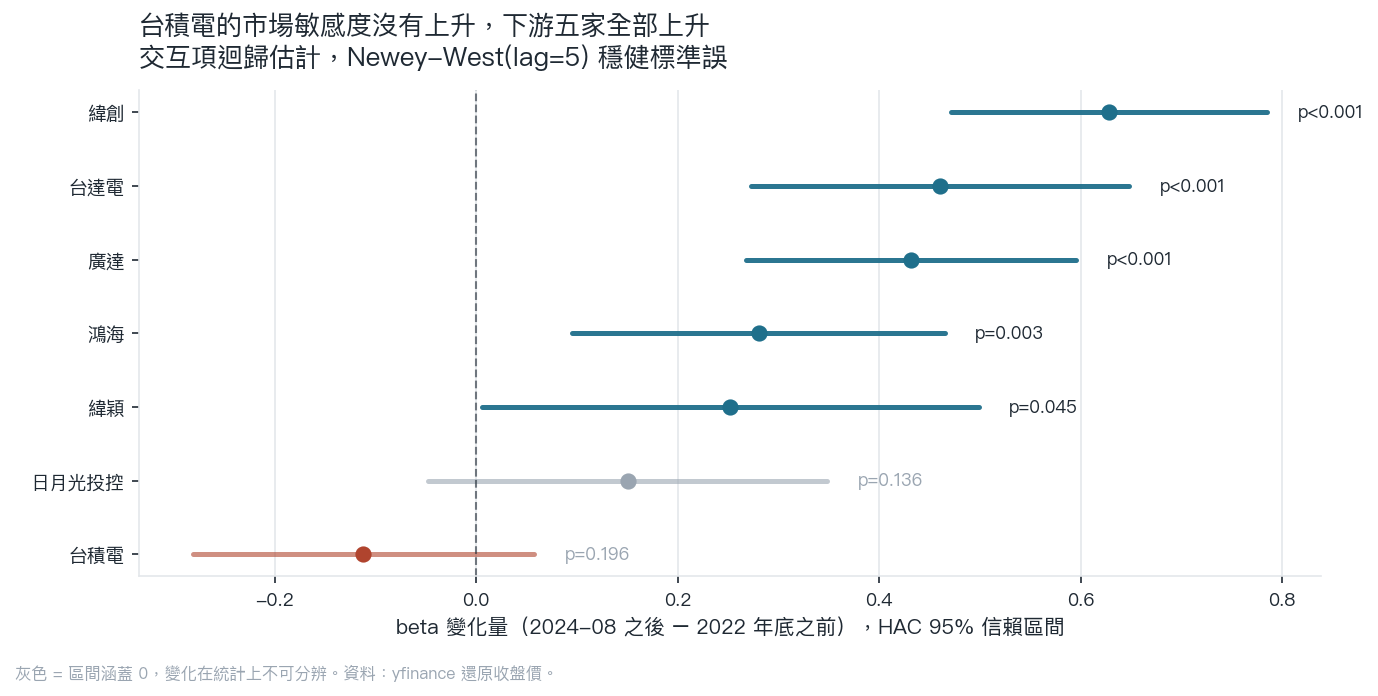
台積電那一列的變化是負的,t 值 −1.29,統計上和沒變化分不開。日月光的 +0.150 同樣分不開(未達統計顯著(統計值 1.49))。中間五家全部通過 5% 門檻,緯創和廣達的 p 值小於 0.001。
主角沒有被重估,配角被重估了。
這不算矛盾。台積電在 2021 年就已經是加權指數裡最大的成分股,beta 貼近 1.2 是它的常態,AI 敘事沒有讓它更像大盤,因為它本來就很像大盤。真正改變位置的是下游:緯創在 2022 年以前的 beta 是 0.444,大盤跌 10%,它平均跌 4.4%。那時候它在投資組合裡是一個相對安靜的位置。現在它是 1.073。
廣達從 0.593 到 1.025,是同一件事。台達電從 0.972 到 1.432,甚至比大盤更敏感。
這條鏈變成同一支股票
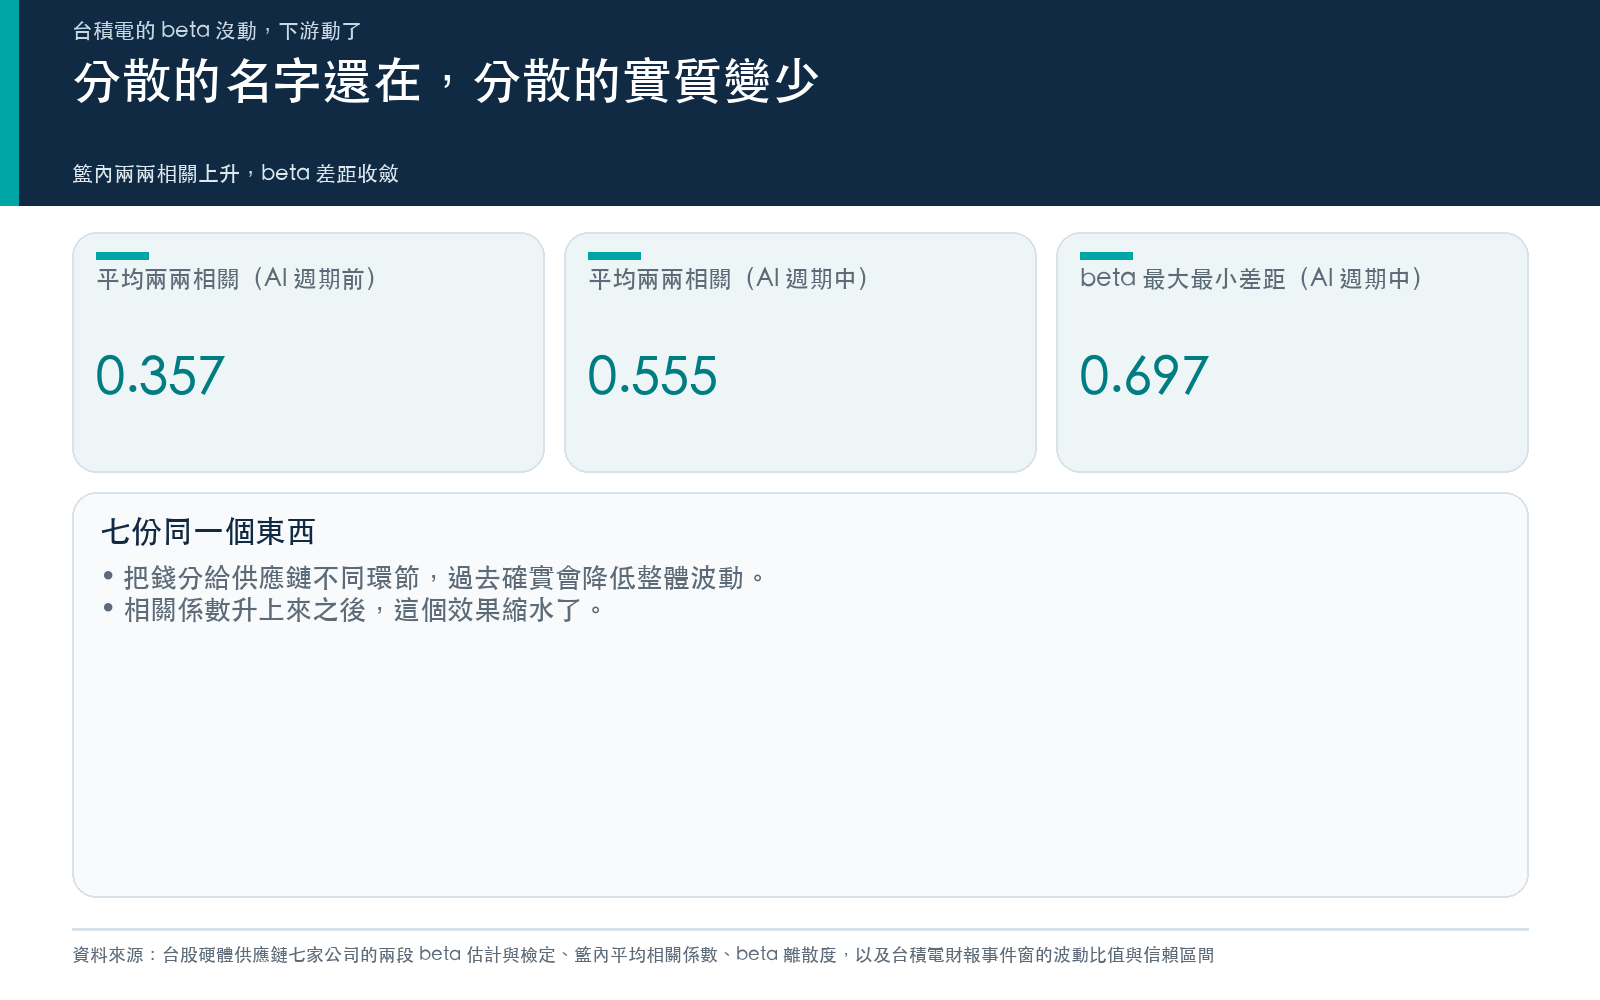
beta 一起往 1 靠,代表彼此之間也會更像。我們算了籃內兩兩相關係數的平均:2021 到 2022 年是 0.357,2024 年 8 月之後是 0.555。
同一段期間,籃內最高與最低 beta 的差距,從平均 1.0585 收斂到 0.6971。
三個數字說的是同一件事。以前買這七家,你買到的是七個部分獨立的東西;現在你買到的比較接近同一個東西的七份。
對持有的人來說,差別在分散。把資金分給供應鏈上不同環節的公司,過去確實會降低整體波動,因為晶圓的循環和組裝的循環不同步。相關係數從 0.357 升到 0.555 之後,這個效果縮水了。分散的名字還在,分散的實質變少。
沒有量出來的部分
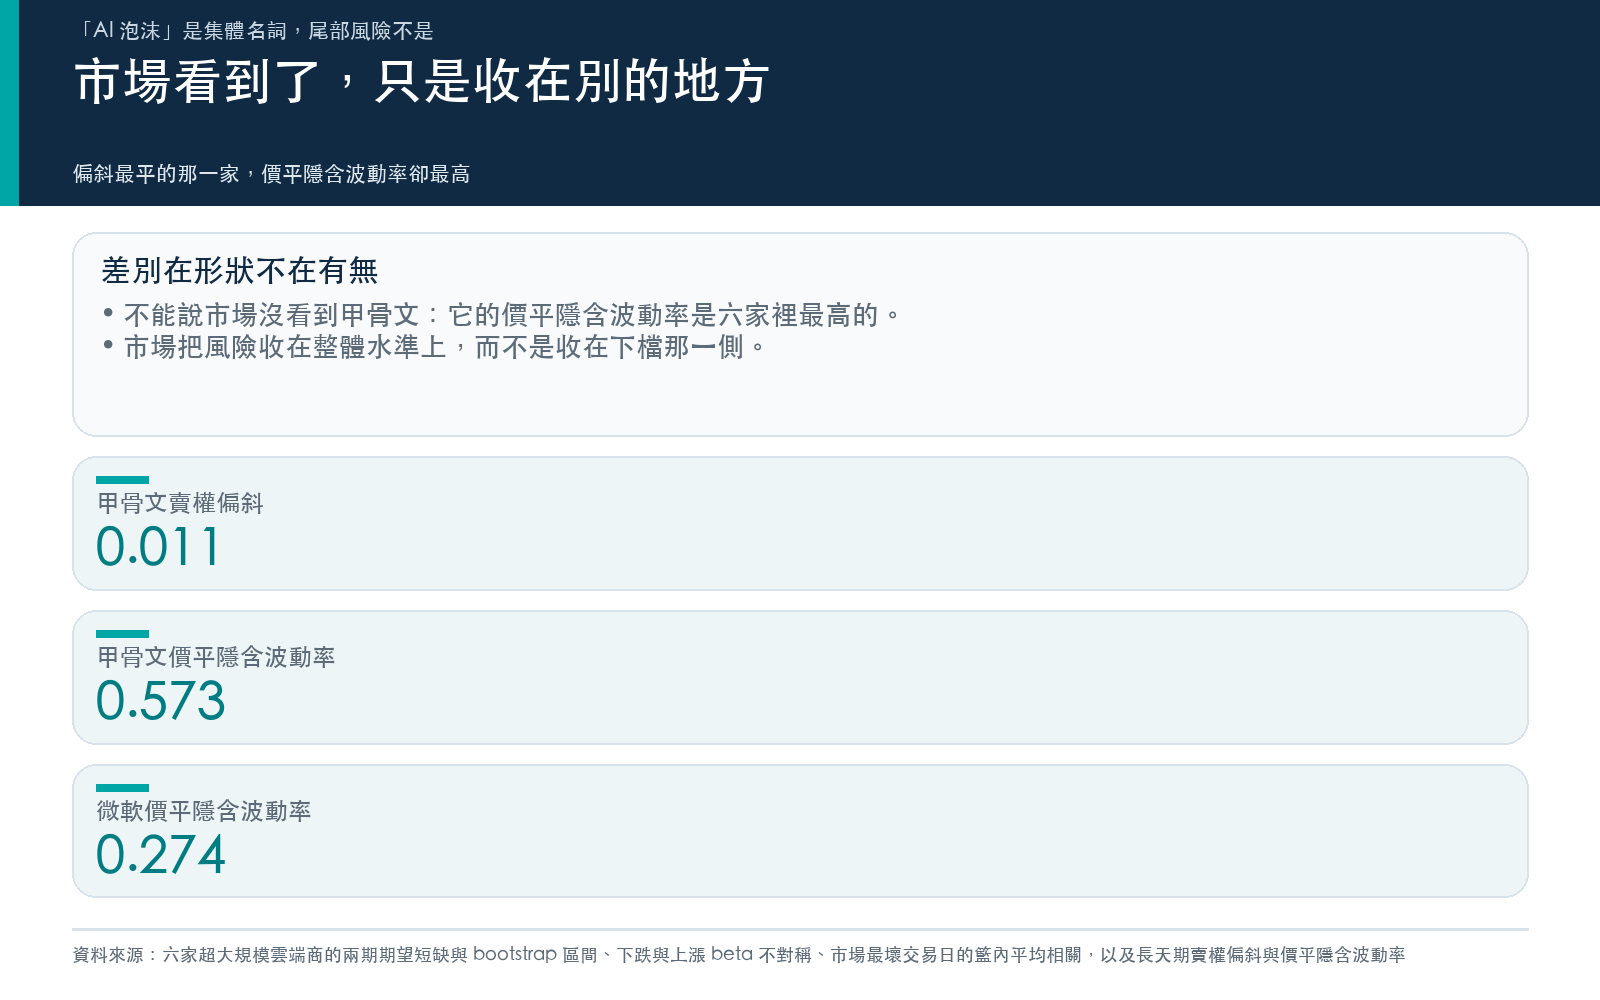
原本的題目還想看財報季前後的隱含波動率偏斜。有兩個地方必須說清楚。
第一,台股個股選擇權的隱含波動率資料不在我們的資料源裡。沒有這份資料就不能談 IV skew,所以本文一個隱含波動率的數字都沒有,上面所有的偏度與波動都是已實現的。
第二,樣本內有台積電的 23 個季度財報日,其中 22 次的前後窗完整落在樣本區間內,可以用來做事件窗,比較財報前 10 個交易日與財報後 5 個交易日的已實現波動。緯穎的比值是 1.2002,看起來財報後波動更高;但用事件層級的 bootstrap 重抽 5000 次之後,95% 區間是 0.9943 到 1.4167,跨過 1。台積電的比值 1.1586,區間是 0.909 到 1.5223,也跨過 1。七家沒有一家的區間排除 1。
22 個事件太少,撐不起這個結論。比值看起來有方向,但和抽樣雜訊分不開,所以我們不寫成發現。
可以帶走的
台積電的市場敏感度在這一輪沒有改變,改變的是它下游五家公司的位置。曾經 beta 0.444 的緯創現在是 1.073,這個位置變化不會出現在營收或毛利的報導裡,但它決定了大盤回檔時你的部位會跟著跌多少。
如果你的配置理由是「分散在 AI 供應鏈的不同環節」,那個理由在 2022 年比現在成立。
方法與資料 :yfinance 還原收盤價,2021-01-04 至 2026-08-27,1369 個交易日。財報日期取自 yfinance 的台積電財報日程。beta 檢定為交互項迴歸 + Newey-West(lag=5);事件窗比值的信賴區間為事件層級 bootstrap,5000 次,種子固定。分析為描述性,不含預測宣稱,未使用任何未來資訊。完整程式與輸出見 storage/article_assets/tw-ai-capex-dispersion/。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊