公債利差自己也會抖,但把這個抖動加進波動預測,九格全部測不到增量
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
公債利差自己也會抖,但把這個抖動加進波動預測,九格全部測不到增量
十年期公債殖利率減掉兩年期,得到的差額叫期限利差。它平常被拿來看景氣,倒過來的時候大家會開始講衰退。
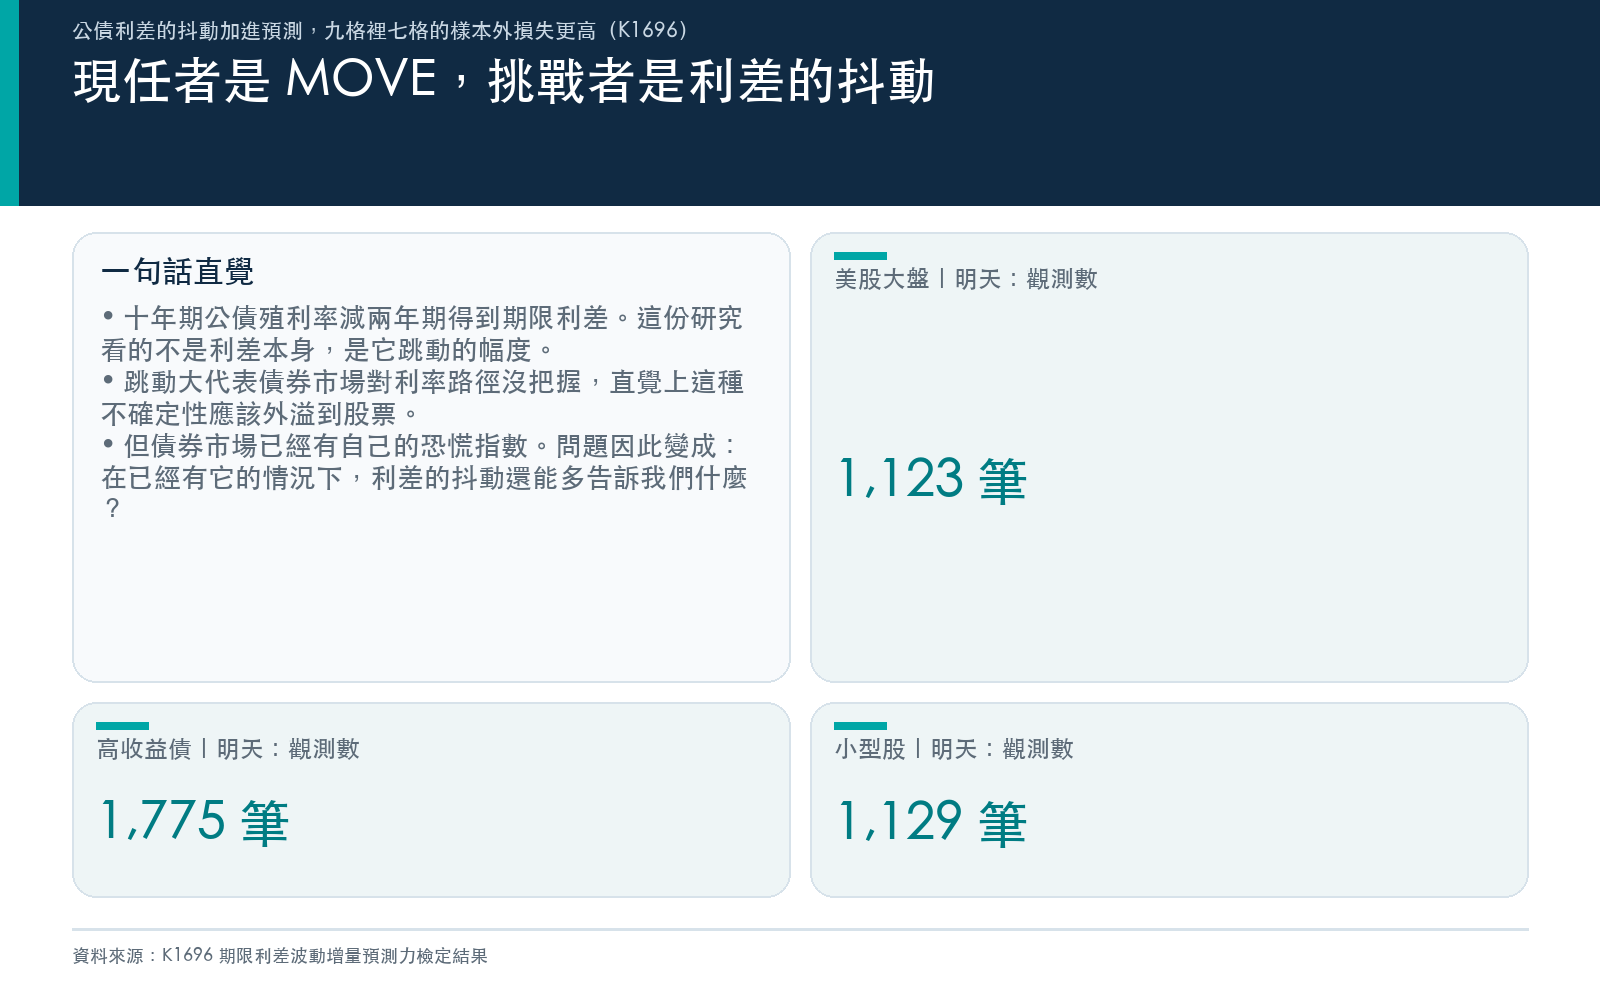
這份研究看的是利差 跳動的幅度 。把每天的利差變化取 21 個交易日的年化標準差,得到一個「債券市場對利率路徑有多沒把握」的量,實驗裡把它叫 TSV21。直覺上這種不確定性應該會外溢到股票,讓股票也跟著抖。
問題設計得很具體:在已經有 MOVE 指數的情況下,這個利差波動還能多告訴我們什麼?
MOVE 是債券市場的恐慌指數,做的事情跟 VIX 一樣,只是量的是公債。它是這題的現任者。
一次看九格
三個標的:標普 500(SPY)、高收益公司債(HYG)、小型股(IWM)。三個預測期距:明天、未來 21 天、未來 63 天。三乘三,九格。
利差序列從 2006 年 1 月 3 日排到 2026 年 8 月 6 日,共 5,153 個交易日;價格序列排到 2026 年 8 月 7 日。九格各自的迴歸樣本數落在 1,065 到 1,790 之間,三檔標的的可用期間不同,所以各估各的,不合併成一個大樣本。
四個模型層層疊上去:
- M0:只用落後的已實現波動預測(最陽春的基準)
- M1:M0 加上利差波動
- M2:M0 加上 MOVE
- M3:兩個都加
所有預測變數都先往後推一天才使用,樣本外用擴張窗,訓練列的終點必須落在預測起點之前,隨機種子固定 42。這幾件事是為了確保模型看不到未來。
樣本內:九格全部不顯著
M3 這一層裡,利差波動的係數在九格的 t 值分別是:
| 標的 | 明天 | 未來 21 天 | 未來 63 天 |
|---|---|---|---|
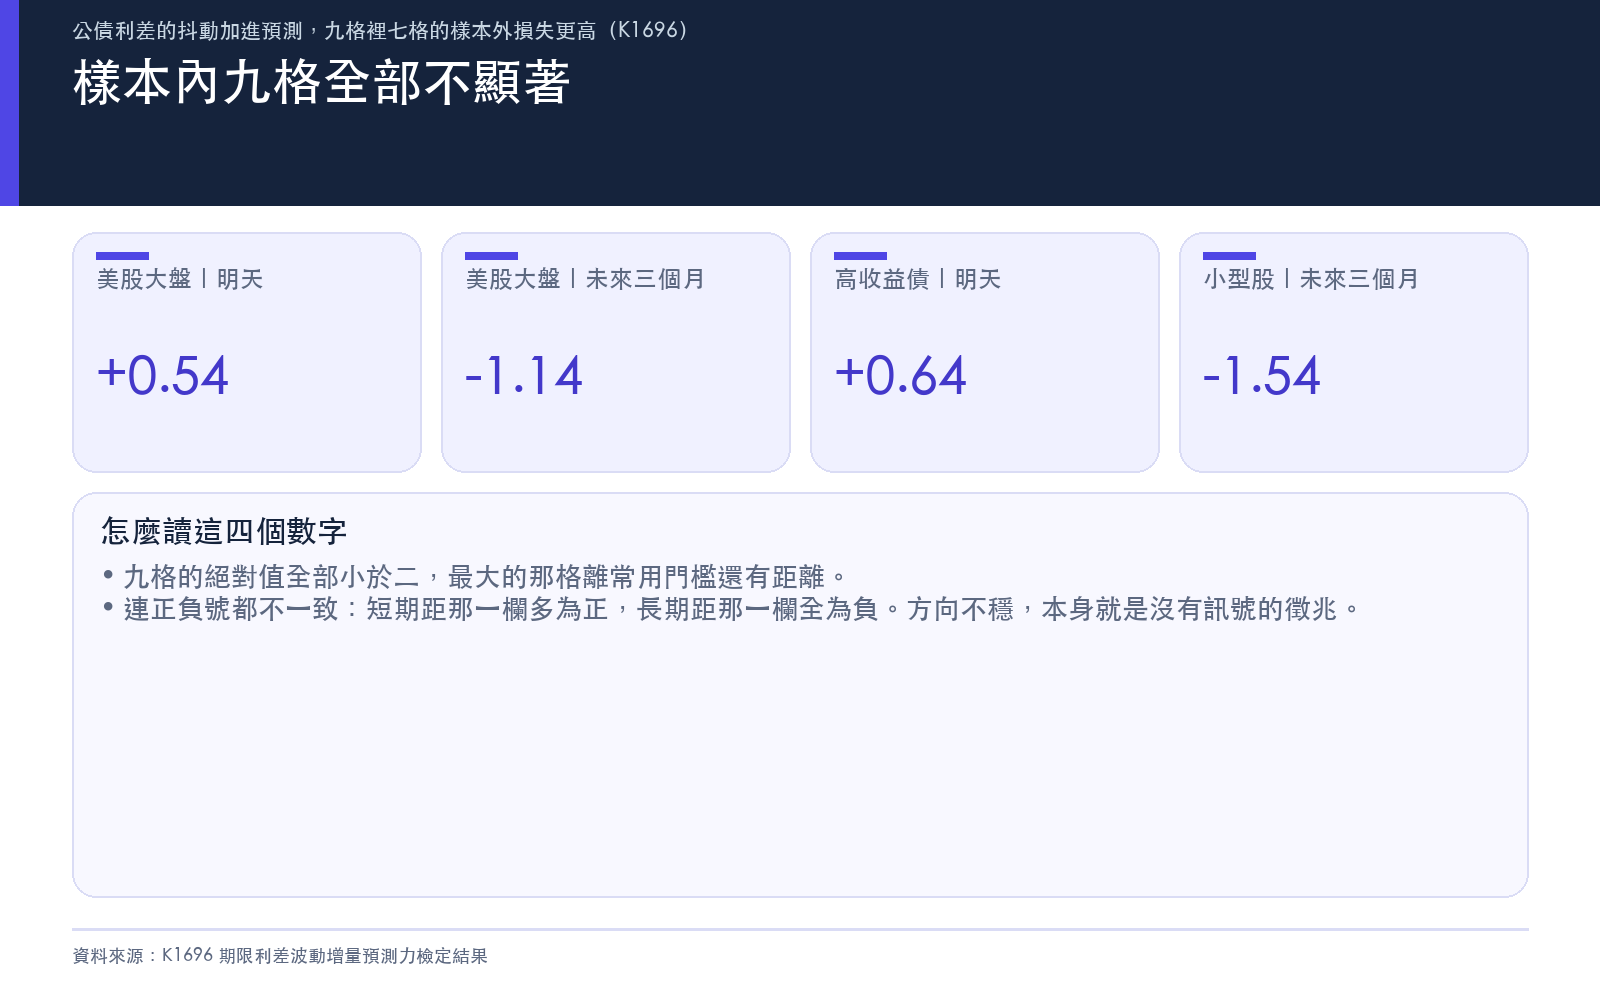
| 標普 500 | +0.54 | +0.07 | −1.14 |
| 高收益債 | +0.64 | −0.30 | −0.87 |
| 小型股 | −0.78 | −0.24 | −1.54 |
九格的絕對值全部小於 2。最大的一格是小型股的 63 天,1.54,離常用的 1.96 還有距離。連正負號都不一致:明天那一欄兩正一負,63 天那一欄三個全負。
實驗檔記的裁決是 NULL,九格裡通過單變量門檻的有 0 格,控制 MOVE 之後站得住的也是 0 格。裁決旁邊還有一行小字:這個裁決的適用範圍只到樣本內。下一節解釋為什麼要加那行小字。
樣本外:這裡少了一把可用的尺
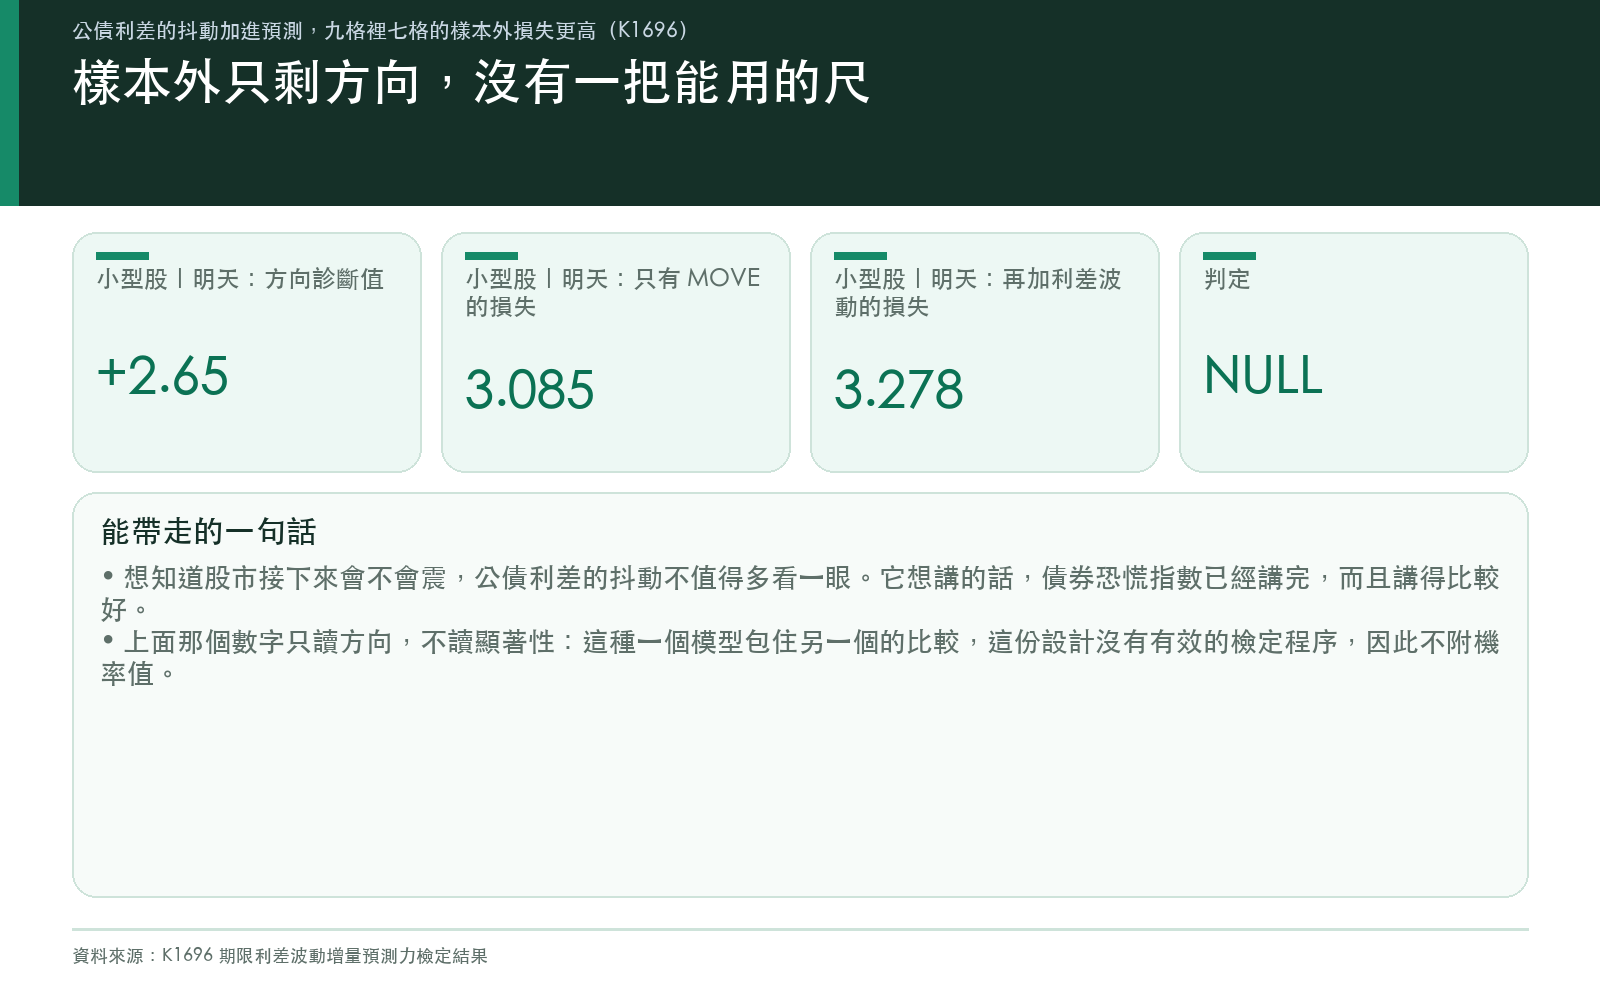
最想做的比較是 M3 對 M2——在已經有 MOVE 的模型上再加利差波動,樣本外的損失會不會下降。這個比較做不成正式檢定。
M2 是 M3 的子集。這種一個模型包住另一個模型的比較,兩條常見的路都走不通:Clark-West 只推導給均方誤差用,而這裡用的損失函數是專門評波動預測、對低估罰得比高估重的那一種;Giacomini-White 要求估計視窗的記憶長度固定,而這裡用的是會一直長大的擴張窗。
所以實驗檔把樣本外這一層記成「無法判定」,四組包住關係的比較全部降級成方向性的診斷,沒有機率值,也不能用來說誰顯著。
能講的只剩描述。九格的平均損失分數排出來,M3 比 M2 高的有七格,低的有兩格(高收益債的明天、高收益債的 63 天)。同樣的排法,M1 比 M0 高的有八格,唯一沒變高的是高收益債的明天那格,4.2770 降到 4.2671,幅度小到不值得談。
七比二和八比一都是方向,不是檢定結果。看到這裡最誠實的說法是:加了利差波動之後,多數格子的樣本外損失往上走,但這份設計沒有一把尺能量出那個上升是否超出雜訊。

唯一做得成檢定的那場比較
M1 和 M2 誰也不包含誰:一個只加利差波動,一個只加 MOVE。這是非巢狀比較,標準的預測誤差比較檢定用得上。
九格一起做,就會有格子靠運氣過關,所以用了標準的多重比較調整把門檻收緊,整族的誤判率壓在 5% 以內。九格裡有兩格通過,兩格都在最短的明天那一列:
| 格 | 檢定統計量 | 原始機率值 | Holm 調整後 |
|---|---|---|---|
| 標普 500・明天 | −3.680 | 0.000247 | 0.001978 |
| 高收益債・明天 | −3.916 | 0.0000942 | 0.000848 |
負號代表排在前面的模型損失比較低,也就是只加利差波動的 M1 贏過只加 MOVE 的 M2。拿平均損失分數對一下:標普 500 明天那格,M1 是 4.0677,M2 是 4.5346,M1 確實比較低。
小型股明天那格的原始機率值是 0.0501,卡在門檻邊上,Holm 調整後變成 0.351,不算通過。其餘六格的調整後機率值從 0.524 一路排到 1.0。
這一段有三個邊界要講清楚。
第一,實驗檔把這組比較標成次要證據,並且明寫它不參與裁決。主裁決仍然是 NULL。
第二,它比的是兩個非巢狀對手誰的損失低,不是「利差波動有預測力」的翻案。M1 贏 M2,不等於 M1 贏最陽春的 M0——實際上 M1 對 M0 那一欄,九格有八格的損失更高。
第三,它只在明天這一列成立。21 天與 63 天的六格全部沒有通過。
還有一層穩健性。同一組比較用五種頻寬設定各跑一次,五種全部通過的只有高收益債的明天那格。標普 500 明天那格在頻寬拉到四倍時,Holm 調整後變成 0.055,掉出門檻。實驗檔自己寫了規則:只有五種情境都成立的格才能拿來當穩健結論,翻轉的格降級成對頻寬敏感的診斷。照這條規則,站得住的是一格。
三條範圍限制
第一條前面講過:巢狀的樣本外比較只是描述性的,這份裁決是樣本內裁決。
第二條,這份研究沒有把景氣循環的官方認定拉進來,本地也沒有那份序列的快照,所以「利差波動在衰退前後表現不同」這個可能性沒有被檢驗過,留給後續。
第三條,迴歸裡測的只有 21 日版的利差波動。還有一個 63 日版本,這份研究只把它畫出來看,沒有讓它進迴歸,也沒有給它任何預測比較的結論。
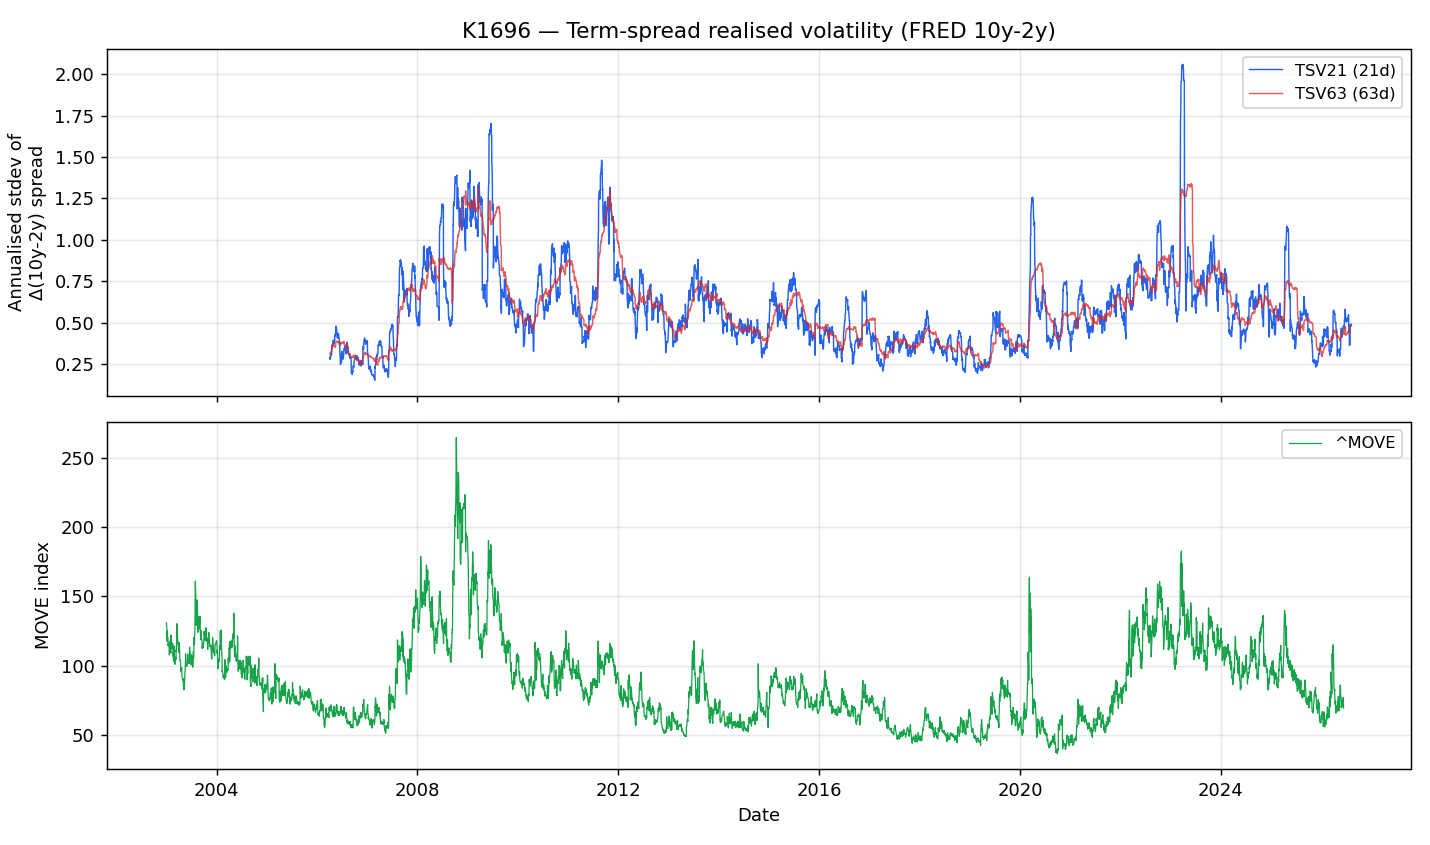
圖上兩條利差波動線在 2008 到 2009、2020、2022 到 2023 三段跟 MOVE 一起放大,但最高點不在同一年:MOVE 的峰在 2008 到 2009,利差波動的峰在 2023。共同的驅動力看得見,只是 MOVE 把它表達得更完整。
這對一般投資人的意思
想知道股市接下來會不會震,公債利差的抖動不是值得多看一眼的指標。在已經有 MOVE 的模型裡,它的增量係數九格全部小於 2;樣本外那一層,這份設計連一把能用的尺都沒有。
至於明天那一列 M1 贏過 M2 的兩格,正確的讀法是:在最短的期距上,兩個宏觀波動代理誰都沒有壓倒性優勢,只放 MOVE 的那個損失反而更高。要把這句話變成「利差波動可以用」,還缺一個它贏過最陽春基準的證據,而這份資料給的是相反的方向。
再往前一步:這已經是第 N 個被既有恐慌指數蓋過去的候選指標。這類研究的價值,在於把「看起來很有道理」和「真的有增量資訊」之間的距離量出來,而且要誠實承認,有些距離這份設計量不出來。
資料:FRED 的 DGS10 與 DGS2 殖利率、MOVE 指數收盤價、SPY/HYG/IWM 日資料。利差序列 2006-01-03 至 2026-08-06(5,153 個交易日),價格序列 2003-01-02 至 2026-08-07。預測變數為 21 日 Δ利差的年化標準差,目標為未來 h 日年化已實現波動(h = 1、21、63),迴歸在對數尺度上進行、比較損失時取回原尺度。標準誤採重疊窗口修正法,頻寬取常規規則與 1.5 倍預測期距的較大者。樣本外損失為 actual/pred − log(actual/pred) − 1。四組巢狀配對(M1 對 M0、M2 對 M0、M3 對 M0、M3 對 M2)的樣本外統計量為診斷用途,沒有機率值解釋;唯一的樣本外推論來自互不包含的 M1 對 M2 家族,九個檢定一起做並以標準的逐步多重比較調整把整族誤判率控制在 0.05,角色為次要樣本外推論,不進入裁決。所有預測變數先落後一日,樣本外採擴張窗並要求訓練列終點早於預測起點,隨機種子 42。獨立覆核:Codex gpt-5.6-sol xhigh(fresh independent),2026-09-01T15:30:30Z,verdict PASS,blocking defects 0。全文數字逐一對應 experiments/K1696/K1696_results.json。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊