輝達那 35 億美元不用付一毛利息:聯發科賣掉的那張選擇權,現在值二十億
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
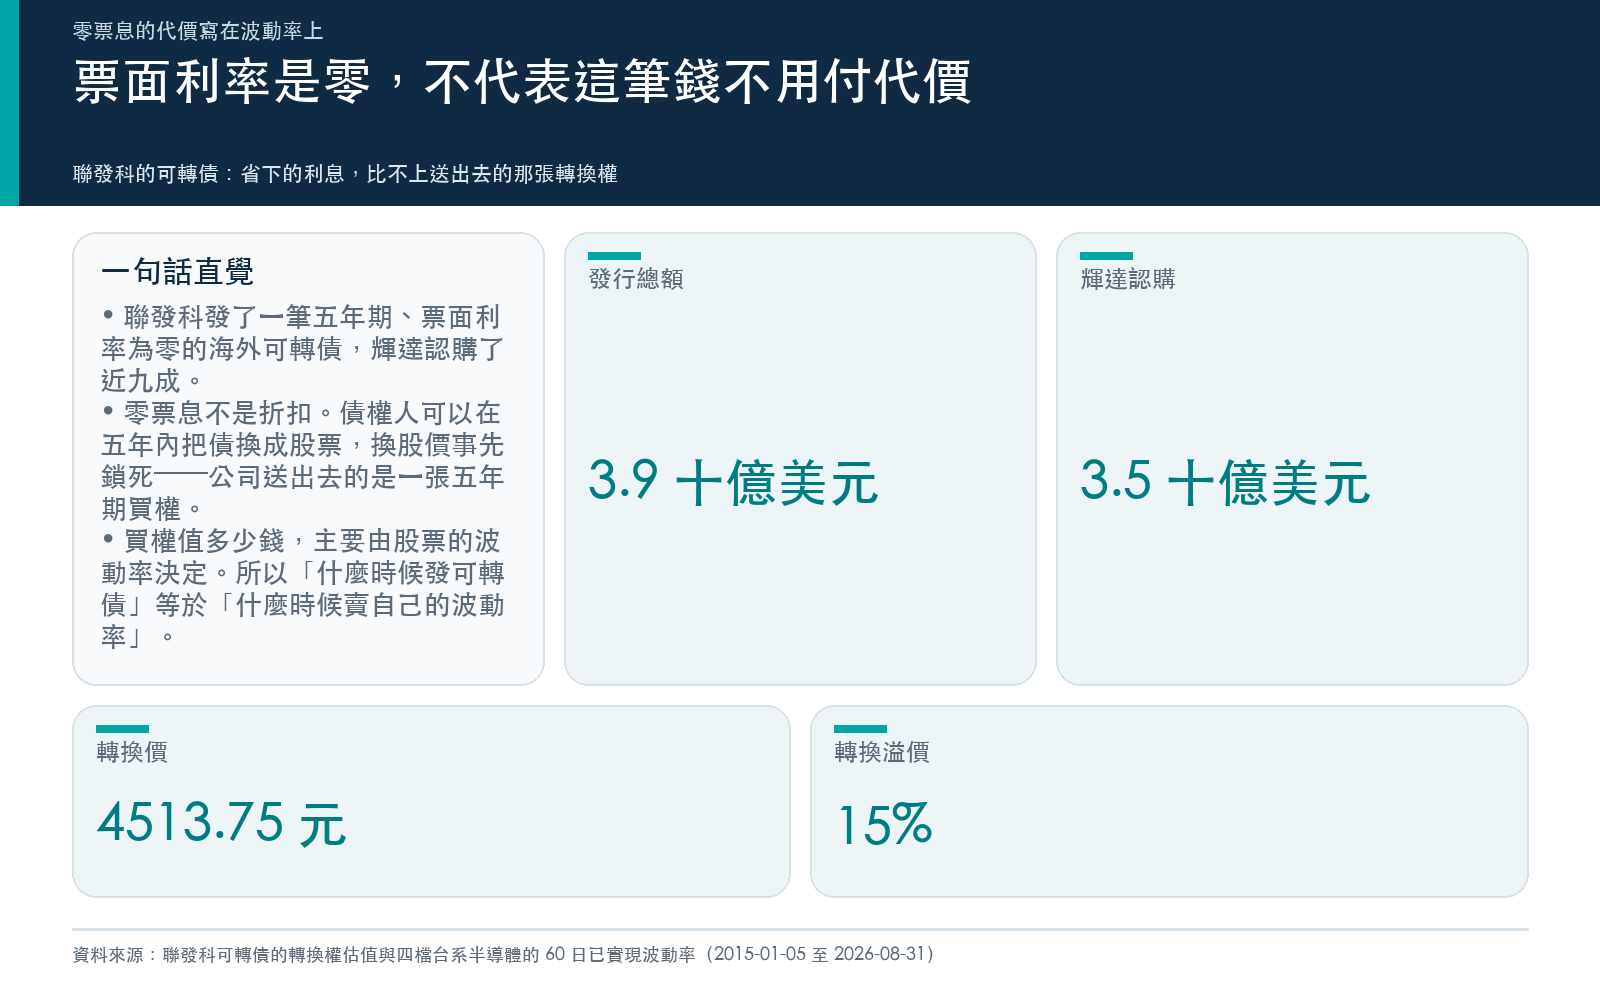
聯發科在 2026-08-31 訂價了一筆海外可轉換公司債,總額 39 億美元。輝達認購其中 35 億,佔了近九成,Alphabet 與其他機構分掉剩下的額度。條件寫得很清楚:五年期、票面年利率 0%、轉換價每股新台幣 4,513.75 元,是訂價日收盤價 3,925 元的 115%。隔天開盤,聯發科一字鎖漲停。
新聞的重點放在合作藍圖與客製化晶片。這篇不談那個,談另一件被跳過的事: 票面利率 0% 這個數字,是怎麼談出來的。
零票息不是折扣,是換來的
一家公司借五年期的美元,正常要付利息。這筆債一毛都不付。錢不會平白變便宜,所以要問:拿什麼換的?
答案寫在「可轉換」那三個字裡。債權人五年內可以隨時把債換成股票,換股價格鎖在 4,513.75 元。這相當於聯發科送給債權人一張五年期的股票買權,履約價 4,513.75 元,而且不另外收錢,債權人付的「錢」,就是他放棄的那五年利息。
所以這筆交易的真正問法是: 公司少付的利息,跟公司送出去的那張買權,哪一邊比較值錢?
這個問法之所以有用,是因為兩邊都可以算。
買權的價格幾乎全押在波動率上
選擇權定價有個違反直覺的地方:買權值多少錢,跟你覺得股價會漲會跌關係不大,跟股價「會晃多大」關係極大。晃得越兇,股價衝過履約價的機會越大,而跌破履約價再怎麼跌,買權的持有人也只是不換股而已,下檔被截斷,上檔沒有上限。所以波動率越高,這張買權越值錢。
對發行可轉債的公司來說,這句話要反過來讀: 在自己股票波動最大的時候發可轉債,等於在自己的選擇權最貴的時候把它賣掉。
那聯發科現在的波動率在哪個位置?
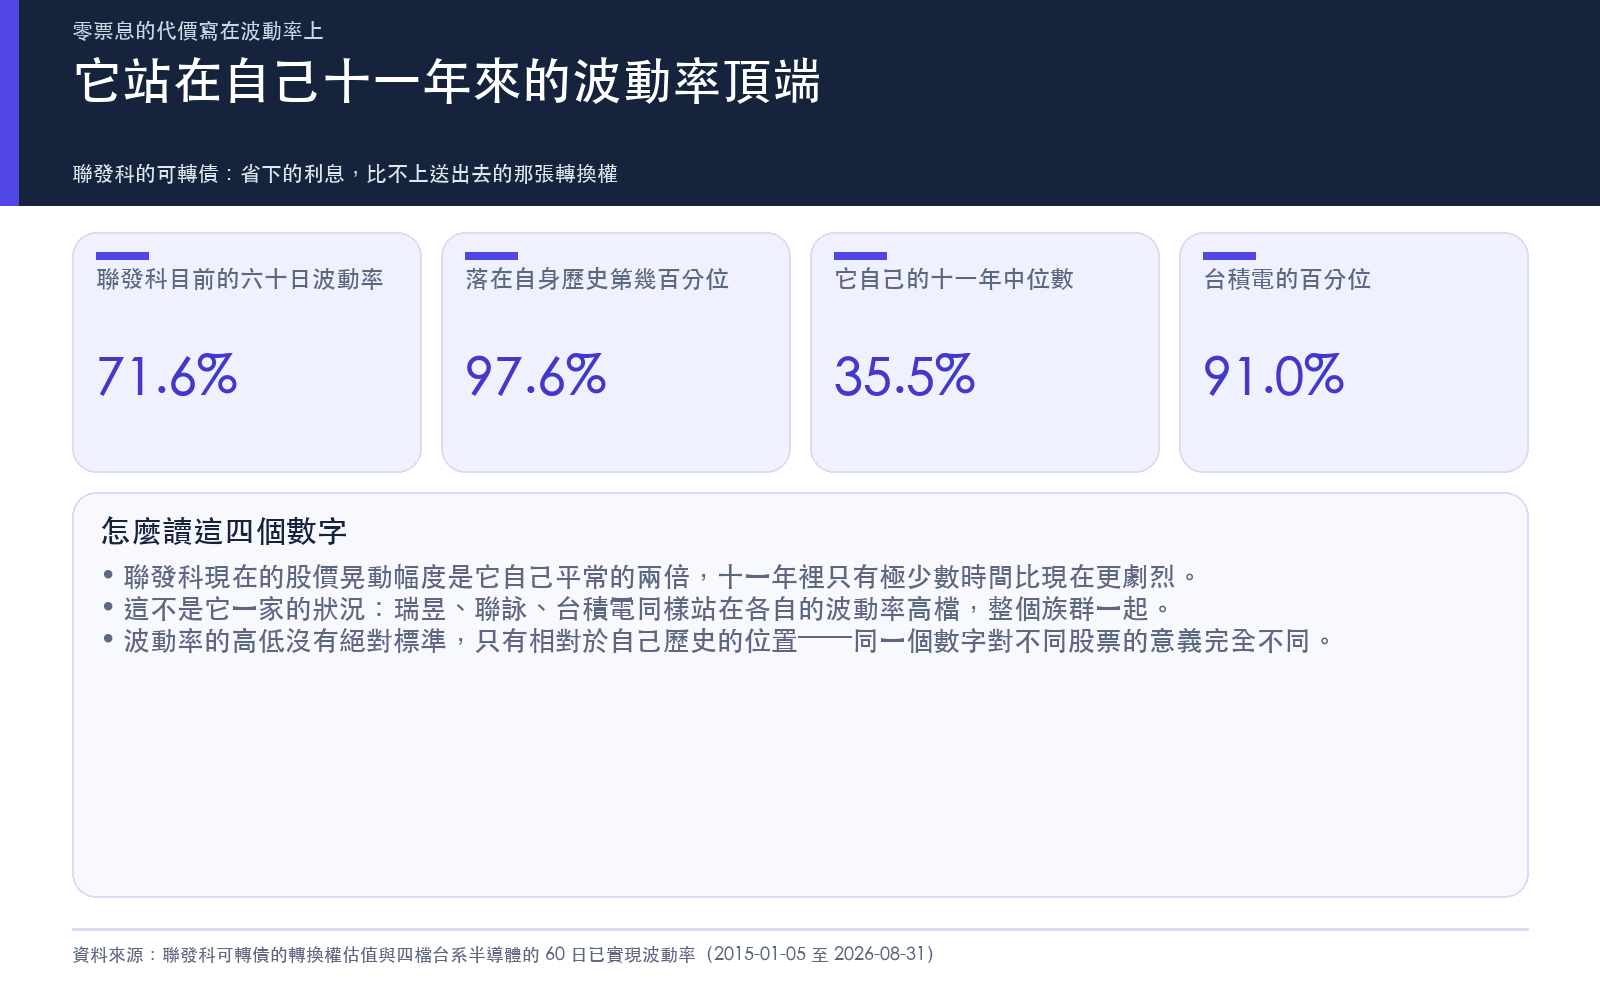
它站在自己十一年來的第 97.6 百分位
我們拿 2015-01-05 到 2026-08-31 的日收盤價,算聯發科的 60 日已實現波動率,一共 2,836 個交易日、2,776 個波動率觀測值。
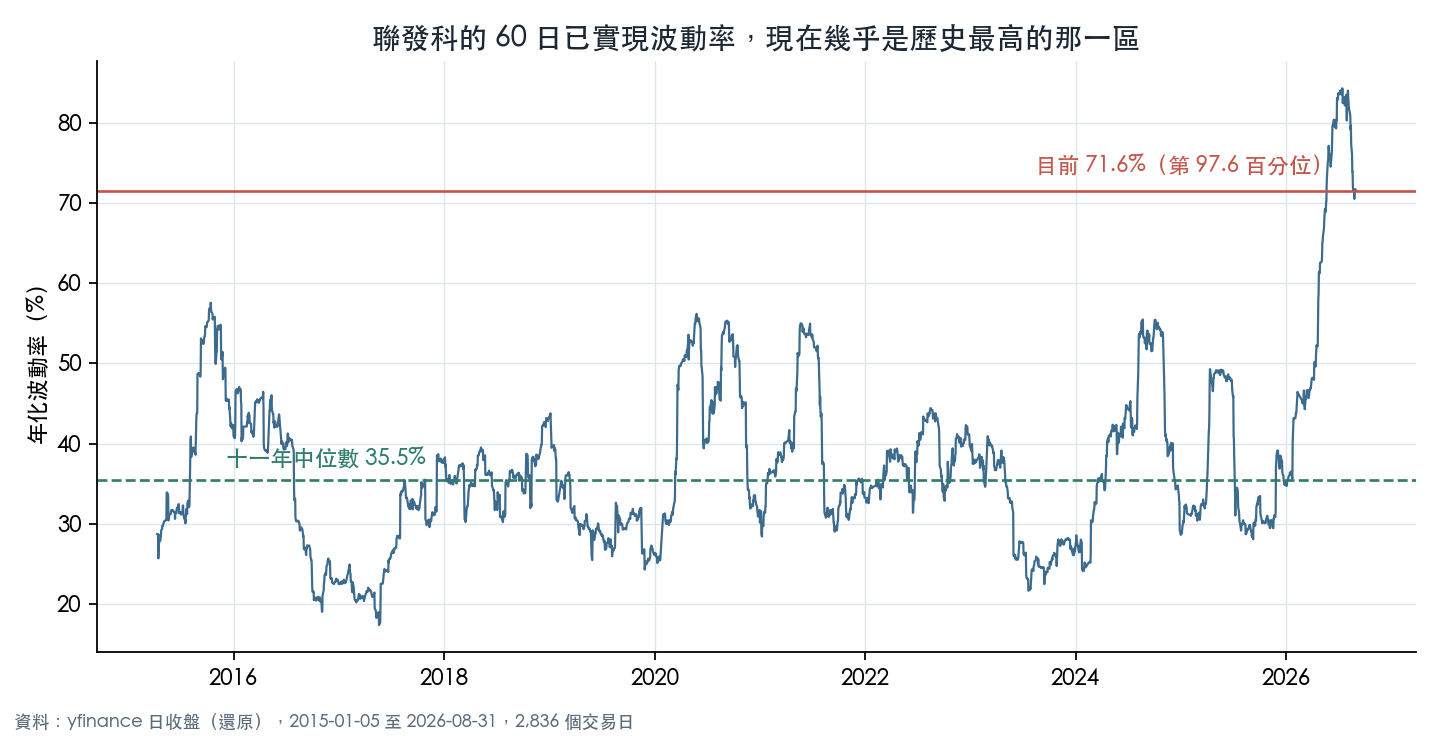
截至訂價日,這個數字是年化 71.6%,落在自身歷史的第 97.6 百分位。它的十一年中位數是 35.5%,最低到過 17.3%,最高 84.3%。也就是說,聯發科現在的股價晃動幅度,是它自己平常的兩倍,而且十一年裡只有不到 2.4% 的時間比現在更劇烈。
這不是聯發科一家的狀況。
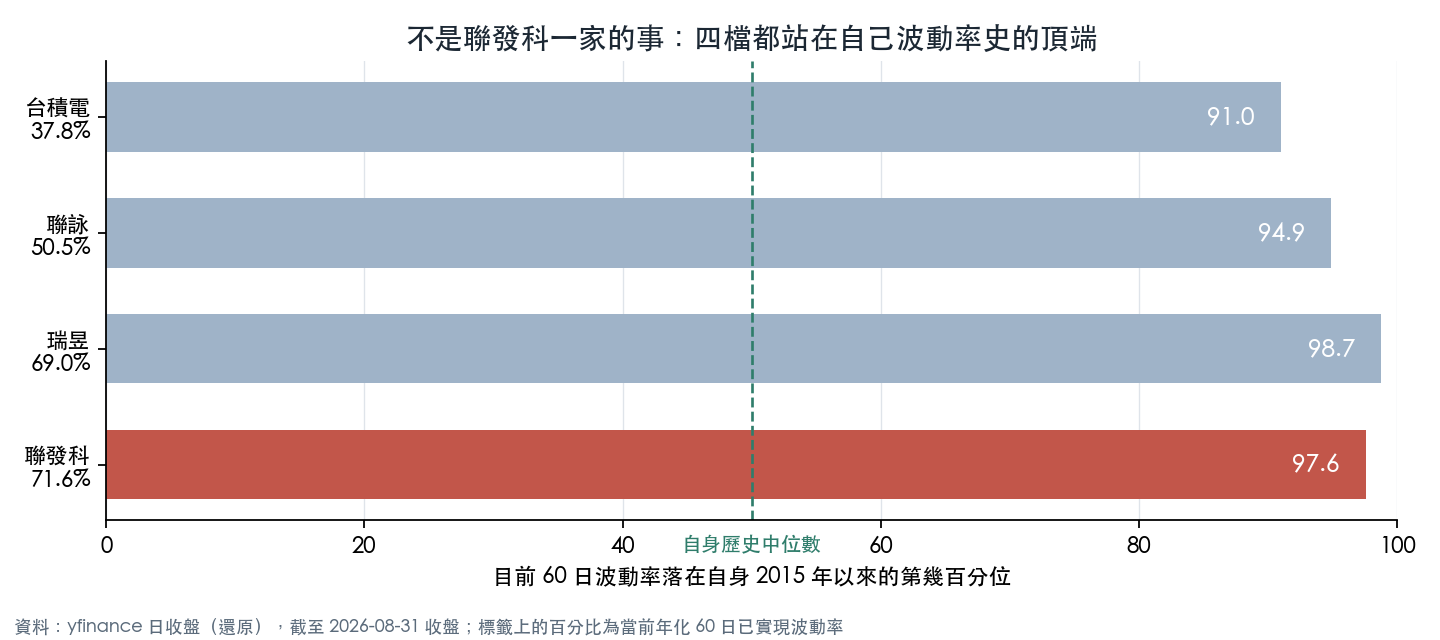
| 個股 | 目前 60 日波動率(年化) | 自身歷史百分位 | 自身十一年中位數 |
|---|---|---|---|
| 瑞昱 2379 | 69.0% | 98.7 | 35.6% |
| 聯發科 2454 | 71.6% | 97.6 | 35.5% |
| 聯詠 3034 | 50.5% | 94.9 | 33.6% |
| 台積電 2330 | 37.8% | 91.0 | 24.9% |
整個族群都站在自己波動率史的頂端。這件事本身值得記住:現在市場給台系半導體的,不只是高估值,還有高波動,而高波動會讓「發可轉債」這個動作比平常昂貴得多。
把兩邊放在同一把尺上
把本次交易的實際條件代進 Black-Scholes:五年期、履約價 4,513.75 元、訂價日股價 3,925 元、無風險利率 4%、連續股利率 1.36%(近十二個月現金股利 53.5 元除以 3,925 元)。
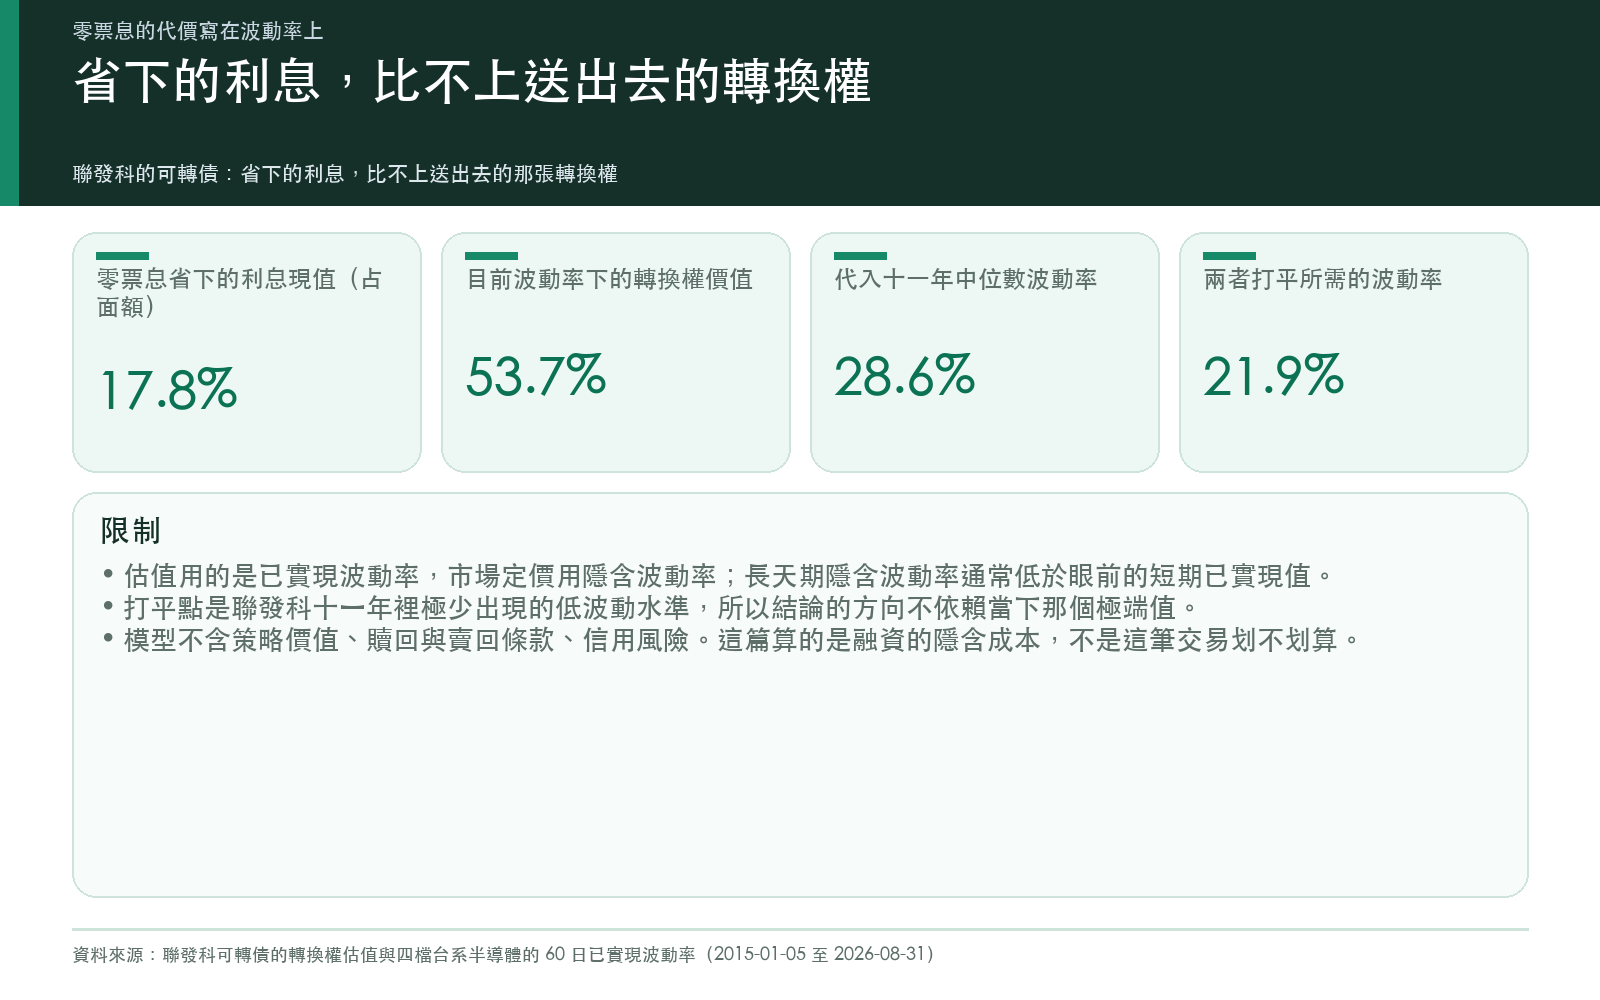
代進 71.6% 的波動率,這張轉換權值債券面額的 53.7%。以 39 億美元的發行規模算,大約二十億美元。
另一邊,零票息省下多少?拿年息 4% 的五年期直債當對照,五年利息折現回今天,是面額的 17.77%。
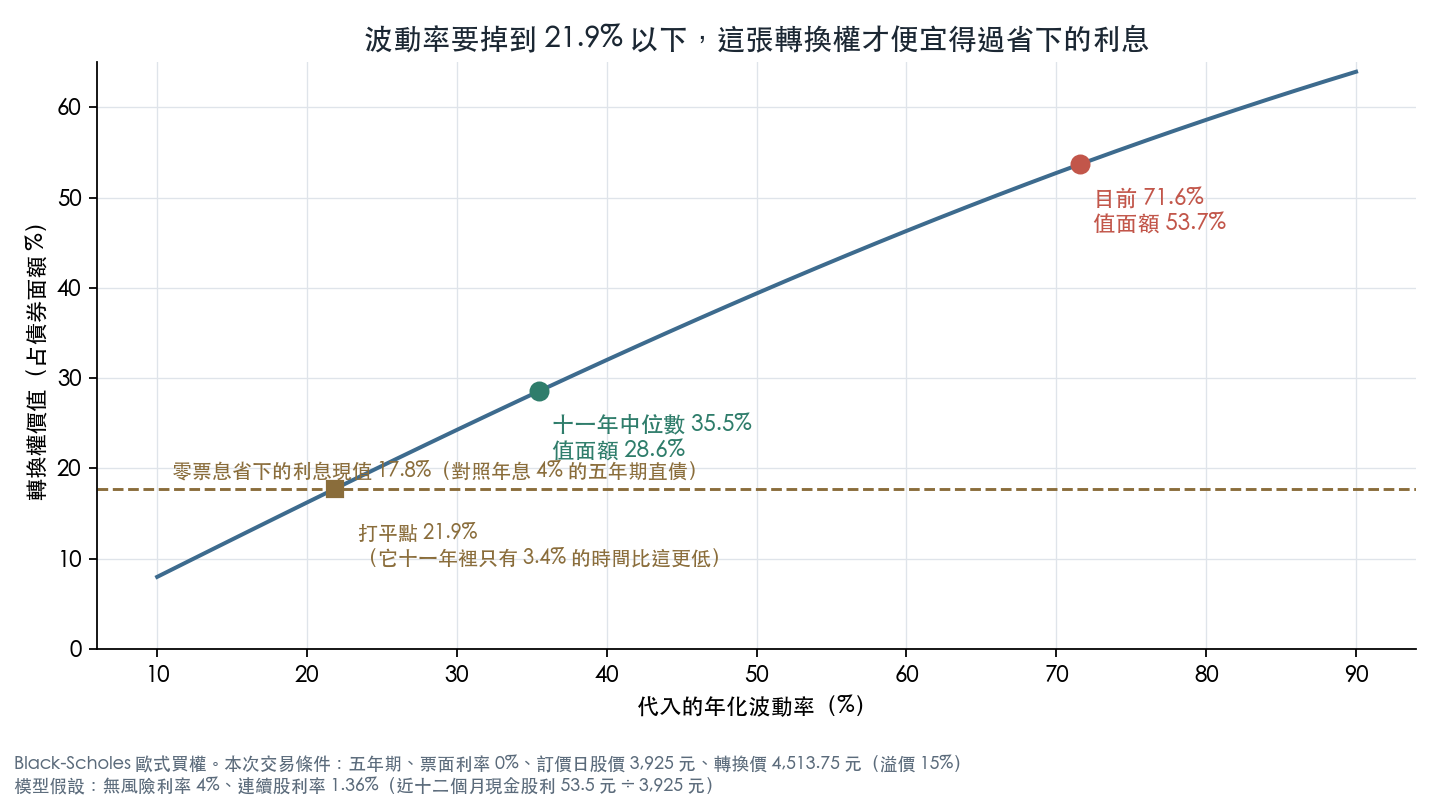
53.7% 對 17.77%,大約三倍。
但這個結論靠的是「71.6% 這個波動率能撐五年」,而那顯然不成立,波動率會回到中位數,五年期選擇權該用的是長期波動率預期,不是眼前的 60 日數字。所以真正該做的不是報一個點,是問這個結論在什麼範圍內還站得住。
代進十一年中位數 35.5%,轉換權值 28.55%,仍然比 17.77% 貴。代進全樣本的日報酬波動率 39.6%,值 31.7%。要讓轉換權剛好等於省下的利息,波動率得掉到 21.9% ——那是聯發科十一年裡只出現過 3.4% 時間的水準,2,776 個觀測值裡只有 93 個落在那以下,分別集中在 2016、2017 與 2023 三個年份。
| 代入的波動率 | 出處 | 轉換權價值(占面額) | 對照:省下的利息 |
|---|---|---|---|
| 71.6% | 訂價日的 60 日已實現波動率 | 53.7% | 17.77% |
| 39.6% | 2015 年以來全樣本日報酬波動率 | 31.7% | 17.77% |
| 35.5% | 自身 60 日波動率的十一年中位數 | 28.55% | 17.77% |
| 21.9% | 讓兩邊打平的水準 | 17.77% | 17.77% |
換句話說:只要你不預期未來五年聯發科會安靜成 2016 到 2017 年的樣子,這張零息可轉債對公司來說就不是便宜的錢。
這不代表這筆交易對聯發科不划算
上面整段算的是「用選擇權定價的尺,這筆融資的隱含成本是多少」。它沒有算、也算不出來的東西至少有三樣。
第一,策略價值。黃仁勳說雙方合作藍圖是十年。一個十年的客戶關係值多少,不在任何選擇權公式裡。用貴的價格買一個進不去的位置,仍然可以是對的決定。
第二,資金的替代方案。如果聯發科這時候發的是普通公司債或現金增資,代價分別是實際的利息與立刻的股權稀釋。可轉債換來的是「股價漲上去才稀釋」,這個結構本身有價值。
第三,我用的是已實現波動率,市場定價用的是隱含波動率。長天期的隱含波動率通常遠低於當下的短期已實現波動率,這正是為什麼我把整條曲線畫出來,而不是只報一個數字。承銷商當時談的波動率假設不會是 71.6%,但只要它高於 21.9%,方向不變。
所以本文的結論限制在一句話上:這筆錢的成本沒有寫在票面利率上,它寫在聯發科的波動率上;而聯發科的波動率現在很貴。
讀者可以帶走的判斷方法
下次看到「某公司發零息可轉債」的新聞,你可以自己做三步:
- 第一步,查它的轉換溢價與年期。溢價越低、年期越長,公司送出去的買權越值錢。
- 第二步,查它最近的股價波動有多大。用最近 60 個交易日的漲跌幅算標準差,再乘以 16(約等於根號 252),就是年化波動率的粗估。
- 第三步,把這個波動率跟它自己過去幾年比,不是跟別家公司比。同樣是 40%,對台積電是極端值,對一檔生技股是日常。
第三步是最常被跳過、也最重要的一步。波動率沒有絕對的高低,只有相對於自己歷史的位置。
與我們前幾篇的關係
我們寫過三篇關於「賣波動率」的文章(賣波動的甜頭沒消失,消失的是能活著領錢的本金、選後賣波動率?六次期中選舉的紀錄說,你進場已經晚了三週、VIX 剩十幾點,賣波動收保費最誘人:當「波動保險公司」前,先過四道生存體檢),講的都是投資人主動賣選擇權收權利金。這篇的賣方不是投資人,是上市公司自己,而且它多半沒有把這個動作當成賣波動率在做。
我們也寫過融資衝上去,波動就會跟著來嗎?0050 十二年資料只在一個情況下說是,那篇問的是融資餘額能不能預測波動。這篇的方向相反:波動率是輸入,融資工具的價格是輸出。
資料與方法
- 價格:yfinance 日收盤(還原除權息),2454.TW/2330.TW/3034.TW/2379.TW,2015-01-05 至 2026-08-31,2,836 個交易日,四檔皆無缺值。原始序列已凍結於
frozen_prices.json,重算腳本預設離線模式只讀凍結檔,不連網。 - 已實現波動率:日對數報酬的 60 日滾動標準差乘以根號 252。百分位是「目前值 ≤ 歷史值」的比例,母體為同一檔股票自己的 2,776 個 60 日波動率觀測。
- 交易條件(發行總額 39 億美元、輝達認購 35 億、五年期、票面利率 0%、轉換價 4,513.75 元、訂價日 2026-08-31、預定 9 月 8 日於新加坡交易所掛牌)取自公開報導與聯發科的發行公告轉述,非本站計算。
- 轉換權估值:Black-Scholes 歐式買權,含連續股利率。歐式假設會低估實際的美式轉換權,但可轉債的轉換權在無股利跳升的情況下通常不會提前執行,差距有限。估值不含債券的信用價值、贖回條款與賣回條款,這些條款會壓低轉換權對持有人的實際價值,方向上讓本文的估計偏高。
- 零票息省下的利息:以年息 4% 的五年期直債為對照,五筆年息以 4% 折現後加總,得面額的 17.77%。這個對照利率是假設,不是聯發科實際的發債成本。
- 寫稿當天(2026-09-01)的盤中價未納入任何統計。當日 11 時 50 分左右的盤中價 4,315 元、較前一交易日 +9.94%,僅作為市場反應的描述,不進入波動率計算。
這篇不是投資建議。 文中所有估值都是在明確假設下的模型輸出,換一組假設就會換一個數字;這正是文中把整條敏感度曲線畫出來的原因。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊