大漲一天就把股票加滿,十九年少賺一半:五種常見的操作失誤,只有追高這一種在數據裡站得住
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
一般人談投資心理,最怕的通常是「恐慌賣出」:大跌時嚇到全部出場,然後錯過反彈。
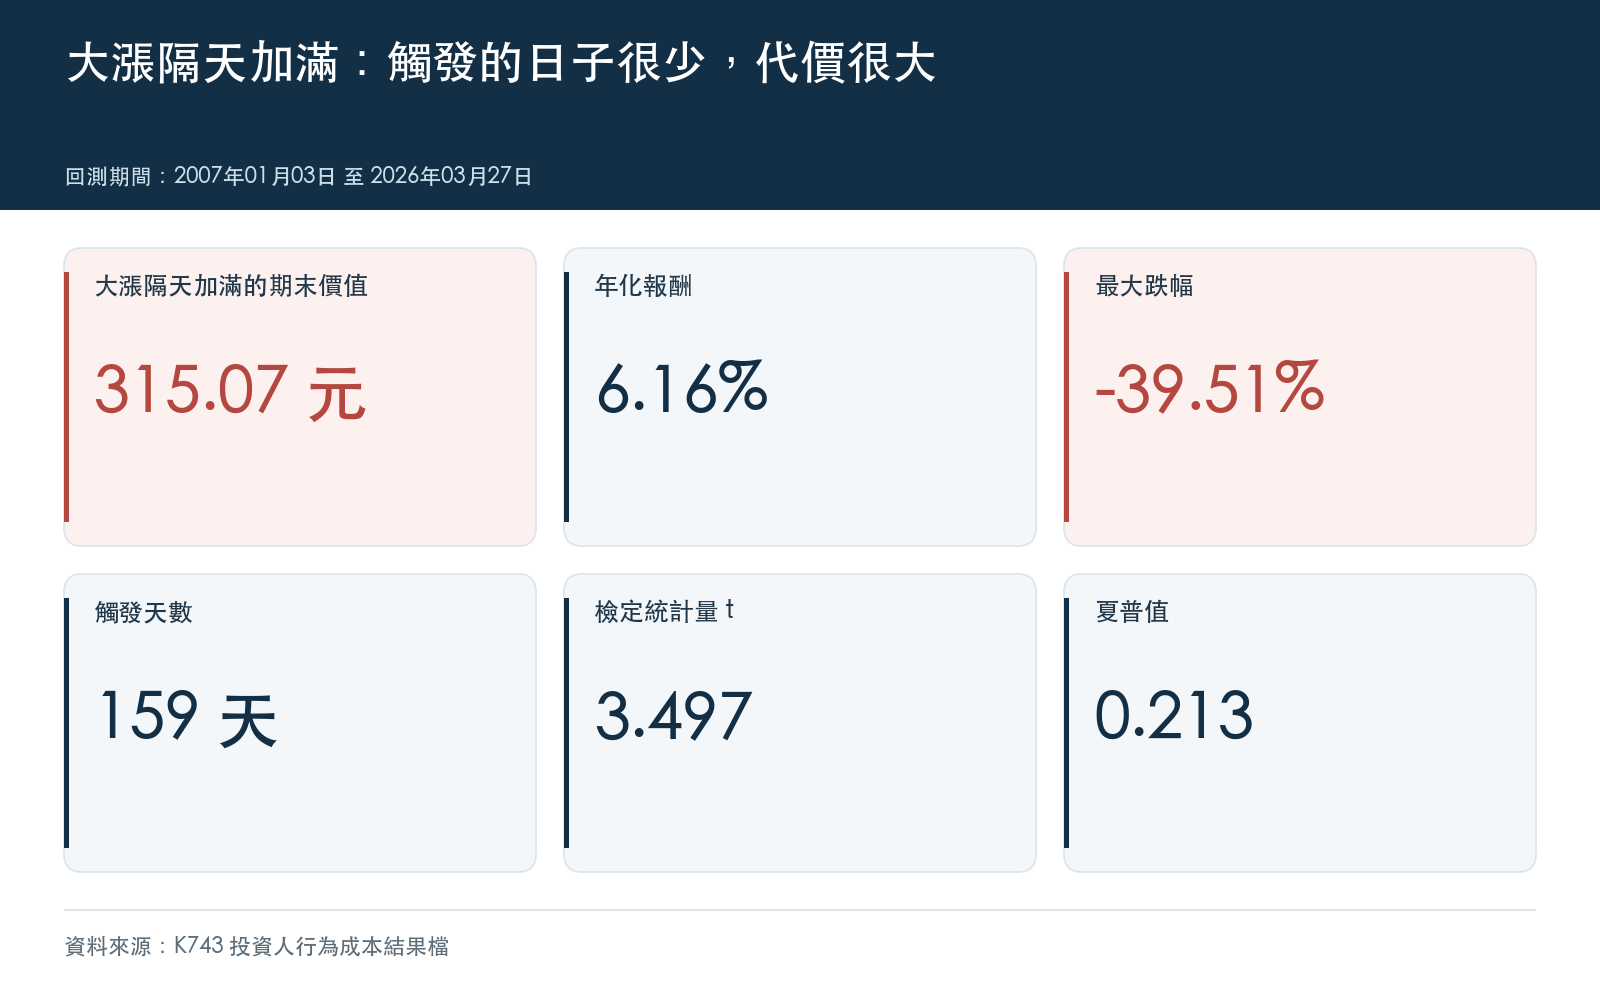
我們把五種常見的操作失誤放進同一套規則、同一段十九年的數據裡比較,結果最貴的是 追高 :美股大漲一天,隔天就把股票加滿。這個動作在全期只發生 159 天,卻讓最後的財富少了一半。
拿來比較的那套紀律
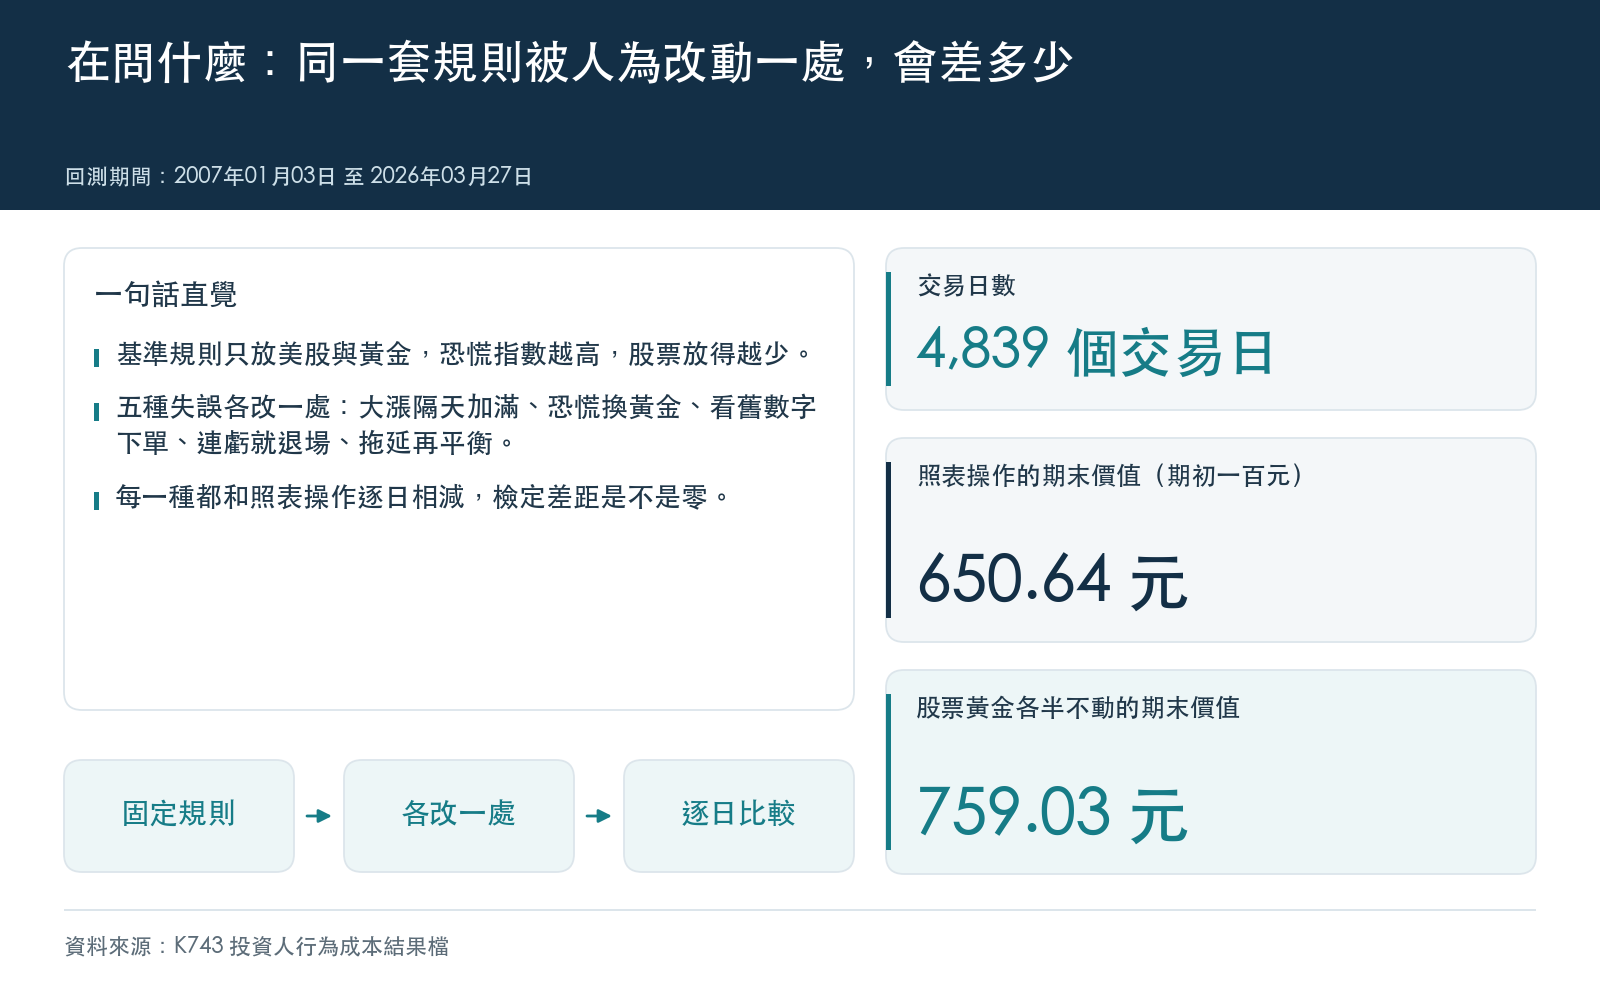
比較需要一個「照表操作」的基準。實驗用的是一條簡單規則:資金只放美股(SPY)和黃金(GLD),股票比重等於 12 除以前一天的恐慌指數 VIX,最高放到一點五倍。VIX 是 12 時股票放滿,VIX 升到 24 時股票只放一半,其餘放黃金。
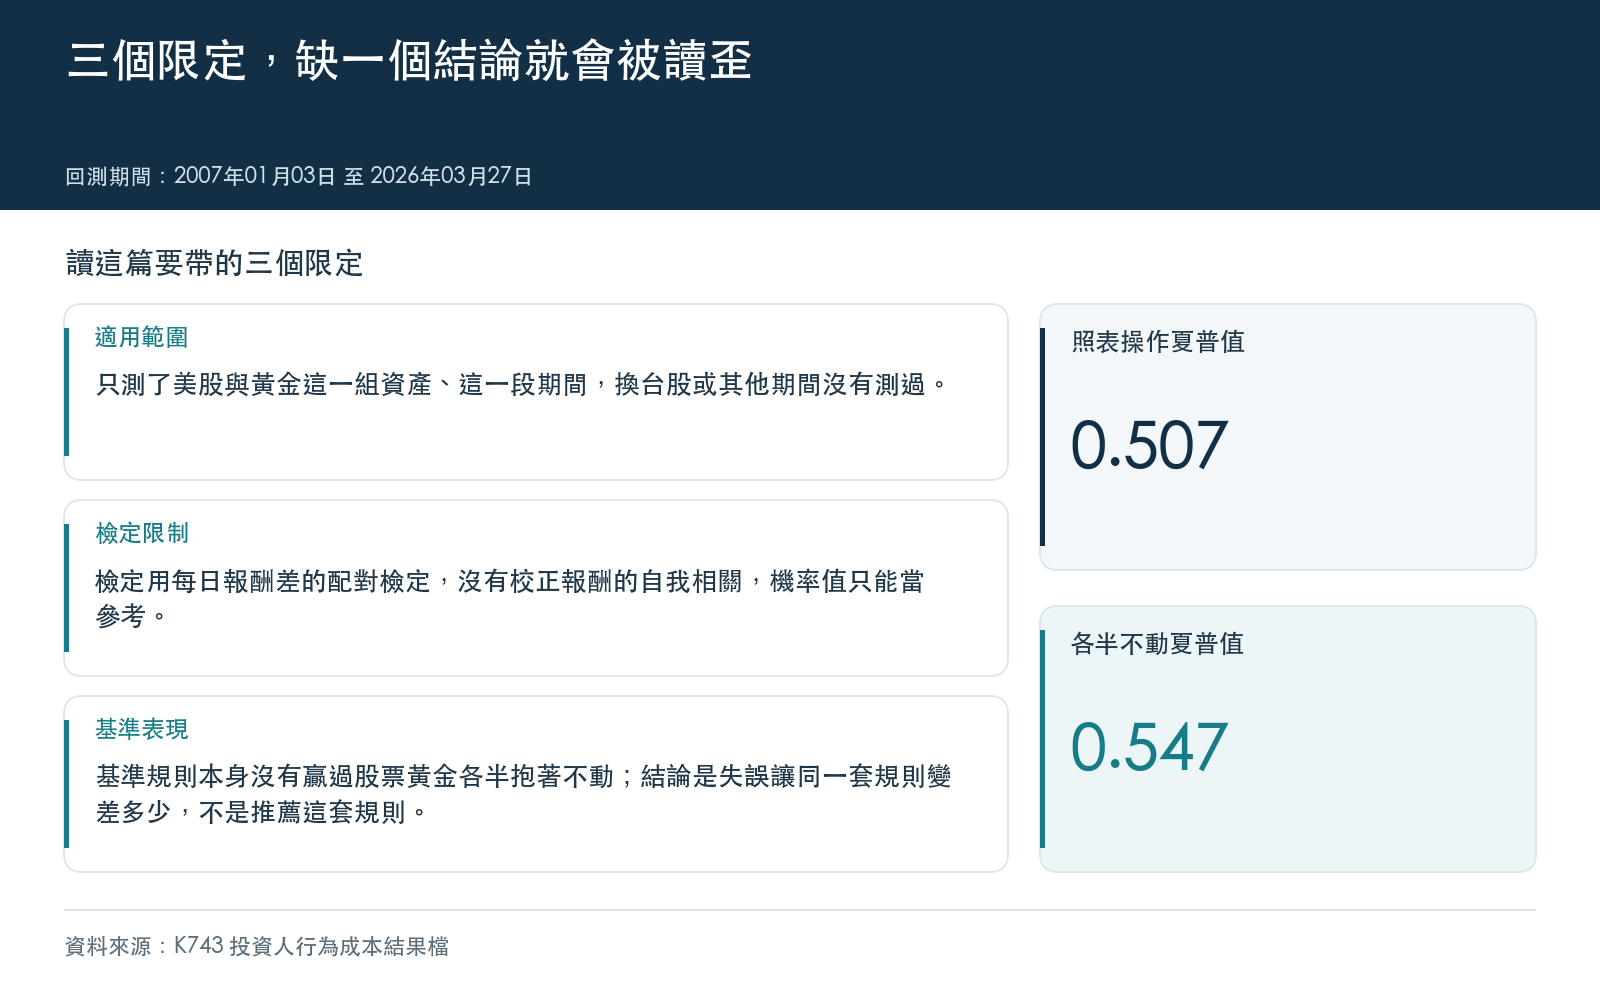
用 2007-01-03 到 2026-03-27 共 4,839 個交易日回測,每次實際交易都扣交易成本,一百元照表操作會變成 650.64 元 ,年化報酬 10.24%,期間最大跌幅 -32.29%,夏普值 0.5071。
這裡先說一件對這套紀律不利的事:同期間股票黃金各半、抱著不動,一百元變 759.03 元,夏普值 0.5472, 比照表操作還好 。所以這篇不是在推薦這套規則;它只是一把尺,用來量「同一套規則被人為改動之後,會差多少」。
五種失誤,各自改動一個地方
每一種失誤只改動規則裡的一個環節,其他完全相同:
- 追高 :前一天美股漲超過 2%,隔天股票直接加滿。
- 恐慌 :前一天 VIX 超過 30,隔天全數換成黃金。
- 看舊數字下單 :用一個月前的 VIX 決定比重。
- 連虧就退場 :連續三個月虧損就離場觀望。
- 拖延再平衡 :比重偏離不到一成就懶得調。
只有追高的差距站得住
把每一種失誤的每日報酬跟照表操作相減,檢定兩者的差距是不是零:
| 失誤 | 和照表操作的差距是否可與零區分 | 顯著性(越小越站得住) |
|---|---|---|
| 追高 | 可以,而且是虧損 | 0.0005 |
| 恐慌 | 不行 | 0.6151 |
| 看舊數字下單 | 不行 | 0.4808 |
| 連虧就退場 | 不行 | 0.3655 |
| 拖延再平衡 | 不行 | 0.0767 |
追高那一列的統計強度是 3.497,即使用更嚴格的三倍門檻也通過。其他四種的點估計有正有負,但數據量不足以和運氣區分。
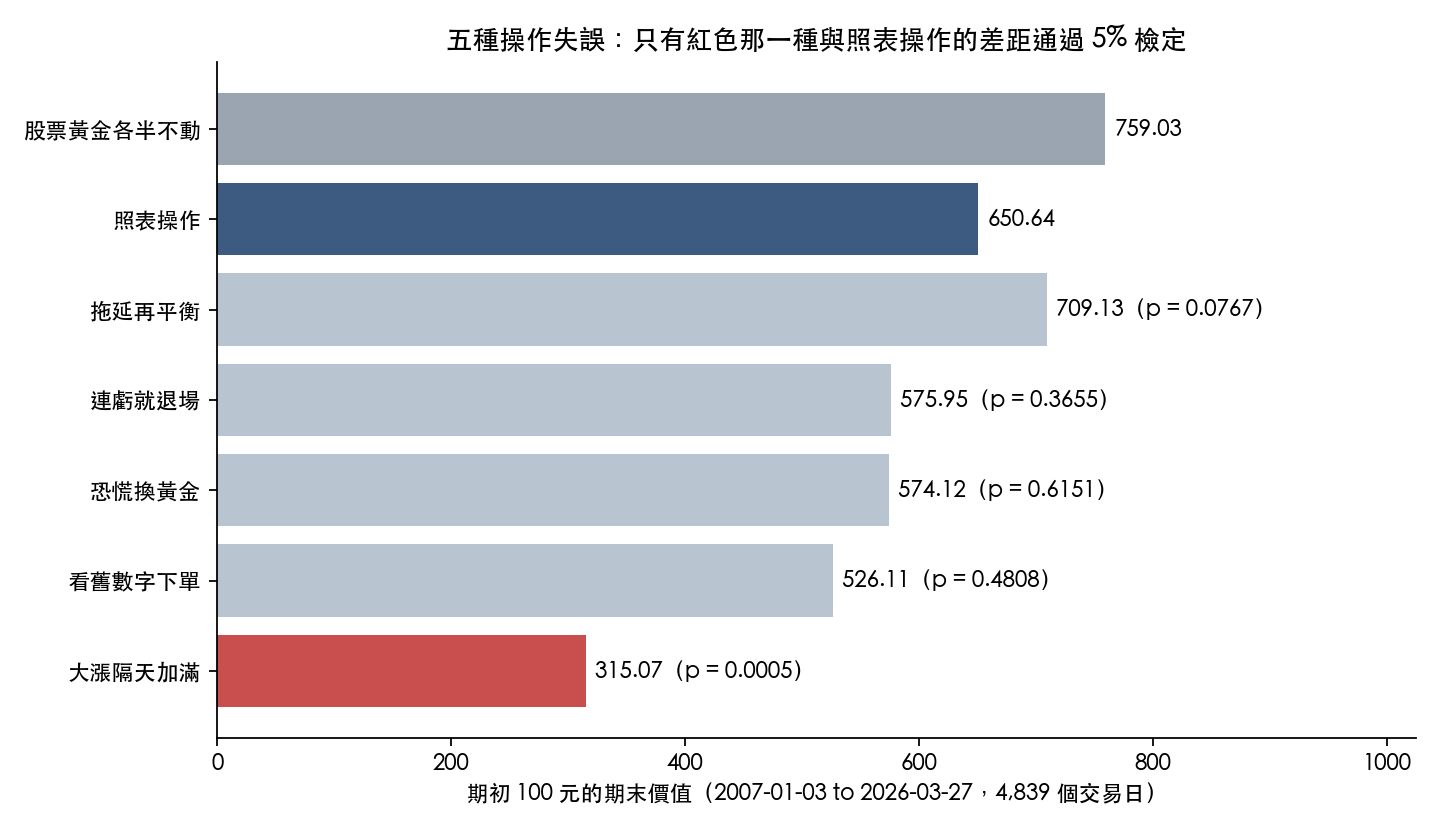
追高的代價具體是:一百元只剩 315.07 元 ,年化報酬掉到 6.16%,最大跌幅擴大到 -39.51%,夏普值只剩 0.2126。
為什麼 159 天就能吃掉一半
觸發追高的日子只有 159 天,占全期 3.3%。代價集中,是因為大漲的日子很少出現在平靜的市場裡。
美股單日漲超過 2%,多半發生在劇烈震盪的期間;那時 VIX 偏高,照表操作的股票比重本來就壓得很低。追高等於在最不穩定的時候,把股票比重一口氣從低檔拉到滿檔。
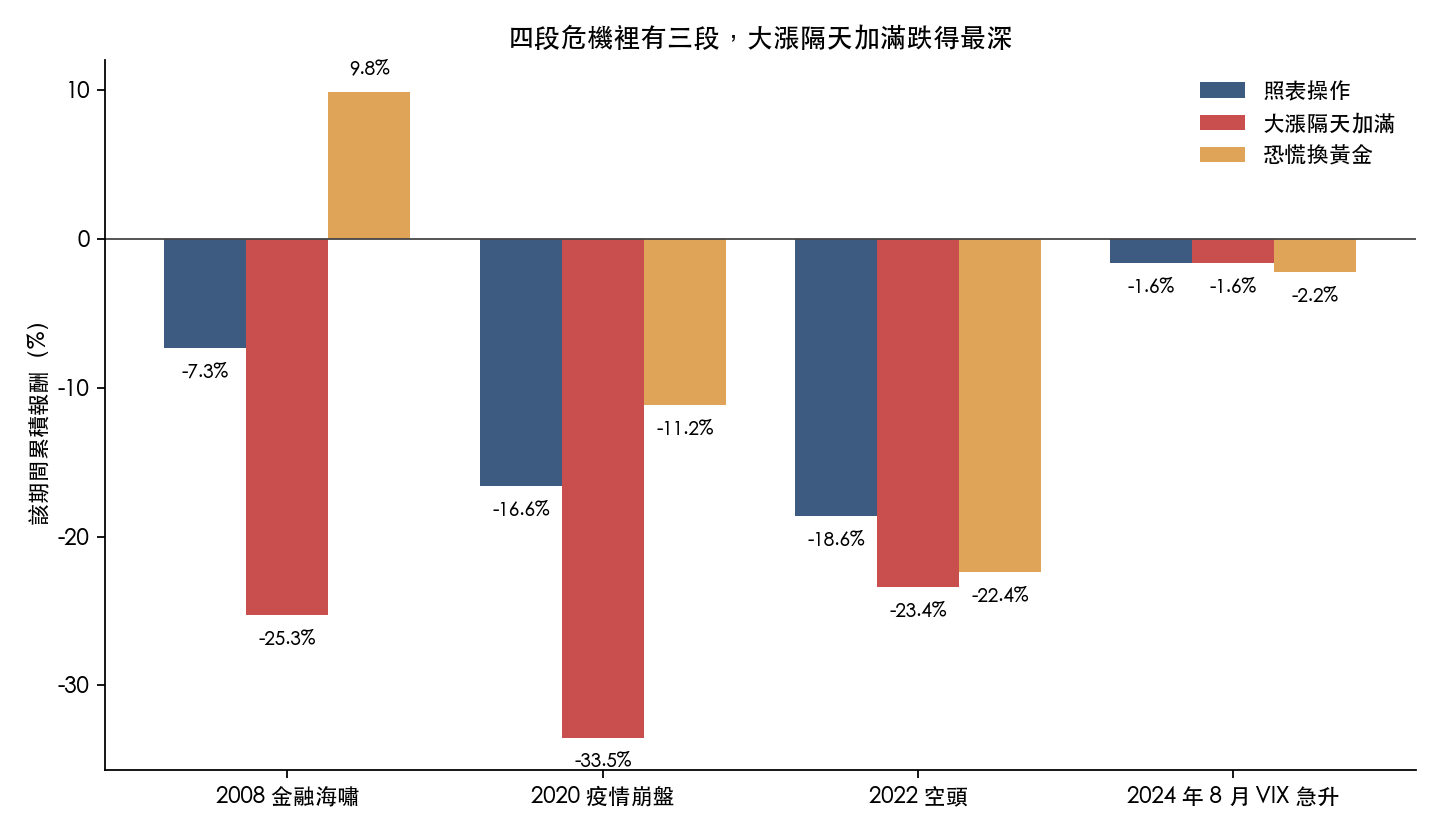
兩次危機期間的累積報酬說明了這點:
| 期間 | 追高 | 恐慌 |
|---|---|---|
| 2008 金融海嘯(2008-09) | -25.27% | +9.85% |
| 2020 疫情崩盤(2020-02 至 03) | -33.51% | -11.15% |
同一段時間,照表操作在金融海嘯跌 7.32%、疫情期間跌 16.6%。
恐慌賣出呢?
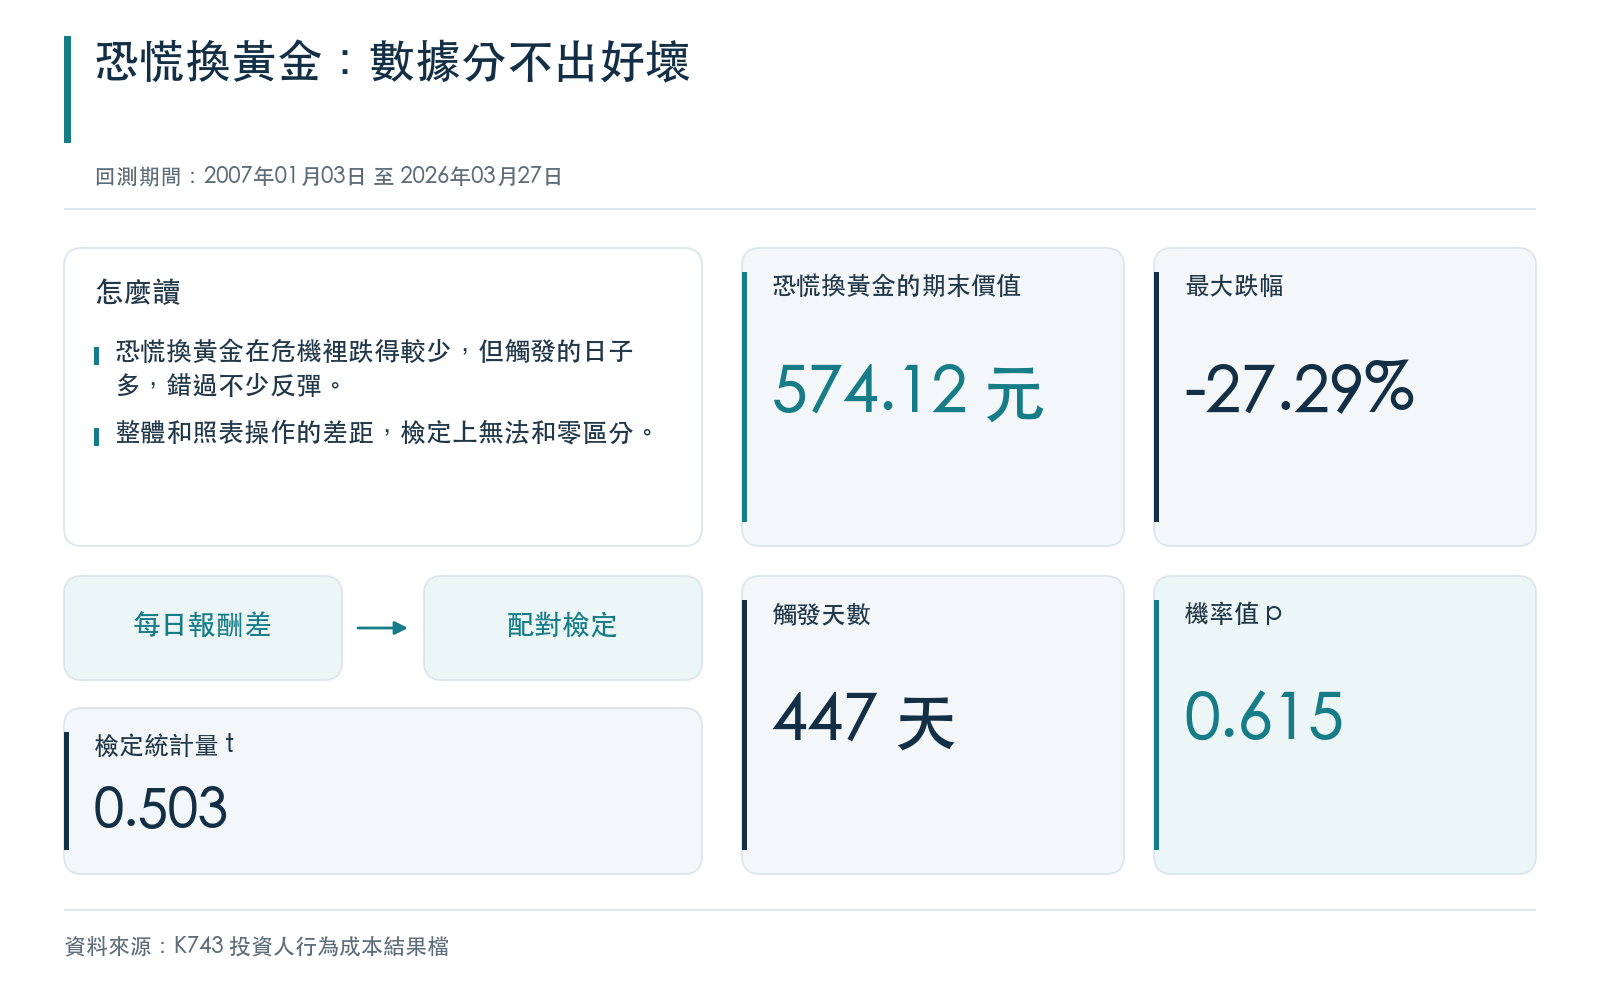
恐慌在這兩次危機裡反而跌得比較少,全期最大跌幅是 -27.29%,也比照表操作淺。但它在全期觸發了 447 天,錯過了不少反彈,一百元最後是 574.12 元。整體來看,它和照表操作的差距的統計強度只有 0.503,顯著性 0.6151: 數據說不出恐慌賣出到底是好是壞。
這不代表恐慌賣出無害,只代表在這段十九年的美股與黃金數據裡,它的影響小到和隨機波動混在一起。
這個結果的邊界
- 只有一個市場、一段期間 :美股 SPY 與黃金 GLD,2007 到 2026 年 3 月。換成台股或其他期間沒有測過。
- 檢定比較簡單 :用的是每日報酬差的配對檢定,沒有校正報酬的自我相關,也沒有用區塊自助法;顯著性應該當成參考,不是精確機率。
- 失誤是被定義出來的 :「漲 2%」「VIX 超過 30」「三個月」這些門檻是實驗設定,真實投資人的行為不會這麼整齊。
- 基準本身沒有贏過各半抱著不動 :結論是「這種改動讓同一套規則變差多少」,不是「照這套規則操作會賺比較多」。
給一般投資人的讀法
如果你有任何一套事先訂好的配置規則,最該防的是 大漲後臨時加碼的衝動 。大跌時的恐懼在數據裡看不出明確代價;追高在十九年裡只出現 159 次,卻足以把最後的財富砍掉一半。
資料來源:Yahoo Finance(SPY、GLD 調整後收盤價,VIX 收盤值),凍結快照 2006-01-03 至 2026-03-27。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊