台股一個月漲 15.96%,換成美元是 18.61%:多出來的 2.64 個百分點不是選股,是台幣
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
八月二十八日收盤,加權指數 46307.67,美元兌台幣 31.628。
一個月前,美元兌台幣是 32.3489。
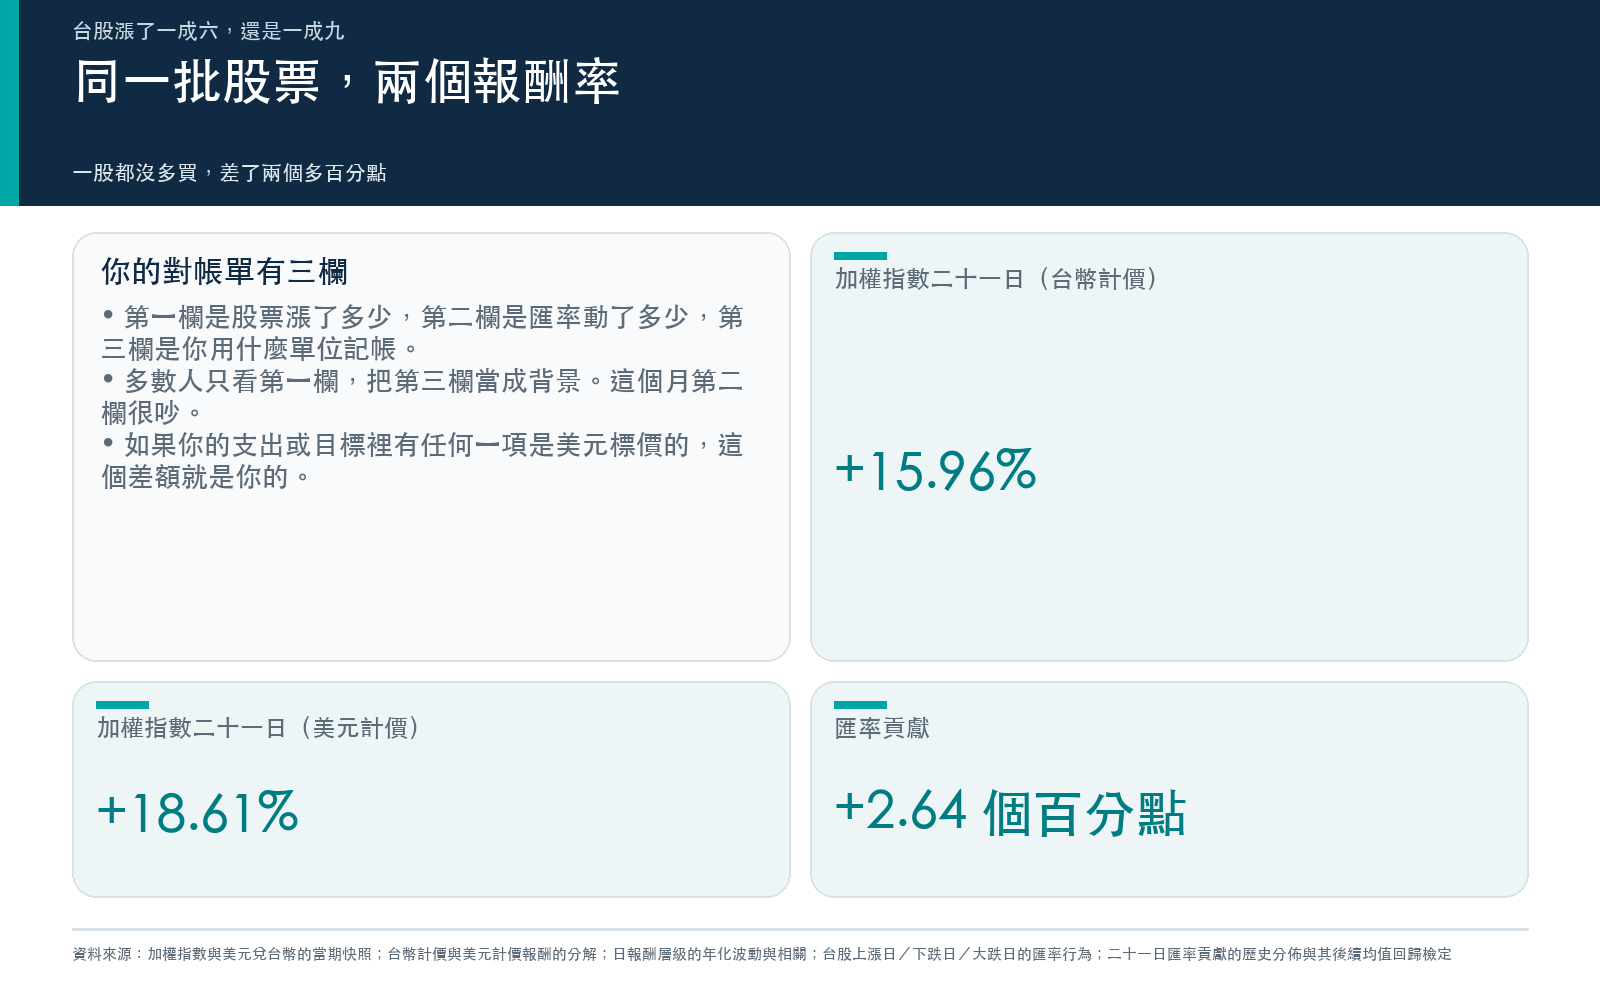
這兩個數字放在一起,會產生一個很多人沒對過的帳: 過去二十一個交易日,加權指數的台幣計價報酬是 15.96%,美元計價報酬是 18.61% 。同一批股票、同一段期間、一股都沒有多買,兩個數字差了 2.64 個百分點。
那 2.64 個百分點不是你選股選得好。是台幣升值 2.28%。
我知道有人會說,我在台灣生活、用台幣付錢,管它美元怎麼記。這句話對一半。另一半是:如果你的目標裡有任何一項是用美元標價的,小孩的學費、明年的機票、你手上那筆等著換 QQQ 的現金、或單純只是「我到底賺了多少購買力」,那你剛剛就多賺了一筆你沒下單的錢。
而一筆你沒下單就賺到的錢,通常也會用你沒下單的方式賠回去。
這篇要問的就是這件事: 匯率那一欄,平常有多大?它讓風險變大還是變小?它在你最慘那天站哪一邊?
一份對帳單,其實有三欄
平台寫過一篇跟這件事骨架相同、題材完全不同的文章:〈同樣說「穩定年化 7%」,把通膨算進去,達標機率從八成掉到不到一半〉。那篇用美股 152 年含息資料、一千四百七十個三十年滾動視窗,算出「年化 7% 以上」的達標比例是 80.8%——然後把記帳單位從名目換成實質,那個八成就垮了。
股票沒變。變的是那把尺。
匯率是同一件事的另一個版本。你的對帳單有三欄: 股票漲了多少、匯率動了多少、你用什麼單位記帳 。第三欄決定前兩欄要不要相加。多數人只看第一欄,然後把第三欄當成背景。
今天這一個月,第二欄很吵。
第一關:2.64 個百分點,算大還是算小
先把它放回歷史裡。
我用近十一年的加權指數與美元兌台幣日資料,滾動計算每一段二十一個交易日的「匯率貢獻」,也就是美元計價報酬減去台幣計價報酬。一共二千五百六十一段。
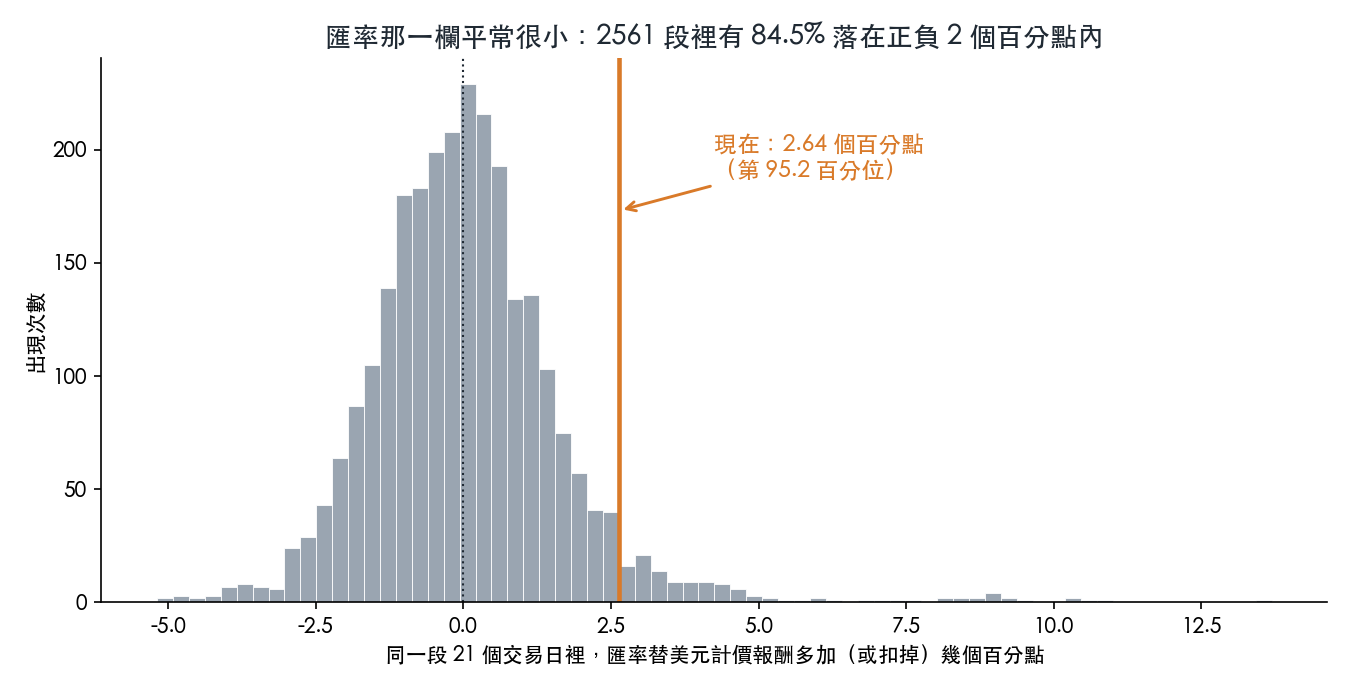
這個分佈的 平均匯率貢獻只有 0.065 個百分點 , 絕對值平均是 1.189 個百分點 ,84.5% 的期間落在正負 2 個百分點以內。換句話說,多數時候第二欄小到不必看。
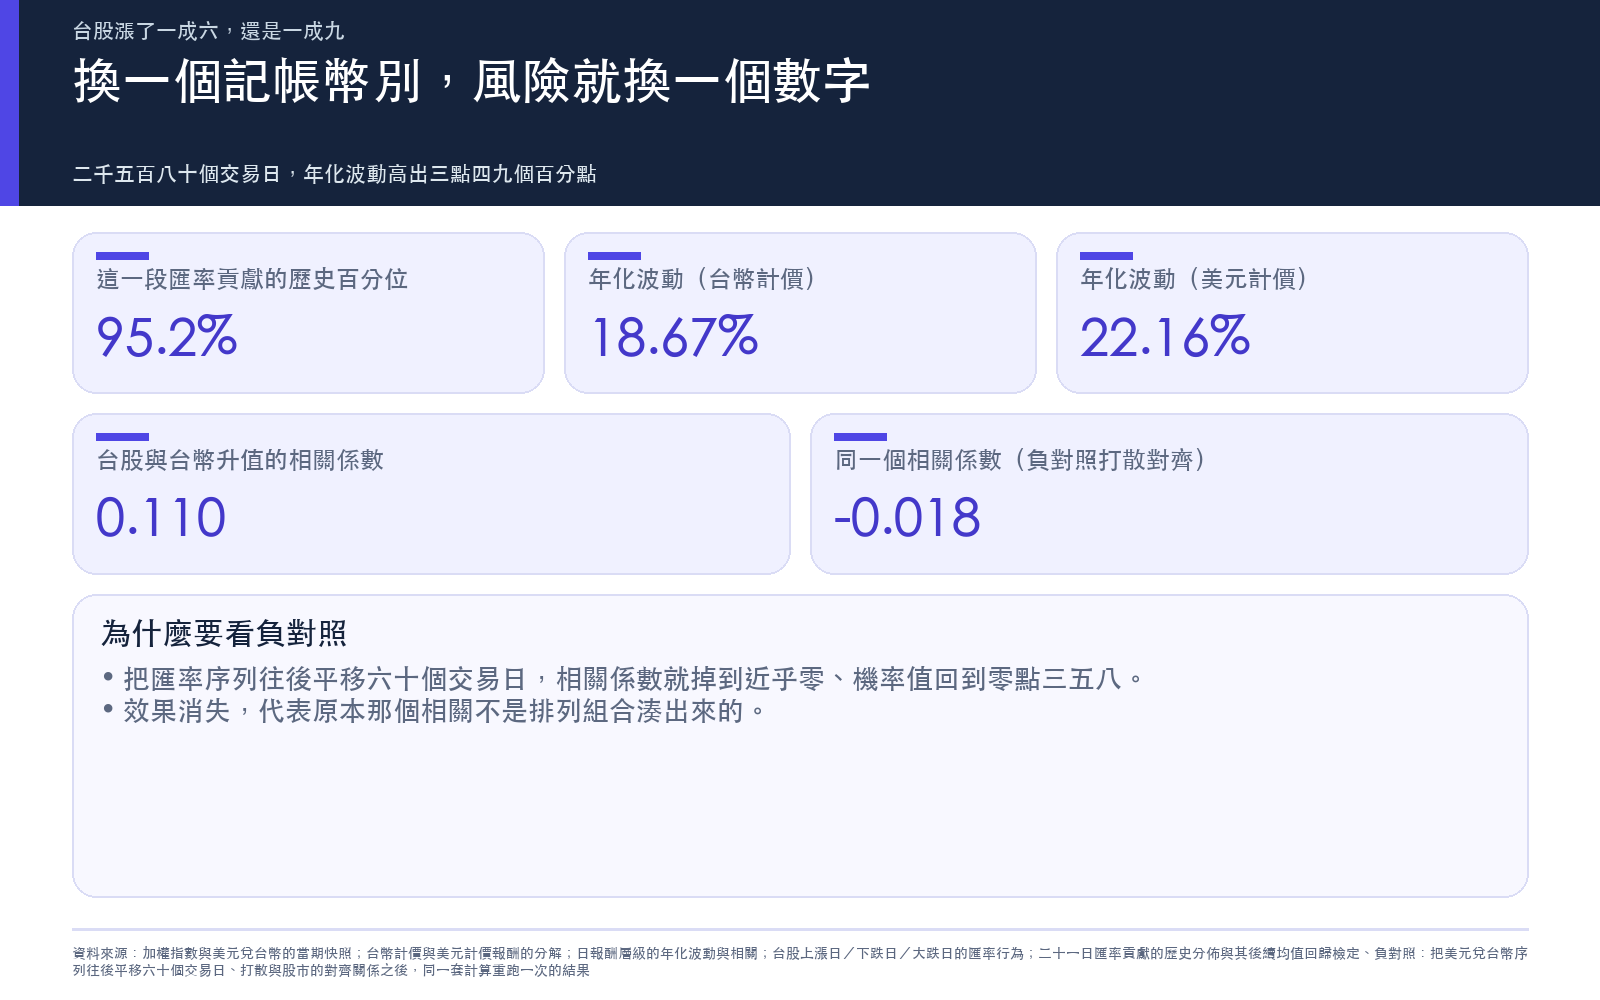
現在這一段是 2.64 個百分點, 落在第 95.2 百分位 。第 95 百分位的門檻是 2.57,第 5 百分位是 -2.28。絕對值超過 3 個百分點的期間只佔 5.5%。
所以答案是:不是史上罕見,但確實已經走到右邊那條尾巴上。二十段裡才會出現一段。
順帶把時間拉長一點,會看到這一欄的方向會翻。 同一組資料,六十三個交易日的匯率貢獻是 -0.54 個百分點,兩百五十二個交易日是 -10.45 個百分點 。過去一年,台幣其實是往另一邊走的,加權指數的台幣計價年報酬是 92.92%,美元計價只有 82.47%。
這一欄不是趨勢,是一個會換邊站的東西。
第二關:它讓風險變大,而且分兩種變大
方向講完,講風險。
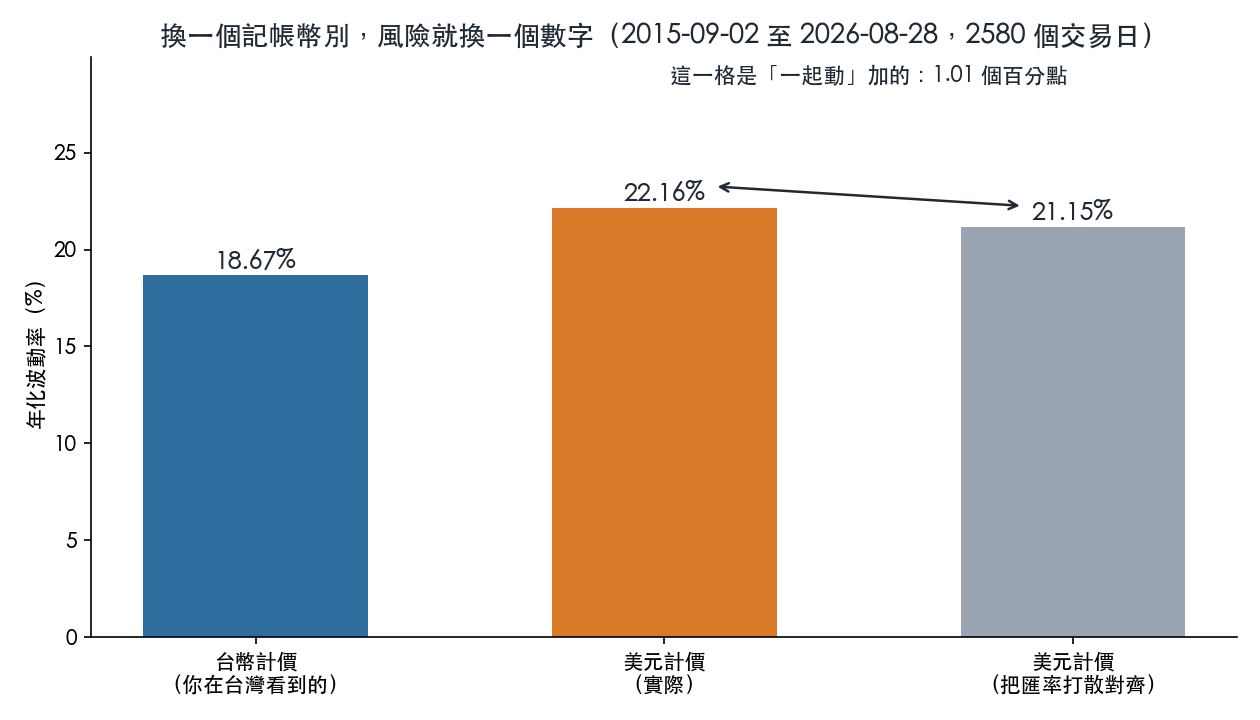
把 2015 年 9 月 2 日到 2026 年 8 月 28 日、二千五百八十個交易日的日報酬拿出來算年化波動率:
| 計價方式 | 年化波動率 |
|---|---|
| 加權指數,台幣計價 | 18.67% |
| 加權指數,美元計價 | 22.16% |
| 美元兌台幣本身 | 10.07% |
加權指數的美元計價年化波動率是 22.16%,比台幣計價的 18.67% 高了 3.49 個百分點。 換一個幣別記帳,同一批股票的風險數字就多了將近三成五。
這裡有一個容易被跳過的區別,我覺得它比那個 22.16% 本身更重要。
第二欄變大有兩種來源。第一種是機械的:你在一個會抖的東西上面,疊了另一個會抖的東西,就算兩者毫無關係,加起來也會比較抖。第二種是 它們會一起動 。
要把兩者分開,我做了一次負對照:把匯率序列整批往後平移六十個交易日,故意打散它跟股市的對齊關係,再重算一次。平移後的美元計價年化波動率是 21.15%。
也就是說,18.67% 到 21.15% 那一段(2.48 個百分點)是純粹的機械相加, 21.15% 到 22.16% 那一段(1.01 個百分點)才是「一起動」收的費用 。
而那個「一起動」是真的。 加權指數日報酬與台幣升值幅度的相關係數是 0.11,t 值 5.62,p 值約 0.0000000212 ;負對照打散之後,相關係數變成 -0.0183、p 值 0.358,效果整個消失。這代表 0.11 不是排列組合湊出來的。
0.11 聽起來很小。但〈把相關性當成固定的數字,你算出來的風險值會偏小:一個股票加黃金組合的實測〉那篇量過,把相關性寫死成一個常數,算出來的風險值會系統性偏小,問題不在數字大小,在於它會動。而〈二十一天說 0.05、六十三天說 0.49:同一組黃金與大盤資料,你的避險保單漏填了『觀察期』那一欄〉更直接:同一對資產,換一個觀察期,相關係數可以從 0.05 跳到 0.49。
我這裡的 0.11 是全樣本。 只看最近 252 個交易日,加權指數與台幣的相關係數是 0.2702 ,是全樣本的兩倍多。
第三關:它在你最慘那天站哪一邊
這一關才是真正決定你要不要處理它的。
一個資產如果只是「平常跟著你一起漲」,那沒什麼;問題是它在崩盤那天做什麼。
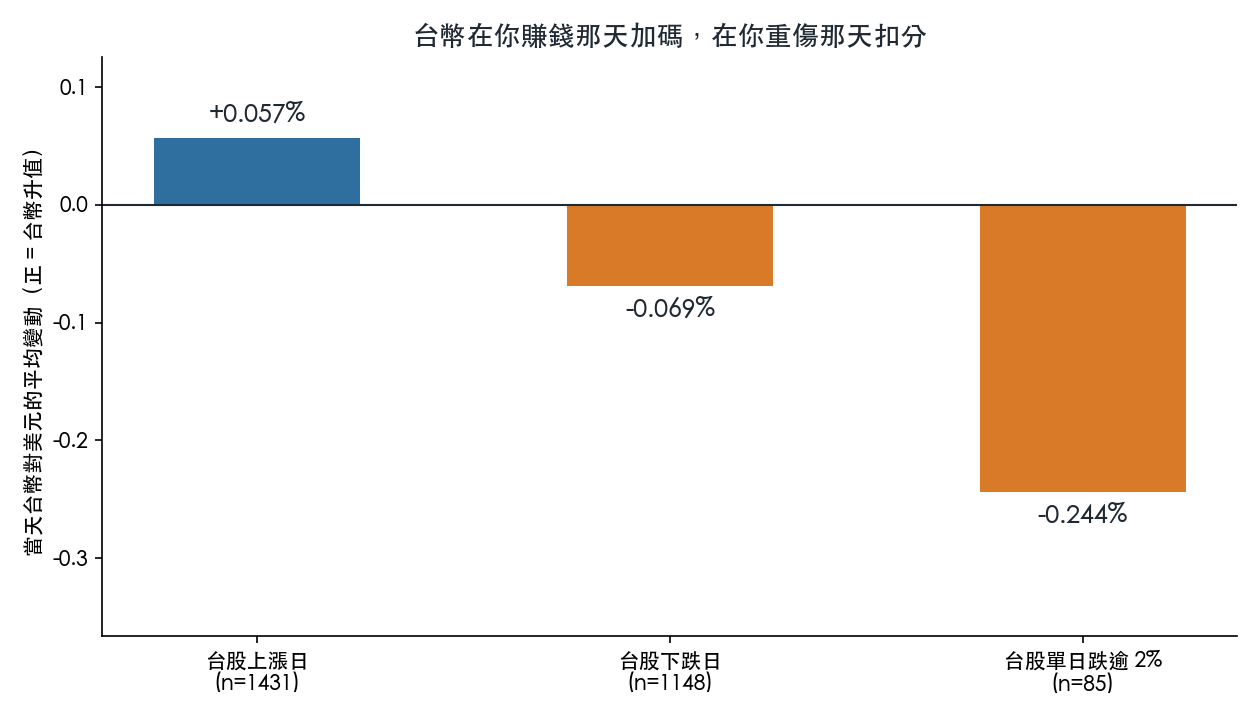
把日子分成三種:
| 那一天 | 天數 | 加權指數平均 | 台幣平均變動 | 美元計價平均 |
|---|---|---|---|---|
| 台股上漲 | 1431 | +0.793% | +0.057% | +0.850% |
| 台股下跌 | 1148 | -0.836% | -0.069% | -0.904% |
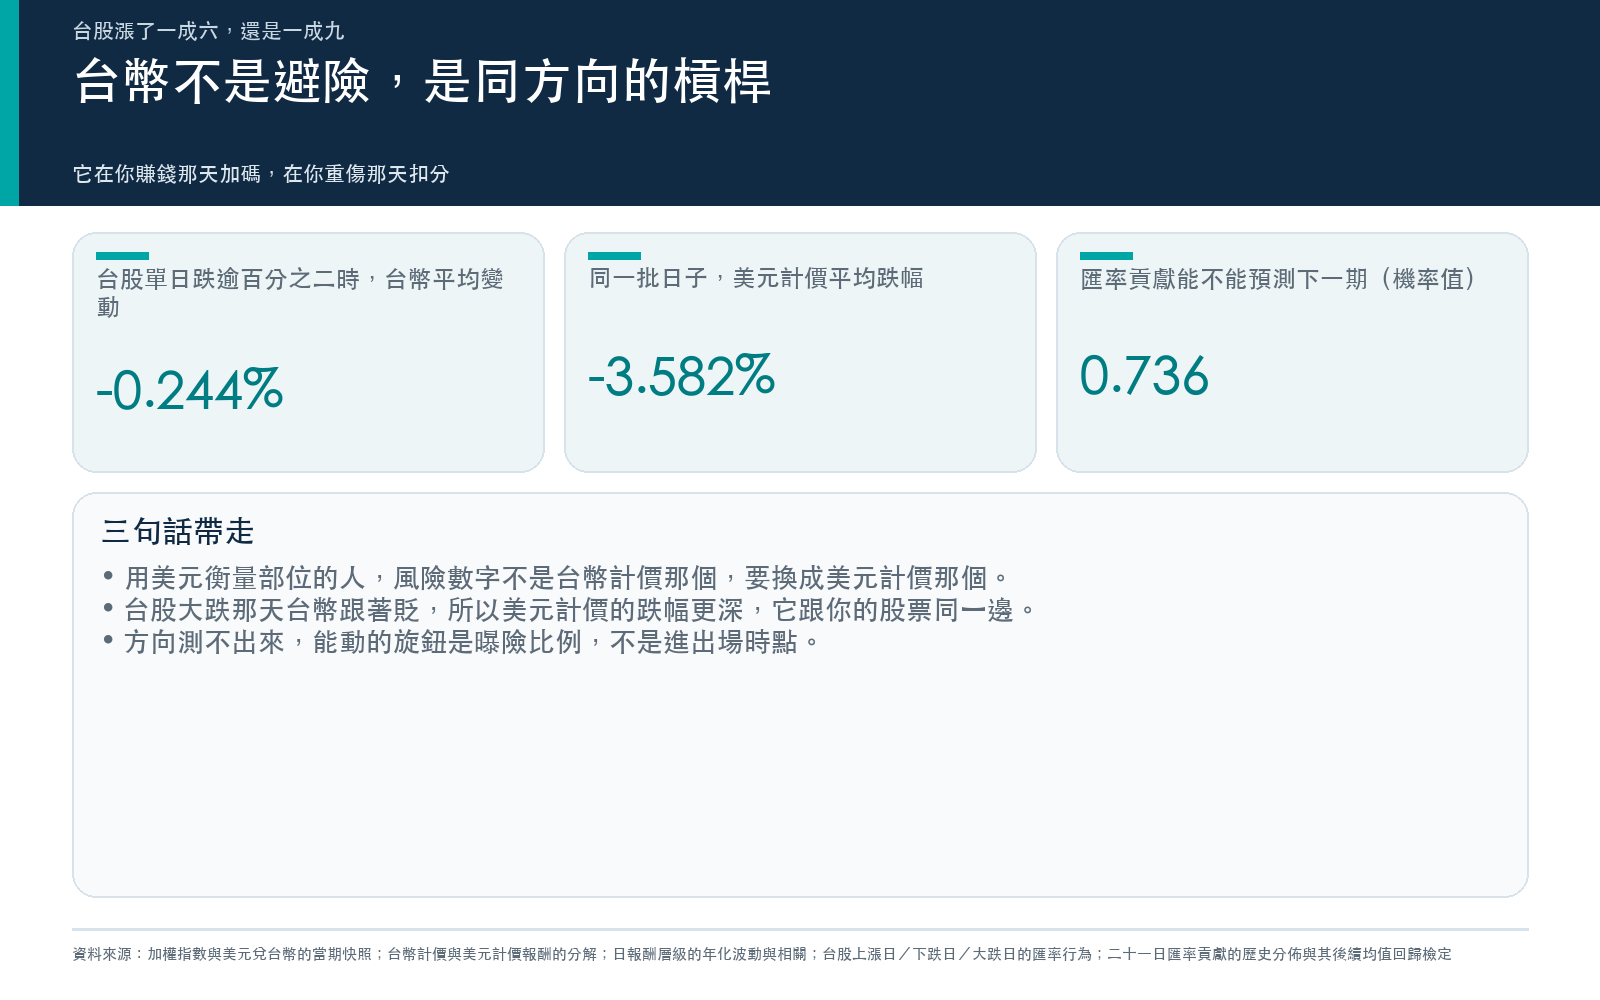
| 台股單日跌逾 2% | 85 | -3.338% | -0.244% | -3.582% |
台股上漲的日子,台幣平均升值 0.057%;台股下跌的日子,台幣平均貶值 0.069%。 到這裡都還只是那個 0.11 的另一種寫法。
真正要看的是最後一列。 台股單日跌逾 2% 的 85 天裡,台幣平均貶值 0.244% ,而其餘所有日子的平均是升值 0.010%。兩組差距的 t 值是負五點三九三,p 值約 0.00000048。負對照打散對齊之後,這個差距縮到 -0.083%、p 值 0.146,效果同樣消失,所以原本那一格是真的。
結論很不客氣: 如果你用美元記帳,台股大跌那天你不是跌 3.338%,是跌 3.582%。 台幣在你賺錢的日子加碼,在你重傷的日子扣分。它不是避險,它是同方向的槓桿。
這跟〈新興市場貨幣的左尾確實比較厚,但『越恐慌跌得越兇』沒出現〉那篇的結論剛好可以疊起來看。那篇用 CEW 這檔新興市場貨幣籃子測了 4,313 個交易日,發現「左尾比較厚」成立、但「越恐慌跌得越兇」沒有成立。台幣這裡的版本是: 左尾那一段成立,而且跟股市的方向是黏在一起的。
〈強美元環境下,哪些資產的波動率真的會被拉高?HAC 校正後只剩 USO 站得住〉則提供了另一邊的節制:那篇原本寫「五個資產有四個在強美元環境下波動顯著偏高」,補上重疊樣本的自相關修正之後收回了大半。所以我這裡的 t 值也要打個折來讀,日報酬不重疊,這一點比那篇乾淨,但 85 天的樣本就是 85 天。
那,能不能提前知道它要往哪走
不能。至少我沒有找到。
我把每一段二十一日的匯率貢獻,跟它之後那二十一日的匯率貢獻配對,一共 2,540 組。 當期匯率貢獻排在前十分位的那些期間(平均 +3.40 個百分點),下一期的平均只有 +0.091 個百分點;其餘期間下一期的平均是 +0.053 個百分點。兩組差距的 p 值是 0.736。
沒有回吐,也沒有續航。前十分位之後,下一期跟平常沒有分別。
(這裡用的是重疊的二十一日視窗,t 檢定沒有修重疊造成的自相關,所以這個 p 值只當方向性參考。但方向性參考已經足夠說明一件事:它沒有給出可操作的訊號。)
這跟平台去年做過的正式檢定是同一個方向。〈K1437:台幣匯率波動傳染台股嗎?14 年 Granger 檢定整體 NULL,升值衝擊有邊緣訊號〉用 2012 到 2026 年 3 月共 3,358 個交易日、雙向 Granger 因果檢定加 DCC(1,1)-GARCH,主結果是 NULL:台幣波動率對台股波動率的 F 值 0.67、p 值 0.610,而且穩健於三種資料清洗門檻。唯一擠出訊號的是不對稱那一段,台幣升值方向的 lag1 係數是 -0.401、p 值 0.00028。
所以:匯率跟股市會一起動,這件事測得出來;匯率會往哪動、以及它會不會把股市帶著動,測不出來。 這兩句不衝突,但很多人只記住第一句就開始做第二句的事。
順便講一件量尺自己壞掉的事
寫這篇的時候撞到兩個工具問題,都值得一起講。
第一個:用 EWT 當「台股的美元計價版本」,這一個月差了 3.83 個百分點。 EWT 是在紐約掛牌的台灣股票 ETF,很多人拿它當台股的美元代理。同期間 EWT 漲 14.78%,而我直接把加權指數除以匯率算出來的美元計價報酬是 18.61%。差別來自時區(EWT 交易時段跟台股不重疊)與追蹤差,不是誰算錯。但如果你拿 EWT 的報酬去回答「台股用美元記帳漲多少」,你會少算掉一大截。
第二個:這篇的八月二十八日收盤價,是我補回來的。 yfinance 的日線端點目前查不到 2026-08-28 那一根 K 棒——SPY、QQQ、加權指數、費半全部都缺。我用同一個來源的六十分鐘線最後一根補回加權指數的 46307.67,再用三十分鐘線獨立驗一次,兩條路徑給的數字完全一樣。八月二十七日拿同樣的方法回測,補出來的值跟官方收盤價差 0.012%。
我把這件事寫出來,是因為它剛好示範了本篇的主題: 你以為你在量一個東西,其實你在量一把尺。 尺壞掉的時候不會報錯,它會回一個看起來很正常的數字。
那該做什麼
- 先確認你用哪一欄記帳。 如果你的支出、目標、下一筆要換的資產全是台幣,第二欄可以關掉不看,這篇對你就只是知識。如果有任何一項是美元標價的,這一個月你多賺的 2.64 個百分點請記在匯率帳上,不要記在自己的選股能力上。
- 不要把「已經升 2.28%」當成「快要貶回去」。 那 2,540 組配對說了,前十分位之後下一期跟平常沒差別,p 值 0.736。想靠這個做波段沒有依據。
- 如果你用美元衡量部位,你的風險數字要換一個。 不是 18.67%,是 22.16%。用台幣計價的波動率去算美元計價的部位上限,你會系統性低估三成五。
- 不要把台幣當避險資產。 台股單日跌逾 2% 那 85 天,台幣平均貶值 0.244%。它跟你的股票同一邊。
- 真的要處理,處理的是部位大小,不是時點。 方向測不出來(K1437 的 F 值 0.67、p 值 0.610),一起動測得出來(相關係數 0.11、t 值 5.62)。可以對後者做事的工具是曝險比例,不是進出場。
懶人包圖組
本期精選
- 〈同樣說「穩定年化 7%」,把通膨算進去,達標機率從八成掉到不到一半〉— 記帳單位怎麼把一個八成的結論變成不到一半
- 〈0050 的成分股一股沒動,只把報酬改用美元記,VIX 就開始說得上話〉— 同一批股票換個計價幣別,連預測模型的結論都跟著換
- 〈K1437:台幣匯率波動傳染台股嗎?14 年 Granger 檢定整體 NULL,升值衝擊有邊緣訊號〉— 匯率與台股之間,測得出什麼、測不出什麼
- 〈把相關性當成固定的數字,你算出來的風險值會偏小:一個股票加黃金組合的實測〉— 為什麼 0.11 這種小相關不能寫死
- 〈二十一天說 0.05、六十三天說 0.49:同一組黃金與大盤資料,你的避險保單漏填了『觀察期』那一欄〉— 相關係數跟觀察期綁在一起
- 〈新興市場貨幣的左尾確實比較厚,但『越恐慌跌得越兇』沒出現〉— 貨幣的左尾該怎麼拆成三個可以分開驗的宣稱
- 〈強美元環境下,哪些資產的波動率真的會被拉高?HAC 校正後只剩 USO 站得住〉— 重疊樣本會怎麼把顯著性灌水
資料與方法 :加權指數(^TWII)、美元兌台幣(TWD=X)、SPY、EWT 日收盤價取自 yfinance,樣本 2015-09-02 至 2026-08-28,共二千五百八十個交易日。美元計價指數以加權指數收盤價除以當日美元兌台幣匯率計算。2026-08-28 的日線 K 棒在來源端缺漏,以同來源六十分鐘線最後一根補回並以三十分鐘線交叉驗證。負對照為將匯率序列往後平移六十個交易日後全案重算。滾動視窗為重疊視窗,重疊視窗的檢定僅作方向性參考。計算腳本與原始輸出:storage/drafts/digest_20260830_evidence.py、digest_20260830_evidence.json、digest_20260830_evidence_negctrl.json。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊