六格數字沒有一格過關,這篇最好看的部分在後面
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
六格數字沒有一格過關,這篇最好看的部分在後面
原本要做的事很單純。
紐約商品交易所每天公布黃金和白銀的倉庫庫存,分成隨時可以交割的「註冊」,和放在庫房但暫時不能交割的「合格」。庫存被搬空的時候,金銀價格會不會變得更會跳?
這是有文獻根據的老問題。存貨愈少、現貨愈緊,期貨的行為就愈不一樣。
資料就掛在官網上,兩個 XLS 檔。
兩次連線,各等了 8 秒
抓黃金那個檔案,等了 8.069 秒,逾時,回傳 0 個位元組。白銀那個等了 8.067 秒,一樣是 0。
於是這份研究對真實庫存的證據量,是零。
有一句話要先講清楚:這只證明那一次、那台機器連不上。它不代表交易所沒有這份資料,也不代表換個網路、換個資料商拿不到。
拿不到庫存,就照實說換了什麼
期貨價格和對應 ETF 的價格之間有價差,ETF 的成交金額會忽大忽小。把這兩樣各自跟自己過去一年的水準比一次,加起來當成一個「市場有多緊」的分數,再往後推一天才使用。
這個分數跟庫房裡有幾噸金磚沒有關係。它是價格和成交量算出來的,既不是庫存,也不是租賃利率。
所以標籤照實貼:這是代理指標,跟原本要測的東西不是同一樣。
測法先講好。以每個週五當起算點,看接下來五個交易日的波動、五個交易日的下跌波動,還有未來一個月報酬跟實質利率的連動。樣本從 2006-01-06 到 2026-05-29,2,061 個週五起點,黃金 1,038 個、白銀 1,023 個。扣掉缺值,每一格黃金有 1,021 筆、白銀 1,004 筆。
門檻事先訂死:估計值要大到自己誤差的 3 倍以上才算數。這比常見標準嚴得多,理由是一次要看六格,放寬等於允許自己在六次裡挑一次漂亮的。
六格長這樣
| 看什麼 | 金屬 | 估計值 | 估計值÷誤差 | 迴歸機率值 | 重抽機率值 |
|---|---|---|---|---|---|
| 下週波動比上週高多少 | 黃金 | +0.0165 | +1.40 | 0.161 | 0.964 |
| 下週波動比上週高多少 | 白銀 | +0.0147 | +1.10 | 0.271 | 0.824 |
| 下週的下跌波動 | 黃金 | +0.00039 | +0.36 | 0.720 | 0.818 |
| 下週的下跌波動 | 白銀 | +0.0074 | +1.42 | 0.156 | 0.0956 |
| 一個月報酬與實質利率的連動 | 黃金 | −0.0157 | −2.05 | 0.040 | 0.366 |
| 一個月報酬與實質利率的連動 | 白銀 | −0.0122 | −1.63 | 0.102 | 0.688 |
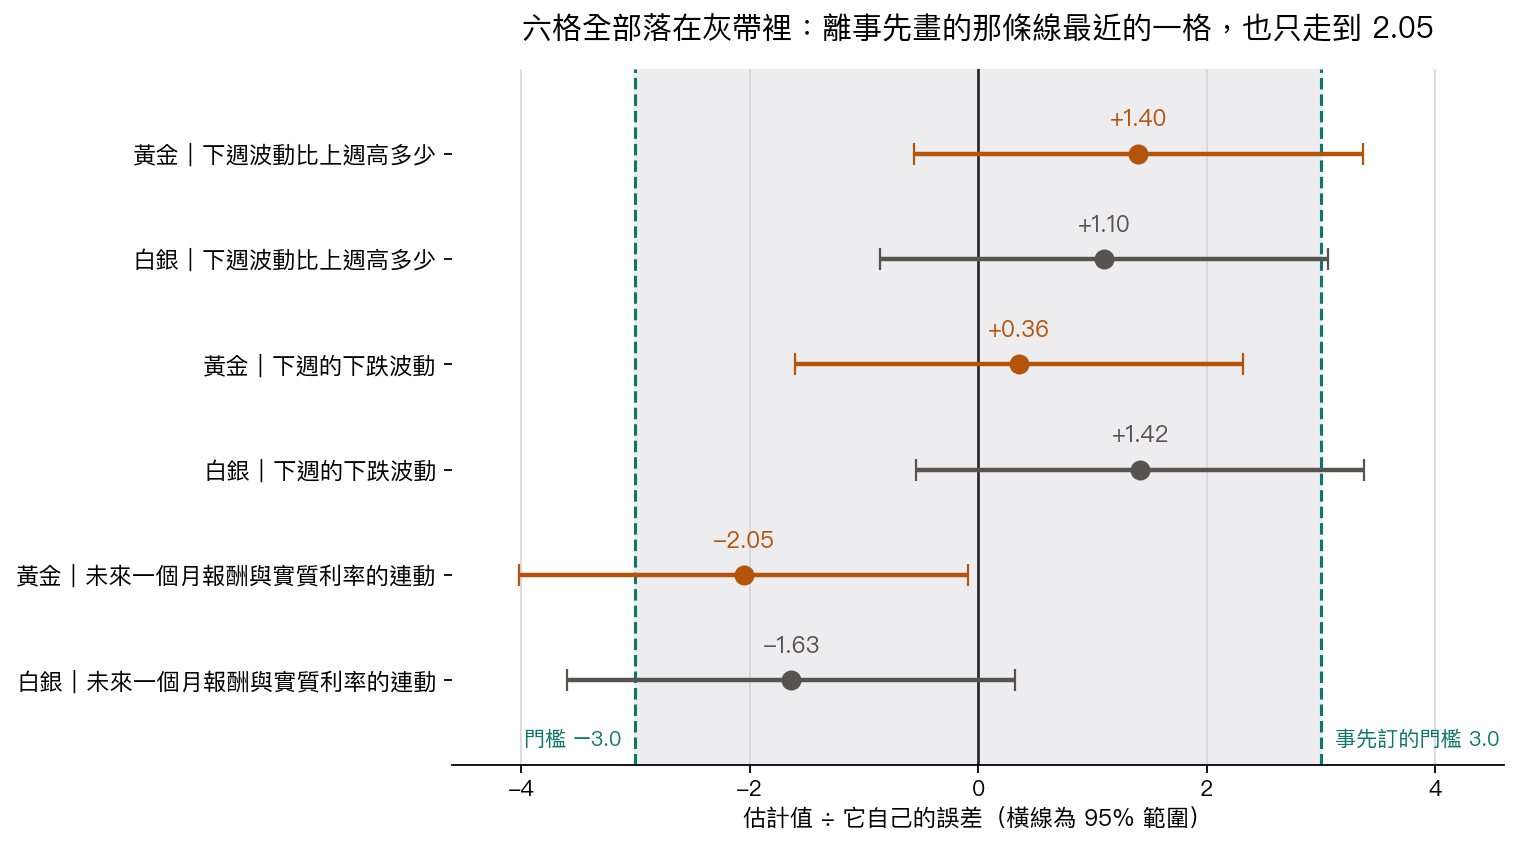
表裡最強的一格是黃金的實質利率那格,估計值÷誤差連兩倍出頭都不到,門檻要的是三倍。
換成係數看更具體:黃金那格的估計值是 −0.0157,要碰到門檻得做到 −0.0229,還差 1.46 倍。最弱的一格是黃金的下跌波動,只有門檻要求的 12%。
那格 0.040 撐不住
單獨看一格的話,黃金的實質利率那格確實像有東西:機率值 0.040,區間落在 −0.0307 到 −0.0007 之間。
看右邊那一端。−0.0007,離 0 只剩下 0.0007。
換個算法再驗一次:把資料按年份切塊、重抽 5,000 次,比較分數最高那批週和其餘的週。同一格的區間變成 −0.0565 到 +0.0204,跨過 0。
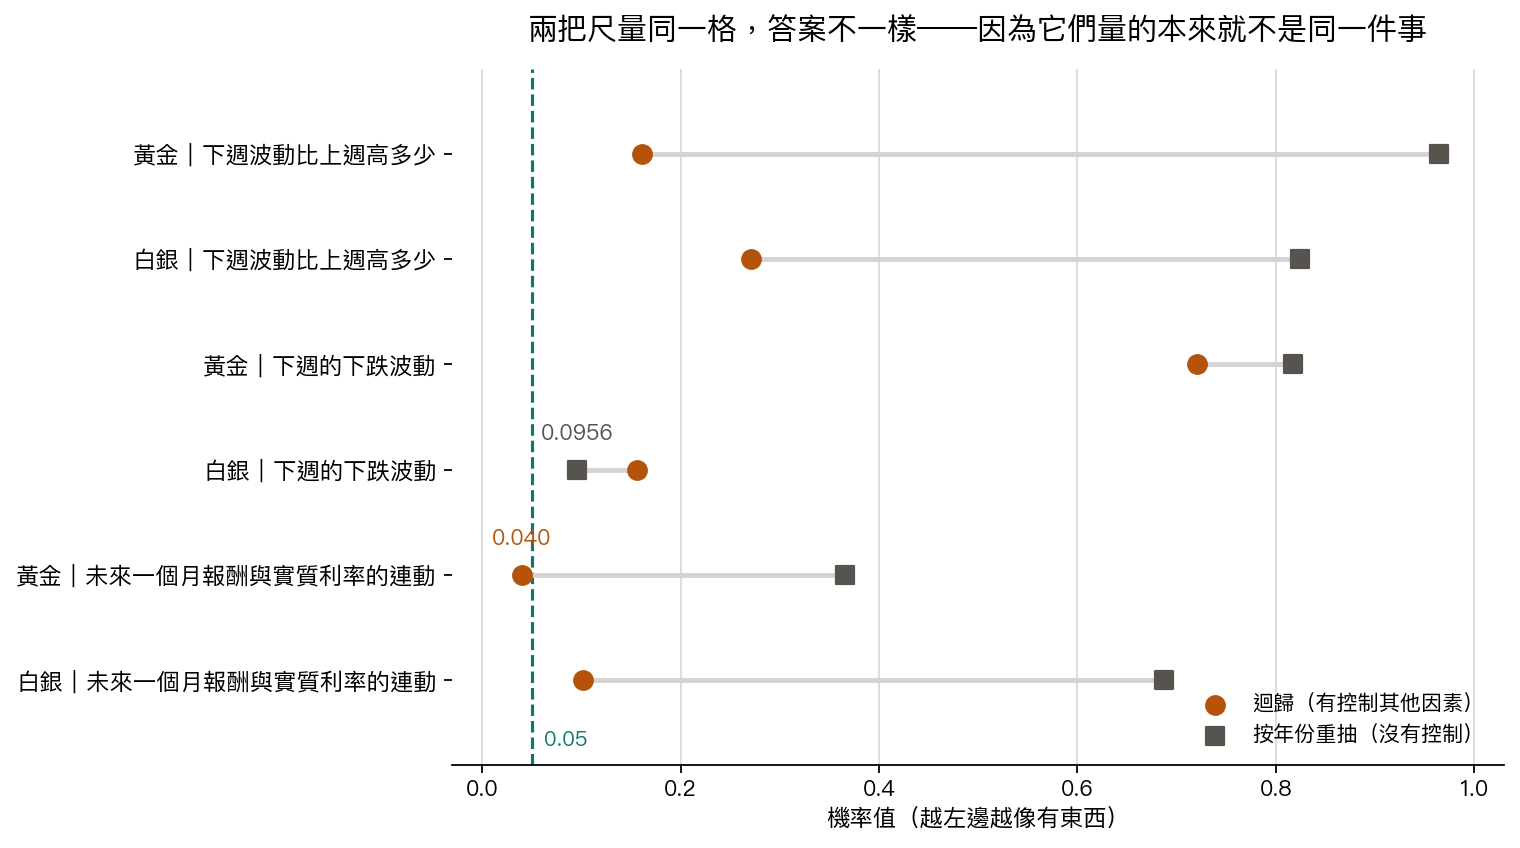
這裡有件事得攤開講。兩把尺量的東西不一樣。
迴歸算的是控制了前期報酬、前期波動、恐慌指數和實質利率之後,分數每多一單位的斜率。重抽比的是分數最高那 20% 的週跟其他週的平均差,什麼都沒控制。
所以重抽不能拿來當迴歸的穩健性檢查,它只是另一個角度的探索。這句話是研究自己寫進缺陷清單裡的。
兩格被漏掉的,補回來
表格裡的下跌波動那兩格,原本的實驗說明完全沒列。
白銀那格的重抽機率值是 0.0956,全表最低。它是離「有東西」最近的一格,卻也是最容易被略過的一格,因為迴歸那邊看起來很平庸(0.156)。
補回來,表才是完整的。
五個毛病,都是自己找的
日期對齊有問題。股市和債市的交易日取聯集後往前補值,碰到債市開、股市關的日子(例如 2025-07-04),ETF 就多出一天假的零報酬。影響量數得出來:每個金屬有 8 個起算日當天 ETF 根本沒開盤;1,038 個五日窗口裡有 14 個只含 4 個真實交易日;21 日窗口有 56 個只含 20 天。
實質利率那格的目標配錯了時間。程式拿已經往後挪一天的利率再取差分,等於用當天報酬去配兩天前到一天前的利率變化,跟說明裡寫的「未來報酬對同期利率變化」對不起來。這一刀正好砍在唯一那格 −2.05 上。
重抽和迴歸估的是不同的東西,前面說過。
重抽切高低的那條線,用的是全樣本的第 80 百分位。真要即時使用,那個時點還看不到後面的分布。
還有一個藏在程式裡:判斷「交易所資料到底抓到沒有」的條件,只看連線成功而且位元組大於 0,沒有真的驗證有沒有解析出一條庫存序列。這次因為徹底逾時,判斷結果剛好正確,但那段條件本身靠不住。
五個修好,結論只會更空
假交易日是往資料裡加雜訊,修乾淨之後估計值只會更靠近 0。利率配對修正之後,唯一那格 −2.05 會更站不住。重抽和迴歸拆開講之後,能拿來背書的東西更少。切點若有偏,偏的方向是讓結果看起來比實際顯著。
五個毛病,沒有一個修好之後能把結論救回來。全部往同一邊倒。
所以最後能寫下的只有兩句:這台機器那次沒有拿到交易所的庫存資料,這份研究對真實庫存零發言權;那個用價格和成交量湊出來的緊俏度分數,六格裡沒有一格通過事先畫好的線。
一張全空的表沒什麼好看。可以看的是表底下那份五條的清單。
下一次要重做,順序已經寫好了:先把真正的庫存數字拿到手。
倉儲報表端點:Gold_Stocks.xls 與 Silver_stocks.xls,2026-07-03 執行,兩次皆 ReadTimeout、0 位元組。替代面板取自 yfinance(GLD、SLV、GC=F、SI=F、^VIX)與 FRED DFII10,2,061 個週五起點,2006-01-06 至 2026-05-29;迴歸為 OLS 搭配 Newey-West 落後四期,重抽為年份分群 5,000 次、隨機種子 42。全文數字逐一對應實驗結果檔。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊