風險平價每天調倉還是每月調倉?這份樣本裡,每交易一塊錢的成本超過十六到十九個基點左右,月調的夏普值就追過日調
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
風險平價組合的目標權重每天都在變,照表每天調倉最精確,也最花錢。這篇要問的是一個很具體的問題:每交易一塊錢的成本要高到多少,每月才調一次的做法,扣完成本的夏普值就會追過每天調一次的做法。
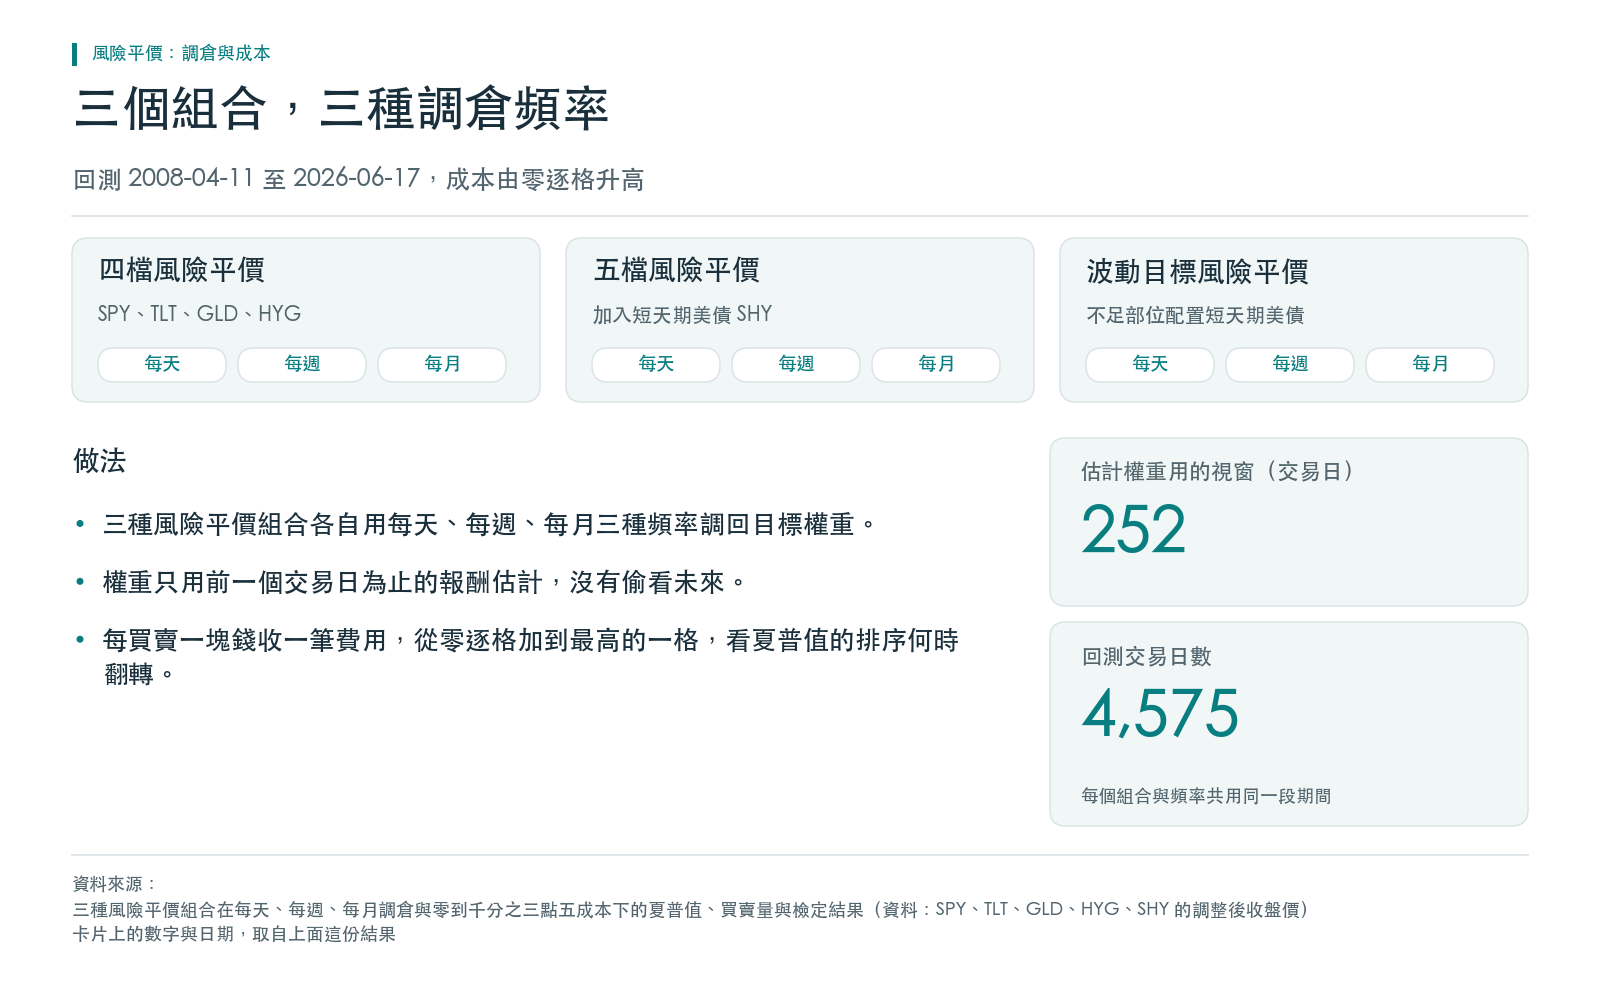
用 SPY、TLT、GLD、HYG 四檔 ETF 與短天期美債 ETF SHY,組成三種風險平價組合,回測期間是 2008-04-11 到 2026-06-17 的 4,575 個交易日,約 18.2 年。先講結果:成本為零時,每天調的夏普值略高;成本升到每交易一塊錢 15.71 至 18.72 個基點之間,每月調的夏普值追過每天調。這個位置取決於零成本時日調的那一點優勢,而那點優勢在統計上大多分不出運氣,所以它是這份樣本裡的估計位置。這是買賣量與成本的算術,沒有找到新的獲利來源,結論也只限這五檔 ETF 與這組成本設定。
先看結論
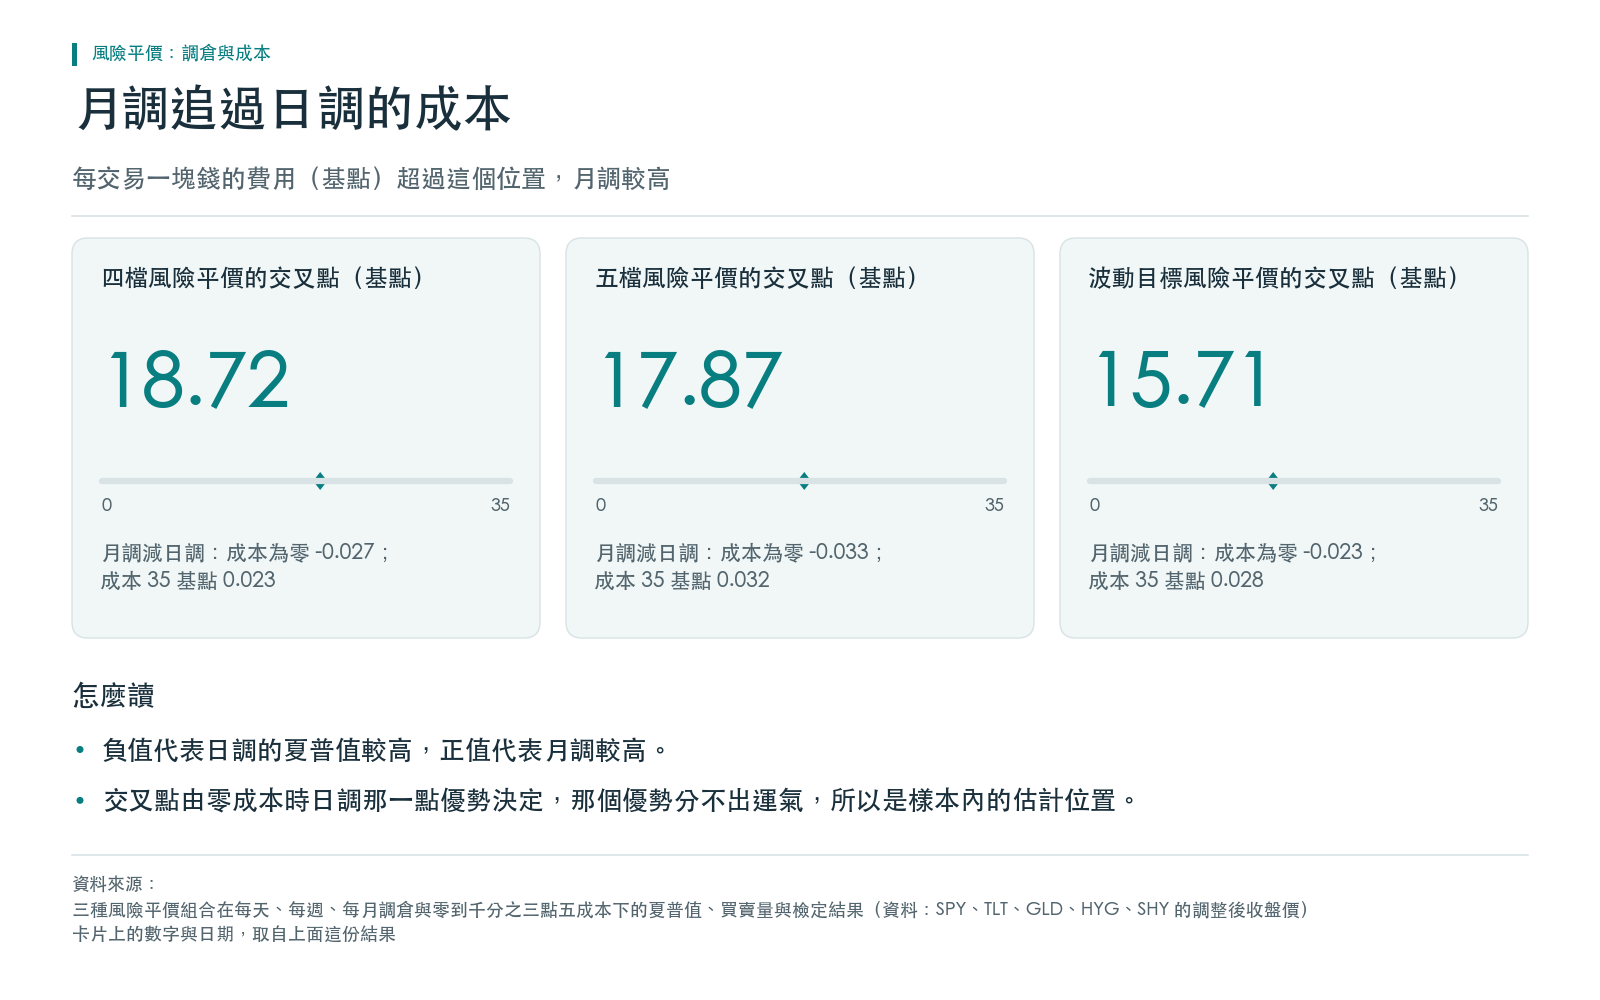
- 三個組合的交叉點分別是 18.72、17.87 與 15.71 個基點。成本低於這個點,每天調的夏普值較高;高於這個點,每月調較高。一個基點是萬分之一。
- 每天調的優勢本來就小,也看不出是不是真的。成本為零時,月調減日調的夏普值差在 -0.033 到 -0.023 之間;成本 35 個基點時,差轉為 0.023 到 0.032。
- 原因是買賣量。每天調的一年買賣量是每月調的二點七倍到三點五倍,成本越高,這個差距越吃掉報酬。
- 能說的範圍有限。交叉點的位置取決於零成本時日調的那一點優勢;這個優勢在其中兩個組合分不出運氣,另一個組合在三個一起校正後也不再偏低,所以交叉點是這份樣本裡的估計位置,不能讀成「成本低於十六個基點就該每天調」。夏普值的差距本身沒有做檢定,這份實驗也沒有量測實際 ETF 的交易成本。
三個組合與三種調倉頻率
四檔風險平價。 風險平價讓每一檔資產對組合波動的貢獻相同。這個版本只做多、全額投資,在 SPY、TLT、GLD、HYG 之間配置,SHY 的權重是零。
五檔風險平價。 做法相同,但把 SHY 也放進去。SHY 的波動很小,所以平均有 71.1% 的部位放在 SHY,組合的報酬與波動都比四檔版低很多。它比較像保守的配置,不是唯一的風險平價定義。
波動目標風險平價。 把四檔風險平價的權重縮放到年化波動 10%,不足的部分放 SHY,不加槓桿。
權重只用前一個交易日為止、最近 252 個交易日的報酬估計,所以每天的目標權重在當天報酬發生之前就已經知道,回測沒有偷看未來。價格資料從 2007-04-11 開始,前 252 個交易日只用來估計第一次的權重。
三種調倉頻率:每天調是每個交易日都把權重拉回目標;每週調是每週第一個交易日調一次;每月調是每個月第一個交易日調一次,其餘日子不交易,部位隨價格自然漂移。整段期間,每月調共調了 219 次。
成本設定:每買賣一塊錢收一筆費用,成本格是 0、8、15、25、35 個基點,其中 35 個基點是千分之三點五。買賣量是新目標權重與漂移後現有權重的差距絕對值加總,費用等於買賣量乘上成本率;最初建倉的費用不計。
結果
交叉點落在十六到十九個基點之間
月調減日調的夏普值差是負的,代表日調較高。成本為零時三個組合都是負的,成本 35 個基點時三個組合都是正的。
| 組合 | 月調追過日調的成本(個基點) | 成本為零時,月調減日調 | 成本 35 個基點時,月調減日調 |
|---|---|---|---|
| 四檔風險平價 | 18.72 | -0.027 | 0.023 |
| 五檔風險平價 | 17.87 | -0.033 | 0.032 |
| 波動目標風險平價 | 15.71 | -0.023 | 0.028 |
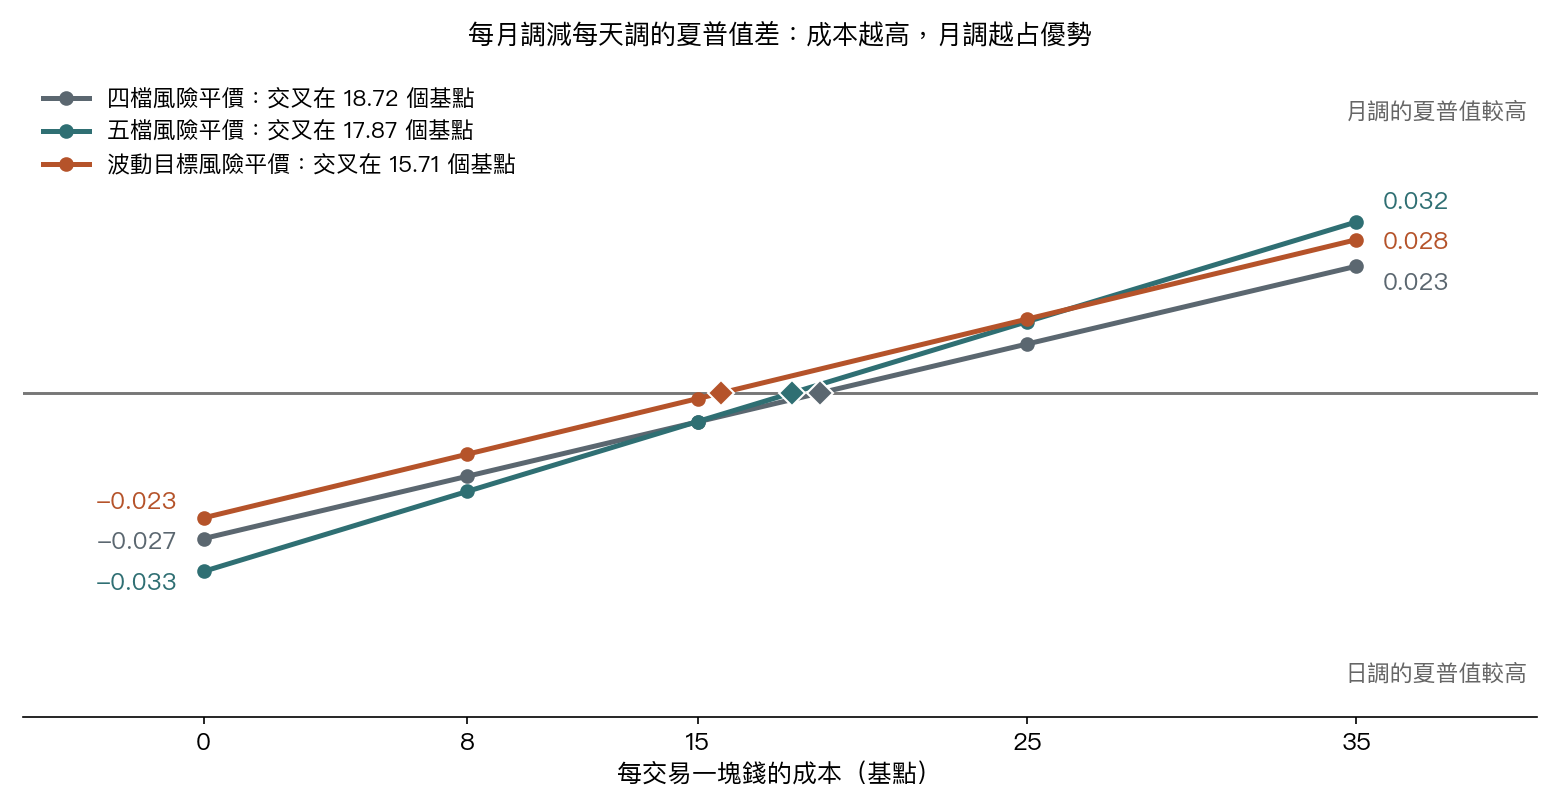
圖 1 的橫軸是成本,縱軸是月調減日調的夏普值差,零線以上代表月調較高。三條線都往右上走,在 15 與 25 個基點之間穿過零線。差距本身很小,整張表最大的差距是 0.033,成本為零時日調的優勢與成本 35 個基點時月調的優勢,都在這個量級。
交叉點的位置取決於零成本時日調的那一點優勢。月調減日調的差隨成本往月調方向近似直線上升,各段的斜率差距不大,所以交叉點大致由這個零成本的差決定。零成本下日調的優勢,在五檔組合與波動目標組合分不出運氣(機率 0.2810 與 0.1403),四檔組合在三個一起校正後也不再偏低(見下面的檢定)。因此十六到十九個基點是這份樣本裡的估計位置,沒有信賴區間;若日調其實沒有毛優勢,任何正的成本下,月調都會較高。
三種頻率的夏普值
| 組合 | 成本(個基點) | 每天調 | 每週調 | 每月調 |
|---|---|---|---|---|
| 四檔風險平價 | 0 | 0.901 | 0.891 | 0.874 |
| 四檔風險平價 | 35 | 0.830 | 0.855 | 0.854 |
| 五檔風險平價 | 0 | 0.966 | 0.948 | 0.933 |
| 五檔風險平價 | 35 | 0.864 | 0.890 | 0.896 |
| 波動目標風險平價 | 0 | 0.897 | 0.888 | 0.874 |
| 波動目標風險平價 | 35 | 0.821 | 0.847 | 0.849 |
零成本時,每週調的夏普值落在每天調與每月調之間。成本 35 個基點時,每週調與每月調的夏普值很接近,沒有哪一邊在三個組合都較高:四檔組合每週調略高,另外兩個組合每月調較高。所以比較合理的讀法是「避開每天調」,不是「每月調一定最好」。
買賣量與成本負擔
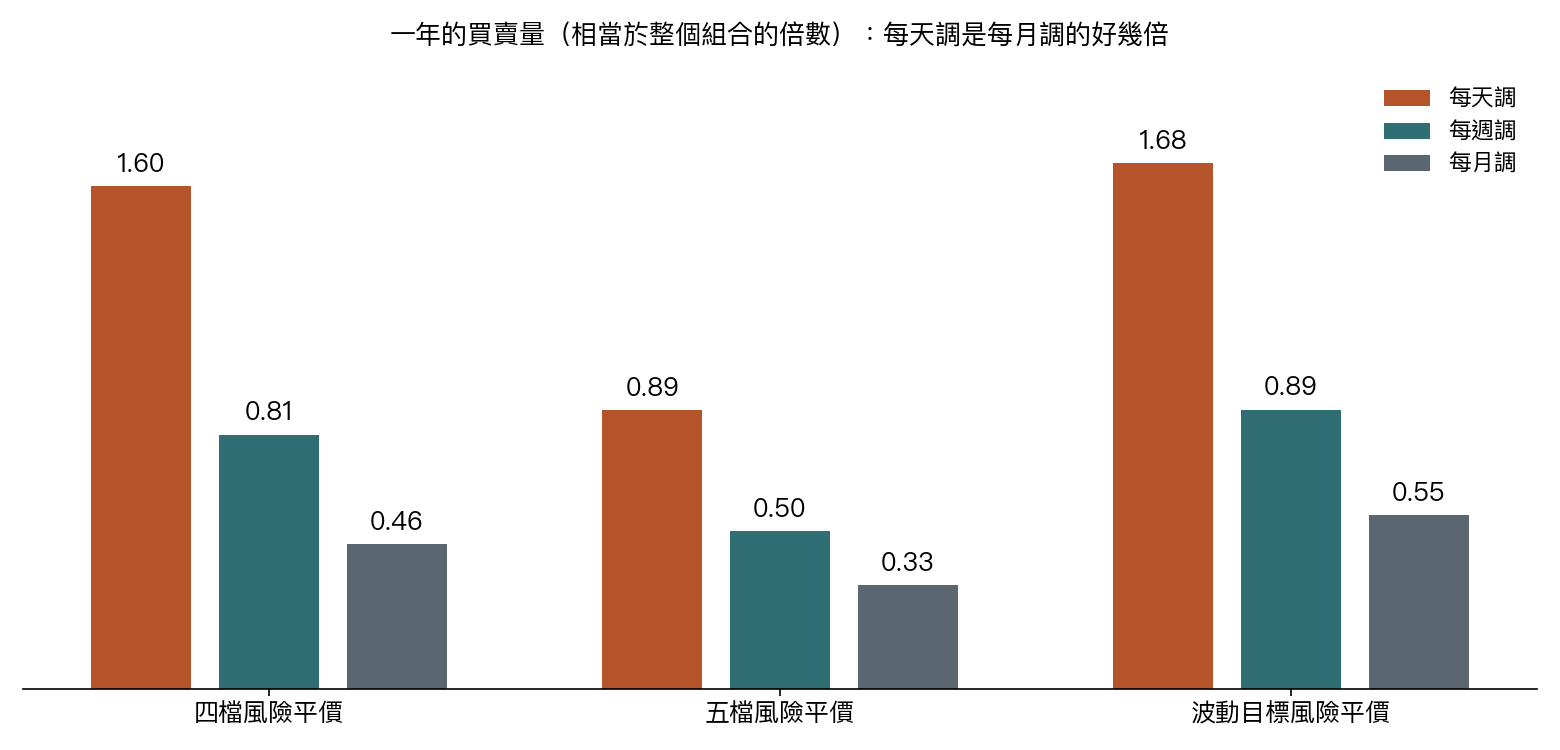
| 組合 | 每天調的買賣量 | 每週調的買賣量 | 每月調的買賣量 | 35 個基點時,每天調的年成本(%) | 35 個基點時,每月調的年成本(%) |
|---|---|---|---|---|---|
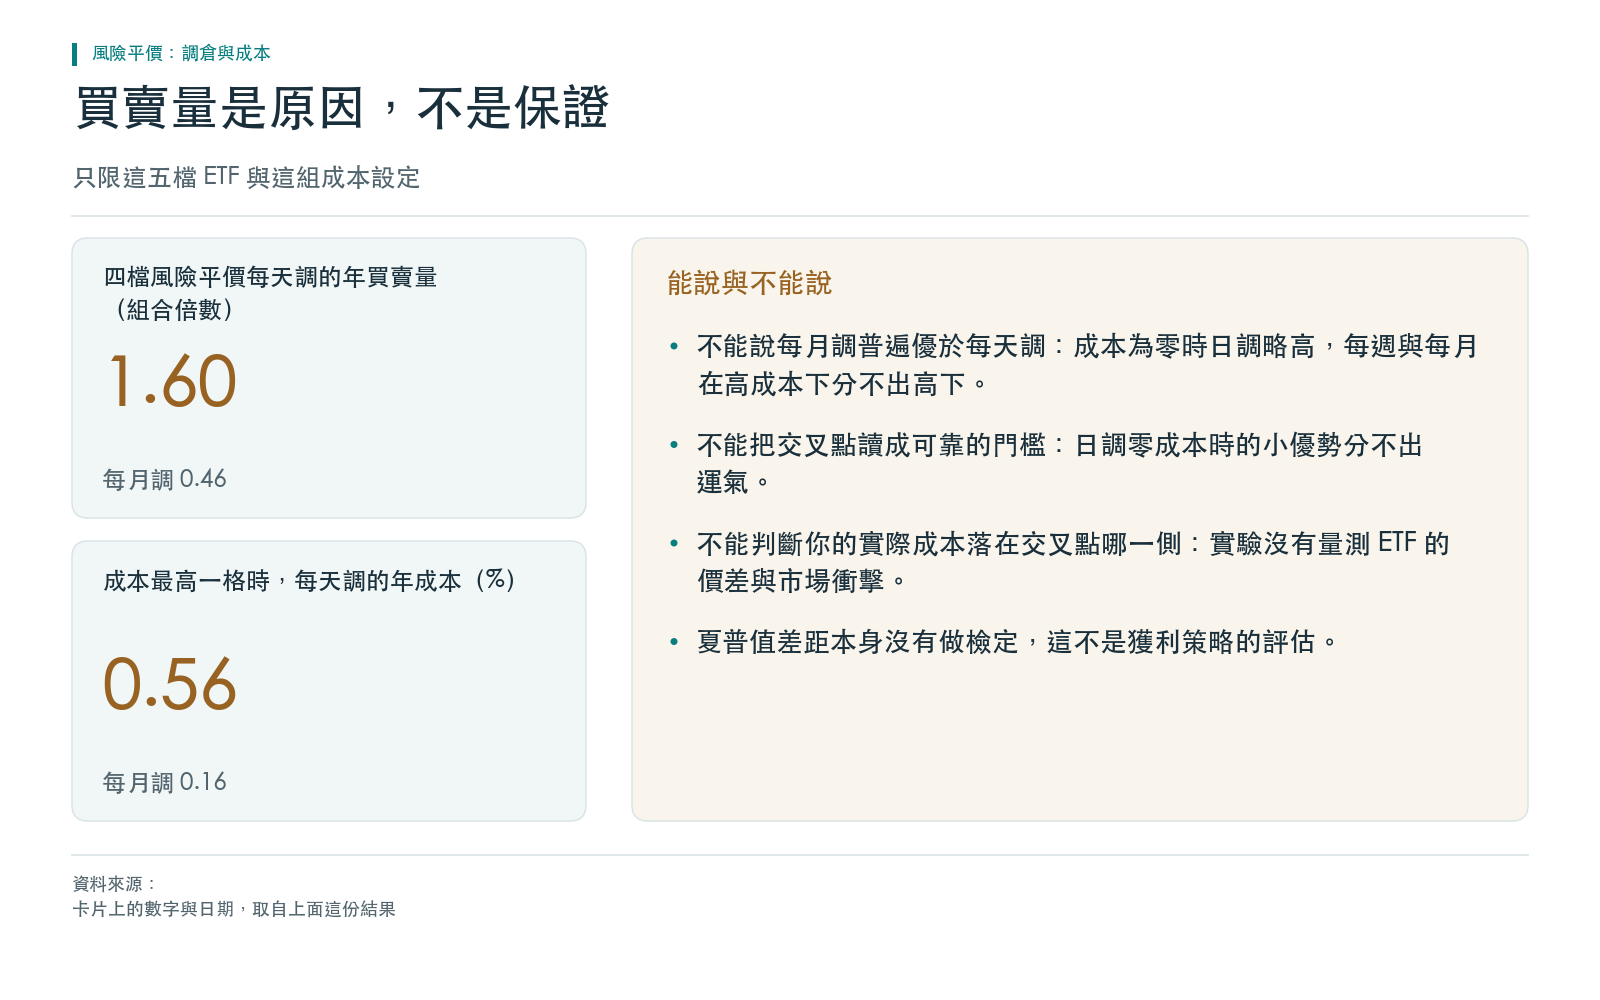
| 四檔風險平價 | 1.60 | 0.81 | 0.46 | 0.56 | 0.16 |
| 五檔風險平價 | 0.89 | 0.50 | 0.33 | 0.31 | 0.12 |
| 波動目標風險平價 | 1.68 | 0.89 | 0.55 | 0.59 | 0.19 |
買賣量以整個組合的倍數計。四檔組合每天調,一年的買賣量約為整個組合的 1.60 倍,每月調只有 0.46 倍。成本為零時,四檔組合的年化淨報酬是每天調 7.10%、每月調 6.89%;成本 35 個基點時,變成每天調 6.50%、每月調 6.72%。每天調在零成本時多賺的那一點,被多出來的買賣量收完費之後,不但沒有了,還倒扣。
報酬層級的檢定
這個檢定看的是每日報酬平均值的差距,標準誤容許最長 21 個交易日的前後相關,不是夏普值差距本身的檢定。標準化差距的絕對值越大,越不像運氣。
| 組合 | 成本(個基點) | 日調減月調的標準化差距 | 單靠運氣的機率 |
|---|---|---|---|
| 四檔風險平價 | 0 | 2.09 | 0.0367 |
| 四檔風險平價 | 35 | -2.59 | 0.0095 |
| 五檔風險平價 | 0 | 1.08 | 0.2810 |
| 五檔風險平價 | 35 | -3.29 | 0.0010 |
| 波動目標風險平價 | 0 | 1.47 | 0.1403 |
| 波動目標風險平價 | 35 | -3.08 | 0.0020 |
成本 35 個基點時,三個組合的日調減月調都是負的,單靠運氣的機率最大是 0.0095。成本為零時,只有四檔組合的機率偏低,是 0.0367;另外兩個組合是 0.2810 與 0.1403。三個組合各做一次檢定,沒有做多重比較校正;三個一起校正時,最小的機率要放大為原來的三倍,0.0367 就不再算偏低,所以零成本下日調的小優勢,只能算勉強看得到。
每週調與每月調的差距在 35 個基點時分不出運氣,三個組合的機率是 0.98、0.20 與 0.64。
能說與不能說
能說的。 在這五檔 ETF、2008-04-11 到 2026-06-17、費用與買賣金額成正比的設定下,三個風險平價組合的月調夏普值,在每交易一塊錢 15.71 到 18.72 個基點之間追過日調。成本 35 個基點時,月調的夏普值較高,報酬層級的檢定也指向月調,不過這主要反映兩者的成本差。
不能說的。 第一,不能說每月調普遍優於每天調:成本為零時日調略高,每週調與每月調在高成本下分不出高下。第二,不能說成本低於十六個基點就該每天調:交叉點取決於零成本時日調的小優勢,那點優勢在這份樣本裡分不出運氣。第三,不能說你的實際成本落在交叉點的哪一側:這份實驗沒有量測 ETF 的買賣價差與市場衝擊,成本率是假設值。第四,不能把它當成獲利策略的評估:這裡只在同一個組合內比較調倉頻率,沒有和買進持有比。
限制
- 事前沒有凍結檢定計畫。 實驗目錄裡沒有事前凍結的檢定計畫,只有重現階段的預註冊;那份預註冊在凍結前已經看過全部數字,是非盲的。文中的交叉點與檢定屬於描述性的比較。
- 成本是線性假設。 費用與買賣金額成正比,不含價差擴大、市場衝擊、稅與借券,也不計最初建倉的費用。
- 交叉點沒有信賴區間。 位置由零成本時日調的小優勢決定,那個優勢分不出運氣;夏普值差對成本近似成直線,五個成本格之間的內插誤差有限,但成本格只有五個。
- 夏普值沒有扣現金利率。 這裡的夏普值是日報酬平均除以標準差再年化,沒有扣掉現金報酬。SHY 占比很高的五檔組合,絕對值會受這個算法影響;三種頻率共用同一個算法,但交叉點的位置是否因此改變,這裡沒有量測。
- 只測了一組參數。 共變異數視窗固定在 252 個交易日,每週調與每月調的調倉日固定在期初第一個交易日,沒有測試其他視窗或其他調倉日。
- 五檔組合偏現金,波動目標版不加槓桿。 有槓桿的做法,買賣量與融資成本可能不同。
- 資料。 Yahoo Finance 的調整後收盤價(含配息)是 ETF 的近似,不是機構使用的總報酬資料,也不是實際成交價;資料只有一個來源。
- 範圍。 結論只限 SPY、TLT、GLD、HYG、SHY 與這組成本格。
資料與方法
- 資料:Yahoo Finance 的調整後收盤價,SPY、TLT、GLD、HYG、SHY;價格期間 2007-04-11 至 2026-06-17;回測從 2008-04-11 起,共 4,575 個交易日。
- 檢驗:三個組合、三種調倉頻率、五個成本格;比較夏普值、年化淨報酬、買賣量與年成本;日調減月調、週調減月調的平均日報酬差,用容許相鄰日子報酬彼此相關的標準誤檢定。
- 重現:存檔結果已在現行軟體環境重跑,文中顯示精度的數字逐一相同;浮點運算只在第十位小數以後有雜訊級的差異。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊