🌡️ 事件溫度計|9/18 四巫日結果:量 1.62 倍幾乎踩在事前那條線上,波動比九成的到期日還小
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
🌡️ 事件溫度計|9/18 四巫日結果:量 1.62 倍幾乎踩在事前那條線上,波動比九成的到期日還小
九月十八日過完了。兩天前那篇 T-2 在事件還沒發生時把門檻寫死,現在照那張表回讀。
先把回讀的規矩講清楚:下面用的判準、分格的邊界、歷史占比,全部是九月十六日就寫好的,沒有一個是看到結果之後才決定的。事前那份在 experiments/us_quad_witching_20260918_t2/,分格邊界存在它的 preregistered_scenarios 欄位裡,本文的程式直接讀那個檔,不是我重新抄一遍數字。
結果
SPY 九月十八日收 761.69,前一個交易日收 762.60。
| 事前寫死的項目 | 門檻 | 九月十八日實際 | 落入 | 該格的歷史占比 |
|---|---|---|---|---|
| 成交量 ÷ 前二十日中位數 | S1 <1.2|S2 1.2-1.8|S3 ≥1.8 | 1.62 倍 | S2 | 54.8% |
| 當日報酬絕對值 | A1 <0.5%|A2 0.5%-1.5%|A3 ≥1.5% | 0.119% | A1 | 57.1% |
成交量 6504.5 萬股,前二十個交易日的中位數 4015.8 萬股。事前用九月十五日的數字換算出來的 S2 上下界是 4769.7 萬到 7154.5 萬股;用當天實際的中位數重算是 4818.9 萬到 7228.4 萬股。兩個版本都記在結果檔裡,落入的格子一樣。
報酬是 -0.119%,一天內從 762.60 到 761.69,差 0.91 元。當日最高減最低再除以收盤是 0.529%。
量:1.62 對 1.61
事前那篇說四十二次到期日的平均放大倍數是 1.61 倍。這次實際 1.62 倍。
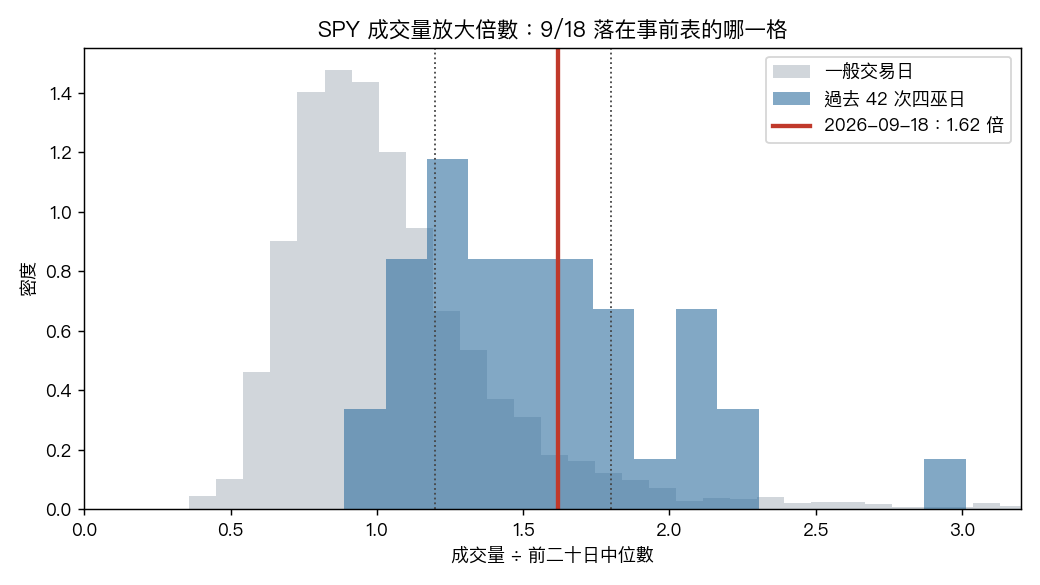
這個貼合程度看起來很漂亮,但它其實沒有證明什麼 - 平均數附近本來就是最密集的地方,隨便抽一次到期日,落在平均值附近都不算意外。1.62 倍在過去四十二次到期日裡排在第六十四百分位,是個很普通的位置。
比較有內容的是另一個比法:把 2016 年以來全部 2673 個交易日拿來排,倍數達到 1.62 以上的只占 8.45%。這天的量在整個十年的日子裡確實屬於前一成。
QQQ 同一天是 1.50 倍,和事前那篇報的 1.43 倍歷史平均對得上。兩個標的同時放大,不是單一 ETF 的性質。
價:比九成的到期日還安靜
0.119% 這個數字,放進過去四十二次四巫日裡排第九點五百分位 - 比其中九成都小。
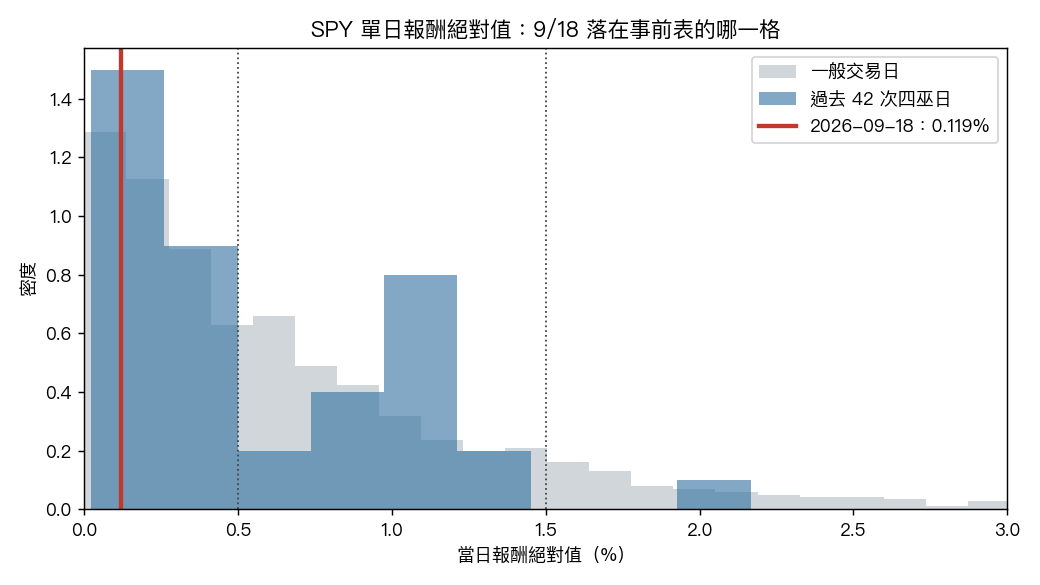
事前寫的四巫日報酬絕對值百分位是:第十百分位 0.13%、中位數 0.46%、第九十百分位 1.20%。這次 0.119%,低於事前那條第十百分位線。
事前那篇的主結論是「量會放大,價格不會更亂」。這一天不但沒有更亂,還比絕大多數到期日都安靜。
把這天加進樣本,四十二次變四十三次,整組數字幾乎沒動:
| 指標 | 四十二次(事前) | 四十三次(含 9/18) |
|---|---|---|
| 成交量倍數平均 | 1.6069 | 1.6072 |
| 報酬絕對值平均 | 0.6884% | 0.6752% |
量那一欄對一般交易日的差距仍然是 0.537 倍,t = 7.11,p 約 0.0000000087。價那一欄對三個對照組的 p 分別是 0.672、0.495、0.747,一個都沒過門檻,bootstrap 的 95% 區間全部橫跨 0。多一天沒有改變任何結論,這本來就是應該的 - 四十二分之一的權重。
到期週的最後六天
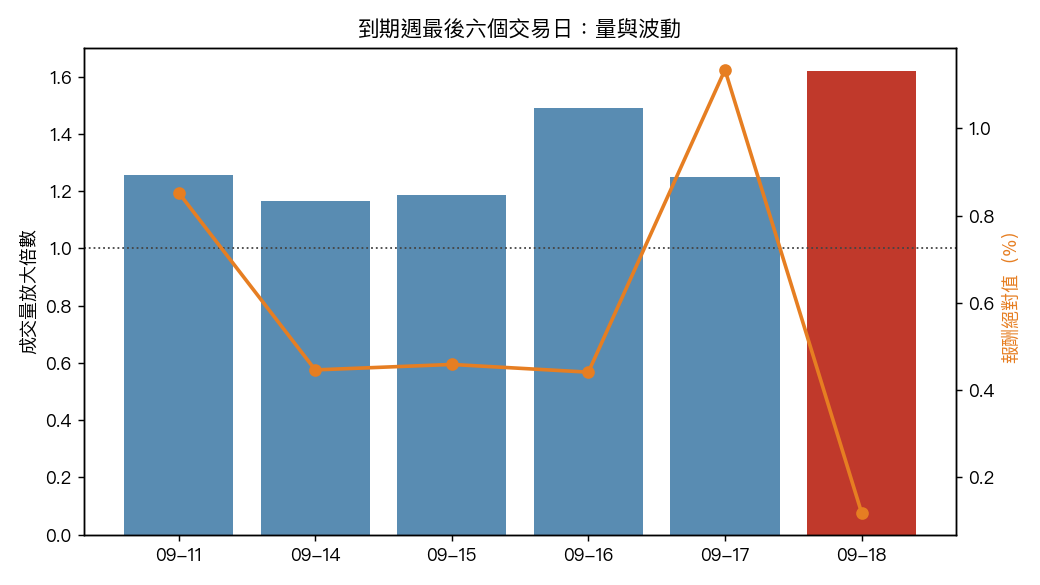
量的隆起集中在最後一天。事前那篇說「前一天已經開始墊高,隔天掉回去」,九月十七日的確偏高,到期日當天跳到 1.62 倍。
隱含波動那邊:九月十八日 VIX 收 14.81,VIX9D 收 12.27,短天期比三十天期低 2.54 點。事前那篇用九月十五日的數字時兩者差 0.01 點,幾乎貼平。到期週結束、九月的事件風險出清之後,短天期的隱含波動被壓了下去,這個方向和一般的到期後模式一致。
為什麼「落在那一格」幾乎不是證據
這是本文最該講清楚的一段,而且它對這篇自己不利。
兩個預測都落在事前占比最高的那一格:S2 占 54.8%、A1 占 57.1%。也就是說,事前就算完全不看任何資料,直接猜這兩格,也有超過一半的機會猜中。一次事件落進一個五成機率的格子,資訊量非常低。
更直接的證據來自負對照。我拿同一把尺去量九月十八日前後的普通星期五:
| 日子 | 成交量倍數 | 落入 |
|---|---|---|
| 9/18 四巫到期日 | 1.62 | S2 |
| 9/11 普通星期五 | 1.26 | S2 |
| 9/04 普通星期五 | 0.93 | S1 |
九月十一日是一個普通的星期五,它和四巫日落在同一格。 格子的標籤分不出這兩天。第一次跑這道對照時我預期普通星期五會落在 S1,結果沒有 - 這不是程式寫錯,是三格的尺太粗,S2 從 1.2 橫跨到 1.8,一個熱一點的普通星期五就走得進去。
分得出來的是數量級,不是格子:1.62 對 1.26,高出 28.8%。文章開頭那個「1.62 對 1.61」的貼合,真正的份量也在這裡 - 不在於它落進 S2,而在於 1.62 這個水準在十年的日子裡只有 8.45% 的日子達得到。
所以這張表的正確讀法是: 它沒有推翻事前那篇,也沒有證實它。 事前那篇自己就寫了「單一次到期日不論落在哪一格,都不能用來證實或推翻上面任何一句統計陳述」。回讀的價值在於門檻是事前寫死的、事後沒有人動過手腳,不在於一次命中。
這次回讀自己有沒有可能是假的
證據包在 experiments/us_quad_witching_20260918_t0/,已通過非作者審查與機械稽核。裡面的 negative_control.py 十五道控制全過,其中真正會抓錯的有四類:
- 分格函式的鑑別力 :把成交量從中位數的一倍一路強制拉到三倍、報酬絕對值從千分之一拉到百分之二點二,十次都要跳到該去的格子。一個永遠回傳 S2 的函式在這裡會現形。
- 邊界檢查 :實際值不能剛好壓在切點上,否則格子是四捨五入的產物。1.62 距最近切點還有 11.1% 的相對餘裕,0.119% 距 0.5% 有 76.1%。
- 安慰劑 :上面那張普通星期五的表,就是這道控制跑出來的。會擋下錯誤的是量級:四巫日的倍數必須比鄰近最高的普通星期五高出兩成以上。普通星期五落進同一格這件事只記錄下來,不算通過或失敗。
- 輸入雜湊閘 :把
data/SPY.csv改掉一個位元組,第二階段必須中止。不會響的閘不是閘。
資料本身也對過一次外部來源。本地快取記的九月十八日成交量是 6504.5 萬股,當天稍晚從 Yahoo 重抓是 6530.8 萬股 - 盤後合併量會修正,差 0.4%。用後者算倍數是 1.63,格子不變,本文所有結論不受影響。兩個數字都寫在這裡,不挑一個好看的用。
一句話
九月十八日的量確實很大,價格確實沒有跟著亂 - 和兩天前寫的一樣。但一次命中不是驗證,事前寫死門檻這件事本身才是;下一個四巫日是十二月十八日,同一張表會再用一次。
本文不構成投資建議。
資料與方法
- 價格與成交量:本地
data/cache/price_cache.db(表price_data,來源欄位 yfinance)的 SPY、QQQ、^VIX、^VIX9D日線,截止九月十八日收盤。SPY 與 QQQ 涵蓋 2016-01-04 至 2026-09-18(2693 個交易日),^VIX自 2008-01-02,^VIX9D自 2011-01-03。擷取時間 2026-09-19。 - 九月十八日收盤價另以 Yahoo chart API 覆核:日 bar 與
meta.regularMarketPrice都是 761.69,meta.regularMarketTime為 2026-09-18 20:00 UTC,即已定案的收盤而非盤中快照。成交量兩來源差 0.4%,兩個值都記在本文與結果檔。 - 方法與事前那篇完全相同,刻意不改:報酬用還原收盤價的單日簡單報酬;成交量倍數的除數只用該日之前二十個交易日的中位數。回讀的意義建立在尺沒有換過。
- 分格邊界與歷史占比由程式從
experiments/us_quad_witching_20260918_t2/us_quad_witching_20260918_t2_results.json的preregistered_scenarios讀入,不在本文重新定義。 - 檢定:Welch 兩樣本 t 檢定、一萬次百分位 bootstrap(seed 20260918)、Mann-Whitney U。
- 離線證據包:
experiments/us_quad_witching_20260918_t0/。us_quad_witching_20260918_t0.py不連網,從data/下 sha256 釘住的 CSV 重算結果與三張圖,輸入雜湊不符即中止;negative_control.py跑上述十五道控制,另記一項觀察。 - 口徑限制:報酬絕對值是波動的粗略代理,沒有用日內資料。四巫日的結算發生在開盤與收盤,日頻資料量不到盤中的時點效應 - 當天盤中是否出現過劇烈的時段,本文答不了。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊