🌡️ 事件溫度計|期中選舉前兩天 VIX 收 19.42:前六次到這時候都已從高點退了兩成以上,這次只退了 2.9%
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
🌡️ 事件溫度計|期中選舉前兩天 VIX 收 19.42:前六次到這時候都已從高點退了兩成以上,這次只退了 2.9%
美國期中選舉在十一月三日(週二)投票,日期由聯邦法律 2 U.S.C. 7 固定:十一月第一個週一之後的那個週二。本文寫於十一月一日(週日),用的是十月三十日(週五)的收盤。十一月二日還有一個交易日,所以十月三十日是選前第二個交易日,下文叫 T-2。
這篇只寫情境,不寫結果,也不寫民調。
七月那篇〈選後賣波動率?〉看的是六次期中選舉的整段路徑,結論是 VIX 的高點平均落在投票前三週左右,最大一段下滑在開票前就走完了。那時離選舉還有一百多天。現在只剩兩天,可以拿2026 年的實際位置去對那張圖。
2026 年沒有照那條路走
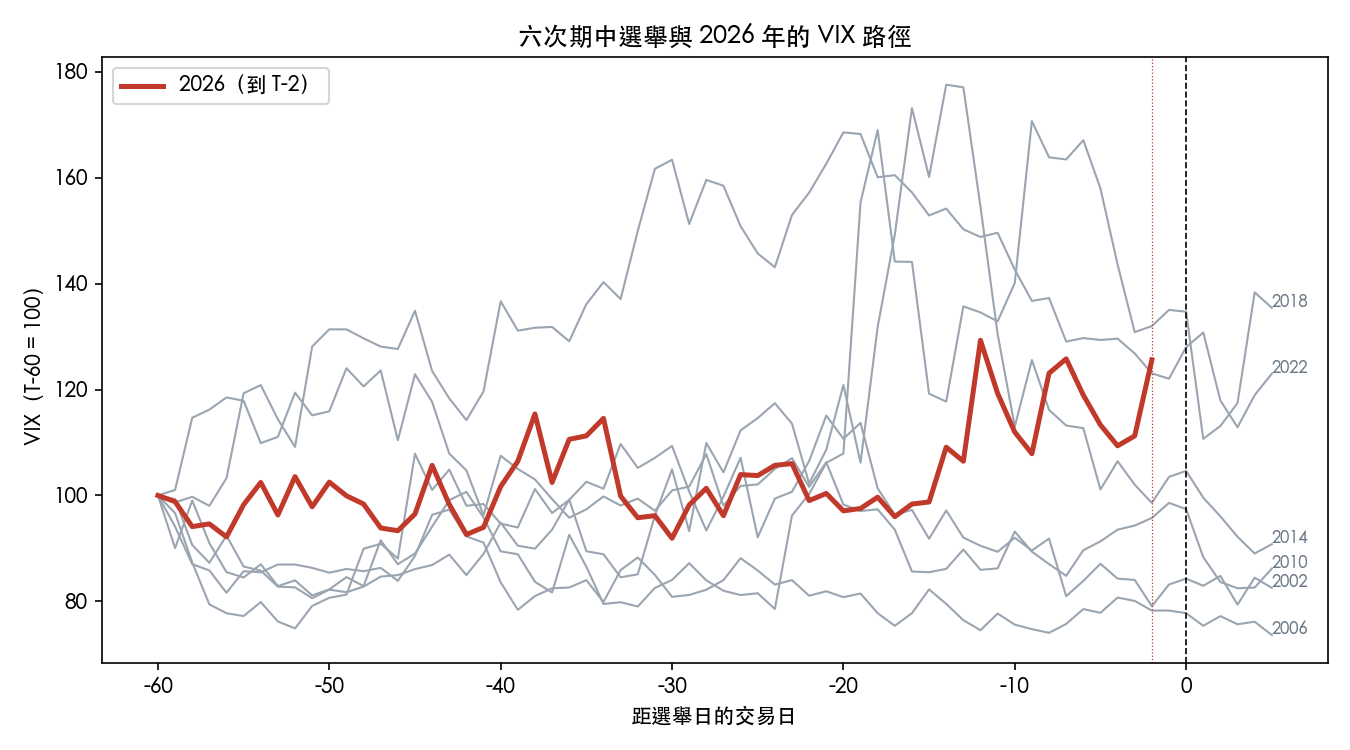
| 選舉 | 選前六十日 VIX | 期間高點 | 高點在第幾日 | T-2 VIX | T-2 比高點 |
|---|---|---|---|---|---|
| 2002 | 37.05 | 42.64 | -21 | 29.30 | -31.3% |
| 2006 | 14.26 | 14.26 | -60 | 11.16 | -21.7% |
| 2010 | 22.14 | 27.46 | -49 | 21.20 | -22.8% |
| 2014 | 14.23 | 25.27 | -14 | 14.03 | -44.5% |
| 2018 | 14.78 | 25.23 | -9 | 19.51 | -22.7% |
| 2022 | 19.95 | 33.63 | -20 | 24.55 | -27.0% |
| 2026 | 15.46 | 19.99 | -12 | 19.42 | -2.9% |
「高點在第幾日」是距選舉日的交易日數,往前數。
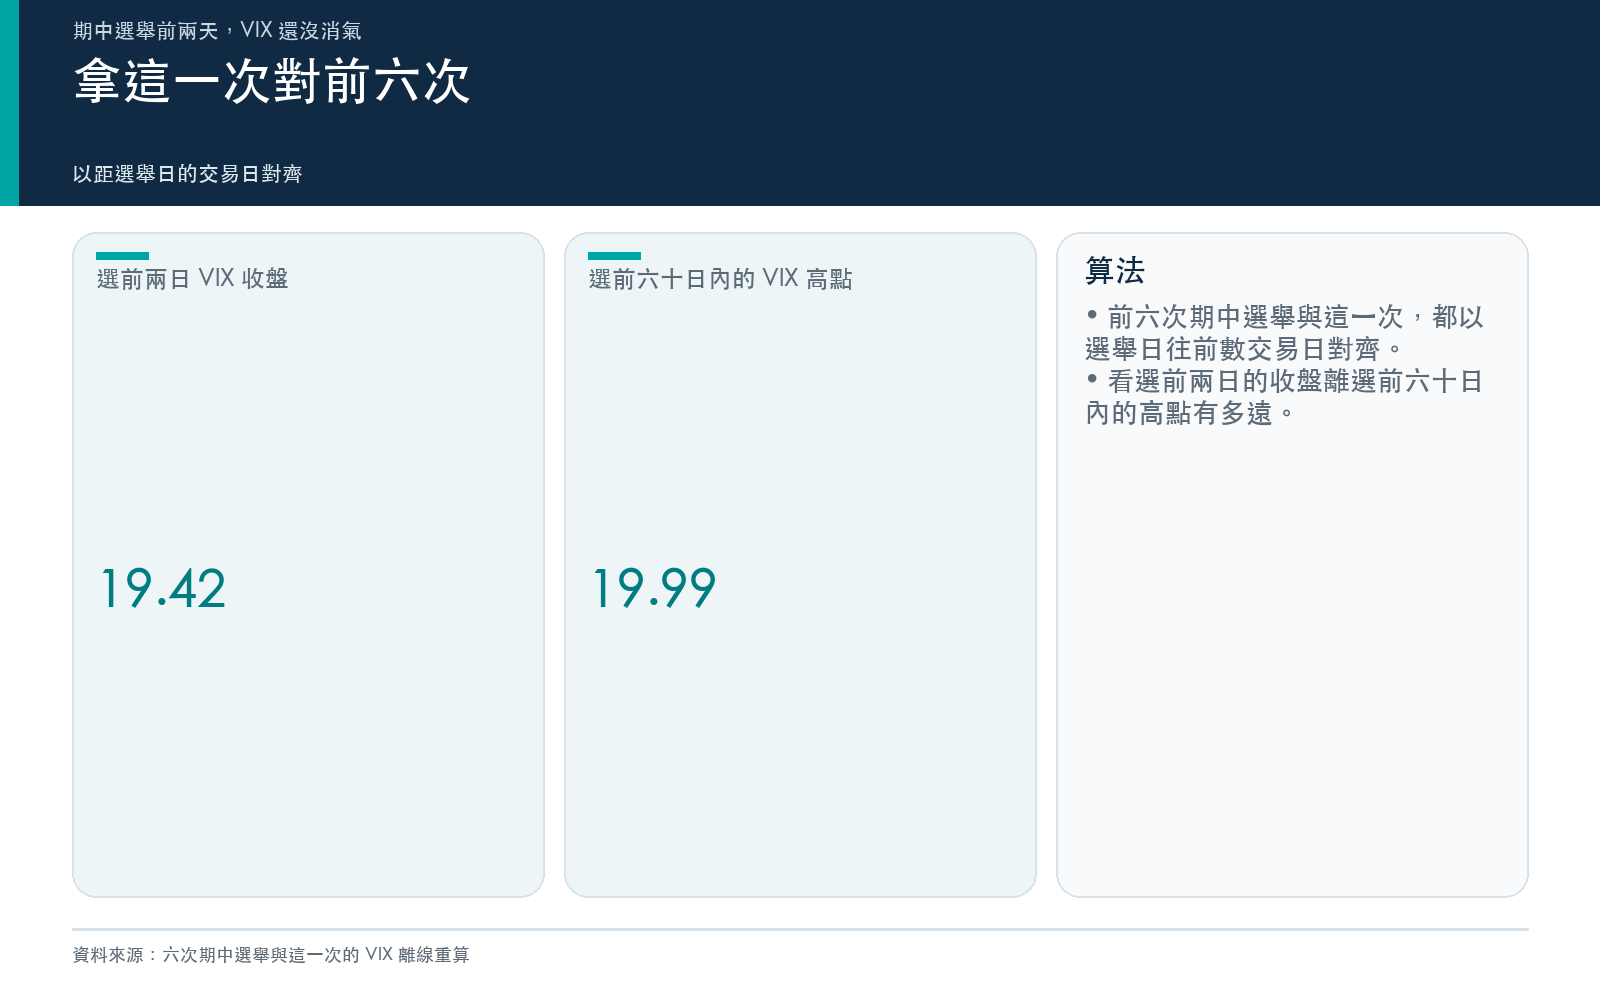
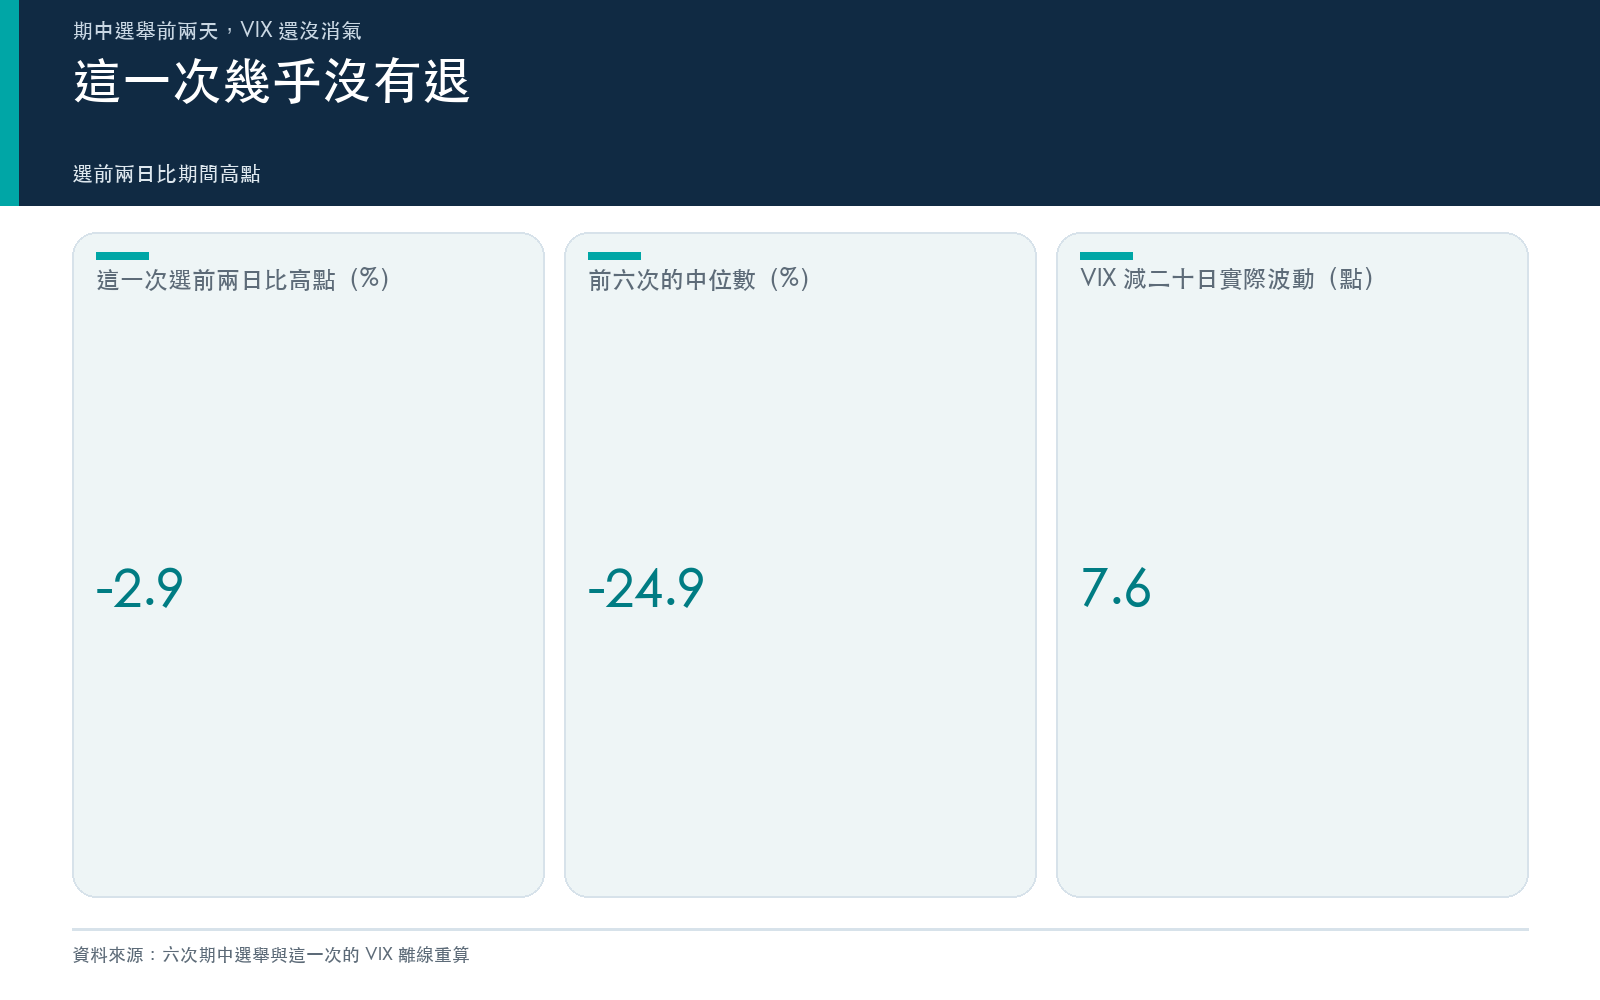
前六次到了 T-2,VIX 離選前六十日內的高點,最少也退了 21.7%,中位數 24.9%。2026 年的高點是十月十六日的 19.99,十月三十日收 19.42,只差 2.9%。
這個差別大部分是十月三十日一天造成的。那天 VIX 從 17.20 漲到 19.42,漲了 12.9% ;標普 500 跌了 1.82%。前六次在 T-2 那天,VIX 的單日變動落在 -5.9% 到 +1.5% 之間,沒有一次是漲超過兩個百分點的。
我沒有去查十月三十日發生了什麼,這裡不替它安原因。可以確定的只有一件事:2026 年 T-2 的 VIX,不是一個已經消過氣的 VIX。
隱含比實際高 7.6 點
只看 VIX 高不高不夠,還要看股市實際動得多兇。下表的「實際波動」是標普 500 截至選前兩日的二十日已實現波動,年化,單位和 VIX 一樣是百分比。
| 選舉 | T-2 VIX | 二十日實際波動 | 差 |
|---|---|---|---|
| 2002 | 29.30 | 33.0 | -3.7 |
| 2006 | 11.16 | 6.6 | 4.5 |
| 2010 | 21.20 | 11.5 | 9.7 |
| 2014 | 14.03 | 18.6 | -4.6 |
| 2018 | 19.51 | 24.5 | -4.9 |
| 2022 | 24.55 | 25.3 | -0.8 |
| 2026 | 19.42 | 11.8 | 7.6 |
VIX 和2026 年最接近的是 2018 年的 19.51,但那年股市十月剛跌了一段,實際波動有 24.5,VIX 其實比實際還低。這次股市過去二十天實際只動了 11.8,VIX 卻在 19 以上,差 7.6 點,六次裡只有 2010 年的 9.7 比它大。
換句話說,現在選擇權賣方收的價錢,明顯高於股市最近實際給出的波動。這是一個價格描述,不是說賣方一定賺。
選前兩天進場,歷史上沒有優勢
七月那篇算的是選前一天到開票隔天,六次裡有五次下跌。把起點往前挪一天,從 T-2 收盤算到開票隔天(T+1)收盤,結果不一樣:
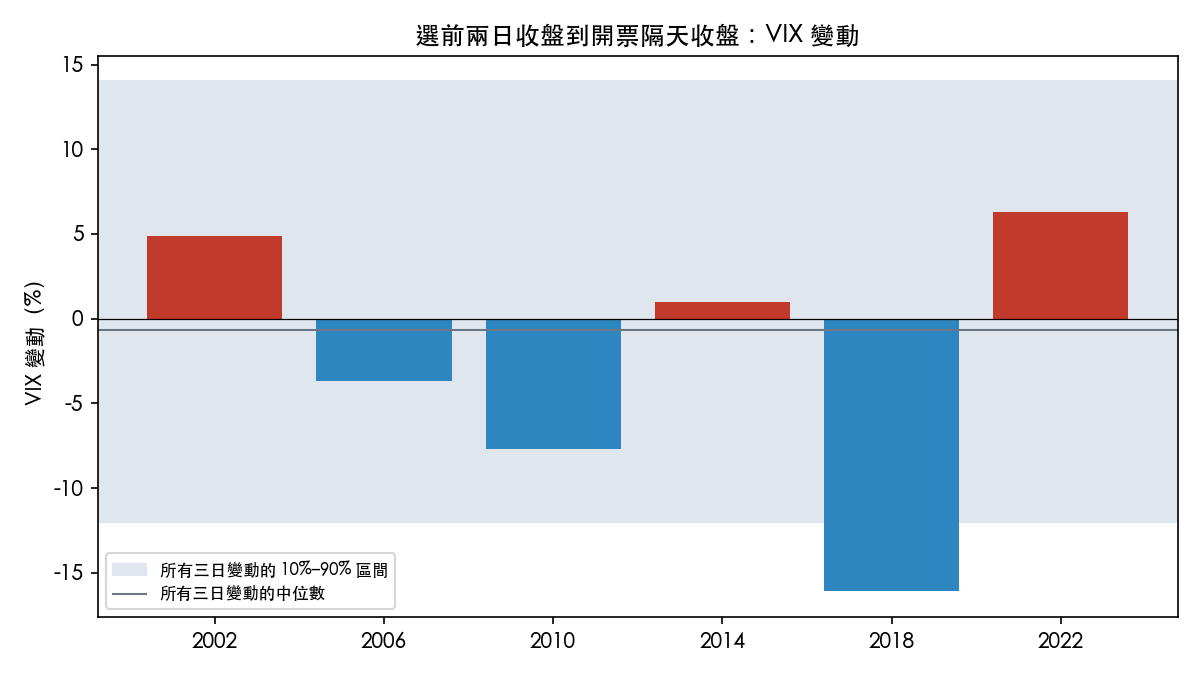
| 選舉 | T-2 到 T+1 的 VIX 變動 | 在所有三日變動中的百分位 |
|---|---|---|
| 2002 | +4.9% | 71.7 |
| 2006 | -3.7% | 36.2 |
| 2010 | -7.7% | 20.2 |
| 2014 | +1.0% | 57.1 |
| 2018 | -16.1% | 4.5 |
| 2022 | +6.3% | 75.8 |
六次裡三次跌、三次漲,中位數 -1.4%。拿 1999 年以來 6,895 個「任意連續三個交易日」當對照,VIX 下跌的比例是 52.9%,中位數 -0.66%。六次中跌三次,單尾符號檢定的 p 值約零點七一,跟隨便挑三天沒有分別。
只有 2018 年那次落在對照分布的最低一成裡。六個樣本裡一次極端值,不足以撐起「選後必跌」的說法。
事前寫死的回讀表
情境只看兩件事:國會兩院的多數黨是否在 T+1 收盤前由主要媒體宣布,以及兩院是不是同一黨。門檻在投票前固定,T+0、T+1 那篇照這張表回讀,不事後改。
| 代號 | 情境 | T+1 回讀 |
|---|---|---|
| S1 | 兩院在 T+1 收盤前都已宣布,同一黨掌握兩院 | 十一月四日 VIX 收盤落在下面哪一格 |
| S2 | 兩院在 T+1 收盤前都已宣布,兩院分屬不同黨 | 同上 |
| S3 | 至少一院在 T+1 收盤前未宣布 | 同上,並記錄宣布日期 |
VIX 的格子用十月三十日的 19.42 當起點,只用上面兩組歷史數字換算:
| 格子 | 十一月四日 VIX 收盤 | 依據 |
|---|---|---|
| A | 低於 16.29 | 跌得比六次中最大的 -16.1% 還多 |
| B | 16.29 到 20.64 | 落在六次的範圍內 |
| C | 高於 20.64 | 漲得比六次中最大的 +6.3% 還多 |
另一把較寬的尺:任意三日變動的一成到九成分位,換算成 17.09 到 22.14。落在這個區間外,代表那三天的變動在 1999 年以來的歷史上屬於前後各一成的極端。
這張表不能承擔什麼
三格情境沒有給機率,也沒有說哪一個情境 VIX 會往哪邊走。六次期中選舉太少,分不出「兩院同黨」和「分治」對 VIX 的差別,本文也沒有試。
十一月四日的 VIX 不會只反映選舉。十一月六日還有十月非農,十月三十日那一天的漲幅也還沒有原因。落在 A 格,不能說成是選舉讓波動消失;落在 C 格,也不能說成是選舉造成恐慌。
本文不構成投資建議,也不預測選舉結果。
資料與方法
- 選舉日期:2 U.S.C. 7,十一月第一個週一之後的週二。
- VIX(^VIX)與標普 500(^GSPC):yfinance 日收盤,1999-06-01 至 2026-10-30,6,898 筆。只保留紐約證交所交易日(exchange_calendars XNYS);原始資料裡有兩筆休市日的 VIX 報價,已剔除並記在
data/SHA256SUMS.json。 - 交易日偏移:T 為選舉日本身,T-2 為往前兩個交易日。2026 年 T-2 是十月三十日。
- 二十日實際波動:標普 500 對數報酬的二十日標準差,乘以 252 的平方根。
- 對照分布:1999 年以來所有連續三個交易日(T-2 收盤到 T+1 收盤正好跨三個交易日)的 VIX 變動。
- 驗尺:六次選舉的選前六十日、選前一日、開票隔天 VIX 收盤,與七月那篇凍結的結果逐筆核對,差距須在 0.01 以內;十月二十八日、二十九日的 VIX 收盤,與本站每日策略建議標題(16.91、17.2)核對。任一不符,程式拒算。十月三十日的 19.42 目前只有 yfinance 一個來源。
- 離線證據包:
storage/drafts/assets/event_midterm_20261103_t2/。fetch_inputs.py一次性抓資料並寫下 sha256;analysis.py不連網,先驗 sha256 與上述三道檢查,再重算evidence.json與兩張圖。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊