比特幣還值得加入你的投資組合嗎?2024 年後的答案可能讓你意外
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
2026-07-12 方法更正 :重新以 canonical Newey–West HAC 檢定後,5% BTC 全樣本的統計值由 3.07 改為 2.862(雙尾 p=0.0042),未跨過 Harvey t>3 嚴格門檻;只有 post-ETF 增益近零的判斷維持。實作採固定目標權重的日報酬序列,舊稿所稱 monthly rebalancing 並未由程式實現。
「比特幣是對衝工具,跌市時可以分散風險」,幾年前這個說法非常流行。
但 2024 年之後,事情悄悄改變了。
我們用最新到 2026 年 3 月的數據,重新檢驗了比特幣在投資組合中的角色,結果發現一個值得所有加密貨幣投資人注意的現象。
BTC ETF 前後:樣本中的相關性升高
2024 年 1 月,美國批准現貨比特幣 ETF,主流投資人取得新的交易管道。K565 比較 ETF 上市前後的樣本,但沒有建立 ETF 上市對相關性的因果識別。
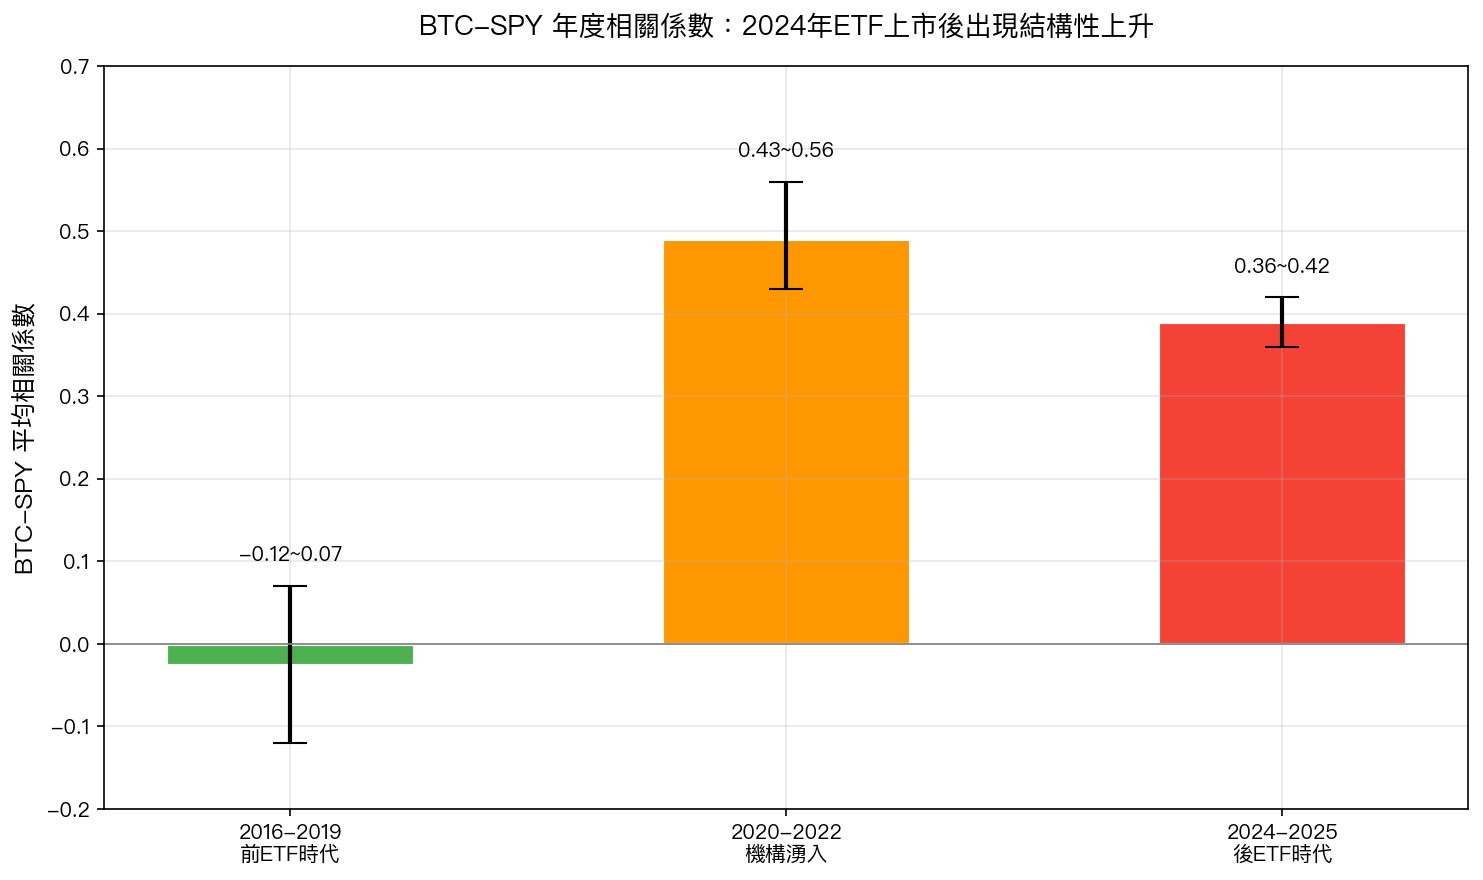
同一段樣本裡, BTC 與 SPY 的年度相關係數在 2024–2025 年落在 0.36–0.42 ,高於 2016–2019 年的接近零水準。
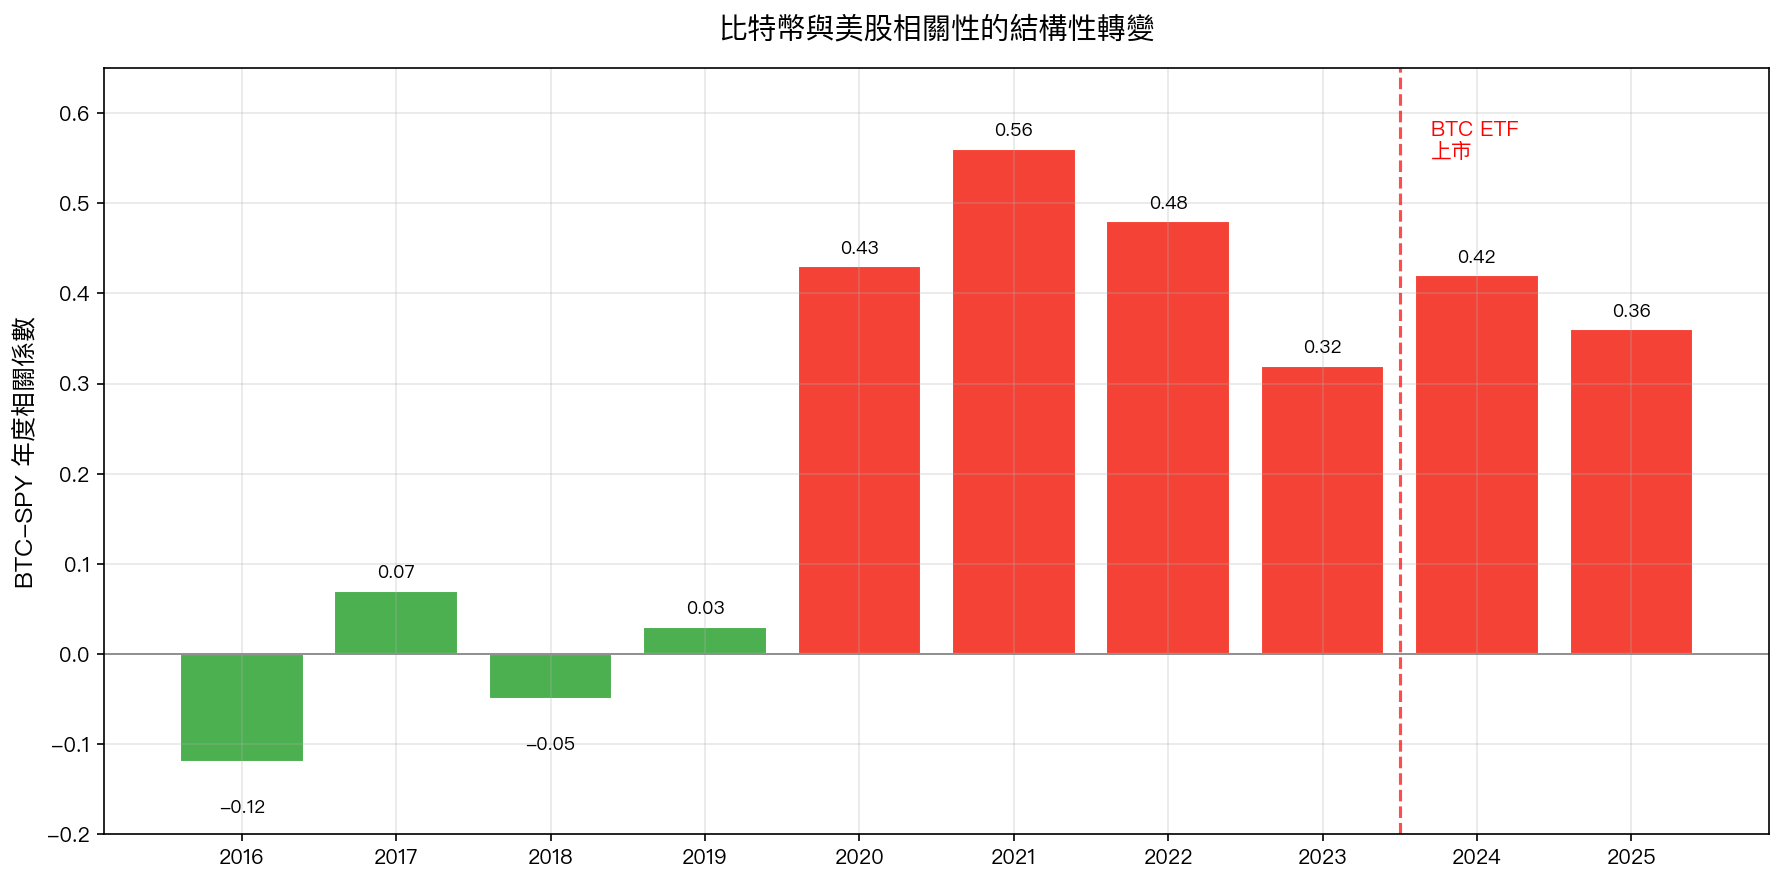
從圖中可以清楚看到:
- 2016–2019年 :BTC與SPY的相關性幾乎是零(介於-0.12到+0.07之間),確實像是獨立資產
- 2020–2022年 :年度相關係數介於 0.26 與 0.56,升幅並非逐年單調
- 2024–2025年 :ETF正式上市後,相關性穩定在 0.36–0.42 的高位
相關係數只描述共同變動的方向與強弱,不能當成 beta;因此不能由 0.36–0.42 直接推算「美股跌 20%,BTC 會跌 7–8%」。
全樣本點估計:BTC 配置較高
不過,我們的研究也指出,從 2015 年到 2026 年的完整數據來看,在投資組合中加入 5% 的比特幣(47.5% SPY + 47.5% 黃金 + 5% BTC)仍有較高的 Sharpe 與年化報酬;名目檢定顯著,但未通過 Harvey 嚴格門檻:
| 策略 | Sharpe | 年化報酬 | 最大回撤 |
|---|---|---|---|
| 基礎組合(無BTC) | 1.091 | 10.1% | -14.0% |
| +5% BTC | 1.320 | 13.1% | -16.7% |
| +10% BTC | 1.398 | 16.2% | -20.4% |
Canonical HAC DM 檢定為 t = 2.862、雙尾 p = 0.0042。名目 p-value 顯著,統計值仍低於 Harvey t>3.0 的嚴格門檻,因此不能把全樣本改善列為 Harvey PASS。
近三年(2023–2025):優勢幾乎消失
把視角拉近到最近 3 年(2023–2025):
| 策略 | Sharpe(2023-2025) |
|---|---|
| 基礎組合(無BTC) | 2.23 |
| +5% BTC | 2.39 |
| +10% BTC | 2.42 |
差距變得非常小,且同一時段的 BTC-SPY 相關性較早期高;本實驗能確認兩者並存,無法單獨識別因果。
更關鍵的是: 後 ETF 時代(2024年後)的數據只有約 2 年 ,雖然目前仍能看到細微優勢(Sharpe 1.876 vs 1.866),但這個樣本太短,不足以做出強結論。
那我還應不應該持有比特幣?
長期點估計較好,嚴格統計證據仍不足。
從長期(10 年以上)點估計看,比特幣配置的風險調整後報酬較高;canonical HAC 的名目 p-value 為 0.0042,但統計值 2.862 沒有跨過嚴格門檻。
近期樣本的共同變動較強,因此「持有比特幣必然能分散股票風險」缺少目前數據支持;K565 沒有估計危機 beta,也沒有證明 ETF 上市是原因。
幾個值得思考的問題:
-
你持有比特幣的理由是什麼? 若目的是對沖股市下跌,2024 年後的短樣本沒有提供可靠支持;追求高成長則是另一個風險偏好問題,本實驗未檢驗預期報酬。
-
配置比重取決於風險偏好。 K565 測了 5%、10%、20%;三者的 DM 統計值因尺度不變性完全相同,不能用檢定挑出最佳比重。20% 版本的最大回撤為 -28.6%,且 Sharpe 低於 10% 版本。
-
比特幣的極端波動依然存在。 就算 Sharpe 改善了,一天跌 37% 的極端事件仍然會發生(我們的數據中有記錄到)。
一句話結論
比特幣配置在過去 10 年的點估計較好, 嚴格檢定未過;2024 年後較高的相關性與近期效果近零同時出現 。
現有結果不構成買賣建議。若配置理由是分散股票風險,應先承認 post-ETF 樣本只有約兩年,而且近期 Sharpe 增益與嚴格檢定都沒有提供支持。
本文基於實驗 K565 的實證結果(數據來源:yfinance,SPY/GLD/BTC-USD,期間:2015–2026,共2,823個交易日) Canonical HAC DM 檢定 t=2.862(雙尾 p=0.0042),未通過 Harvey et al. (2016) 的 t>3.0 門檻 實驗腳本:experiments/k565/k565_btc_allocation.py;結果:experiments/k565/k565_btc_allocation_results.json
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊