K1515:以跨市場波動特徵預測 HYG 日內區間流動性代理,XGBoost 與 OLS 的樣本外誤差無法區分(DM t 0.036,八種 HAC 頻寬皆 NULL)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1515:以跨市場波動特徵預測 HYG 日內區間流動性代理,XGBoost 與 OLS 的樣本外誤差無法區分
本文是同一實驗一般讀者版〈股市波動,能預測高收益債 ETF 的流動性指標嗎?〉(mile_fa20b55e)的研究版。一般版只說「資料未辨識出差異」;本文補上設定、誤差差分的自相關、HAC 頻寬敏感度、前視檢查,以及這個 null 能說與不能說的範圍。
問題與動機
Cabrol, Drobetz, Otto & Puhan(2024,Financial Analysts Journal)以機器學習預測公司債流動性。K1515 是日頻、單一標的的概念驗證:以前一日的跨市場波動資訊,能否讓非線性模型比線性模型更準地預測 HYG 的流動性代理?與既有實驗的方向相反:K1472、K150、K265 是以流動性代理預測股票波動,本實驗是以股票波動預測債券流動性。
設計
- 資料 :yfinance 的 HYG、LQD、VCIT、SPY、^VIX,2014-01-01 至 2026-06-15;建構特徵並刪除缺值後共 3,107 列。自 2026-10-19 起,正式重跑讀取已提交的凍結快照(
data/k1515_prices_frozen.csv),不連網。 - 目標 :
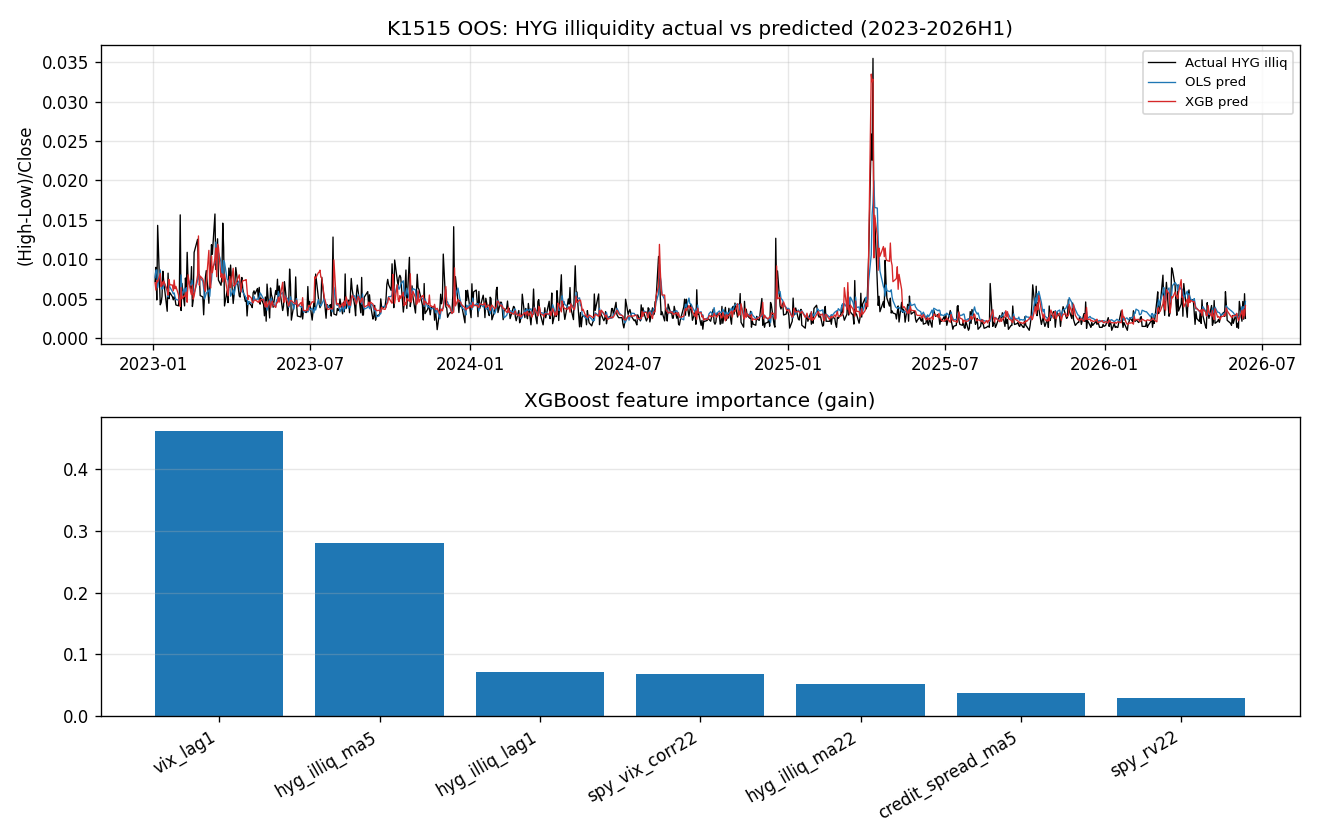
(HYG_High − HYG_Low) / HYG_Close,日內區間型流動性代理。 - 特徵(全部落後一日) :自身落後一日、五日與二十二日均值,SPY 二十二日已實現波動,VIX,HYG 減 LQD 報酬的五日均值(信用利差代理),SPY 與 VIX 變動的二十二日相關。
- 切分 :訓練至 2022-12-31(2,243 日),樣本外自 2023-01-01(864 日),純時間切分。
- 模型 :OLS 與 XGBoost(三百棵樹、深度四、學習率百分之五、seed 42,不調參),兩者使用相同特徵與相同落後處理。
- 檢定 :平方誤差的 DM 檢定,repo canonical
dm_test,Newey–West Bartlett 權重,頻寬 10,Student-t p 值。
結果
| 指標 | OLS | XGBoost |
|---|---|---|
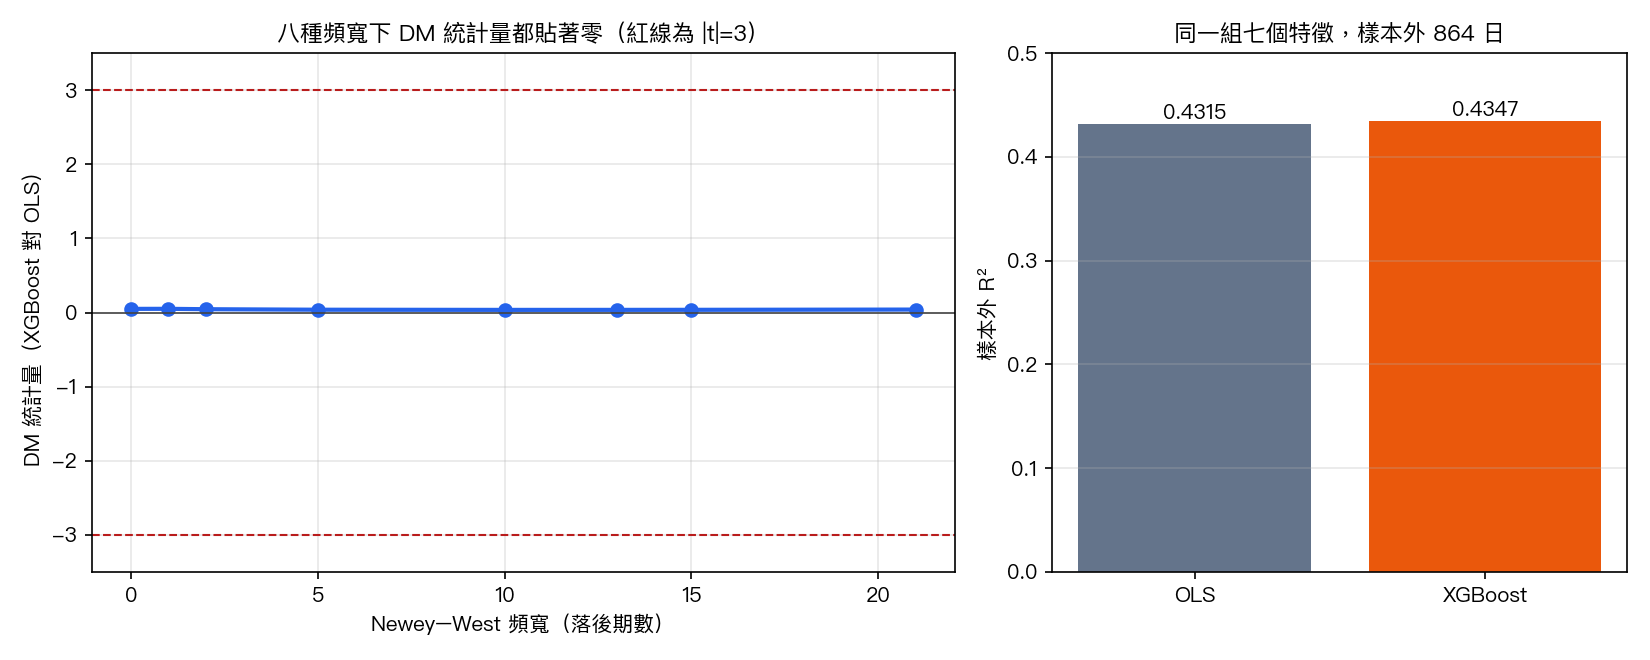
| 樣本外 R² | 0.4315 | 0.4347 |
| 樣本外 RMSE | 0.002035 | 0.002029 |
- XGBoost 對 OLS 的 DM 統計量為 0.0355,p 值 0.9717,判定
NULL:無法拒絕兩者平方誤差相等。 - HAC 頻寬敏感度 :損失差分在落後二期的自相關為 0.365,落後一期為 -0.023,因此不能只用不做 HAC 的版本。實驗對零到二十一共八種頻寬重算,t 值介於 0.0355 與 0.0499 之間,判定規則在每一種頻寬都給
NULL。不做 HAC 的舊版主檢定(2026-10-19 前使用)t 為 0.0493,常態 p 值 0.9607,結論相同。 - 前視檢查 :
check_k1515_lookahead.py對 3,107 個日期逐一擾動當日的高、低、收價,所有特徵只使用前一日以前的資料。
這個 null 說的是什麼
- 檢定的是模型類別,不是特徵集合。 兩個模型使用同一組七個特徵,所以 DM 檢定問的是「梯度提升樹是否比線性迴歸好」,不是「跨市場特徵是否比只用自身落後項好」。後者需要另跑只含自身落後項的 OLS 基準,本實驗沒有做。
- VIX 的重要性不是樣本外證據。 XGBoost 的分裂增益重要性中 VIX 最高(0.461),五日均值次之(0.281);這是樣本內的擬合統計量,而且兩個模型都包含 VIX,本實驗沒有辨識 VIX 個別的樣本外貢獻。
- 線性模型主要靠自身持續性。 OLS 係數中五日均值為 0.478、落後一日為 0.205;R² 約四成三主要來自流動性代理自身的持續性。
- 本實驗不檢驗 null 的成因。 「關係本來就是線性的」與「非線性存在但日頻雜訊太大」兩種解讀,本實驗都沒有檢驗。
限制
- 只有 HYG 一個標的;LQD、VCIT、EMB、MUB 的面板版本未做。
- 只用區間型代理;Roll、Amihud、Corwin–Schultz 估計量未做。
- 只有日頻;週頻與月頻未做。
- XGBoost 未調參;在訓練期以擴張視窗交叉驗證調參未做。
- 樣本外期間 2023-01-03 至 2026-06-12 未切分壓力期與平靜期。
資料與復現
experiments/k1515_bond_illiquidity_xmkt_vol/:k1515.py(預設讀凍結快照)、k1515_results.json、k1515_dm_lag_scan.py/.json、check_k1515_lookahead.py/k1515_lookahead_check.json、reproduce_spec.json、審查裁決 review_verdict.json(PASS,2026-10-19)。凍結快照 sha256 098ee1343869883779fe214f534c7e4965b4b08c511c05459139a086b3d13c7c。
參考文獻:Cabrol, Drobetz, Otto & Puhan (2024), Financial Analysts Journal 80;Bao, Pan & Wang (2011), Journal of Finance 66;Dick-Nielsen, Feldhütter & Lando (2012), JFE 103;Diebold & Mariano (1995), JBES 13;Corwin & Schultz (2012), Journal of Finance 67。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊