🌡️ 事件溫度計|十月非農的結算:VIX 公布當天跌 9.01%,落在 T-2 寫下的中間一半;隔天再跌 22.31%,超過上漲組第 90 百分位
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
十月就業報告在美東 11 月 6 日早上 8:30 公布。公布前兩個交易日,T-2 那篇先寫下兩格,T+0 那篇在盤中寫成,兩格都說要等收盤才判。11 月 9 日(隔一個交易日)收盤之後,兩格都可以對了。
先說結果:第一格落在預先寫下的範圍裡,第二格超出範圍的上緣。
T-2 寫下的兩格
前提是「事件週前半在上漲組」。這次前半(10 月 28 日收盤到 11 月 3 日收盤)VIX 漲 23.18%,高於上漲組的切點 +4.19%,條件成立。上漲組在 2010 年以來的 191 次非農裡有六十四次。
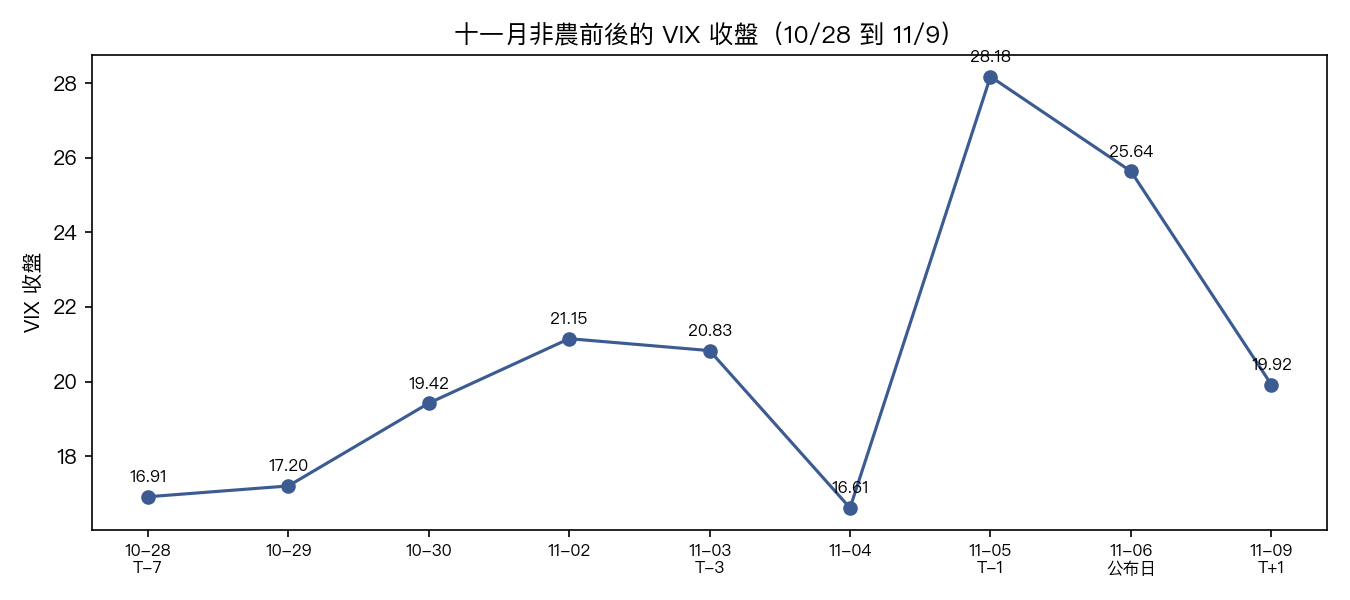
VIX 收盤:11 月 5 日(公布前一天)28.18,11 月 6 日(公布日)25.64,11 月 9 日(隔天)19.92。
| T-2 寫下的中間一半 | 第 90 百分位 | 這次 | 組內百分位 | |
|---|---|---|---|---|
| 公布當天幅度 | 3.85% 到 9.03% | 12.68% | 9.01%(跌) | 第 75.0 |
| 隔天幅度 | 2.16% 到 13.12% | 18.84% | 22.31%(跌) | 第 92.2 |
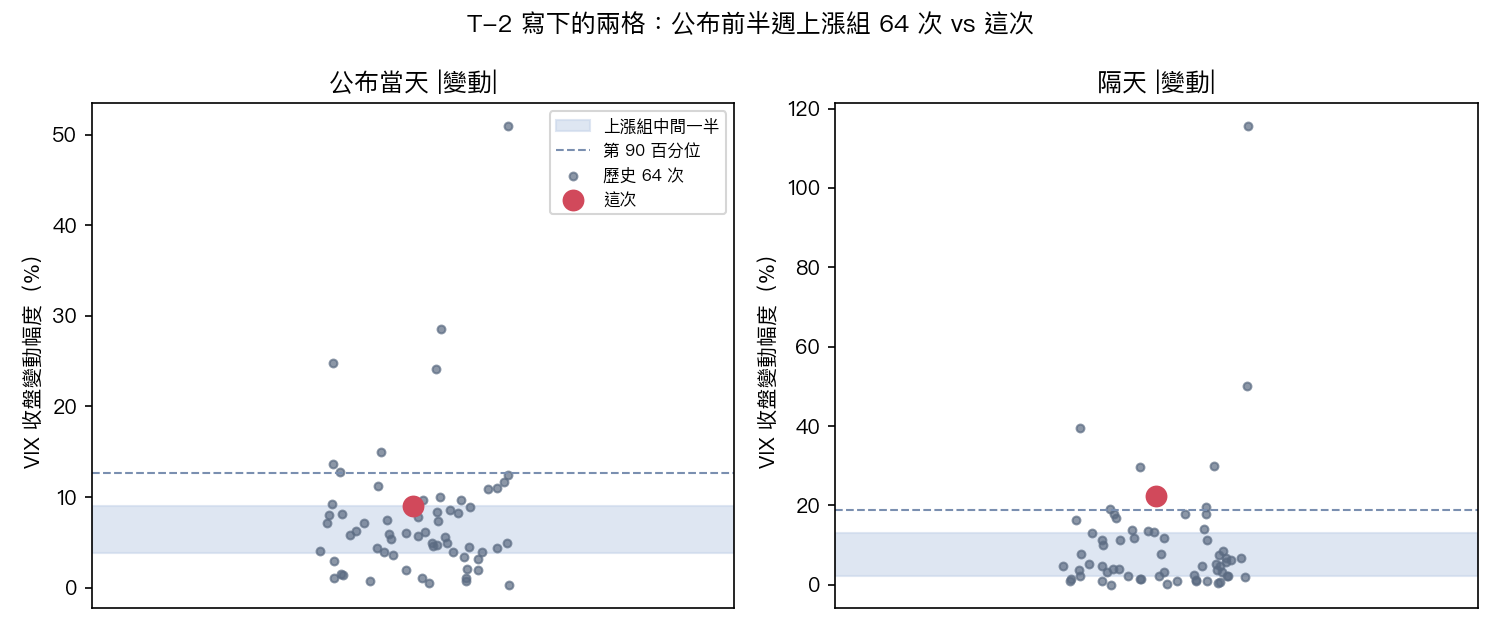
第一格,公布當天:在中間一半裡,貼著上緣。 VIX 跌 9.01%,上緣是 9.03%,差 0.02 個百分點。上漲組公布當天的平均幅度是 7.65%,這次比平均大一些。
第二格,隔天:超出範圍。 VIX 再跌 22.31%。上漲組六十四次裡,隔天幅度不低於這次的只有五次。上漲組隔天的平均幅度是 10.38%,這次大了一倍多。
方向這兩格都不管,只看幅度。順帶記一下:上漲組歷史上隔天收高的比例是 59.4%,這次是跌的。
放回 191 次裡
- 隔天跌 22.31%,在 191 次非農裡只有一次跌得更多:2010 年 5 月 7 日那次,隔天跌 29.57%。
- 公布前一天收盤到隔天收盤,兩個交易日合計跌 29.31%,191 次裡沒有一次跌得比這次多。
- 2010 年 5 月 7 日那次,T+0 那篇也提過:它是公布前一週漲幅排第三的一次。這是看到這次的結果之後才回頭對上的,只有一筆,不代表「漲最多的一週之後會跌最多」。
盤中和收盤差多少
T+0 那篇寫在美東 10:55,當時 VIX 23.85,比前一天收盤低 15.37%。收盤時回到 25.64,從 23.85 往回漲了 7.51%,全天變成跌 9.01%。
照 10:55 的數字去對第一格,會落在中間一半之外;照收盤,落在裡面。T+0 那篇沒有拿盤中數字去判,這次證明是對的:兩個時點差了六個多百分點,剛好跨過範圍的上緣。
SPY 收盤:11 月 5 日 733.00 美元,11 月 6 日 735.29 美元(+0.31%),11 月 9 日 752.69 美元(+2.37%)。
研究發出去之後,三次上漲組
| 公布當天幅度(組內百分位) | 隔天幅度(組內百分位) | |
|---|---|---|
| 上漲組歷史平均 | 7.65% | 10.38% |
| 9 月 4 日 | 1.47%(12.5) | 8.19%(62.5) |
| 10 月 2 日 | 6.59%(56.2) | 1.37%(15.6) |
| 11 月 6 日 | 9.01%(75.0) | 22.31%(92.2) |
T-2 那篇最站得住的結果是:事件週前半漲得越多,公布隔天的幅度越大。十月那次隔天落在組內第 15.6 百分位,十一月這次是第 92.2 百分位。
三次的隔天幅度從第 15.6 跳到第 92.2,單次的落點散得很開。三次樣本不能確認、也不能推翻一個用 191 次估出來的關係;十月那篇的提醒照舊成立:條件平均是對很多次而言的,拿來預期單獨一次,誤差跟全體分布差不多大。這次的大幅度出現在預期的那一側,但不能當成那條關係被驗證了。
這篇能說的
- T-2 寫下的公布當天幅度範圍(3.85% 到 9.03%)對上了,這次 9.01%,貼著上緣。
- 隔天幅度範圍(2.16% 到 13.12%)沒有包住這次的 22.31%,超過第 90 百分位 18.84%。
- 公布前一天到隔天兩個交易日合計跌 29.31%,2010 年以來 191 次非農裡沒有更大的跌幅。
- 盤中數字和收盤差了六個多百分點,判格只能用收盤。
- 以上是事後對帳,不是預測,也不是進出場訊號。十二月非農的 T-7 照同一張表繼續記。
資料與方法
- VIX 收盤 :Yahoo Finance ^VIX 日線(未調整),台灣時間 11 月 10 日 07:10 擷取;以 Cboe 官方 VIX_History.csv(同時擷取)逐日比對,10 月 27 日到 11 月 6 日共九天全部相同,也與本站每日策略建議標題上的收盤全部相同。 11 月 9 日的 19.92 只有 Yahoo 一個來源 :擷取時 Cboe 檔案還沒有這一天,當天的每日策略文也還沒發出。
- SPY :Yahoo Finance 日線,未調整收盤。
- 歷史分布 :
experiments/nfp_20260807_t2/nfp_20260807_t2_events.csv,191 次公布,2010-02-05 到 2026-07-02。上漲組是事件週前半漲跌幅三等分的最上一組(切點 +4.19%)。組內百分位的算法是「比這次小的次數占該組的比例」,和 T+0 那篇相同。 - 重算 :
storage/drafts/event_nfp_20261106_t1_charts.py不連網,從凍結檔重算全部數字,輸出storage/drafts/event_nfp_20261106_t1_evidence.json。輸出前先核對五件事:凍結檔的 sha256 與抓取日誌相同;Yahoo 與 Cboe、每日策略標題逐日相同;10 月 28 日到 11 月 5 日的收盤與 T+0 那篇一致,並能重算出 T+0 的 +66.65% 與 +35.29%;上漲組的六十四次與 T-2 的兩組範圍能從事件表重算出來;九月、十月已發表的四個幅度與組內百分位,用 Cboe 收盤加紐約證交所交易日曆重算後逐位相同。 - 負對照 :把 Yahoo 的 11 月 6 日收盤從 25.64 改成 25.74,腳本在 Cboe 比對那一步停下;把事件表裡上漲組一筆隔天變動加 30 個百分點,腳本在 T-2 範圍重算那一步停下。兩種情況都不輸出任何數字。
- 抓取 :
storage/drafts/event_nfp_20261106_t1_fetch.py,每個端點抓一次,網址、擷取時間、位元組數與 sha256 記在storage/drafts/event_nfp_20261106_t1_fetch_log.json。
限制 :三次樣本外沒有推論力,只能校準。上漲組的切點是用全樣本算的,不是事前切分。本文只看 VIX 日收盤,不談隱含波動率期限結構(免費資料源沒有歷史 IV)。11 月 5 日 VIX 單日漲 69.66% 的原因,T+0 那篇沒有查到一手來源,這篇同樣不推測。