🌡️ 事件溫度計|CPI 前 VIX 只剩 14.9:196 次公佈日整體沒有比較兇,但平靜盤裡爆表機率翻倍
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
美國 7 月消費者物價指數在 8 月 12 日星期三、美東早上 8 點半公佈,開盤前。從這篇發出去算起,還有兩個交易日可以決定要不要動。
先把螢幕上的數字擺出來。8 月 7 日美股收盤,VIX 收 14.9,S&P 500 收 7,757.64。VIX 是年化的隱含波動率,除以 √252 就換成「市場認為明天大概會動多少」: 0.94%,折算成指數約 73 點 。
這個 0.94% 不是預測,是報價。它是你現在買一天保險要付的價格。所以 T-2 這個時間點能問的問題只有一個:
這 73 點,買 CPI 那天划不划算?
對帳的方法:不猜「合理價」,只跟一般日比
想回答划不划算,直覺做法是算 CPI 日平均動多少,然後跟 0.94% 比。這樣做會踩進一個坑。
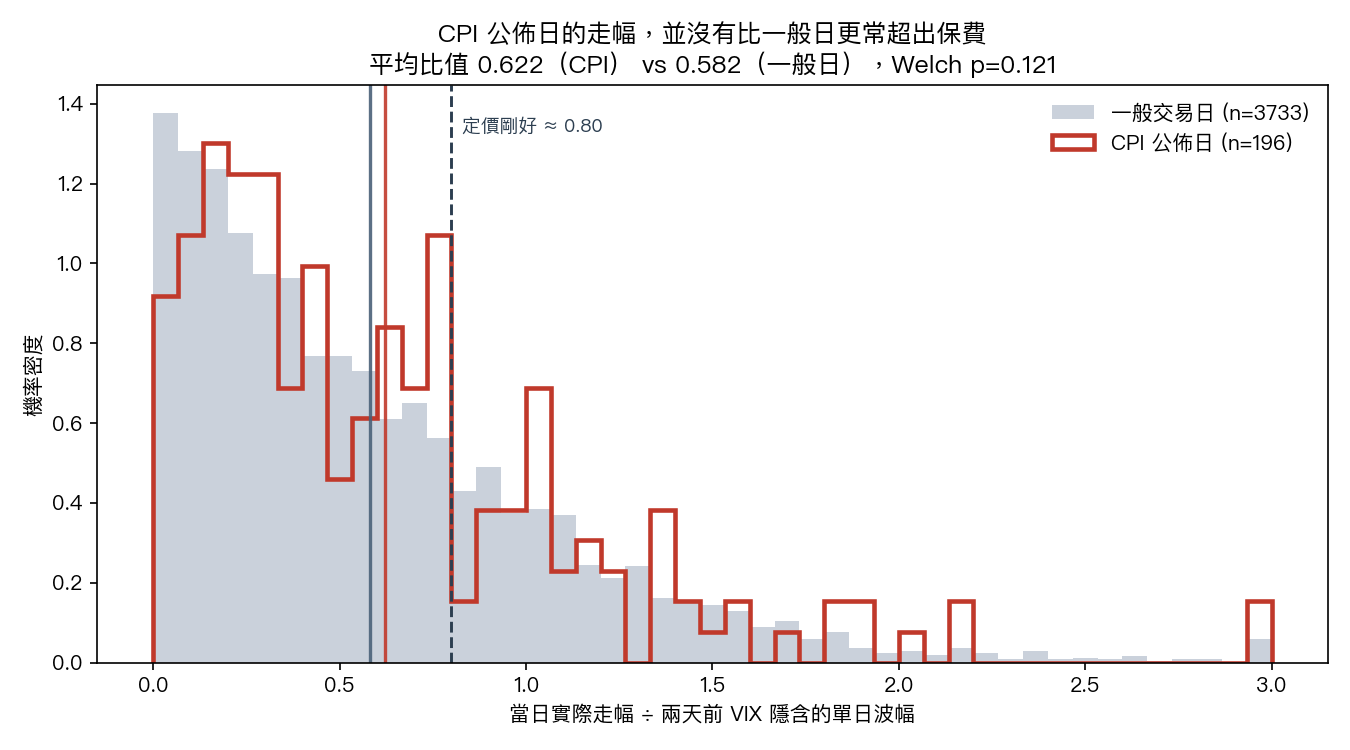
VIX 是一個標準差的年化報價。但常態分布下,「平均絕對變動」只有標準差的 0.798 倍 (這是常態分布的固定比例,不是估計值)。也就是說,一個定價完全公平的日子,實際走幅除以隱含波幅的平均值應該落在 0.80 附近,不是 1.00。拿 1.00 當及格線,每一天看起來都會像是保險買貴了。
而且,保險長期買貴本來就是 VIX 的性質(波動率風險溢酬),不是 CPI 的性質。所以這篇不去猜「合理價」是多少,改成直接對照:
- 事件組 :2010-01-15 到 2026-07-14 之間,每一個 CPI 公佈日
- 對照組 :同一段期間,所有不是 CPI、不是非農、也不是 FOMC 決策日的交易日
- 兩組用完全一樣的公式 :
當日實際走幅 ÷ 該日往前第 2 個交易日的 VIX 收盤 ÷ √252
隱含波幅一律取兩個交易日前的收盤,跟這篇發文的資訊狀態對齊,寫這篇的時候我看得到的就是 8 月 7 日那根收盤,看不到 8 月 10 日、8 月 11 日。事件組和對照組同一個 lag,沒有任何一邊偷看未來。
公佈日期取自 ALFRED 的官方新聞稿發布日曆,不是「每月 13 號前後」這種月曆推算。這條規矩是踩過坑才有的:2026 年 7 月我們發現舊的 CPI 事件研究用 13 號代理日期,13 個日期錯了 7 個,其中一天 BLS 根本沒發資料(2025 年 10 月停擺期間取消發布)。換成真實日曆之後,CPI 日 VIX 反應的平均值從 +2.18% 翻成 -0.85%。日期不是常數,是資料。
期間內 203 個 CPI 公佈日,扣掉 5 個還沒到(含 8/12 這次)、2 個美股休市(2017-04-14、2020-04-10,都是 Good Friday,BLS 照發、市場沒開),實際進樣本 196 次 。對照組 3,733 個交易日 。
整體結果:沒測到差別
| CPI 公佈日 | 一般交易日 | |
|---|---|---|
| 樣本數 | 196 | 3,733 |
| 平均(實際 ÷ 隱含) | 0.622 | 0.582 |
| 中位數 | 0.479 | 0.452 |
| 走幅超出隱含波幅的比率 | 19.9% | 18.0% |
| 平均實際走幅 | 0.75% | 0.71% |
CPI 日確實高一點點。但差距 0.040,bootstrap 一萬次重抽的 95% 區間是 [-0.035, +0.115] ,跨過 0;取對數後的 Welch 檢定 p=0.121,Mann-Whitney p=0.249;超出比率那一欄 19.9% vs 18.0%,p=0.508。
四個檢定,沒有一個測到差別。 以整體樣本論,CPI 公佈日的實際走幅相對於它的保費,跟一個普通的星期二沒有可辨識的差異。
順帶一提,兩組的平均值都落在 0.58–0.62,離「定價剛好」的 0.798 有一段距離。這是波動率風險溢酬在說話,長期而言買保險是付錢的一方。這件事對 CPI 日和對非 CPI 日一樣成立,所以它不構成「CPI 前該不該避險」的理由。
但切成三格之後,最平靜的那一格不一樣
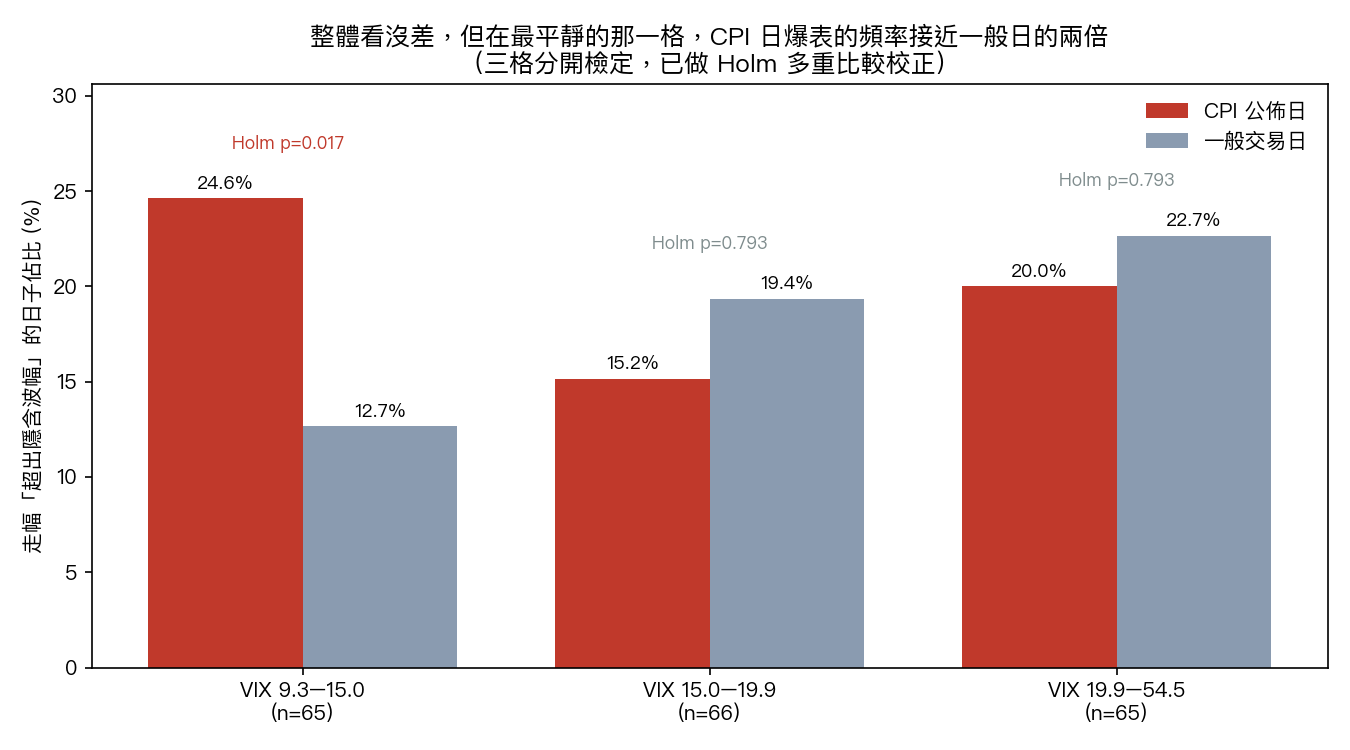
整體 null 不代表每種盤都 null。把 196 次公佈日按「T-2 那天的 VIX 高低」切成三等分,這是寫稿當下就觀察得到的變數,不是事後才知道的:
| VIX 區間(T-2) | 事件數 | CPI 日超出比率 | 一般日超出比率 | Holm 校正後 p |
|---|---|---|---|---|
| 9.3 – 15.0(現在在這格) | 65 | 24.6% | 12.7% | 0.017 |
| 15.0 – 19.9 | 66 | 15.2% | 19.4% | 0.793 |
| 19.9 – 54.5 | 65 | 20.0% | 22.7% | 0.793 |
最平靜的那一格,CPI 日走幅超出隱含波幅的頻率是一般平靜日的 1.9 倍 (24.6% vs 12.7%,z=2.77,未校正 p=0.0055)。三格是我切出來的,所以三個 p 值做了 Holm 多重比較校正,校正之後 0.017,還是站得住。
8 月 7 日的 VIX 14.9 就落在這一格,而且是這一格裡偏中間的位置(在 196 次事件的 T-2 VIX 分布中排第 32.7 百分位)。
這 16 次超出也不是擠在同一段行情裡:分散在 2013、2014、2015、2017、2018、2023、2024 共 7 個年份。不是某一次通膨恐慌撐起來的。
三件不能從這裡推出去的事
第一, 差在次數,不在幅度 。同一格裡,CPI 日的平均比值 0.604、一般日 0.506,取對數後 p=0.089,沒過門檻。會動的是尾巴的出現頻率,不是那一天平均動多少。
第二, 「超出」多半只超一點點 。把門檻從 1.0 倍拉高到 1.5 倍,比率變成 CPI 日 4.6%、一般日 3.5%——幾乎沒差。16 次超出裡有 12 次落在 1.0 到 1.2 倍之間。平靜盤的 CPI 日比較常擦到天花板,但不會比較常掀掉屋頂。
第三, 24.6% 的另一面是 75.4% 。四次裡有三次,實際走幅還是待在保費畫出來的範圍內。這個數字撐得起「CPI 日的尾巴比平靜日厚一些」,撐不起「CPI 前該買波動率」,後者要贏,需要的是幅度而不是次數,而幅度那一欄我們沒測到差別。
所以 8 月 12 日這一天
把上面幾格填回今天的讀數:
- 保費:VIX 14.9 → 單日一個標準差 0.94% ,約 73 個 S&P 點
- 整體樣本說:CPI 日跟普通日沒有可辨識差別(四個檢定全部沒過)
- 現在這格(VIX < 15)說:走幅擦出保費範圍的頻率大約會從 12.7% 變成 24.6%
- 但擦出去的幅度不會比較大,而且四次裡有三次根本擦不出去
我自己的讀法:這一天不值得特別加保。真正該小心的是反方向—— 別把保費砍到最低 。如果你的部位規劃建立在「反正 VIX 只有 14.9,波動不會來」,24.6% 這個數字就是在說,這個假設在 CPI 日的失效頻率會翻倍。即使失效的時候,通常也只是小小地失效。
兩個交易日之後,我們拿實際結果回來對帳。
方法與資料
標的:S&P 500(^GSPC)收盤對收盤絕對變動;隱含波幅:^VIX 收盤 ÷ √252,一律取事件日前第 2 個交易日。事件日曆:ALFRED 官方新聞稿發布日(CPI id=10、NFP id=50、FOMC id=101)。樣本 2010-01-15 至 2026-08-07 收盤,事件 196 筆、對照 3,733 筆。檢定:對數比值 Welch t、Mann-Whitney U、兩比例 z、10,000 次 bootstrap(seed 20260812);三分位分析用 Holm 校正。完整程式、逐日資料與 reproduce spec:experiments/cpi_20260812_t2/。