美國總體數據公布會不會同時震動全球股市:用免費資料能問到哪裡為止
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
美國 CPI、非農就業、GDP 這幾個數字公布時,全球股市會不會同時跳動?這個問題在文獻裡有做過,但用的是日內資料與付費的分析師共識。K1556 問的是一個更實際的版本: 只用日頻 ETF 收盤價與免費的總體行事曆,能不能重現那個現象?
答案寫在 verdict 欄位,逐字是 NULL_PROXY。conclusion 欄位補完整句:Daily ETF and free macro-calendar proxies do not clear strict global cojump gates.
這個 verdict 的措辭值得先停一下。它說的是「這組代理變數沒有通過嚴格的共跳門檻」,不是「總體數據公布不會造成全球共跳」。兩者的差別是這篇文章的主題。
資料與設計
價格是十檔標的:SPY、^VIX,加上八檔國家/區域 ETF(EFA、EEM、EWJ、EWG、EWT、EWY、EWZ、INDA)。價格樣本 2014-01-01 至 2026-06-28(31,391 列),實際分析從 2025-01-01 起,得到 368 個日頻特徵列。
事件來自 FRED 的發布行事曆頁面:CPI(rid=10)、Employment(rid=50)、GDP(rid=53)。行事曆原始 69 列,成功對應到交易日的 51 列,最後得到 50 個總體發布日,對照組是 227 個非發布日。
「意外」的代理方式記在 methodology.surprise_proxy,逐字是 FRED actual-minus-trailing-nowcast; not paid consensus and not real-time vintage. 用實際值減去落後的即時預估值,而不是分析師共識,也不是即時 vintage 資料。這一句是整個實驗誠實度的核心,它在方法欄位就先聲明了代理的弱點。
lag 的處理列在 methodology.lookahead_policy:滾動 z-score 的基準用 .shift(1);三個訊號變數 macro_release_signal、macro_abs_surprise_signal、macro_market_abs_signal 全部由對應的當日變數 .shift(1).fillna(0.0) 得到。
三道門檻,全部沒過
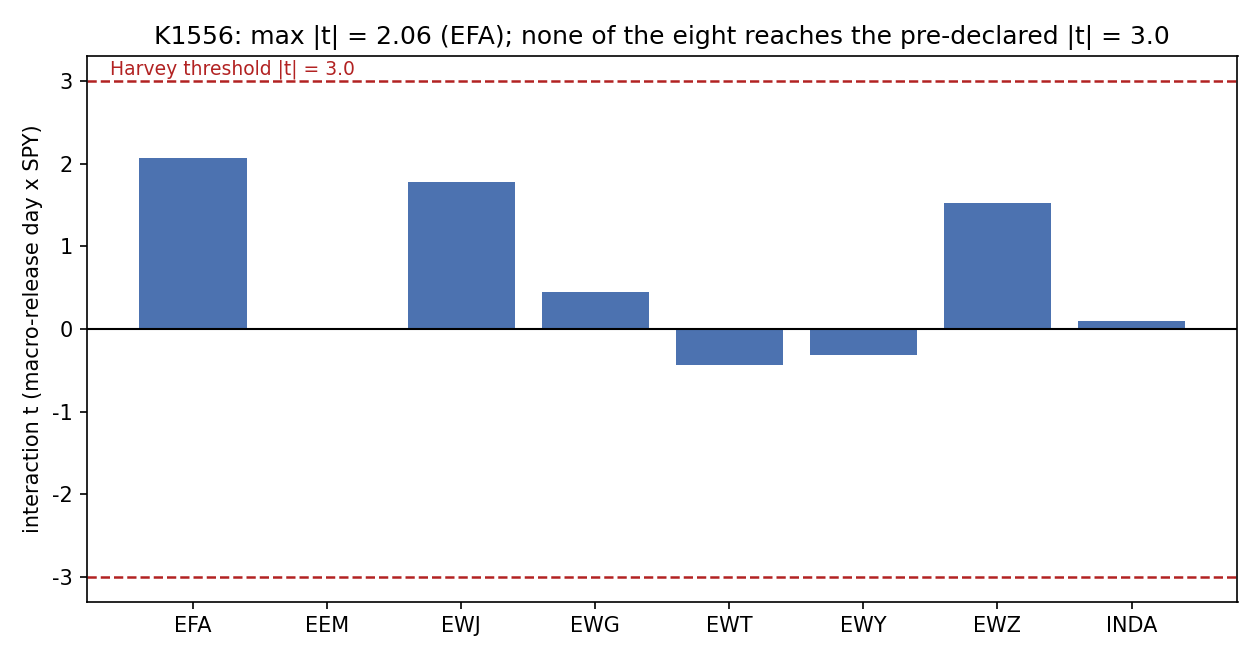
實驗設了三組檢定,門檻是 Harvey 的 |t| ≥ 3。gate_summary 的三個清單全部是空的:event_day_harvey_passes = []、beta_interaction_passes = []、persistence_harvey_passes = []。
第一組是事件日診斷 ,比較發布日(n=50)與對照日(n=227)的四個目標:
| 目標 | 事件日均值 | 對照日均值 | 差 | Welch t | Welch p |
|---|---|---|---|---|---|
| 全球共跳次數 | 0.720 | 0.551 | +0.169 | 0.683 | 0.497 |
| 國家 ETF 平均絕對報酬 z | 0.957 | 0.774 | +0.183 | 1.542 | 0.129 |
| VIX 跳動 z | 0.463 | 0.307 | +0.157 | 1.045 | 0.300 |
| 未來 5 日平均已實現波動 z | 0.023 | 0.097 | −0.074 | −0.333 | 0.741 |
前三個目標的符號都與假說一致(發布日較高),但沒有一個接近顯著。最大的 t 值是 1.542。
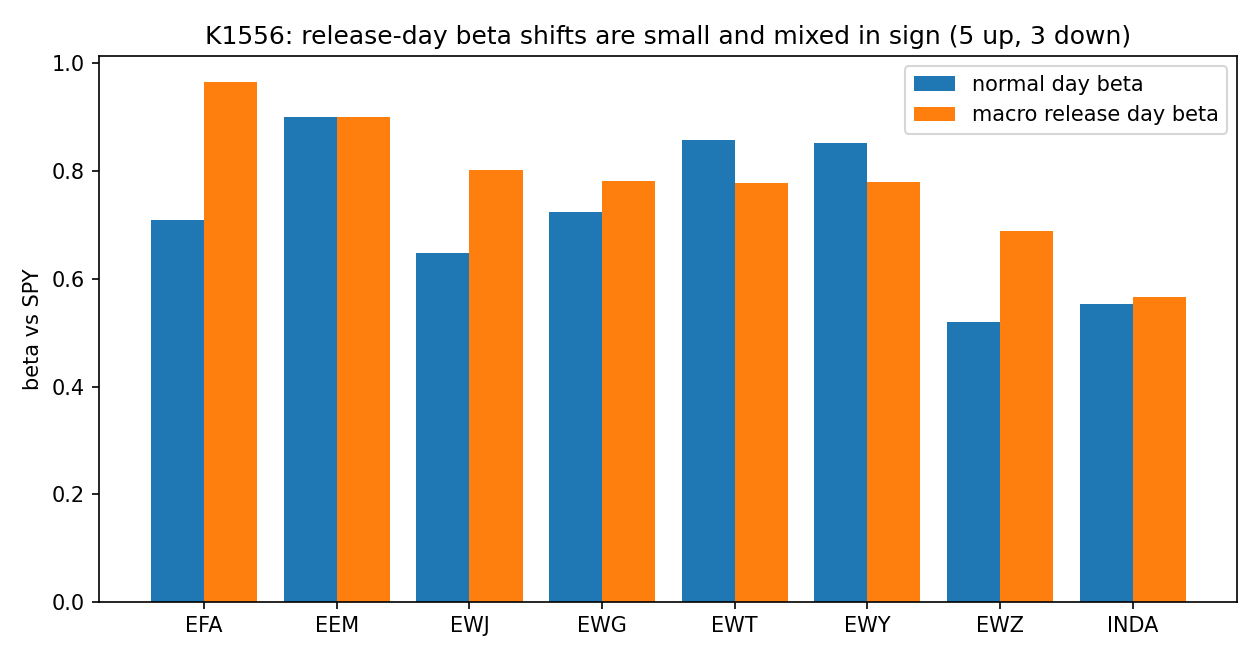
第二組是 beta 交互作用 ,問「發布日的國家 ETF 對 SPY 的 beta 會不會變高」(n=277):
| 標的 | 平常 beta | 發布日 beta | 交互作用 | t |
|---|---|---|---|---|
| EFA | 0.708 | 0.966 | +0.257 | 2.064 |
| EWJ | 0.648 | 0.801 | +0.153 | 1.777 |
| EWZ | 0.520 | 0.688 | +0.168 | 1.519 |
| EWG | 0.725 | 0.782 | +0.058 | 0.446 |
| INDA | 0.554 | 0.566 | +0.012 | 0.102 |
| EEM | 0.901 | 0.900 | −0.000 | −0.002 |
| EWY | 0.853 | 0.780 | −0.072 | −0.312 |
| EWT | 0.858 | 0.778 | −0.080 | −0.437 |
八檔裡有五檔的交互作用為正(gate_summary.positive_beta_interactions 逐字列出 EFA、EWJ、EWG、EWZ、INDA),最大的 EFA 是 +0.257,t 值 2.064,未校正 p 值 0.039。這個讀數如果單獨拿出來會很像一個發現,但門檻是 3.0,而且八檔同時檢定本來就需要多重校正。
第三組是持續性 ,問發布日之後五日的波動會不會較高。三個訊號給出的統計量完全相同:差 −0.345、Welch t = −2.060、p = 0.043、bootstrap 95% 信賴區間 [−0.685, −0.019] 不含零。
兩個方向相反的訊號要一起讀
持續性那一組有兩件事必須同時說。
第一,符號是負的。發布日之後五個交易日的平均已實現波動比對照日 低 0.345 個標準化單位,而不是高。它的 bootstrap 信賴區間不含零。事件日診斷裡也有一格相同方向:top_actual_surprise_day 那組的未來五日波動差是 −0.834,bootstrap 區間 [−1.782, −0.098] 同樣不含零。
第二,這兩格都沒有通過 Harvey 門檻(|t| 分別是 2.06 與 1.85),而且後者的事件數只有 13。
把這兩件事放在一起,可讀的說法是:資料裡有一個「發布後波動較低」的形狀,強度不足以通過實驗自己設定的門檻,樣本也不足以支撐推論。它值得記錄,不值得當結論。
還有一個技術細節要標出來:三個持續性訊號(macro_release_signal、macro_abs_surprise_signal、macro_market_abs_signal)給出的統計量逐位相同。這代表在這個樣本裡,三個代理標記的是同一批 50 天,彼此不獨立。所以那不是「三個獨立證據都指向同一個方向」,是同一個證據被算了三次。
八檔同時檢定的代價
beta 交互作用那一組值得多說一句,因為它最容易被單獨引用。
EFA 的交互作用 t 值 2.064、未校正 p 值 0.039,看起來像通過了 5% 的門檻。但這是八檔標的同時檢定的其中一檔。在八個獨立檢定裡,即使真實效果全部為零,出現至少一個未校正 p 值低於 0.05 的機率約是 34%。用 Bonferroni 粗略校正,0.039 乘以八等於 0.31,離顯著很遠。
實驗設定的 Harvey 門檻 3.0 本身就已經吸收了一部分多重檢定的疑慮:它比常用的 1.96 嚴格得多,正是為了在多重比較的環境下留出餘裕。八檔全部沒過這個門檻,最大的差距是 2.064 對 3.0。
符號的分佈也不支持「效果存在但檢定力不足」的解讀。八檔裡五正三負,如果總體發布日真的普遍拉高國家 ETF 對 SPY 的敏感度,比較可能看到的是八檔同向、幅度不一。實際看到的是接近隨機的正負混合,其中 EEM 的交互作用是 −0.0003,幾乎正好是零。
為什麼 verdict 是 NULL_PROXY 而不是 NULL
實驗的 limitations 欄位列了四項,第一項直接說明了 verdict 的措辭:
Daily ETF close-to-close data cannot reproduce intraday announcement-window identification.Actual-minus-consensus surprises are unavailable; trailing-nowcast and market-shock proxies are weaker.FRED macro levels are current-vintage, so the actual-surprise proxy is not a real-time vintage dataset.Country ETFs are USD-listed and embed U.S. trading-hour/liquidity effects.
總體數據公布造成的共跳,文獻上是在公布後幾分鐘到幾小時的窗口內識別出來的。日頻收盤對收盤的資料把那個窗口整個吞掉,混進了同一天所有其他的資訊。第四項更麻煩:這些國家 ETF 在美國掛牌,交易時段與流動性本身就帶著美國因素,所謂「全球」共跳有一部分是美國市場自己的結構造成的。
所以這個 null 的正確歸屬是 工具 ,不是 現象 。它說的是:用日頻 ETF 加免費行事曆這組工具,量不到那個東西。它沒有說那個東西不存在。
這份結果的範圍
要把這個問題問到底,需要的是日內資料與付費共識,兩者都有成本。這份實驗的價值在於把「用免費資料能問到哪裡為止」量出來了:三道門檻、八檔標的、50 個事件日,最大的 t 值是 2.06。下一次有人提議用日頻 ETF 做總體事件研究時,這個數字就是它的先驗。
要把這個問題問完整,缺的是什麼
這份 null 把後續需求說得很清楚,缺的東西可以列成三項具體規格。
第一項是時間解析度。需要的是公布時點前後幾分鐘到幾小時的報價,才能把公布的效果與當天其他資訊分開。日頻資料在這個問題上有結構性的天花板,換樣本、換標的、換檢定都跨不過去。
第二項是意外的定義。actual − trailing nowcast 與 actual − consensus 量的是不同東西:前者的基準是模型的預估,後者的基準是市場參與者的預期,而會造成價格跳動的是後者。免費資料只能拿到前者。
第三項是標的的掛牌地。用美國掛牌的國家 ETF 量「全球」反應,會把美國交易時段與流動性的影響一併算進去。要乾淨地量,需要各市場本地掛牌的指數與各自的交易時段報價,代價是要處理時區與非重疊交易時段。
三項都有明確成本,也都能寫成獨立的可檢定問題。這份實驗的用處在於它把成本標出來了:在付這些成本之前,日頻免費資料能給的最大讀數就是 t = 2.06。
對讀者的一個提醒
看到「某某數據公布,全球股市同步震盪」這類敘述時,值得問一句:這個「同步」是在什麼時間解析度上量的?日頻資料上看到的同步,很大一部分是市場之間本來就有的日常關聯,與那一則新聞無關。K1556 的對照組給了這個基準:非發布日的全球共跳次數平均是 0.551,發布日是 0.720,差 0.169,而這個差在統計上分不出來。
延伸閱讀:同一顆實驗的讀者版
這顆實驗先前已有一篇面向一般讀者的文章:美國公布通膨那天,全世界的股市會一起抖嗎?八個國家的 ETF 給了一個很不乾脆的答案。那一篇回答的是「這個說法成不成立」,本篇回答的是「這個實驗到底量了什麼、量到哪裡為止」。兩篇引用同一份 K1556 的結果檔,數字相同不是重複發布,是同一個量測的兩個深度;若兩篇的數字有出入,以結果檔為準。
實驗 :K1556| 標的 :SPY、^VIX + EFA/EEM/EWJ/EWG/EWT/EWY/EWZ/INDA| 價格樣本 :2014-01-01 至 2026-06-28(31,391 列),分析自 2025-01-01(368 個日頻特徵列)| 事件 :FRED 行事曆 CPI(rid=10)/Employment(rid=50)/GDP(rid=53),50 個發布日對 227 個對照日| 門檻 :Harvey |t| ≥ 3| seed :42| verdict :NULL_PROXY| 數字來源 :experiments/k1556/k1556_results.json(逐一對應的 metric key 見同目錄 PROVENANCE.md)