Fed 週三開會,要不要先減碼?二〇一三年以來 109 場會議:會前五天比平常安靜,決議日只多晃一成,隔天才是最晃的一天
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
聯準會十月二十七日到二十八日開會,決議在美東二十八日下午兩點公布,台北是二十九日凌晨兩點。
到了這種週,有人會在會前先把部位降一點,等決議出來再買回來。理由是 Fed 開會是大事,大事前後市場應該比較晃。
這篇只回答一件事:如果你在會前減碼,你躲掉的到底是哪幾天。
先把尺定下來
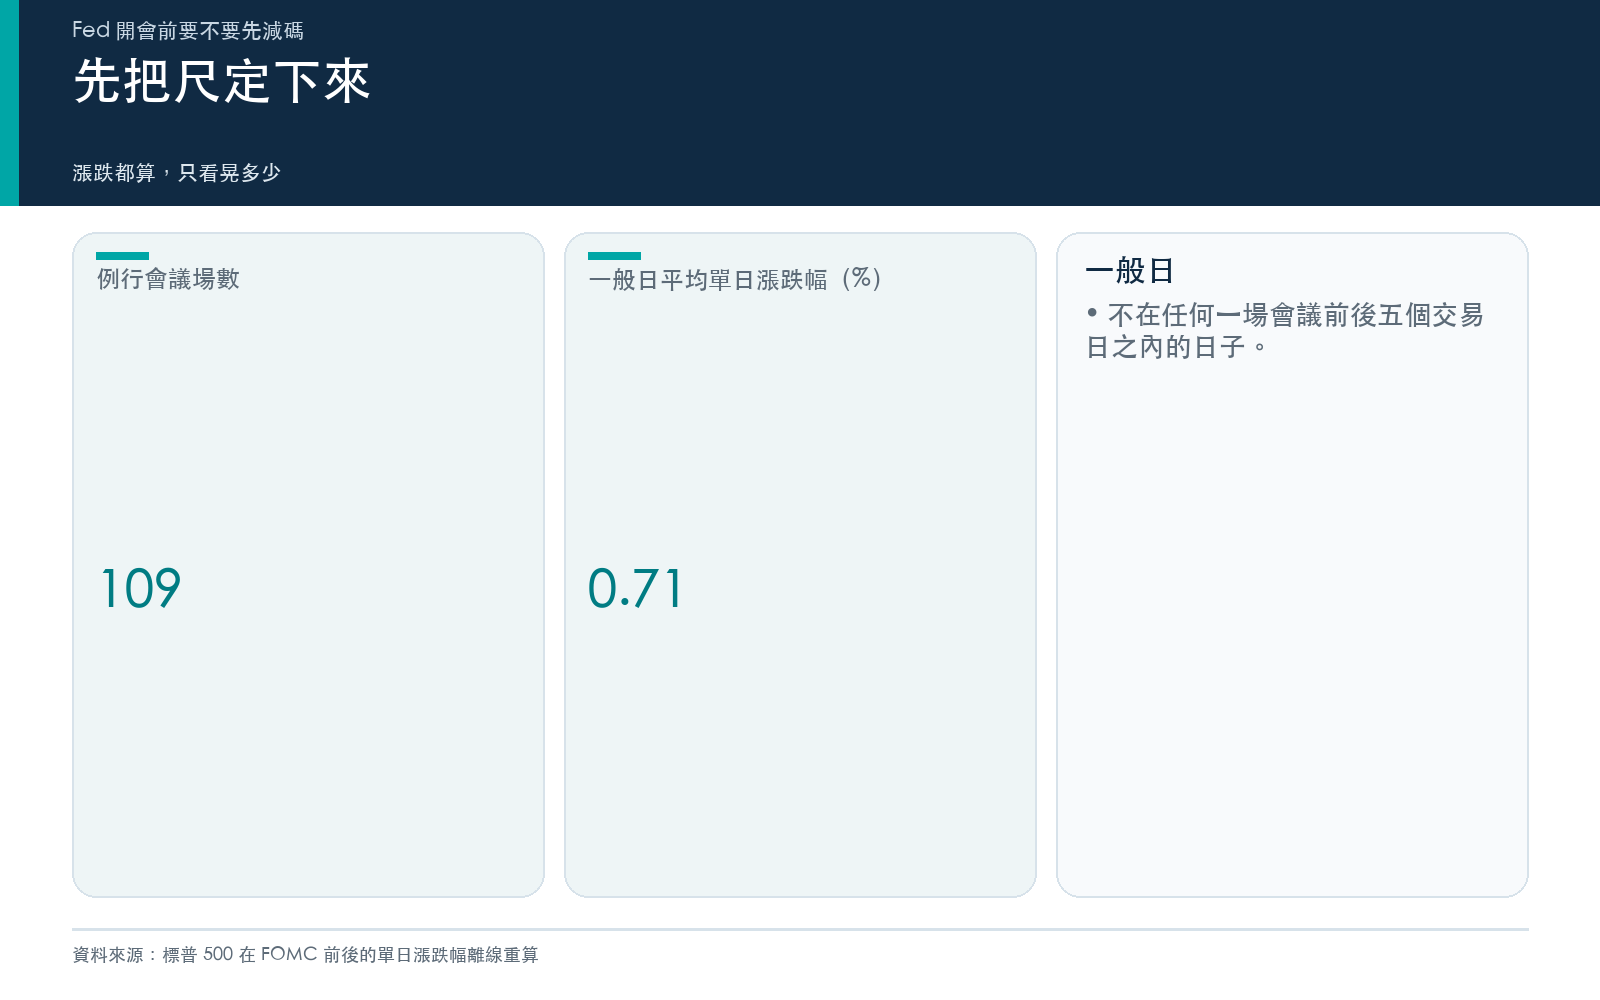
拿標普 500 從二〇一三年一月到二〇二六年九月的日收盤,挑出這段期間 109 場 例行會議的決議日。每一天算「單日漲跌幅的絕對值」,漲 1% 和跌 1% 都算 1%,看的是晃多少,不管方向。
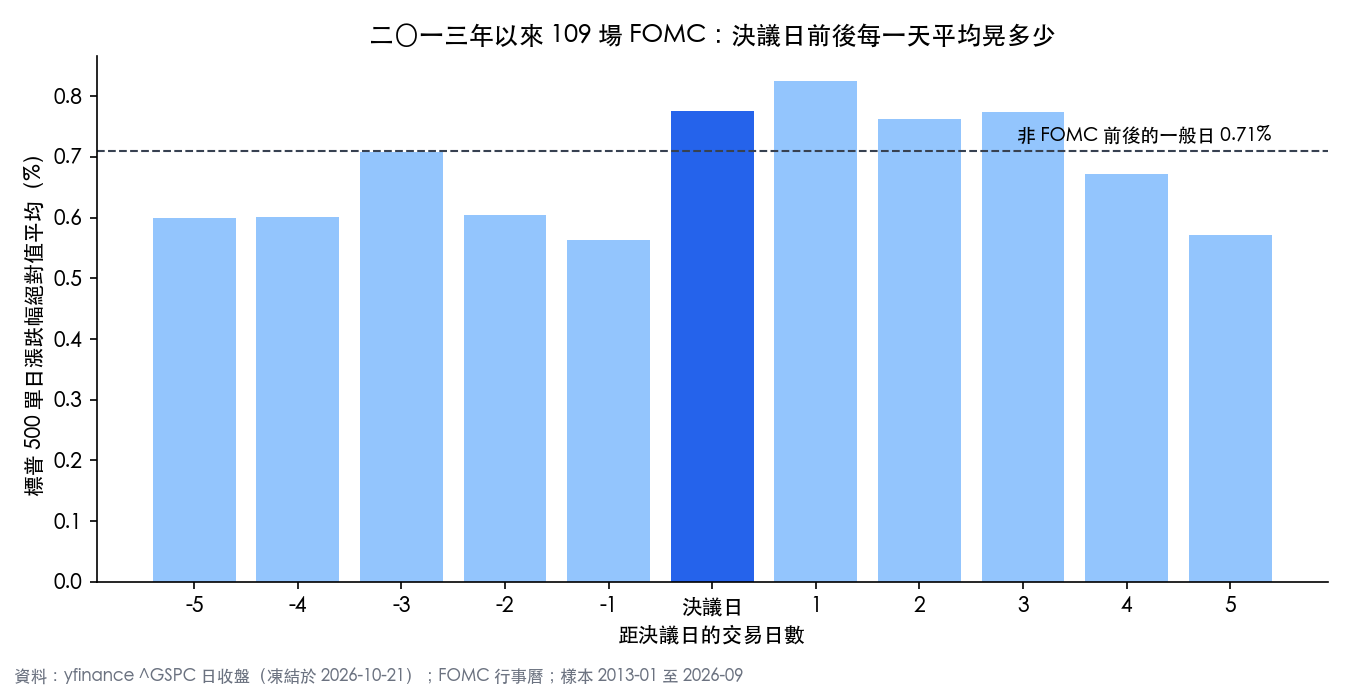
比較的對象是「一般日」:不在任何一場會議前後五個交易日之內的日子,共 2,258 天。一般日平均晃 0.71% 。
會前五天,反而比平常安靜
| 期間 | 平均晃多少 | 超過一般日第九十百分位(1.556%)的比例 |
|---|---|---|
| 一般日 | 0.71% | 10%(定義) |
| 決議前五個交易日 | 0.615% | 7.0% |
| 決議日 | 0.775% | 13.8% |
| 決議後五個交易日 | 0.721% | 10.3% |
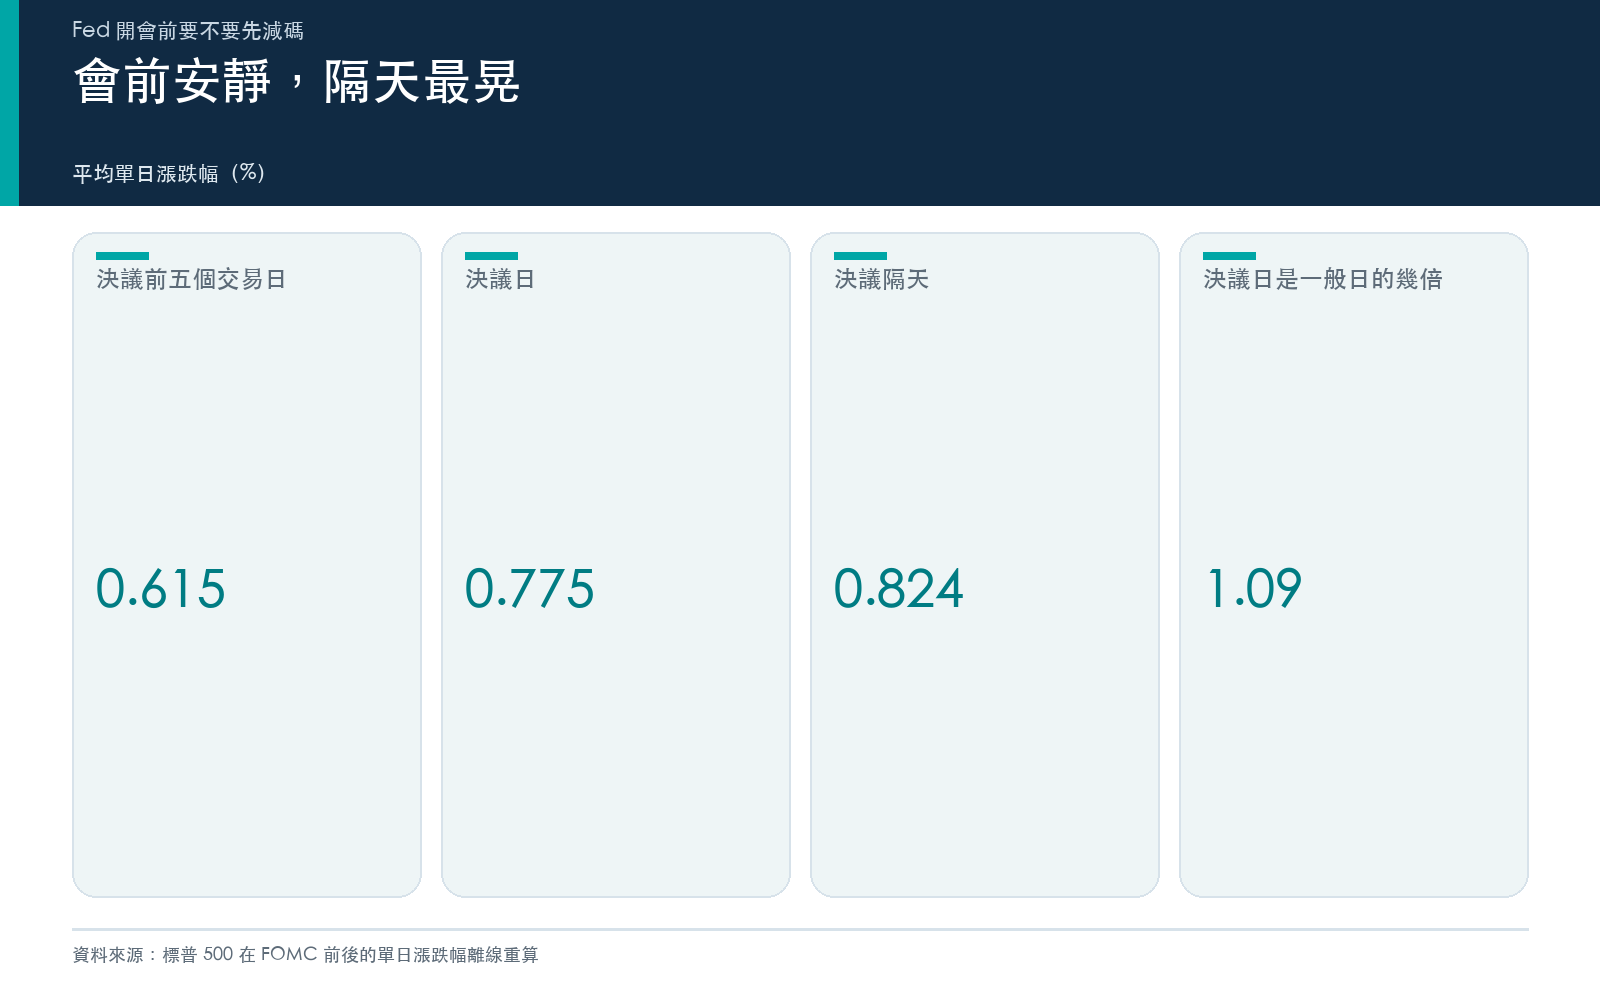
決議前那五天,平均每天晃 0.615% ,比一般日還低。大跌大漲的日子也比較少:只有 7.0% 的日子超過一般日的第九十百分位,一般日是 10%。
這和本站四月那篇〈FOMC 04/28-29 T-7 定位〉的結論同方向。那篇用 2005 年以來 173 場會議、換成 SPY 來算,會前第六天到第二天的波動和背景幾乎重合,寫的是「這段期間沒有可避的高波動」。換了樣本期間和標的,答案沒有變。
決議日多晃一些,但沒有你以為的多
決議日平均 0.775% ,是一般日的 1.09 倍 。
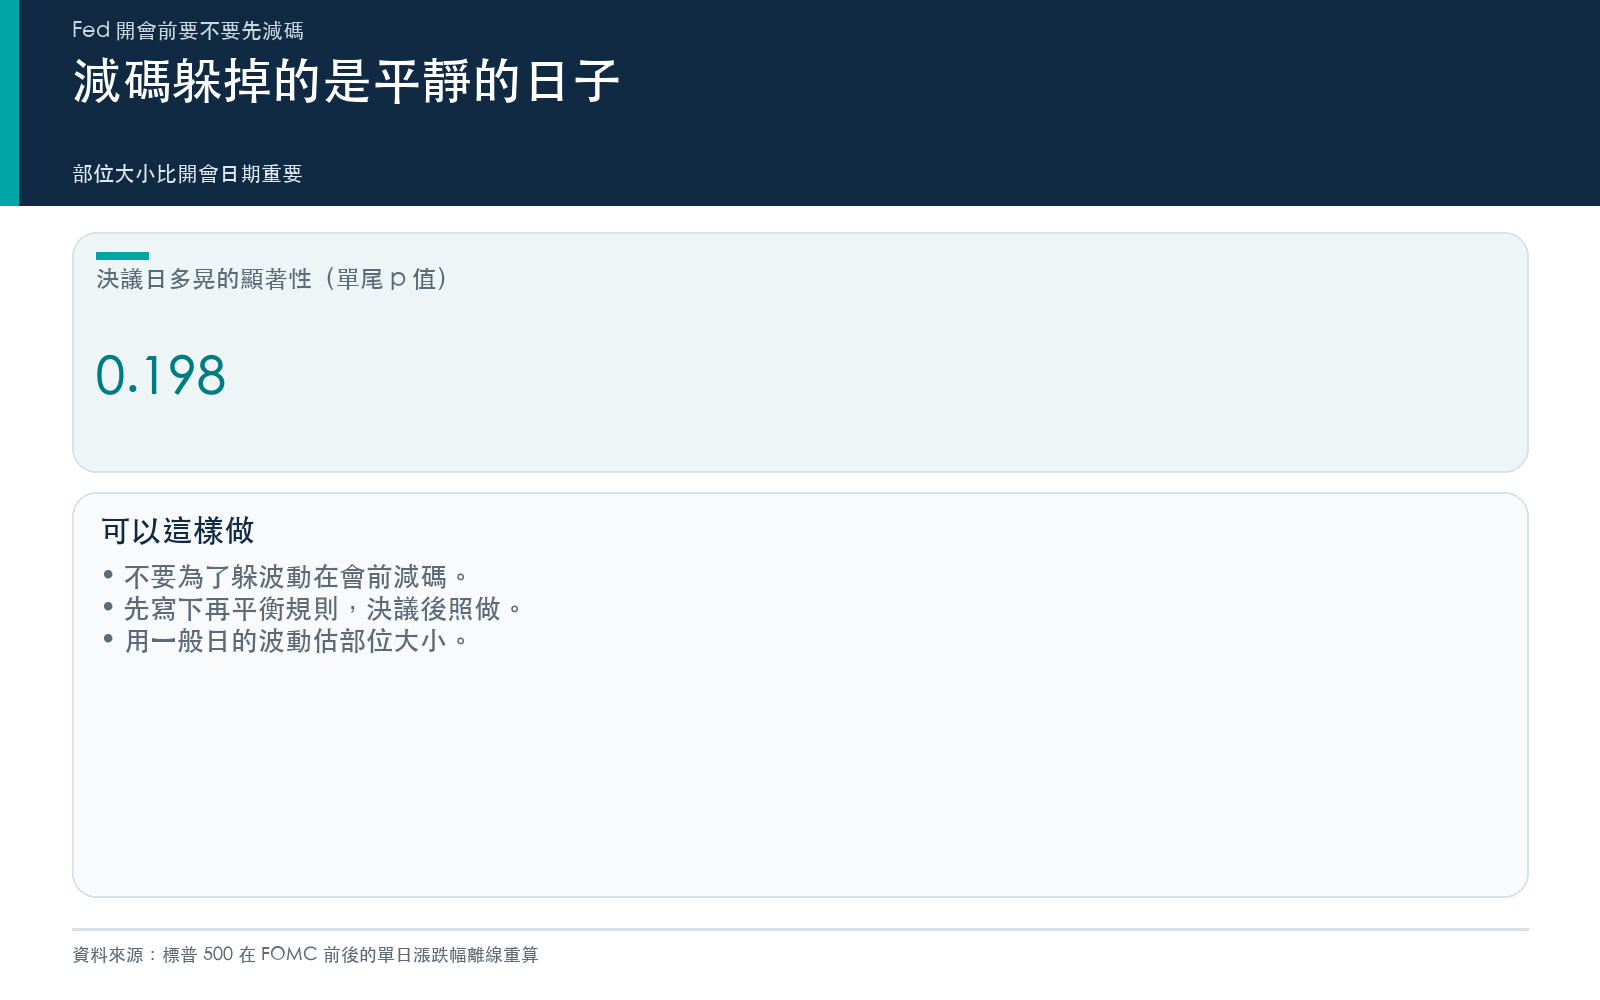
這一成的差距,用隨機抽一般日的方式比對兩萬次(固定種子),單尾 p 值 0.198。意思是:隨便抽 109 個一般日,有大約五分之一的機會平均晃得一樣多或更多。統計上分不出來。
四月那篇在 2005 年以來的樣本裡看到決議日比背景多 25.4%。兩邊差在樣本:那篇包含 2008 年金融危機前後的會議,本篇從 2013 年開始。決議日有沒有比較晃,很大一部分取決於有沒有遇到危機時期的會議。
真正最晃的一天是 決議隔天 ,平均 0.824% 。決議下午兩點才公布,消化有一部分落到第二天。如果減碼是為了躲波動,會前賣、決議一出來就買回的做法,剛好錯過了平靜的日子,又把最晃的那一天買了回來。
也別把決議當天的反應當成之後的訊號
決議當天 VIX 跳很多,接下來一個月會不會也很晃?本站六月那篇〈Fed 開會那天 VIX 跳了 5 點,然後呢?〉測過:同一個指標在不同時期方向會翻,把它加進預測模型,樣本外反而變差。鷹派意外和鴿派意外之後的波動,也沒有顯著差異。
會議之間的訊號也一樣難用。〈把 Fed 演講讀成一個分數,再拿去預測市場〉做了 12 個檢定,一個都沒過。〈Fed 開會前,信用債真的會先示警嗎?〉用高收益債和投資級債 ETF 當前哨,也沒有找到穩定的支持。
這次要多看的一件事:反對票
平均數之外,有一種會議確實比較晃。七月二十九日那一場,利率沒動,但有三張主張升息的反對票。〈七月那場「什麼都沒做」的 FOMC〉記錄了那天:SPY 單日跌 1.54%,VIX 從 18.21 跳到 20.66。
十月這一場不更新點陣圖。〈10/28 FOMC 沒有點陣圖〉比過有、沒有點陣圖的會議,美股反應分不出差別,但它也寫明:場數太少,中等大小的差距看不出來。所以「沒有點陣圖比較安靜」不能當成前提。
要先看什麼,本站十月二十六日的〈事件溫度計:決議前兩天〉已經把利率區間、反對票與聲明措辭寫成事前固定的四格表。
現在可以這樣做
- 不要為了躲波動在會前減碼。 過去 109 場,會前五天是比較安靜的日子。你減掉的部位,大多是在平靜時賣出。
- 真的要調整,想清楚要躲的是哪一天。 最晃的是決議隔天,其次是決議日,之後兩三天也還高於一般日。如果你的部位承受不了單日 1.5% 以上的變動,問題在部位大小,不在 Fed 哪天開會。
- 先決定規則,再看決議。 例如「標普單日跌超過 2% 才再平衡」,在決議前寫下來,事後照做,不要看到 VIX 跳就改主意。
- 反對票的方向值得記一筆。 七月那次三張主張升息的反對票,讓那場會議排到近七年的第 95 百分位。十月如果又出現反對票,看它往升息還是降息那邊。
- 用一般日的波動估部位,不要用決議日。 決議日只比一般日多晃一成,沒有必要為了一天把整個配置改掉。
本期精選
- FOMC 04/28-29 T-7 定位:20 年 173 場 FOMC 資料揭示「會前 5 天波動率不會放大」
- Fed 開會那天 VIX 跳了 5 點,然後呢?
- Fed 開會前,信用債真的會先示警嗎?這次答案偏否定
- 三張要求升息的反對票,把 VIX 推到 20.66:這場「什麼都沒做」的 FOMC,排在近七年的第 95 百分位
- 把 Fed 演講讀成一個分數,再拿去預測市場:12 個檢定沒有一個過
- 10/28 FOMC 沒有點陣圖:61 場會議裡,有沒有點陣圖,股市反應分不出差別
本文不構成投資建議,也不預測十月二十八日的決議。
資料與方法
- 會議日期:Federal Reserve FOMC calendar,經專案內 FOMC 行事曆表取用,只計例行且已召開的會議。
- 標普 500 日收盤:yfinance ^GSPC,二〇二六年十月二十一日抓取並凍結(sha256 檢查)。樣本 2013-01-01 至 2026-09-30。
- 一般日:不在任何一場會議前後五個交易日之內的交易日。顯著性:從一般日不放回抽 109 天、重複兩萬次,種子 20261026。
- 重算程式:
storage/drafts/daily_digest_20261026_assets/evidence.py,不連網,輸出evidence.json與圖。
懶人包圖組