台積電法說會前後,台指選擇權波動率指數的平均變動:會前 5 日每天比一般日多漲 0.056 點(t = 0.74),會後 2 日多漲 0.220 點(t = 1.56),56 場法說、3,669 個交易日
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台積電法說會前後,台指選擇權波動率指數的平均變動:會前 5 日每天比一般日多漲 0.056 點(t = 0.74),會後 2 日多漲 0.220 點(t = 1.56),56 場法說、3,669 個交易日
摘要
常見的說法是:台積電法說會前,市場擔心結果,選擇權價格被墊高,波動率指數上升;法說後,不確定性消除,波動率回落。本文把這個說法放回歷史,用期交所編製的臺指選擇權波動率指數(類似 VIX 的指數)的日收盤,檢驗法說會前五個交易日與後兩個交易日的指數變動,是否比一般日有可辨認的差異。樣本 2007-01-02 至 2021-12-30,3,669 個交易日,56 場法說會。2022 年起的資料有缺口,不拼接。
四個結果,強度依證據排序:
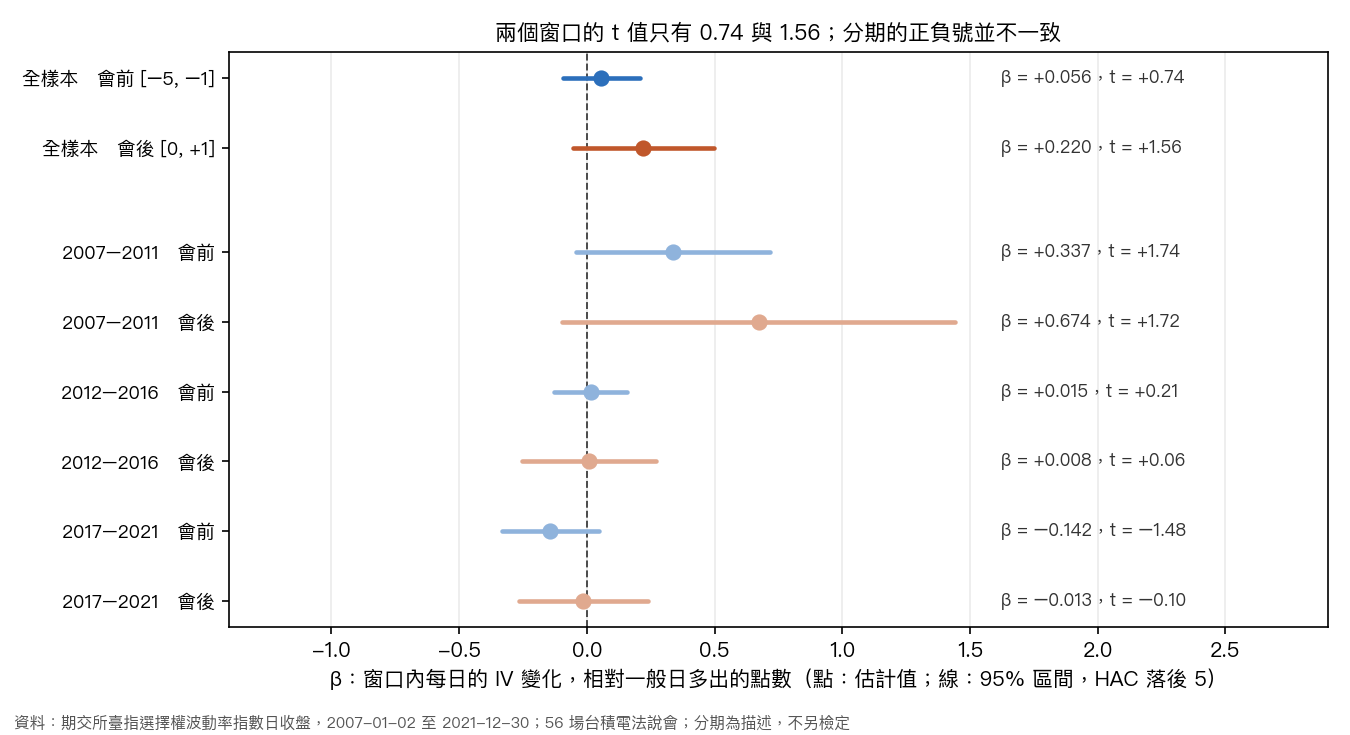
- 兩個事前登記的窗口都沒有過關。 會前 [-5, -1] 每天平均比一般日多漲 0.056 點,HAC 的 t = 0.74,Holm 校正後 p = 0.461;會後 [0, +1] 每天平均多漲 0.220 點,t = 1.56,校正後 p = 0.237。通過的條件是方向與說法一致,且 |t| 高於 3,兩個窗口都不到。
- 會後的方向還和說法相反。 說法是會後回落,估計值是上升;這不證明會後指數必定上升,只表示沒有支持回落。
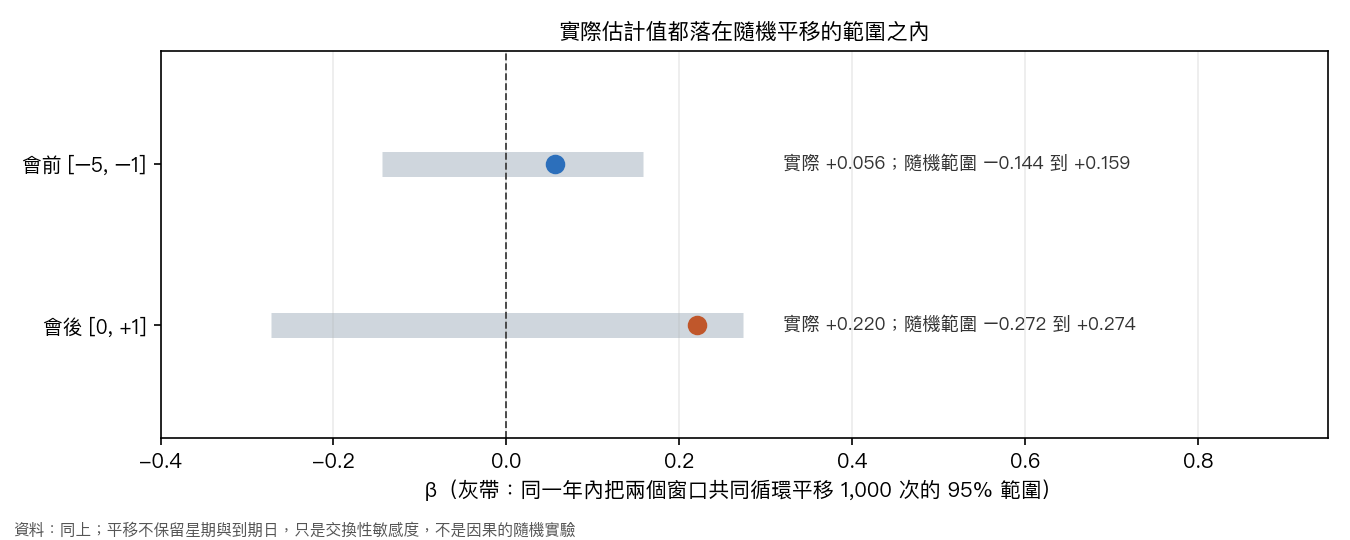
- 穩健性檢查沒有改變判決。 HAC 落後期改為 10 與 20,t 值是 0.76 與 0.78(會前)、1.58 與 1.60(會後);把窗口在同一年內隨機平移 1,000 次的對照,校正後 p 是 0.486 與 0.234。三個時期的估計值大小與正負號不一致。
- 結論範圍很窄。 用的是指數的波動率,不是台積電個股選擇權;樣本止於 2021 年底;日資料分不開同一天的財報公布、下午法說與晚間英文說明會。
研究問題與文獻
預期中的公告資訊會反映在選擇權價格上(Patell 與 Wolfson,1979),排定的公告在揭露時會消除不確定性(Ederington 與 Lee,1996),Dubinsky、Johannes、Kaeck 與 Seeger(2019)把財報公告的跳躍風險與一般波動分開定價。這些研究的市場與事件和本文不同;本文不估任何選擇權定價模型,只檢驗一個歷史關聯:法說會前後,臺指選擇權波動率指數的日變動,有沒有相對一般日的規律。
資料與設計
資料。 期交所臺指選擇權波動率指數日收盤,來源是期交所官方月檔的解析成品;原始 3,701 列,缺值與重複日期都是 0,經差分、滯後與「假期超過 7 日」規則後保留 3,669 列。2022 年至 2025 年底沒有可銜接的指數資料,兩段序列沒有重疊且方法可比性未證,不拼接、不跨年差分,也沒有購買付費資料。
事件。 台積電官方季度法說會頁面的清單共 118 個季度,其中日期與時點可核實的有 97 個,主樣本內的法說時點全部核實。主樣本共 56 場完整事件;4 場窗口跨過長假缺口,依事前登記排除。指數每日最後一次揭示是 13:45,法說會從 14:00 開始,所以第 0 日定義為法說時點之後第一個有揭示的指數收盤,也就是盤後法說的隔一個交易日。
模型。 對指數的日變動 ΔIV,在所有有效交易日上估計:
ΔIV(t) = α + β_pre·[會前 -5 至 -1 日] + β_post·[會後 0 至 +1 日] + ρ·ΔIV(t−1) + 星期固定效果 + 時期固定效果 + ε
兩個窗口以外的日子都是一般日,所以 β 的單位是每日的 IV 點數、相對一般日。窗口日程與控制項都滯後一期(shift(1)),第 0 日的首次收盤以斷言檢查,防止多移一次。基準模型只少兩個事件窗口變數,滯後與控制項完全相同。窗口日數:會前 280 列、會後 112 列。
檢定。 主推論用 Bartlett 核的 HAC(落後 5,含有限樣本修正),雙尾常態 p 值。兩個假說放在同一個 Holm 家族(α = 0.05),並且要求方向與說法一致、|t| 高於 3(Harvey、Liu 與 Zhu,2016)。對照:把兩個窗口在同一年內共同循環平移 1,000 次,seed 42。原本想檢驗法說內容是否超出市場預期的 H2 因為沒有同期的財測共識資料而刪除。
結果一:兩個窗口
| 窗口 | β(IV 點/日) | HAC 標準誤 | t | 雙尾 p | Holm p | 方向與說法一致 | 過關 |
|---|---|---|---|---|---|---|---|
| 會前 [-5, -1] | +0.056 | 0.076 | 0.74 | 0.461 | 0.461 | 是 | 否 |
| 會後 [0, +1] | +0.220 | 0.141 | 1.56 | 0.118 | 0.237 | 否 | 否 |
模型的 R² 是 0.0115,基準模型是 0.0107;兩個事件窗口變數只讓 R² 增加不到千分之一。會前的方向與說法一致,但 t 值 0.74 離 3 很遠;會後的估計值為正,與說法相反。
結果二:穩健性與對照
| 誤差算法 | 會前 t | 會後 t |
|---|---|---|
| HAC 落後 5(主要) | 0.74 | 1.56 |
| HAC 落後 10 | 0.76 | 1.58 |
| HAC 落後 20 | 0.78 | 1.60 |
點估計不隨落後期改變,只有標準誤變。隨機平移對照的結果:會前實際 +0.056,對照的 95% 範圍是 −0.144 到 +0.159,校正後 p = 0.486;會後實際 +0.220,範圍是 −0.272 到 +0.274,校正後 p = 0.234。實際估計值都在對照範圍之內。這個對照不保留星期與到期日,只是交換性敏感度,不是因果的隨機實驗。
結果三:三個時期
| 時期 | 日數 | 會前 β(t) | 會後 β(t) |
|---|---|---|---|
| 2007–2011 | 1,233 | +0.337(1.74) | +0.674(1.72) |
| 2012–2016 | 1,222 | +0.015(0.21) | +0.008(0.06) |
| 2017–2021 | 1,214 | −0.142(−1.48) | −0.013(−0.10) |
三個時期各約一千二百個交易日,估計值的大小與正負號不一致,最早一段的數字最大。這是描述,沒有為三個時期另做檢定,也不從中挑出一段來講故事。
結果四:另一份獨立的近期資料
另有一份獨立快照(2025-12-01 至 2026-09-24 的指數資料,原始 199 日),回歸 195 日,只有 3 場法說會:會前 β = −0.189(t = −0.61),會後 β = +0.731(t = 0.96),Holm p 都是 0.678。事件數太少,只作附帶診斷,不參與主判決。2026-10-15 的法說會不在估計樣本內,這份歷史關聯也不預測那一天。
能說與不能說
- 能說: 在 2007-01-02 至 2021-12-30 的 56 場台積電法說會裡,臺指選擇權波動率指數沒有可靠的「會前上升、會後下降」型態;兩個窗口都未達事前登記的門檻。
- 能說: 會後估計值的方向與「回落」相反,但同樣不顯著。
- 不能說個別一場法說沒有影響: 這是 56 場的平均窗口效果,未拒絕不等於沒有。
- 不能說台積電個股選擇權的行為: 臺指選擇權波動率指數反映整個台股大盤的預期波動,不是台積電自己的選擇權價格。
- 不能當交易規則: 沒有估任何選擇權部位或策略的報酬,歷史法說日期是事後取得,不是當時的即時行事曆。
- 不能推論到 2022 年之後: 2022 年至 2025 年底沒有可用資料,最近的幾場只有 3 場。
限制
- 指數不是個股。 見上。
- 日頻分不開同一天的事件。 財報新聞稿、下午法說會與早年的晚間英文說明會,在每天一個收盤值的資料裡無法分開。
- 混淆。 HAC 不能消除法說事件與全球或台灣消息的共伴隨。
- 隨機對照不保留星期與到期日。 只是敏感度檢查。
- 沒有檢驗內容是否超出預期。 沒有同期財測共識資料,H2 已刪除,沒有結果。
- 沒有任何交易檢驗。 本文不估選擇權溢酬或策略報酬。
- 效果界線與檢定力沒有另行估計。 未拒絕只表示在這個樣本與這個設計下沒有偵測到,沒有給出能排除的最大效果。
資料來源:期交所臺指選擇權波動率指數日收盤(官方月檔解析成品),台積電法說會官方日期;實驗編號 K1911。
參考文獻
- Dubinsky, A., Johannes, M., Kaeck, A., & Seeger, N. J. (2019). Option pricing of earnings announcement risks. Review of Financial Studies, 32(2), 646–687. https://doi.org/10.1093/rfs/hhy060
- Ederington, L. H., & Lee, J. H. (1996). The creation and resolution of market uncertainty: The impact of information releases on implied volatility. Journal of Financial and Quantitative Analysis, 31(4), 513–539. https://doi.org/10.2307/2331358
- Harvey, C. R., Liu, Y., & Zhu, H. (2016). … and the cross-section of expected returns. Review of Financial Studies, 29(1), 5–68. https://doi.org/10.1093/rfs/hhv059
- Patell, J. M., & Wolfson, M. A. (1979). Anticipated information releases reflected in call option prices. Journal of Accounting and Economics, 1(2), 117–140. https://doi.org/10.1016/0165-4101(79)90003-X
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊