8-K 公告類型的歷史尾巴越厚、公告後越震盪嗎?36,047 件事件的探索性檢驗:H1、H2 係數是 +0.01433 與 +0.05099,符號與預期相反;控制基準波動與 ΔVIX 後 H1 轉為 −0.00369(p = 0.263)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
8-K 公告類型的歷史尾巴越厚、公告後越震盪嗎?36,047 件事件的探索性檢驗:H1、H2 係數是 +0.01433 與 +0.05099,符號與預期相反;控制基準波動與 ΔVIX 後 H1 轉為 −0.00369(p = 0.263)
摘要
美國上市公司遇到重大事項,要向證管會遞交 8-K,每份報告標著事項類型(Item),例如財報、董監事異動、重大合約。一個直覺是:某一類公告在過去常引來極端的股價變動,下一次同類公告之後就應該更震盪、成交量更大、反轉更強。本文把這個直覺寫成三個可檢驗的假說,用 S&P 500 成分股 2016-01-01 至 2025-06-30 的單一事項 8-K,共 36,047 件事件、471 家公司、2,342 個反應日,以每個類別的歷史尾巴指數(Hill α,越小尾巴越厚)檢驗。這是探索性分析,沒有預先註冊。
五個結果,強度依證據排序:
- 三個假說都沒有成立。 H1(異常波動)的係數是 +0.01433,t = 2.85,Holm 校正後 p = 0.0091;H2(異常成交量)的係數是 +0.05099,t = 6.39,Holm 校正後 p = 1.21e-09。兩者的預期符號是負,實際是正,方向相反。H3(尾巴指數改變反轉程度)的交互項是 +0.04360,t = 0.81,p = 0.416,方向符合預期但不顯著。
- H1 的顯著性取決於推論方式。 改用日曆區塊自助法(區塊長度 5 與 10 個交易日),H1 的 p 值是 0.0828 與 0.155,保守 p 值取 0.155,不顯著;H2 在兩種區塊長度下仍然顯著。
- H2 改比較同一類別之內,係數翻負且不顯著。 加入類別固定效果後,H2 的係數是 −0.00705(p = 0.615);H1 在同一設定下是 +0.04909(p = 3.07e-06),仍是正的。
- 控制基準波動與 ΔVIX 後,H1 的係數翻負且不顯著 (−0.00369,p = 0.263)。把異常波動拆成事件窗波動與基準窗波動,尾巴指數對兩者的係數分別是 −0.00923 與 −0.02357,兩者之差恰好等於 H1 的係數;這是迴歸的恆等式,不識別任何機制。
- 效果量很小。 尾巴指數高一個標準差(0.434),對應的異常波動差約 0.62 個年化波動率點,只有異常波動標準差(18.8 個點)的 3.3%。
研究問題與文獻
Beaver(1968)發現盈餘公告前後,成交量與價格變動性都會上升,公告被當成一個資訊事件。Lerman 與 Livnat(2010)檢視 2004 年新版 8-K 規則之後的申報,新增的事項占申報量一半以上,大多數公司在規定的四個營業日內申報。本文所引的這兩篇都沒有按類別估計尾巴指數,這只是對所引文獻範圍的陳述,沒有系統性的文獻搜尋。
本文用 Hill(1975)的估計式,由某一類公告過去的反應估一個尾巴指數:指數越小,過去這一類公告越常伴隨極端的股價變動。H1 預期這一類公告在公告後有更大的異常波動,H2 預期有更大的異常成交量,H3 預期反應被反轉的程度更大。這個想法在直覺上說得通,本文檢驗它在 8-K 資料上是否成立。
資料與設計
資料。 SEC EDGAR 的申報紀錄(submissions 端點),申報接受時間 2016-01-01 至 2025-06-30;公司範圍是目前的 S&P 500 成分股(500 檔,其中 7 檔抓不到價格,照實保留缺口);股價用 yfinance,明確設定 auto_adjust=False,報酬與波動用調整後收盤價。交易日曆共 2,482 日。樣本流程:原始 SEC 列 119,931;表單過濾階段記錄 109,926(該數含同階段的其他排除,不是只過濾表單的筆數);單一事項且符合成分股起點的歷史池候選 39,527;完整衍生面板 36,589;主迴歸 36,047 列。
事項類型。 只保留標示單一事項的申報,共 7 類:
| 事項 | 類型 | 事件數 | 類別平均 Hill α |
|---|---|---|---|
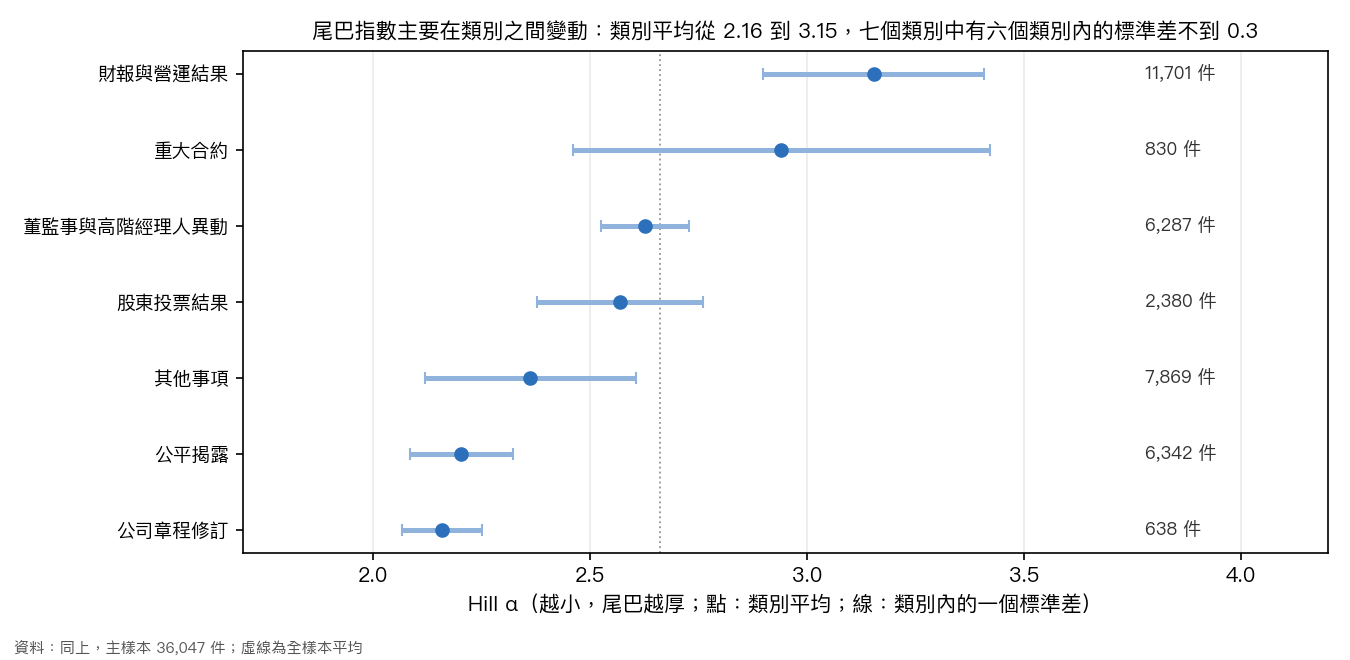
| 2.02 | 財報與營運結果 | 11,701 | 3.154 |
| 8.01 | 其他事項 | 7,869 | 2.362 |
| 7.01 | 公平揭露 | 6,342 | 2.202 |
| 5.02 | 董監事與高階經理人異動 | 6,287 | 2.626 |
| 5.07 | 股東投票結果 | 2,380 | 2.569 |
| 1.01 | 重大合約 | 830 | 2.941 |
| 5.03 | 公司章程修訂 | 638 | 2.158 |
尾巴指數與時點。 預測原點是反應日的收盤。每個類別的歷史池只收入申報接受時間嚴格早於查詢申報、且反應實現日嚴格早於查詢反應日的事件;一個類別的歷史反應至少要有 200 筆,Hill 估計取上尾 10%,指數越小代表尾巴越厚。反應衝擊(CAR_shock)用反應日單日的收盤對收盤報酬,在反應日收盤前尚未知,所以本文不主張盤中申報時就能交易。另有一個替代量尺 tail ratio(左右尾的 5% 與 95% 分位數之比),量的是左右不對稱,不是厚度,沒有事前方向預測。
結果變數。 事件窗是反應日後的 [1, 5] 個交易日,基準窗是 [-30, -6],排除同公司任何事項的反應日,基準窗至少要有 10 個可用報酬日。異常波動(AbnormalRV)是事件窗已實現波動減基準窗已實現波動,按 252 個交易日年化;異常成交量(AbnormalVolume)是事件窗平均成交量的對數減基準窗平均成交量的對數;反轉看事件窗的累積對數報酬(FwdReturn)。
模型。 全部含公司固定效果。H1 與 H2:結果變數對尾巴指數、反應衝擊的絕對值與 VIX 迴歸,預期尾巴指數的係數為負(尾巴越厚,指數越小,結果越大)。H3:FwdReturn 對反應衝擊、反應衝擊與尾巴指數的交互項、與 VIX 迴歸,預期交互項為正(尾巴越薄,反轉越弱)。
推論。 主推論用公司與反應日雙向分群的標準誤(Cameron、Gelbach 與 Miller,2011;Petersen,2009),p 值用 t 分布;三個主要檢定同屬一個 Holm 家族,顯著水準 0.05,並要求係數符號與預期一致。另以日曆區塊自助法(Künsch,1989)對排序後的 2,342 個反應日做循環區塊重抽,區塊長度 5 與 10 個交易日,各重抽 2,000 次,seed 42;保守 p 取主分群 p 與兩個區塊長度 p 的最大者。同時回報主設定是否達到 |t| 大於 3 的門檻(Harvey、Liu 與 Zhu,2016)。
預先註冊狀態。 沒有預先註冊。三個假說是在看過這份資料的初步結果之後才定義的,H1 的因果表述後來又修改過,後續的修正輪(尾巴池窗口、前視截斷、p 值計算與分解)也是在看過原結果之後做的。Holm 校正只控制已宣告的三個檢定,不提供預先註冊才有的確認力。所有假說層級的判決,包含顯著與方向,都只當探索性證據。
結果一:三個主假說
| 假說 | 係數 | 分群標準誤 | t | p | Holm p | 預期符號 | 實際符號 |
|---|---|---|---|---|---|---|---|
| H1 異常波動 | +0.01433 | 0.00503 | 2.85 | 0.0046 | 0.0091 | 負 | 正 |
| H2 異常成交量 | +0.05099 | 0.00798 | 6.39 | 4.04e-10 | 1.21e-09 | 負 | 正 |
| H3 交互項 | +0.04360 | 0.05354 | 0.81 | 0.416 | 0.416 | 正 | 正 |
H1 與 H2 在主設定下的係數都顯著,但符號與預期相反:尾巴指數越大(歷史尾巴越薄),公告後的異常波動與異常成交量反而越大。H3 的符號符合預期,但 t = 0.81,不顯著。依事前寫好的判準(符號要對、顯著要過),三個假說都不成立,判為虛無結果。改用替代量尺 tail ratio(沒有事前方向預測)時,H1 與 H2 的係數是 −0.125(t = −4.75)與 −0.235(t = −6.35),H3 的交互項是 −0.654(t = −1.86);它們不能事後被選成成功的設定。
結果二:推論方式的敏感度
| 假說 | 主分群 t | 區塊 5:SE / t / p | 區塊 10:SE / t / p | 保守 p |
|---|---|---|---|---|
| H1 | 2.85 | 0.00826 / 1.73 / 0.0828 | 0.01009 / 1.42 / 0.155 | 0.155 |
| H2 | 6.39 | 0.01079 / 4.72 / 2.31e-06 | 0.01277 / 3.99 / 6.54e-05 | 6.54e-05 |
| H3 | 0.81 | 0.03343 / 1.30 / 0.192 | 0.03155 / 1.38 / 0.167 | 0.416 |
H1 的分群 t 是 2.85,改用區塊自助法後 t 降到 1.73 與 1.42,保守 p 是 0.155,超過 0.05;H1 在主設定下也沒有達到 |t| 大於 3 的門檻。H2 在兩種區塊長度下仍顯著(保守 p = 6.54e-05),且達到 |t| 大於 3 的門檻,所以 H2 的「方向相反」是一個站得住的描述性結果,H1 的則不是。H3 的保守 p 取主分群的 0.416。
結果三:同一類別之內
主設定把所有類別放在一起比,尾巴指數同時反映「這是哪一類公告」與「這一類公告的尾巴有多厚」。實際上它主要在類別之間變動:七個類別的平均從 2.16 到 3.15,而有六個類別的類別內標準差都小於全樣本的 0.434。
下表把九個設定的係數與 p 值並列(H1 與 H2 的結果變數與主設定相同,只改控制、固定效果或樣本):
| 設定 | H1 係數 | H1 p | H2 係數 | H2 p |
|---|---|---|---|---|
| 主設定(公司固定效果) | +0.01433 | 0.0046 | +0.05099 | 4.04e-10 |
| 加基準波動與 ΔVIX | −0.00369 | 0.263 | +0.03715 | 3.02e-07 |
| 公司加月份固定效果 | +0.01284 | 0.0013 | +0.06967 | 1.49e-21 |
| 類別固定效果 | +0.04909 | 3.07e-06 | −0.00705 | 0.615 |
| 公司加類別(序貫去均值) | +0.04763 | 4.83e-06 | −0.00454 | 0.744 |
| 前半樣本(18,025 列,至 2020-12-18) | +0.03432 | 6.56e-04 | +0.05604 | 3.32e-05 |
| 後半樣本(18,022 列) | +0.00346 | 0.481 | +0.05751 | 2.44e-09 |
| 合併同公司同日事件(34,984 列) | +0.01384 | 0.0077 | +0.05354 | 1.06e-10 |
| 排除跨類別同公司同日組(34,447 列) | +0.01450 | 0.0056 | +0.05294 | 3.77e-10 |
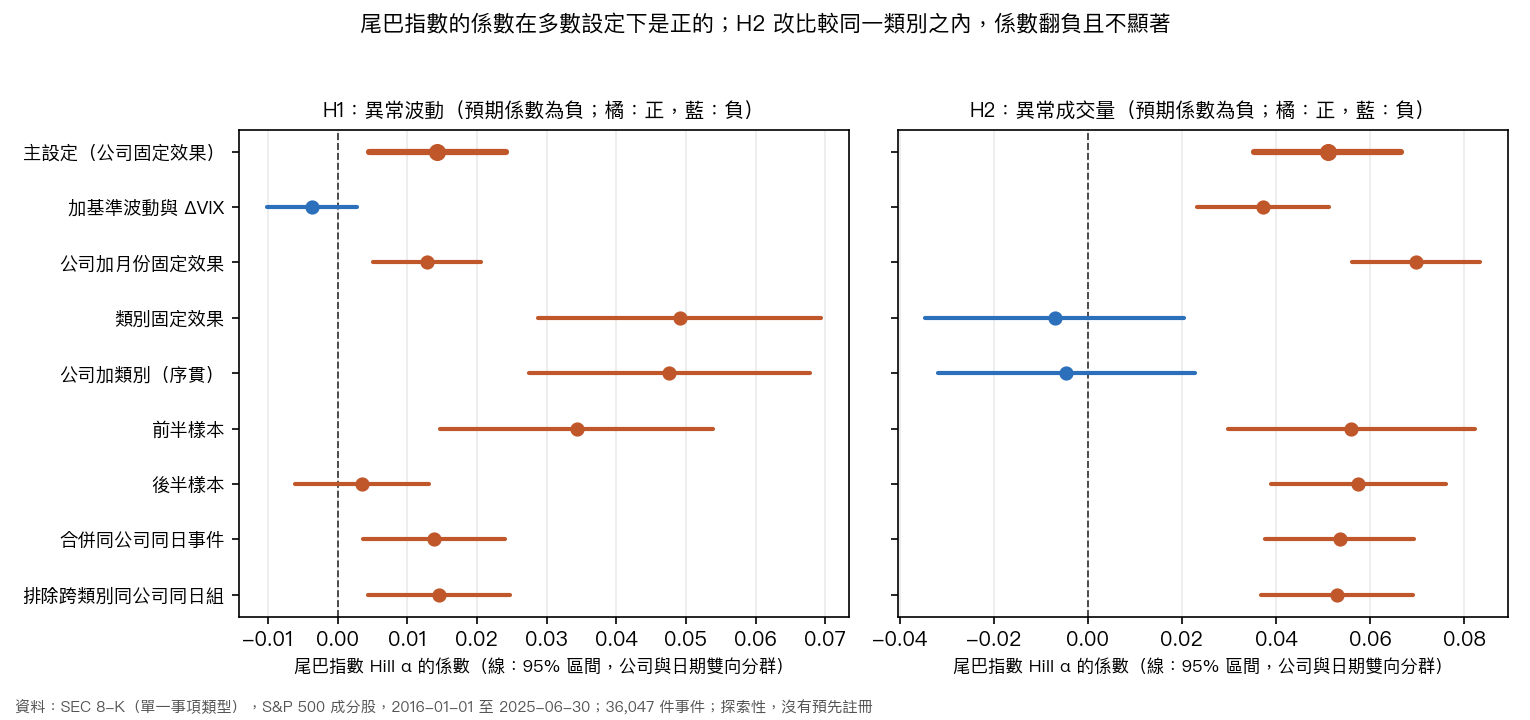
幾個讀法。第一,加入類別固定效果後,H2 的係數由 +0.05099 變成 −0.00705,p = 0.615;序貫去均值的變體結果相近(−0.00454,p = 0.744)。這與「原本的關聯出自類別之間的差別」相容,但沒有識別它;序貫去均值在不平衡面板上不是精確的聯合組內估計式,只作診斷。第二,H1 在類別固定效果下反而放大(+0.04909,p = 3.07e-06),在加月份固定效果與兩種事件單位變體下維持顯著,所以不能說已經排除所有類別或月份的混淆。第三,加入基準波動與 ΔVIX 之後,H1 的係數是 −0.00369,p = 0.263,不顯著;H2 在這個設定下仍然顯著(+0.03715,p = 3.02e-07)。第四,H1 集中在前半樣本(+0.03432,p = 6.56e-04),後半樣本幾乎消失(+0.00346,p = 0.481);樣本切分同時改變市場環境、類別組成與歷史池的成熟度,不能單憑前後半的差異判斷原因。H3 在所有 7 個設定下都不顯著,最小的 p 值是 0.256。同公司同日有 1,033 個重複組、2,096 列,其中 789 組跨類別;兩個事件單位變體處理這個重複。
結果四:異常波動的分解
異常波動是事件窗波動減基準窗波動,所以 H1 的係數可以拆成兩條迴歸的差:兩條迴歸用與 H1 相同的右手邊與公司固定效果,只有結果變數不同。
| 結果變數 | 尾巴指數的係數 | 分群標準誤 | p |
|---|---|---|---|
| 事件窗波動(EventRV) | −0.00923 | 0.00334 | 0.0059 |
| 基準窗波動(BaselineRV) | −0.02357 | 0.00459 | 4.26e-07 |
| 兩者之差(等於 H1 的係數) | +0.01433 |
兩個係數都是負的,與「尾巴越厚,波動越大」的預期同方向;基準窗波動的係數更負,相減之後才得到 H1 的正係數。換句話說,尾巴指數低的類別,事件前後的波動都偏高,而事件前的差距更大。這與「尾巴厚的類別本來就屬於波動較高的公司或時期」相容,但不能據此證明這個機制存在,也不能認定它占主導:一個共同成分,加上只作用在事件窗的落後成分,也可以產生同樣的係數,兩種解釋的貢獻比例在這份資料裡無法辨識,需要另外的設計。
能說與不能說
- 能說: 在這份樣本裡,8-K 類別的歷史尾巴指數沒有按直覺預期的方向預測公告後的異常波動、異常成交量或反轉;三個假說依事前寫好的判準都不成立。
- 能說: H2 的「方向相反」在主設定與區塊自助法下都顯著,但在同一類別之內消失;H1 的「方向相反」在區塊自助法下不顯著,在控制基準波動後翻負。
- 不能說這是穩定的預測關係: 效果量很小(一個標準差的尾巴指數只對應異常波動標準差的 3.3%),不同設定下符號與顯著性不一致,沒有預先註冊。
- 不能說機制: 類別之間的差別、基準波動、歷史池成熟度與其他混淆,這份資料分不開。
- 不能當預測指標或交易規則: 沒有建立可上架的指標,也沒有估任何策略的成本或績效。
限制
- 探索性。 假說與修法在看過初步資料後形成,多重檢定校正只涵蓋三個宣告的檢定。
- 倖存者偏誤。 成分股名單取自目前的 S&P 500,已被剔除的公司不在其中;成分股的加入日同時限制歷史池與事件樣本,仍補不回已被剔除的公司。GOOGL、FOXA、NWSA 保留而 GOOG、FOX、NWS 捨棄,屬雙重股類的選樣限制。
- 缺價股票。 7 檔抓不到價格,缺口照實保留。
- 事件窗口與反應日對齊。 反應日的判定、時區轉換(America/New_York)與價格修訂的風險都可能影響個別事件。
- 分群與面板。 雙向分群在不平衡面板上不是完美的推論,公司去均值沒有對吸收固定效果的自由度做完整的小樣本修正。
- 沒有檢驗其他尾巴量尺或估計窗口的敏感性。 Hill 上尾比例固定在 10%,歷史池門檻固定在 200 筆。
資料來源:SEC EDGAR 的 8-K 申報紀錄(單一事項類型),S&P 500 成分股日股價(yfinance,未調整價格設定);實驗編號 K1899。
參考文獻
- Beaver, W. H. (1968). The information content of annual earnings announcements. Journal of Accounting Research, 6(Supplement), 67–92. https://doi.org/10.2307/2490070
- Cameron, A. C., Gelbach, J. B., & Miller, D. L. (2011). Robust inference with multiway clustering. Journal of Business & Economic Statistics, 29(2), 238–249. https://doi.org/10.1198/jbes.2010.07136
- Harvey, C. R., Liu, Y., & Zhu, H. (2016). … and the cross-section of expected returns. Review of Financial Studies, 29(1), 5–68. https://doi.org/10.1093/rfs/hhv059
- Hill, B. M. (1975). A simple general approach to inference about the tail of a distribution. Annals of Statistics, 3(5), 1163–1174. https://doi.org/10.1214/aos/1176343247
- Künsch, H. R. (1989). The jackknife and the bootstrap for general stationary observations. Annals of Statistics, 17(3), 1217–1241. https://doi.org/10.1214/aos/1176347265
- Lerman, A., & Livnat, J. (2010). The new Form 8-K disclosures. Review of Accounting Studies, 15(4), 752–778. https://doi.org/10.1007/s11142-009-9114-7
- Petersen, M. A. (2009). Estimating standard errors in finance panel data sets: Comparing approaches. Review of Financial Studies, 22(1), 435–480. https://doi.org/10.1093/rfs/hhn053
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊