美國財政部買回公債後,期限相近的公債 ETF 波動變動了多少?49 場事件的估計值是 +0.0051 個年化波動率點(自助法 95% 區間 −0.134 到 +0.156),最小可偵測效果約是基準波動的 6.5%
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
美國財政部買回公債後,期限相近的公債 ETF 波動變動了多少?49 場事件的估計值是 +0.0051 個年化波動率點(自助法 95% 區間 −0.134 到 +0.156),最小可偵測效果約是基準波動的 6.5%
摘要
美國財政部自 2025 年起以「流動性支持」為名,定期買回已發行、流動性較差的公債。常見的預期是:財政部買了某個期限的債券,那個期限附近的債券波動會往下。本文用財政部公布的買回操作紀錄,配上五檔對應到期分桶的公債 ETF(SHY、IEI、IEF、TLH、TLT)的日開高低收,以差異中之差異檢驗事件前後各五個交易日的已實現波動變化。樣本 2025-01-28 至 2026-09-17,99 筆流動性支持操作,扣掉 22 筆抗通膨公債後有 77 個名目公債候選事件。
五個結果,強度依證據排序:
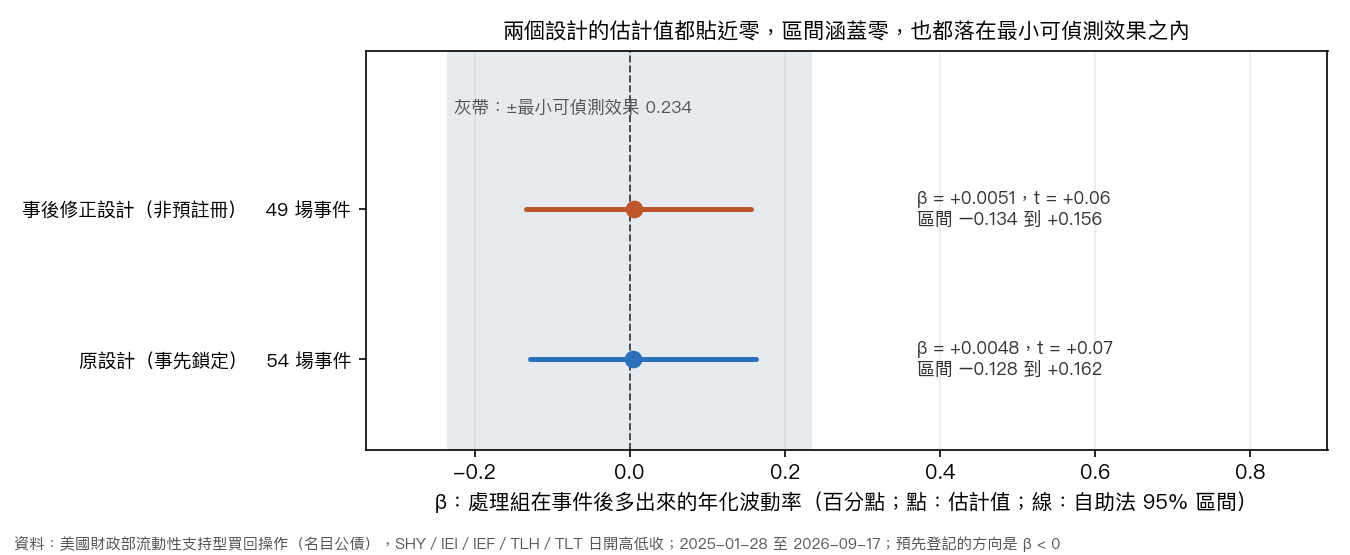
- 兩個設計都沒有檢出差異。 原設計(事先鎖定,54 場事件)的 β 是 +0.0048 個年化波動率點,t = +0.07,p = 0.944;事後修正設計(非預註冊,49 場事件)的 β 是 +0.0051,t = +0.06,p = 0.951,自助法 95% 區間 −0.134 到 +0.156。事前登記的方向是 β < 0,兩個估計值都是微小的正數,登記時寫下的認錯條件(方向為正,或 |t| 小於 1.96)兩項同時成立。
- 這個設計的解析度有限。 以觀測到的聚類標準誤估算,最小可偵測效果(雙尾 0.05、檢定力 80%,常態近似)約是 0.234 個點,約為處理組事件前平均波動率 3.591 的 6.5%。改用條件式 noncentral-t 近似,達到檢定力 80% 的門檻是 0.243,在 0.234 處的近似檢定力是 0.771。這些都是近似值,不是實測的檢定力。
- 事前趨勢診斷沒有看出處理組與對照組已在分流。 事前窗口內處理組與天數的交互項係數是 −0.0067 點/日,t = −0.21,p = 0.831;這個診斷的檢定力很低,只能說沒有偵測到違反。
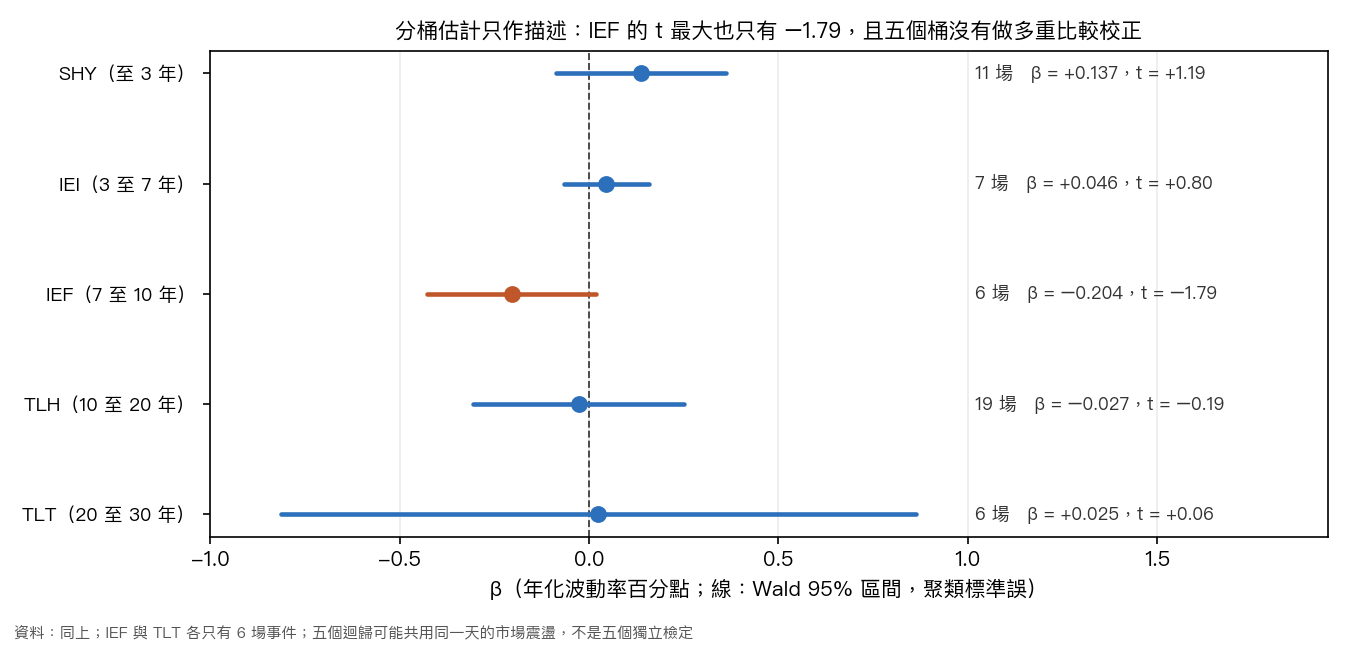
- 分桶估計只作描述。 五個到期分桶各自的 β 正負不一,t 最大的是 IEF 的 −1.79(6 場事件),沒有做多重比較校正,五個迴歸也未證明彼此獨立。
- 兩個設計都沒有對結果盲測。 事後修正設計是在看過原設計結果之後才加入的;本文的結論限於這份樣本、這組 ETF 代理與日頻資料。
研究問題與文獻
Han、Longstaff 與 Merrill(2007)研究美國財政部 2000 至 2002 年的買回拍賣,發現財政部以很小的市場衝擊成本買回大量流動性差的舊券。Zhou(2025)以財政部在操作上的選券考量建立工具變數,檢驗現行流動性支持買回,發現買回讓買賣價差與 off-the-run 價差適度收窄、墊高被列入與被買回券種的價格,效果在交易商存貨高時更明顯。這兩篇的結果變數是價差與價格;本文所引的文獻裡,沒有直接檢定已實現波動率,這只是對所引文獻範圍的陳述,沒有系統性的文獻搜尋,不排除其他研究已經檢定過。
本文檢驗的角度是波動率:買回改善流動性,並不機械地等於波動率下降,買回交易本身也可能製造短期價格壓力。預先登記的方向是處理組在事件後的波動下降(β < 0)。
資料與設計
處理事件。 美國財政部 Fiscal Data 的買回操作紀錄,篩選操作類型為流動性支持、證券類型為名目公債。抗通膨公債沒有乾淨的名目期限 ETF 代理,排除 22 筆。2026-09-24 的操作不在凍結的資料快照內,沒有用於任何估計。
結果變數。 SHY、IEI、IEF、TLH、TLT 五檔 iShares 公債 ETF 的 Garman 與 Klass(1980)年化已實現波動率,由日開高低收估出,是日頻區間代理,不是日內高頻資料。價格抓取明確使用未調整價格(auto_adjust=False)。被買回券的到期分桶對應到最接近的一檔 ETF。
處理組與對照組。 每場事件的處理組是被買回期限對應的 ETF,對照組是相鄰期限的 ETF;對照 ETF 若在事件附近自己也被操作(污染),改用另一側,兩側都被污染則整場事件丟棄。
窗口。 事前 [-6, -2],事後 [+1, +5],操作日與操作前一日都排除;財政部通常在操作前一個交易日發布初步公告,所以前一日可能已含這場事件的訊息。污染半徑是前後 6 個交易日。
樣本流程。 77 個候選事件中,6 場因處理 ETF 的窗口與另一場操作重疊而排除,22 場因兩側對照都被污染或缺資料而排除,剩 49 場、980 列資料。
模型。 對事件 e、組別 a(處理或對照)與日 d:
GK(e,a,d) = α(e) + γ·Treated(e,a) + δ·Post(d) + β·[Treated(e,a) × Post(d)] + ε
α(e) 是事件固定效果,β 是估計值,單位是年化波動率點(百分點)。事前登記的方向是 β < 0。
兩個設計並列。 原設計在結果檔產生前先提交,以事件為單位聚類(54 場)。事後修正設計是在看過原設計結果之後才寫入的方法論修正:污染半徑改為 6 日、事前窗口排除操作前一日,並把共用同一個 ETF 與日期觀測的事件以連通分量合併,改以 28 個聚類做聚類標準誤與自助法重抽,因為 78 組 ETF 與日期的觀測被多個事件重複使用,原設計的標準誤低估了事件之間的相依。 兩個設計都沒有對結果盲測 :原設計的提交時序與「先登記、後歸檔」相容,但沒有獨立紀錄能排除作者更早看過結果。
檢定。 主推論用聚類穩健標準誤,常態參考分布,雙尾,顯著水準 0.05,|t| 高於 1.96 才算檢出;這是差異中之差異的慣例,沒有套用本平台策略比較用的較高門檻。自助法重抽 300 次,seed 42。聚類數只有 28,t 分布自由度取 27 時事後修正設計的 p 值是 0.952。
結果一:兩個設計並列
| 原設計(事先鎖定) | 事後修正設計(非預註冊) | |
|---|---|---|
| 保留的事件 | 54 | 49(28 個聚類) |
| β(年化波動率點) | +0.0048 | +0.0051 |
| 聚類標準誤 | 0.0692 | 0.0835 |
| t | +0.07 | +0.06 |
| 雙尾 p | 0.944 | 0.951 |
| 自助法 95% 區間 | −0.128 到 +0.162 | −0.134 到 +0.156 |
兩個設計的點估計方向與大小一致,都是遠小於標準誤的正數。事後修正沒有把原本顯著的結果修成不顯著,也沒有反過來,但結論一致不改變它發生在看過原設計結果之後這件事。兩欄的自助法也不是同一種算法:原設計以事件為單位重抽,事後修正設計以聚類為單位重抽。
結果二:解析度
| 量 | 數值(年化波動率點) |
|---|---|
| 事後修正設計的聚類標準誤 | 0.0835 |
| 最小可偵測效果(常態近似,雙尾 0.05、檢定力 80%) | 0.234 |
| 上述效果的條件式 noncentral-t 近似檢定力 | 0.771 |
| 檢定力 80% 的門檻(條件式 noncentral-t,自由度 27) | 0.243 |
| 處理組事件前五日平均波動率 | 3.591 |
| 最小可偵測效果占該平均的比例 | 6.5% |
| 自助法區間下緣占該平均的比例 | 3.7% |
| 自助法區間上緣占該平均的比例 | 4.3% |
最小可偵測效果是 SE × (z0.975 + z0.80),把觀測到的標準誤當作固定尺度。條件式 noncentral-t 近似同樣把觀測標準誤當固定值,並假設 t 統計量服從自由度 27、非中心參數為效果除以標準誤的 noncentral t;數值計算是精確的,假設本身是模型近似,因為標準誤是估計出來的,各聚類也可能共享日期層級的衝擊。
估計值 +0.0051 遠小於兩個門檻中的任何一個。95% 自助法區間下緣是 −0.134,相當於處理組事件前平均的 3.7%;但自助法只重抽 300 次、聚類只有 28 個,區間端點本身有抽樣誤差,登記時也沒有訂等價檢定,所以這個區間不構成「排除了更大的下降」的正式證明。正確的讀法是:這個設計偵測不到小於最小可偵測效果的變化,不能反過來說效果確實為零。
結果三:事前趨勢與原始平均
事前窗口內只用事前資料,檢驗處理組與對照組是否已經沿天數分流。處理組與天數的交互項係數是 −0.0067 點/日,t = −0.21,p = 0.831。這個診斷沒有偵測到違反平行趨勢假設,但事前窗口只有 5 日、49 場事件,檢定力低,不構成假設成立的證明。
事後修正設計的估計值可以直接由凍結面板的四個格平均重現:每場事件的處理與對照各有事前 5 日與事後 5 日,每格 245 列。
| 年化波動率點的平均 | 事前 | 事後 | 變化 |
|---|---|---|---|
| 處理組 | 3.591 | 3.766 | +0.175 |
| 對照組 | 2.720 | 2.889 | +0.170 |
| 差異中之差異 | +0.0051 |
處理組與對照組的事後波動都比事前略高,上升幅度幾乎相同,差異是 +0.0051,與迴歸係數 +0.0051 相同。兩組由不同的 ETF 組成,平均水準本來就不同;事件固定效果吸收了水準差,識別來自事件前後的變化。
結果四:分桶描述
五個到期分桶各自跑一次相同的迴歸。這是描述,不是五個獨立檢定:沒有做多重比較校正,五個迴歸可能共用同一天的市場震盪,也沒有證明它們彼此獨立。
| 對應的 ETF | 事件數 | β(年化波動率點) | Wald 95% 區間 | t |
|---|---|---|---|---|
| SHY(至 3 年) | 11 | +0.137 | −0.088 到 +0.363 | +1.19 |
| IEI(3 至 7 年) | 7 | +0.046 | −0.066 到 +0.158 | +0.80 |
| IEF(7 至 10 年) | 6 | −0.204 | −0.427 到 +0.020 | −1.79 |
| TLH(10 至 20 年) | 19 | −0.027 | −0.305 到 +0.252 | −0.19 |
| TLT(20 至 30 年) | 6 | +0.025 | −0.814 到 +0.863 | +0.06 |
區間是 β 加減 1.959964 倍標準誤,標準誤由 β 與 t 還原,與主檢定同為聚類穩健、常態參考分布。IEF 的 t 最大,但 −1.79 仍低於 1.96,只有 6 場事件,區間上緣 +0.020 越過零;IEF 與 TLT 並列事件最少。這張表不能用來挑出一個桶來講故事。
能說與不能說
- 能說: 在 2025-01-28 至 2026-09-17 的 49 場流動性支持型買回操作裡,處理組 ETF 在事件後的年化已實現波動,相對相鄰期限的對照 ETF,沒有檢出可辨認的變化;兩個設計的估計值都貼近零。
- 能說: 估計值的方向是微小的正數,與預先登記的下降方向相反,但遠小於標準誤。
- 不能說買回對波動沒有影響: 最小可偵測效果約是處理組事件前平均的 6.5%,更小的變化這個設計看不見。
- 不能說買回對價格、價差或流動性沒有影響: 本文不檢驗這些,也不與 Zhou(2025)的結果直接比較,變數與識別都不同。
- 不能當交易規則: 沒有任何進出場規則、成本或績效。
- 不能推論到 2026-09-17 之後: 2026 年九月起長端操作規模上調,只有一部分落在樣本內,沒有拆分政策變化前後的子期間。
限制
- 兩個設計都沒有對結果盲測。 事後修正設計是在看過原設計結果之後才加入的,所以結果只當探索性證據。
- 日頻代理。 Garman 與 Klass(1980)估計式用日開高低收,若買回對波動只有極短期的盤中效果,日頻資料可能偵測不到。
- ETF 代理。 對照用的是期限相近的 ETF,不是被買回的債券本身;一檔 ETF 也涵蓋不只一個到期分桶,到期分桶到 ETF 的對應是近似。
- 事件之間相依。 78 組 ETF 與日期的觀測被多個事件重複使用,雖然以連通分量聚類處理,聚類只有 28 個;Bertrand、Duflo 與 Mullainathan(2004)說明差異中之差異的標準誤在序列相依下容易偏低,Cameron、Gelbach 與 Miller(2008)說明聚類少時聚類穩健標準誤可能偏低,本文沒有使用他們的 wild cluster bootstrap。
- 公告污染用近似處理。 操作前一個交易日發布公告這個前置期,是由財政部一般說明推得的近似,沒有逐筆核對實際公告時間,仍可能有殘餘污染。
- 窗口寬度只有一種選擇。 沒有窗口寬度的敏感性掃描,若要做,須另開新的預註冊。
- 沒有等價檢定。 解析度只由最小可偵測效果與區間描述,沒有登記等價界線。
資料來源:美國財政部 Fiscal Data 買回操作紀錄;SHY、IEI、IEF、TLH、TLT 日開高低收;實驗編號 K1895。
參考文獻
- Bertrand, M., Duflo, E., & Mullainathan, S. (2004). How much should we trust differences-in-differences estimates? Quarterly Journal of Economics, 119(1), 249–275. https://doi.org/10.1162/003355304772839588
- Cameron, A. C., Gelbach, J. B., & Miller, D. L. (2008). Bootstrap-based improvements for inference with clustered errors. Review of Economics and Statistics, 90(3), 414–427. https://doi.org/10.1162/rest.90.3.414
- Garman, M. B., & Klass, M. J. (1980). On the estimation of security price volatilities from historical data. Journal of Business, 53(1), 67–78. https://doi.org/10.1086/296072
- Han, B., Longstaff, F. A., & Merrill, C. (2007). The U.S. Treasury buyback auctions: The cost of retiring illiquid bonds. Journal of Finance, 62(6), 2673–2693. https://doi.org/10.1111/j.1540-6261.2007.01289.x
- Zhou, J. (2025). Testing the liquidity support effects of the U.S. Treasury buyback program. IMF Working Papers, 2025(088). https://doi.org/10.5089/9798229008099.001
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊