不照表操課要付多少代價?4,081 個交易日的行為模擬,五種行為的財富成本沒有一種能與零區分
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
不照表操課要付多少代價?4,081 個交易日的行為模擬,五種行為的財富成本沒有一種能與零區分
摘要
一個依 VIX 調整曝險的資產配置規則,嚴格照做的人和照做得不完整的人,長期財富差多少?本文用 SPY 與 GLD 各半、以 12/VIX 決定每日曝險的基準策略,模擬五種常見的執行偏差,樣本是 2010-01-01 至 2026-03-27 的 4,081 個交易日,成本以區塊 bootstrap 檢定。
四個結果,強度依證據排序:
- 沒有任何一種行為的財富成本在 5% 水準下與零區分。 五個 p 值介於 0.17 與 0.58 之間,五個 95% 區間全部跨過 0;以 Bonferroni 把門檻降到 0.01,結論相同。
- 點估計的排名只能當描述。 嚴格執行者的終值是 288,098 美元(夏普值 0.91,最大回撤 −12.4%)。全樣本點估計中最貴的是恐慌賣出,少 41,998 美元(14.6%),但 bootstrap 區間是 [−7,059, +80,835] 美元。
- 兩種行為的終值反而高過嚴格執行者。 追績效 328,389 美元,拖延再平衡 291,251 美元;兩者的差距同樣與零區分不開,追績效的夏普值 0.86 還低於嚴格執行者。
- 看不出差異,原因多半在區間太寬。 以嚴格執行者的終值為分母,五個 95% 區間的寬度從 15.8% 到 132.6%。這份資料能排除的成本很少,也能排除的好處很少。
研究問題與文獻
行為金融學記錄了一長串投資人偏誤。Barber 與 Odean(2000)發現交易最頻繁的家庭報酬最差;Odean(1998)發現投資人傾向抱著虧損部位;Benartzi 與 Thaler(1995)以近視損失厭惡解釋股權溢酬。這些研究回答的是「投資人偏離理性會不會吃虧」,沒有回答一個更實務的問題:在一套有明確規則的策略上,偏離規則的具體代價有多大。
波動率管理類規則的好處是規則明確,偏離可以被精確定義、逐項模擬。本文把五種偏離寫成確定的交易規則,與嚴格照做的同一策略放在同一段歷史上比較,用區塊 bootstrap(Künsch, 1989)估計差距的不確定性。
資料與設計
資料。 SPY 與 GLD 的還原收盤價、VIX 收盤價,日頻,2010-01-01 至 2026-03-27,共 4,081 個報酬日,初始財富 100,000 美元。VIX 在樣本期間的平均是 18.4,最高 82.7。
基準策略。 SPY 與 GLD 各 50%,曝險依 12/VIX 決定,每日再平衡。
時序。 每天的曝險由前一個交易日的 VIX 收盤決定(落後 1 日),套用到當天的報酬;所有行為規則、VIX 區間標籤與 bootstrap 重抽樣都讀這個落後一日的訊號,重抽樣時訊號與報酬跟著同一個區塊走。
五種行為。
| 行為 | 規則 |
|---|---|
| 恐慌賣出 | 投組一週內下跌超過 3% 就轉現金,20 個交易日後回場 |
| 壓力時全轉現金 | 前一日 VIX 收盤高於 25,隔天全部轉現金 |
| VIX 跳升後減半 | 前一日收盤比再前一日高出超過 3 點,隔天曝險減半 |
| 拖延再平衡 | 每天只有 30% 的機率再平衡,其餘時間權重隨報酬漂移 |
| 追績效 | 好月份之後把部位加 20%,壞月份之後減 20% |
成本與檢定。 財富成本 = 嚴格執行者的終值 − 該行為的終值,正值代表該行為較差。檢定用區塊 bootstrap,10,000 次,區塊長度 20 日,固定種子 42;對每個行為各做一次,不依 p 值選行為排名。
結果一:終值、夏普值與回撤
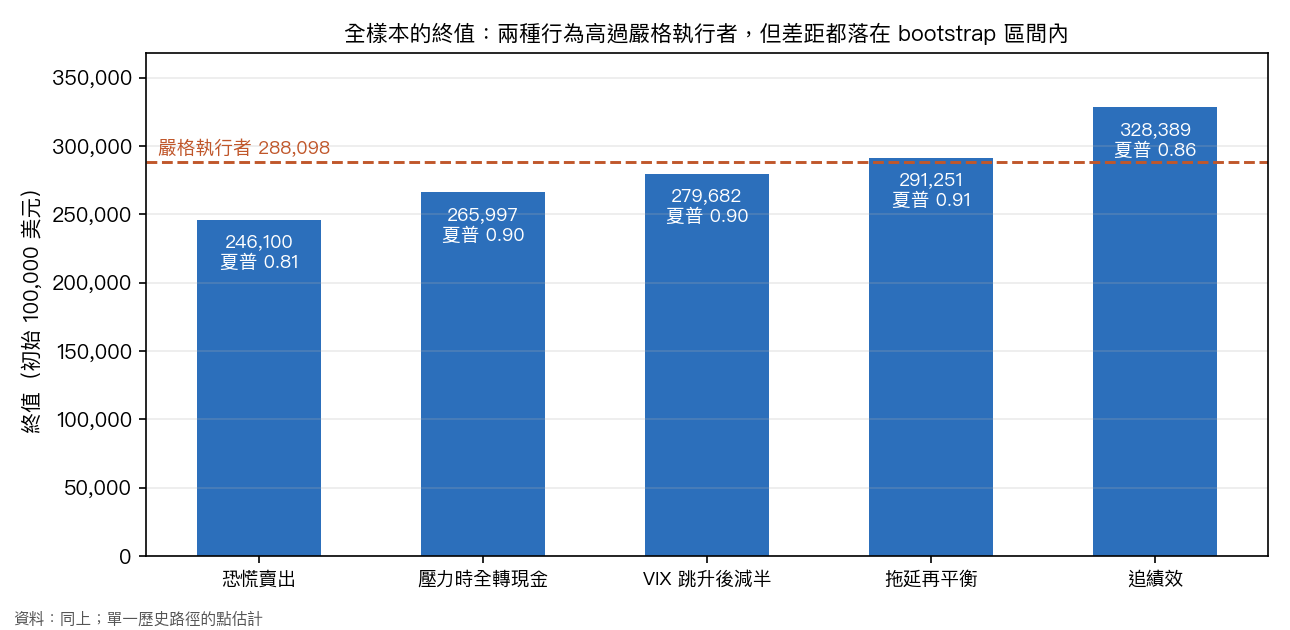
| 策略 | 終值(美元) | 夏普值 | 最大回撤 |
|---|---|---|---|
| 嚴格執行者 | 288,098 | 0.91 | −12.4% |
| 恐慌賣出 | 246,100 | 0.81 | −16.8% |
| 壓力時全轉現金 | 265,997 | 0.90 | −12.4% |
| VIX 跳升後減半 | 279,682 | 0.90 | −13.5% |
| 拖延再平衡 | 291,251 | 0.91 | −11.6% |
| 追績效 | 328,389 | 0.86 | −13.0% |
單一歷史路徑上,恐慌賣出的終值最低、回撤最深;追績效的終值最高,夏普值卻低於嚴格執行者。拖延再平衡的結果是多次隨機日程的摘要:終值在 278,601 到 303,895 美元之間(第 5 與第 95 百分位)。
結果二:財富成本與 bootstrap
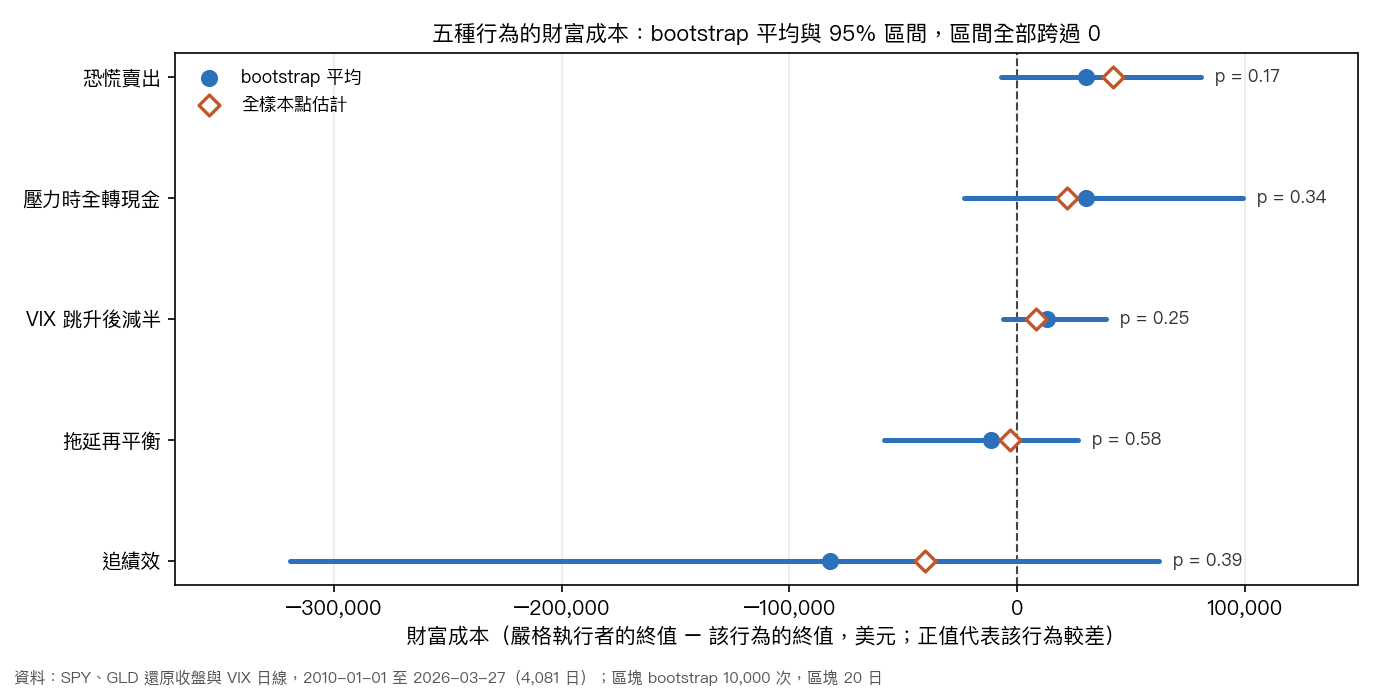
| 行為 | 全樣本點估計(美元) | bootstrap 平均(美元) | t 值 | p 值 | 95% 區間(美元) |
|---|---|---|---|---|---|
| 恐慌賣出 | +41,998 | +30,174 | 1.37 | 0.171 | [−7,059, +80,835] |
| 壓力時全轉現金 | +22,100 | +30,147 | 0.96 | 0.337 | [−23,044, +99,363] |
| VIX 跳升後減半 | +8,415 | +13,304 | 1.15 | 0.249 | [−6,131, +39,314] |
| 拖延再平衡 | −3,154 | −11,531 | −0.55 | 0.583 | [−58,541, +26,839] |
| 追績效 | −40,291 | −81,978 | −0.85 | 0.393 | [−319,452, +62,627] |
兩欄成本不相等。全樣本點估計是單一歷史路徑上兩條財富曲線的終值差;bootstrap 平均是把區塊重抽後每條路徑的終值差取平均。財富按複利累積,重抽路徑的終值分布右偏,平均數因此與單一路徑的差距不同,恐慌賣出就是一例。五個行為的 t 值與 p 值來自 bootstrap,沒有一個低於 0.01,也沒有一個低於 0.05。
結果三:區間有多寬
以嚴格執行者的終值為分母,各行為 95% 區間的寬度如下。
| 行為 | 區間下界(佔嚴格執行者終值) | 區間上界 | 區間寬度 |
|---|---|---|---|
| 恐慌賣出 | −2.5% | +28.1% | 30.5% |
| 壓力時全轉現金 | −8.0% | +34.5% | 42.5% |
| VIX 跳升後減半 | −2.1% | +13.6% | 15.8% |
| 拖延再平衡 | −20.3% | +9.3% | 29.6% |
| 追績效 | −110.9% | +21.7% | 132.6% |
最窄的是 VIX 跳升後減半(15.8%),區間從 −2.1% 到 +13.6%(負值代表該行為較好);最寬的是追績效(132.6%),區間從 −110.9% 到 +21.7%。一個行為的真實成本即使有幾個百分點,這份資料也看不出來。
結果四:依 VIX 水準分段(描述性)
| VIX 區間 | 交易日數 | 占比 | 恐慌賣出 | 壓力時全轉現金 | VIX 跳升後減半 | 拖延再平衡 | 追績效 |
|---|---|---|---|---|---|---|---|
| 平靜 | 1,438 | 35.2% | 1.06 | 0.00 | 0.01 | −0.30 | −0.32 |
| 一般 | 1,441 | 35.3% | 0.24 | 0.00 | −0.02 | 0.11 | −1.30 |
| 偏高 | 650 | 15.9% | 2.94 | 0.00 | 1.09 | −0.40 | −2.35 |
| 壓力 | 450 | 11.0% | −0.02 | −0.40 | −1.03 | 1.47 | 1.46 |
| 危機 | 102 | 2.5% | 2.77 | 22.87 | 5.32 | −0.93 | −6.05 |
表中是各行為在該區間內的年化成本(百分點,正值代表該行為較差)。區間依前一日 VIX 收盤分成低於 15、15 至 20、20 至 25、25 至 35、高於 35 五段。這張表沒有任何檢定。危機段只有 102 個交易日,壓力時全轉現金在該段的年化成本是 22.87 個百分點,這是少數幾天決定的數字,不能當成規律。
能說與不能說
- 能說: 在這 4,081 個報酬日、這組規則定義下,五種行為的財富成本都與零區分不開(p 值介於 0.17 與 0.58 之間)。
- 能說: 點估計中,恐慌賣出的終值最低、回撤最深;追績效與拖延再平衡的終值高過嚴格執行者。這些是單一路徑的描述,不是顯著的差異。
- 不能說這些行為沒有成本: 區間寬度從 15.8% 到 132.6%(佔嚴格執行者終值),資料沒有足夠的精確度排除幾個百分點到十幾個百分點的成本。
- 不能說偏離策略反而比較好: 追績效與拖延再平衡的點估計為負成本,區間同樣跨過 0。
- 不能把行為排名當成「先修哪一個」的依據: 排名只有點估計,沒有通過檢定。
- 不能推到別的規則: 每個行為只有一種操作定義,換一組門檻或回場天數,結果可能不同。
限制
- 行為是模擬規則,不是觀察到的投資人。 每個行為的門檻與機率(3%、20 日、30%、20%、3 點、VIX 25)是單一固定值,真實投資人的做法因人而異,也不是完全重複的規則。
- 單一路徑,只有 SPY 與 GLD 兩個資產。 bootstrap 量化的是這段歷史的抽樣不確定性,結論不能直接推到其他資產或期間。
- 沒有計入交易成本與稅。 現金部位的報酬以零計;加入交易成本,頻繁調整的行為只會更差,這個方向沒有量化。
- 五個檢定沒有做多重檢定校正之外的處理。 以 Bonferroni 門檻 0.01 看,結論相同。
- 沒有同時發生多種行為的情境。 真實投資人常常在壓力時同時恐慌賣出又延遲回場。
- 其他研究對「追漲」的定義不同。 本文的追績效是月度評估後加減 20% 的部位;以單日大漲覆蓋訊號的追漲定義是另一種規則,兩者的結論不應互相取代。
資料來源:Yahoo Finance 日線(SPY、GLD、^VIX),2010-01-01 至 2026-03-27;實驗編號 k653。
參考文獻
- Barber, B. M., & Odean, T. (2000). Trading is hazardous to your wealth: The common stock investment performance of individual investors. Journal of Finance, 55(2), 773–806. https://doi.org/10.1111/0022-1082.00226
- Benartzi, S., & Thaler, R. H. (1995). Myopic loss aversion and the equity premium puzzle. Quarterly Journal of Economics, 110(1), 73–92. https://doi.org/10.2307/2118511
- Künsch, H. R. (1989). The jackknife and the bootstrap for general stationary observations. Annals of Statistics, 17(3), 1217–1241. https://doi.org/10.1214/aos/1176347265
- Odean, T. (1998). Are investors reluctant to realize their losses? Journal of Finance, 53(5), 1775–1798. https://doi.org/10.1111/0022-1082.00072
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊