0050 設 15% 移動停損的取捨:最大跌幅淺 2.46 個百分點,年化報酬少 3.57 個百分點,縮小部位的買進持有也能淺到這個程度
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
0050 設 15% 移動停損的取捨:最大跌幅淺 2.46 個百分點,年化報酬少 3.57 個百分點,縮小部位的買進持有也能淺到這個程度
持有 0050 的人,有些會設停損線:價格碰到線就賣,等價格反彈到門檻就買回來。它的賣點是避開大跌,睡得比較安穩。要付的代價也很直接:賣掉的部位如果上漲,這部分的報酬就拿不到。
這篇用 2010-01-05 至 2026-10-30 的 4,116 個交易日,檢查事先寫定的規則:把賣出和買回的成本扣掉,和買進持有比較。
結果摘要
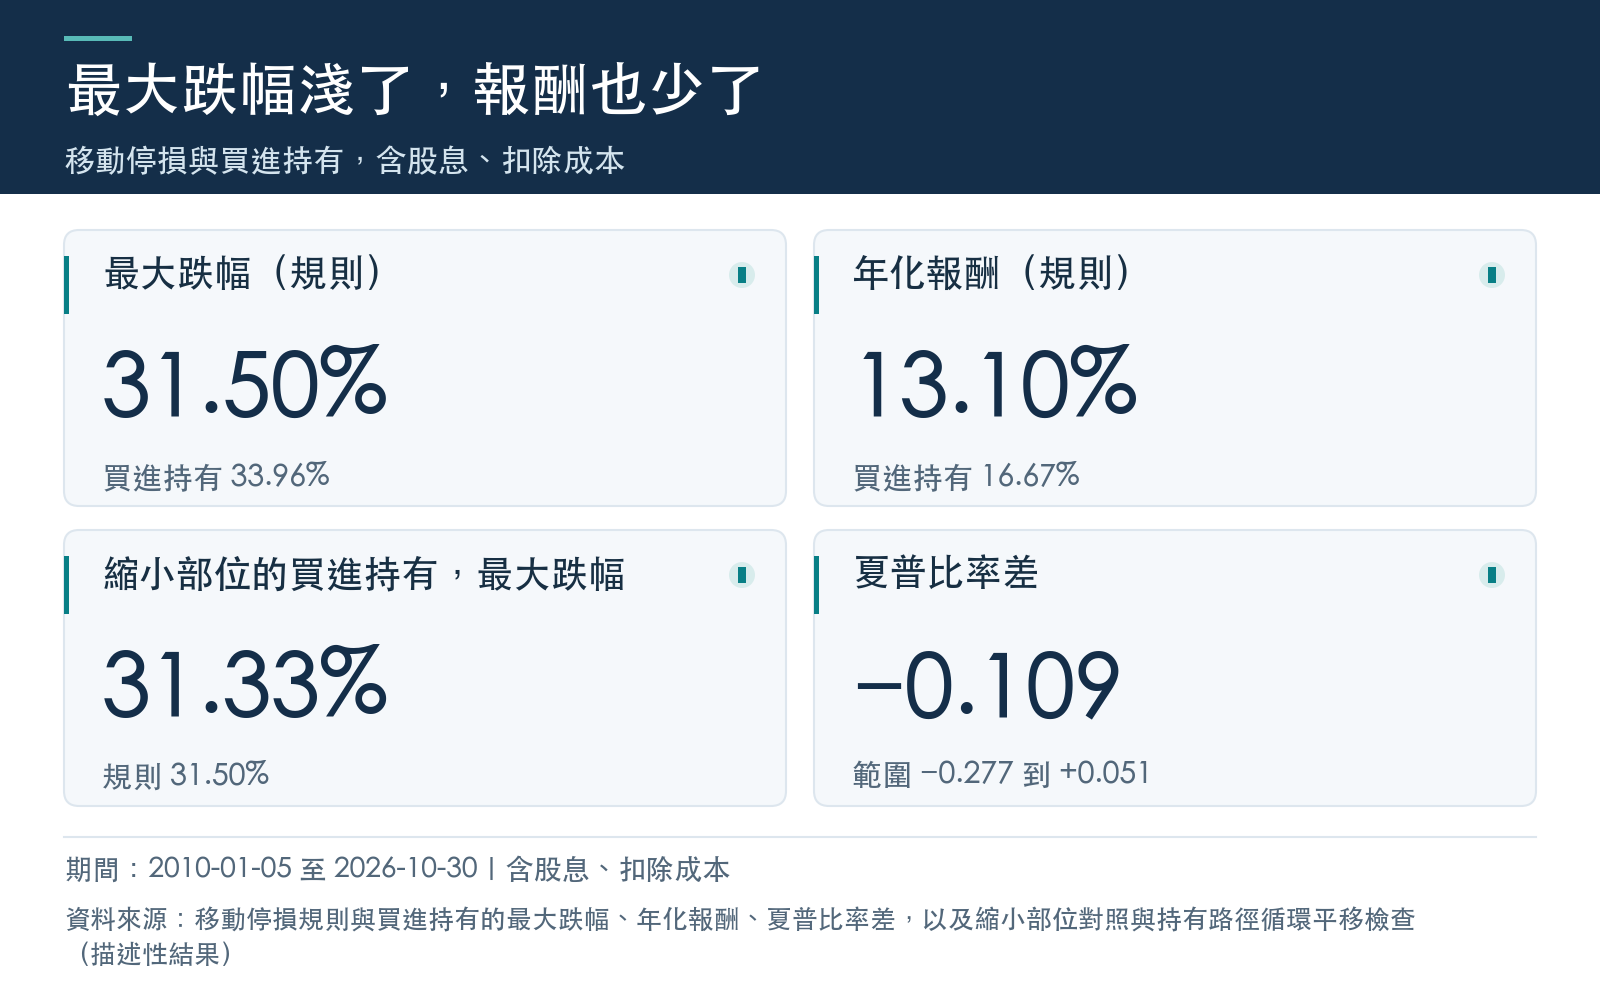
- 最大跌幅:規則是 31.50%,買進持有是 33.96%,規則淺 2.46 個百分點。
- 年化報酬:規則是 13.10%,買進持有是 16.67%,規則少 3.57 個百分點。
- 把買進持有的部位縮小到 0.91 倍,波動和規則相同;它的最大跌幅是 31.33%,比規則的 31.50% 淺 0.17 個百分點。
- 扣完成本的夏普比率(承擔單位波動換到的報酬):規則是 0.810,買進持有是 0.919,差 −0.109;95% 的範圍是 −0.277 到 0.051,正值和負值都有。
| 項目 | 規則 | 買進持有 |
|---|---|---|
| 年化報酬 | 13.10% | 16.67% |
| 年化波動 | 16.99% | 18.68% |
| 夏普比率 | 0.810 | 0.919 |
| 最大跌幅 | 31.50% | 33.96% |
| 成本合計 | 3.99% | 0.14% |
簡單說:這條停損線的最大跌幅淺,但把部位縮小,最大跌幅也能淺到這個程度,規則的年化報酬又少 3.57 個百分點。這份資料不足以說停損有沒有用。
規則怎麼定
- 標的:0050 含股息的總報酬,資料來自證交所的行情與除權息公告。2025-06-18 的股票分割(比例 4)做了還原,27 次除息的股息算進報酬。
- 起點:樣本的起始交易日收盤買進。
- 最高點起算:最高點從起始交易日的總報酬指數起算,往上追蹤最高點。
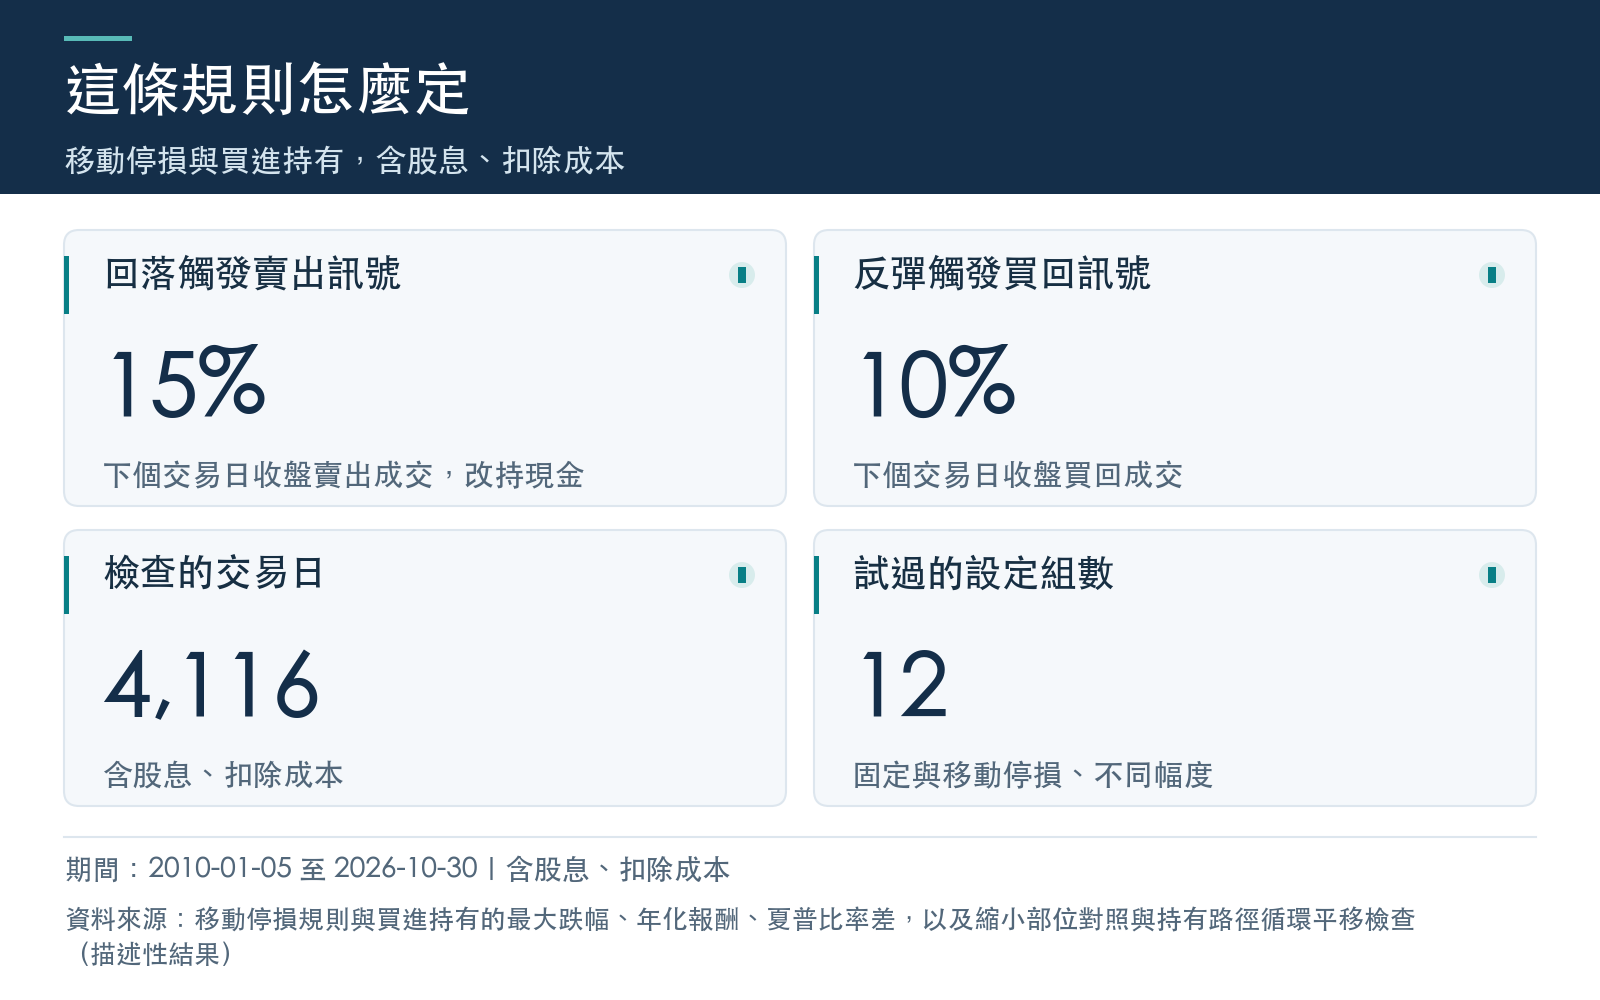
- 賣出訊號:總報酬指數的收盤從最高點回落 15%,當天收盤就發出賣出訊號。
- 追蹤最低點:賣出訊號出現的那天,就把當天的總報酬指數當作最低點,往下追蹤最低點。
- 買回訊號:總報酬指數的收盤從最低點反彈 10%,當天收盤就發出買回訊號。
- 重設最高點:買回訊號出現的那天,就把當天的總報酬指數當作新的最高點,往上追蹤最高點。
- 成交:賣出與買回在訊號出現的下個交易日收盤成交;賣出成交就改持現金,現金報酬當作 0%。
- 成本:買進付手續費 0.1425%,賣出付手續費 0.1425% 加證交稅 0.1%。
- 對照:買進持有的 0050,股息投入持股,買進當天的成本也算。
15% 和 10% 取自文獻的慣用幅度,沒有用這份資料調整。作者寫定規則的當下,知道 0050 的大致價格走勢,這點需要交代。這套資料還有 12 種設定:2 種停損方式、3 種停損幅度、2 種反彈幅度,結果在下面。
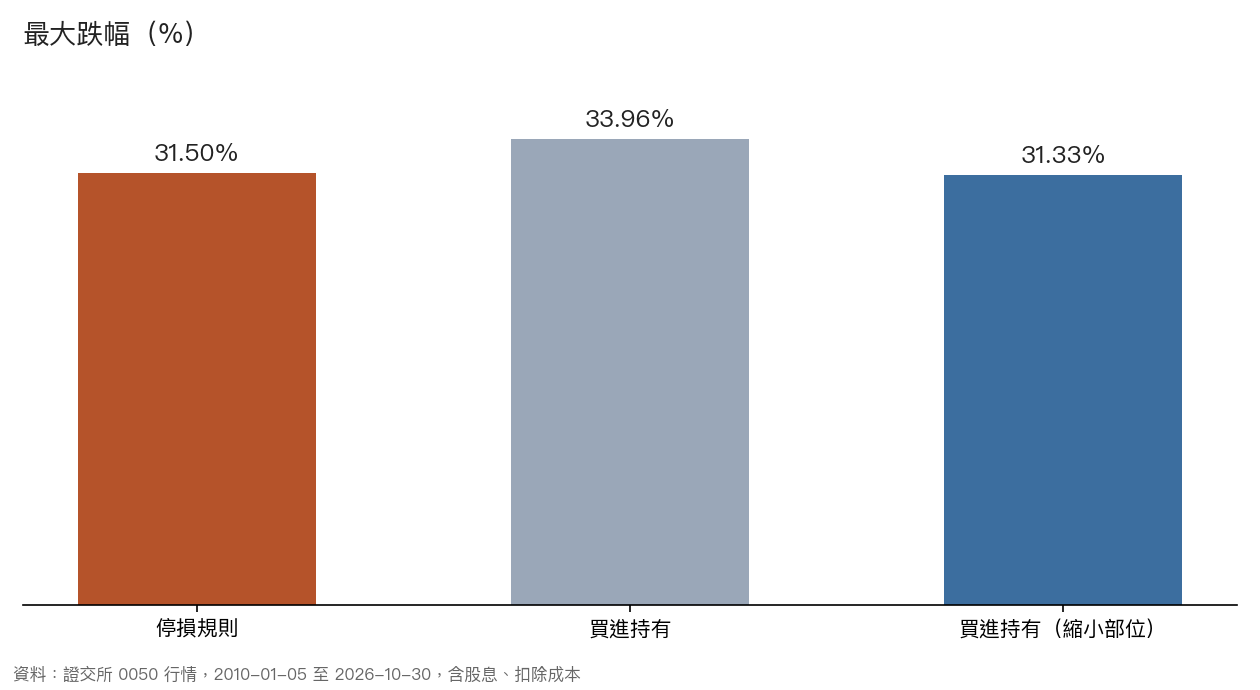
圖 1:最大跌幅(%)。資料:證交所 0050 行情,2010-01-05 至 2026-10-30,含股息、扣除成本。
最大跌幅淺,原因要拆開看
規則在 94.0% 的交易日持有 0050,其餘的交易日空手,所以波動比較低:規則的年化波動是 16.99%,買進持有是 18.68%,規則的波動是買進持有的 0.91 倍。最大跌幅和波動有關,這和「停損挑對了時機」是不同的事。
要分開這些因素,就把買進持有的部位縮小,縮到波動和規則相同,比較最大跌幅。縮小的買進持有是 31.33%,規則是 31.50%。規則的最大跌幅深,不是淺。
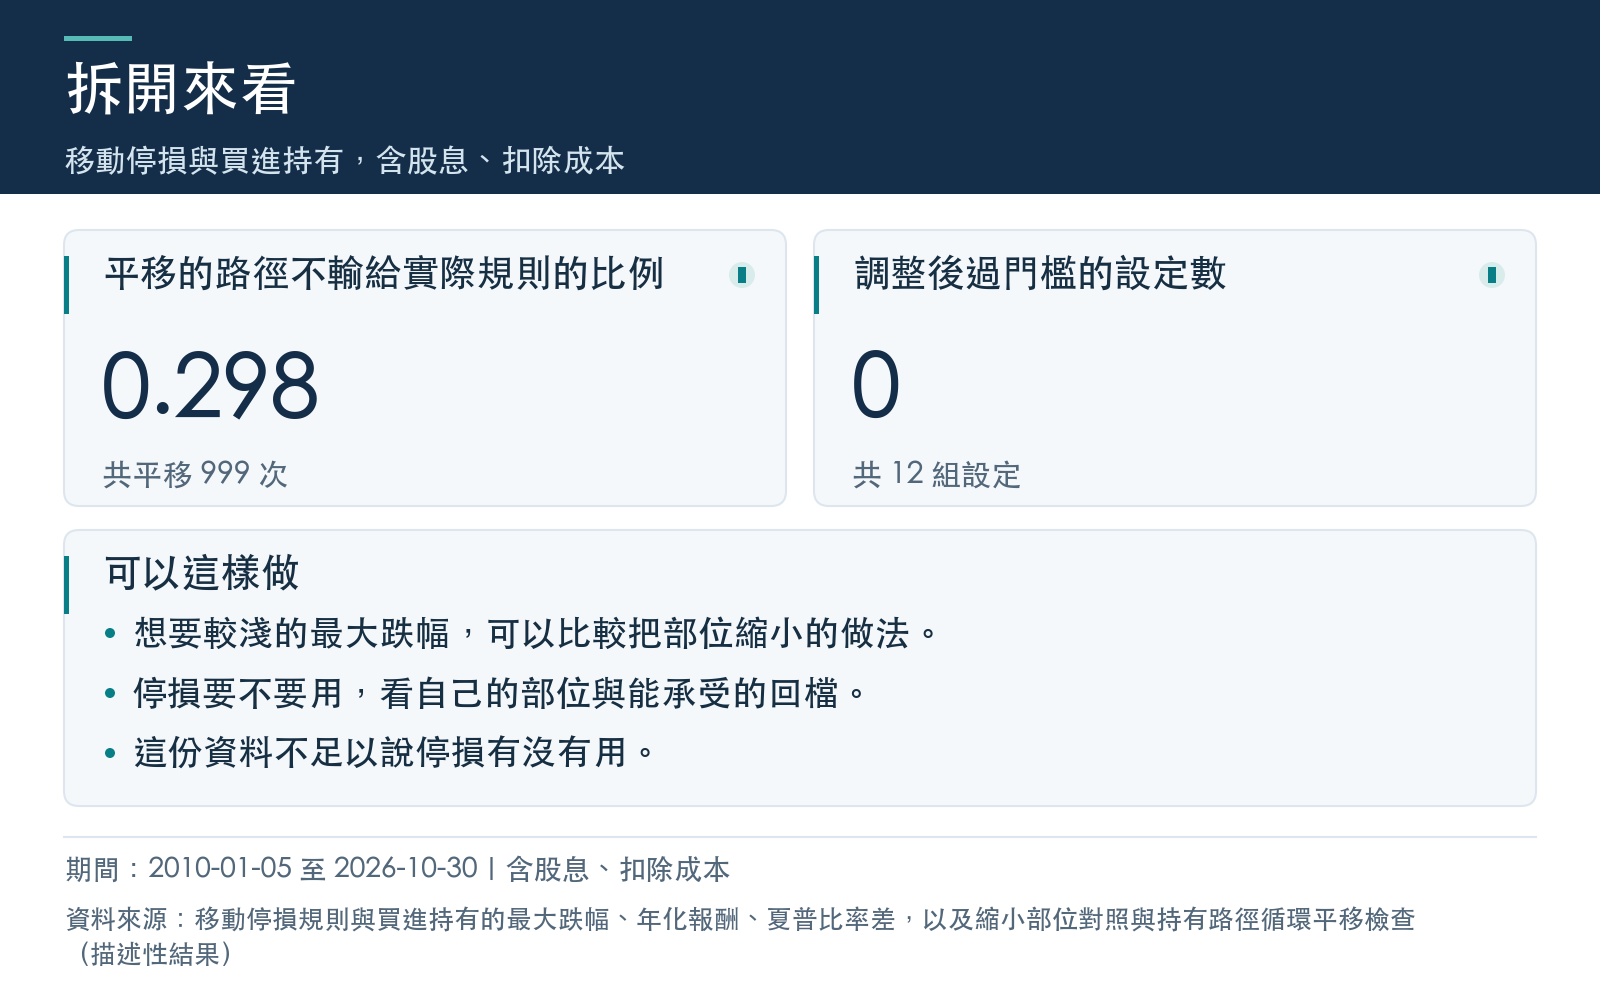
換個角度檢查:把規則的持有路徑循環平移 999 次,算平移的路徑和縮小的買進持有的最大跌幅差距,看不輸給實際規則的比例。這個比例是 0.298,高於 5% 的門檻,看不出規則挑對了時機。
同樣的拆法,也用在〈股票加黃金的減碼規則〉那篇的減碼規則上。
賣出的 10 次
規則賣出 10 次,成本合計 3.99%;買進持有的成本是 0.14%。
這 10 次空手,買進持有繼續持有,在其中 8 次上漲,規則錯過這些上漲;2 次下跌:2020-03-17 至 2020-03-26 跌 0.13%,2022-05-11 至 2022-08-01 跌 3.62%,規則躲過這 2 次。
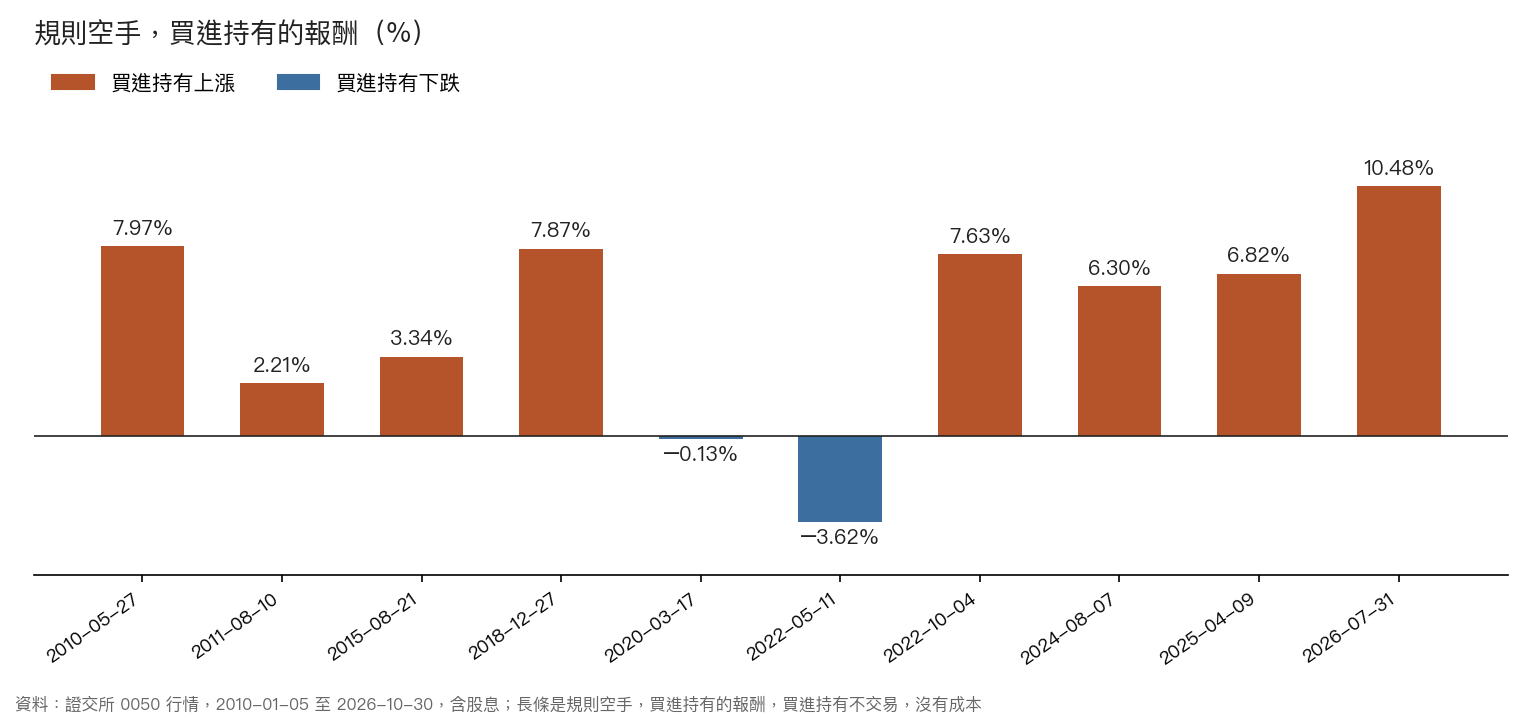
圖 2:規則空手,買進持有的報酬(%)。橫軸標示空手的起點。
統計上能說什麼
夏普比率差 −0.109,用 17 個交易日為塊的循環區塊重抽樣 9,999 次,95% 的範圍是 −0.277 到 0.051,雙尾 p 值 0.190。合併檢查 12 種設定,用 Benjamini-Hochberg 調整,p 值是 0.379。
這個樣本辨認夏普比率差的能力有限,粗略的尺度是 0.234(重抽樣標準誤乘以 2.8)。差距若小於這個尺度,檢定力低,不等於看不出來;這是近似尺度,不是硬界線。−0.109 的幅度小於 0.234,所以這個結果既不能當作停損有害的證據,也不能當作停損無害的證據。
換個角度,直接比較以交易日計的平均淨報酬:規則和買進持有的差,平均是 −0.0135%,t 值的絕對值是 2.18,雙尾 p 值 0.030。絕對值沒有達到 3 這條嚴格門檻,當作輔助證據,不進結論。
換個設定會怎樣
12 種設定裡,點估計高過買進持有的有 2 種,都是停損幅度 10% 的移動停損:反彈 10% 買回,夏普比率差 0.100;反彈 5% 買回,差 0.088。調整後,有 0 種設定的差距過了 5% 的門檻。
原始 p 值最小的設定,是從 12 種設定裡挑出來的最小值:停損幅度 20%、反彈 10% 買回的移動停損,夏普比率差 −0.134,原始 p 值 0.0195,調整後 0.234。挑最小值會讓 p 值看起來比較漂亮,所以看調整後的數字。
執行也檢查過:改為訊號出現的當天收盤成交,規則的夏普比率是 0.832,和買進持有差 −0.087,方向沒有改變。手續費打 6 折,規則的夏普比率是 0.814,買進持有是 0.919。
穩不穩
主要設定另有 3 項穩健檢查:從 2018-05-11 起的 2,058 個交易日,規則以交易日計的平均超額報酬是 −0.0194%;刪掉 2020-03-19 這個交易日,是 −0.0149%。在 17 個年份裡,平均超額報酬為正的年份有 0 個。3 項檢查都沒有通過。
對持有 0050 的人
如果想要的是最大跌幅淺,這條停損線做得到,代價是年化報酬少 3.57 個百分點,而且把部位縮小,最大跌幅也能淺到這個程度。如果想要的是比買進持有高的夏普比率,這份資料看不到:點估計是 −0.109。
這是描述過去,不是買賣建議。
結果的限制
- 分析對象是 0050 這檔 ETF,走勢是實際發生的這條歷史,2010-01-05 至 2026-10-30。
- 檢定力低:0.234 是近似的辨認尺度,不是硬界線;差距若小於這個尺度,辨認力有限,不等於看不出來。
- 除息日的報酬,照事先寫定的做法,股息算在除息參考價上投入;實際可交易的價格會有差別,這個差別對結果的影響沒有檢查。
- 作者寫定規則的當下,知道 0050 的大致價格走勢。
- 試過的組合有 12 種,其他幅度沒有試。
資料與方法
- 價格與股息:證交所 0050 行情與除權息公告,2010-01-05 至 2026-10-30,4,116 個報酬日。
- 判斷與成交:賣出與買回在訊號出現的下個交易日收盤成交。
- 比較方法:夏普比率差用配對循環區塊重抽樣;最大跌幅用波動配對的比較,加上持有路徑循環平移的檢查。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊