抱商品期貨一個月,停損和保證金要抓多寬?四種能源與農產期貨 2001 至 2026 年:中途最壞那天的損失門檻約是期末的 1.11 倍
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
抱商品期貨一個月,停損和保證金要抓多寬?四種能源與農產期貨 2001 至 2026 年:中途最壞那天的損失門檻約是期末的 1.11 倍
假設你打算做多一口天然氣期貨,抱一個月。風險估算工具告訴你:照過去的波動,每 40 次裡最糟的那 1 次,月底結算時大約會虧掉某個幅度。你照這個數字準備保證金、設停損。
問題在月中。期貨每天結算盈虧,帳戶每天都在變。月底那天也許只虧了預估的幅度,月中某一天卻可能跌得更深,深到保證金被追繳,或停損先被打到,等不到後來的反彈。對抱著部位的人來說,要撐過去的是 整段期間裡最壞的那一天 。
He、Bian 與 Serra 在 2026 年《Journal of Derivatives》的論文就談這件事:只看期末的損失,會低估抱住部位需要的資金;他們也主張,加入季節變化與突然跳空的模型最能抓到這種中途風險。我們拿取暖油、天然氣、玉米、黃豆四種期貨,用 2001-02-02 到 2026-11-02 的每日收盤價,把兩件事算清楚:
- 中途最壞那天的損失門檻,比期末的損失門檻高多少?
- 加入季節和跳空的複雜模型,有沒有比基本模型估得更準?
先講結論:
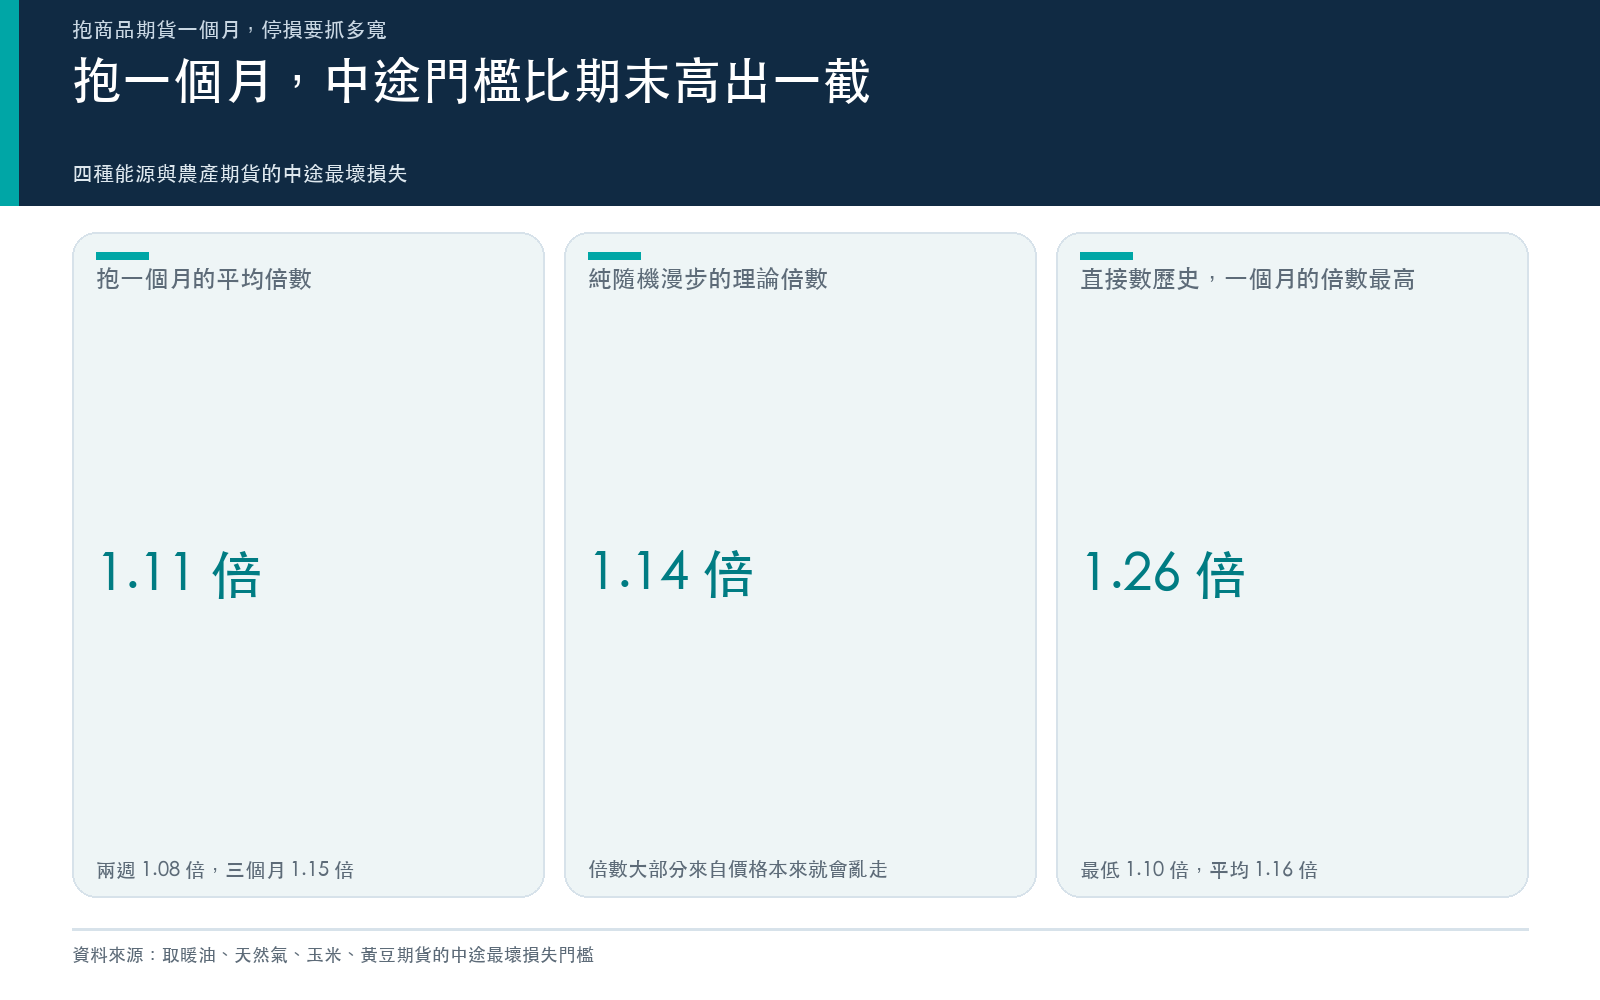
- 抱一個月,中途最壞那天的損失門檻平均是期末的 1.11 倍。 抱兩週是 1.08 倍,抱三個月是 1.15 倍。這是 4 種商品、多空各一共 8 組部位的平均(2005 至 2021 年,每 40 次最糟 1 次的標準)。
- 這個倍數大部分是「價格會亂走」本身造成的。 一條完全隨機亂走的價格路徑,理論上的倍數是 1.14,跟上面的數字同一個量級。
- 直接拿歷史資料數,倍數略高一點。 抱一個月,8 組部位落在 1.10 到 1.26,平均 1.16。
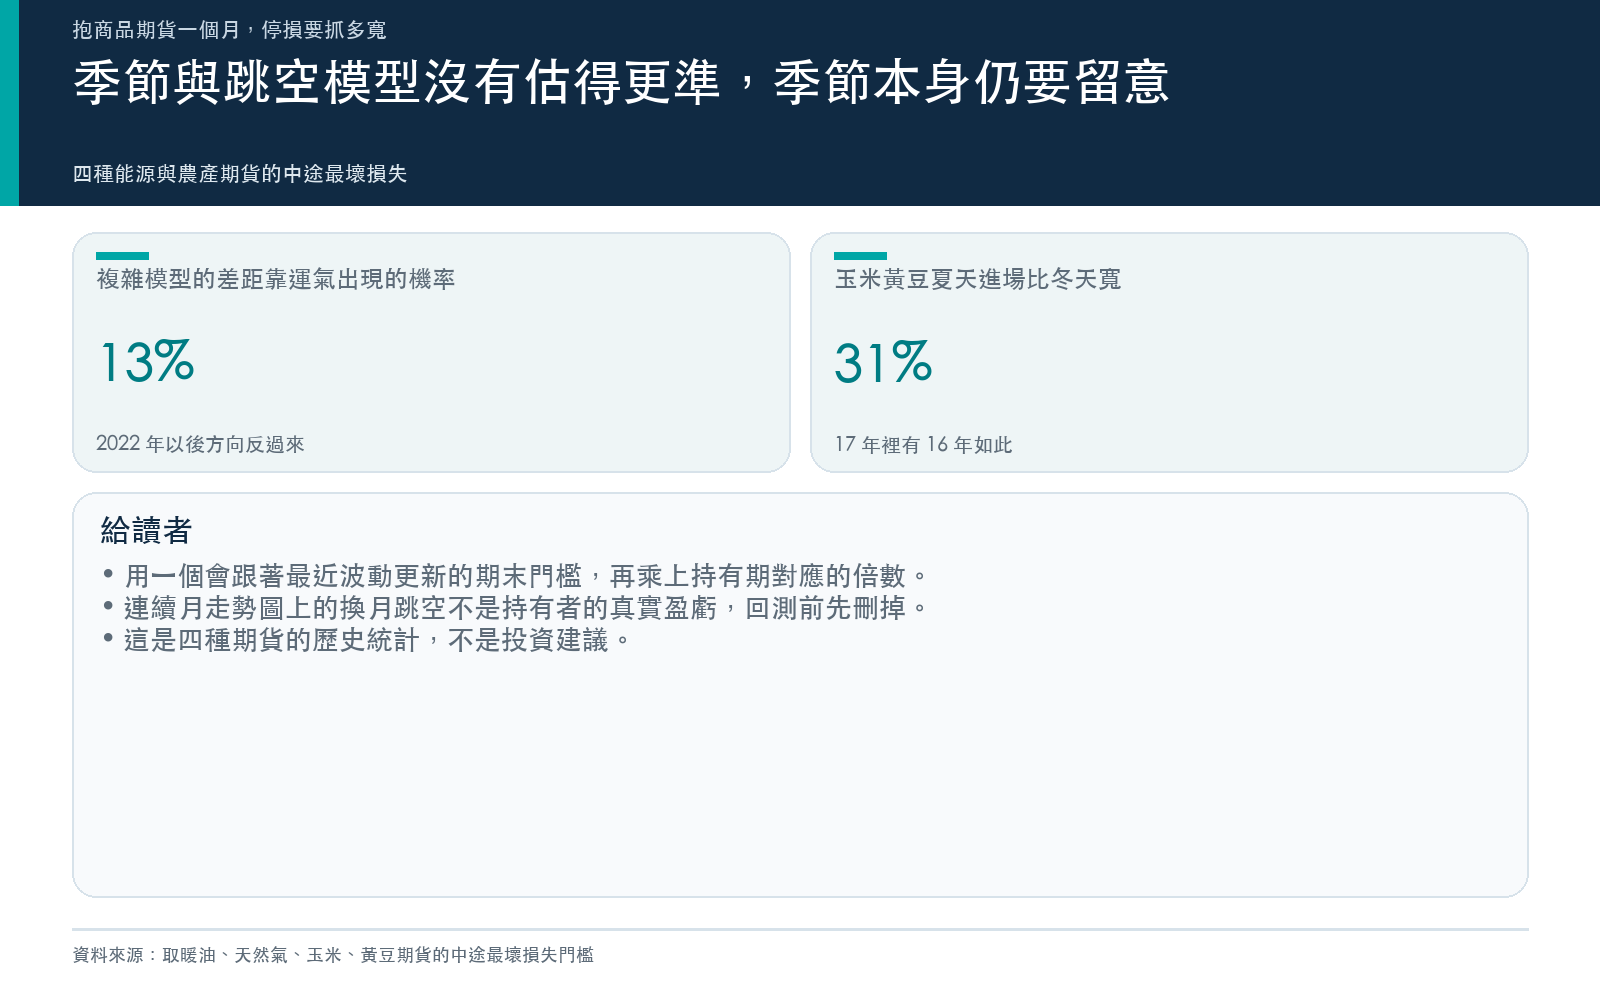
- 複雜模型沒有多帶來可分辨的準確度。 它的評分只好一點點,好到這種程度,光靠運氣就有 13% 的機會出現;2022 年以後反而是基本模型略好。對讀者來說,省下的是建模的力氣:一個會跟著最近波動調整的期末門檻,乘上一個固定倍數,效果跟複雜模型分不出差別。
- 季節對玉米和黃豆有用。 6 到 8 月進場,一個月要留的空間比 12 到 2 月寬約 31%,17 年裡有 16 年如此。
兩種門檻差在哪
這篇文章裡的「損失門檻」,指的是「每 40 次裡最糟那 1 次會虧到的幅度」。例如取暖油多單抱一個月的期末門檻是 18.2%,代表 40 次裡大約有 1 次,月底結算的虧損會超過 18.2%。
- 期末損失門檻 :只看持有期最後一天的累積盈虧。
- 中途最壞損失門檻 :看持有期裡每一天的累積盈虧,取最深的那一天。
中途最壞那天一定不會比期末好,所以後者一定比較大。要問的是大多少。答案決定了保證金要多準備多少、停損要放多遠才不會被正常的波動洗掉。
我們的做法是:從 2005-01-03 起,每 5 個工作日站在當天,只用當天以前的資料估一次模型,模擬未來 5,000 條價格路徑,算出兩種門檻,再拿實際發生的走勢去對答案。以抱一個月為例,每種商品每個方向有 882 到 883 個這樣的時間點。主要比較期間是原論文涵蓋的 2005 至 2021 年,2022 年到 2026-11-02 另外當作延伸驗證。
持有越久,多出來的越多
下表是基本模型(每天依最近的漲跌調整波動,跌的時候波動放大得比漲的時候多)算出的倍數,8 組部位平均:
| 標準 | 抱 10 個交易日(約兩週) | 抱 22 個交易日(約一個月) | 抱 66 個交易日(約三個月) |
|---|---|---|---|
| 每 40 次最糟 1 次 | 1.08 | 1.11 | 1.15 |
| 每 100 次最糟 1 次 | 1.06 | 1.08 | 1.11 |
| 純隨機漫步理論值(40 次標準) | 1.14 | 1.14 | 1.14 |
| 純隨機漫步理論值(100 次標準) | 1.11 | 1.11 | 1.11 |
兩個規律:持有越久,中途多跌的空間越大;標準越嚴(100 次最糟 1 次),倍數反而越小。後者是因為極端情況下,期末本來就已經很接近整段最深的位置。
純隨機漫步那一列,假設價格每一瞬間都在亂走、我們也每一瞬間都盯著看。實際上我們一天只看一次收盤,持有期越短,漏看的盤中低點相對越多,這是兩週的數字明顯低於理論值的主要原因之一,三個月時就很接近了。整體來看,這個倍數主要來自「價格會亂走」,跟商品本身的特殊性關係不大。延伸期 2022 年以後,一個月的平均倍數仍是 1.11。
把 4 種商品、多空方向、3 種持有天數攤開來,每 40 次標準的 24 個倍數落在 1.07 到 1.21。
各商品的一個月數字
| 商品 | 方向 | 期末損失門檻 | 中途最壞損失門檻 | 倍數(基本模型) | 倍數(加季節與跳空) | 倍數(歷史實際數出來) |
|---|---|---|---|---|---|---|
| 取暖油 | 多單 | 18.2% | 20.3% | 1.12 | 1.12 | 1.12 |
| 取暖油 | 空單 | 19.5% | 21.2% | 1.09 | 1.09 | 1.12 |
| 天然氣 | 多單 | 31.0% | 33.6% | 1.08 | 1.08 | 1.13 |
| 天然氣 | 空單 | 27.4% | 31.3% | 1.15 | 1.15 | 1.23 |
| 玉米 | 多單 | 16.1% | 17.7% | 1.10 | 1.10 | 1.26 |
| 玉米 | 空單 | 15.7% | 17.8% | 1.13 | 1.12 | 1.10 |
| 黃豆 | 多單 | 11.4% | 12.9% | 1.13 | 1.13 | 1.21 |
| 黃豆 | 空單 | 15.9% | 17.3% | 1.09 | 1.09 | 1.12 |
抱 22 個交易日、每 40 次最糟 1 次的標準,2005 至 2021 年。門檻是每個時間點預估值的平均;模型倍數是每個時間點各算一次再平均,所以不會剛好等於兩欄門檻相除。最後一欄不用任何模型,直接拿所有真實的一個月走勢,分別數出「中途最深」和「期末」的第 40 分之 1 糟的幅度再相除。
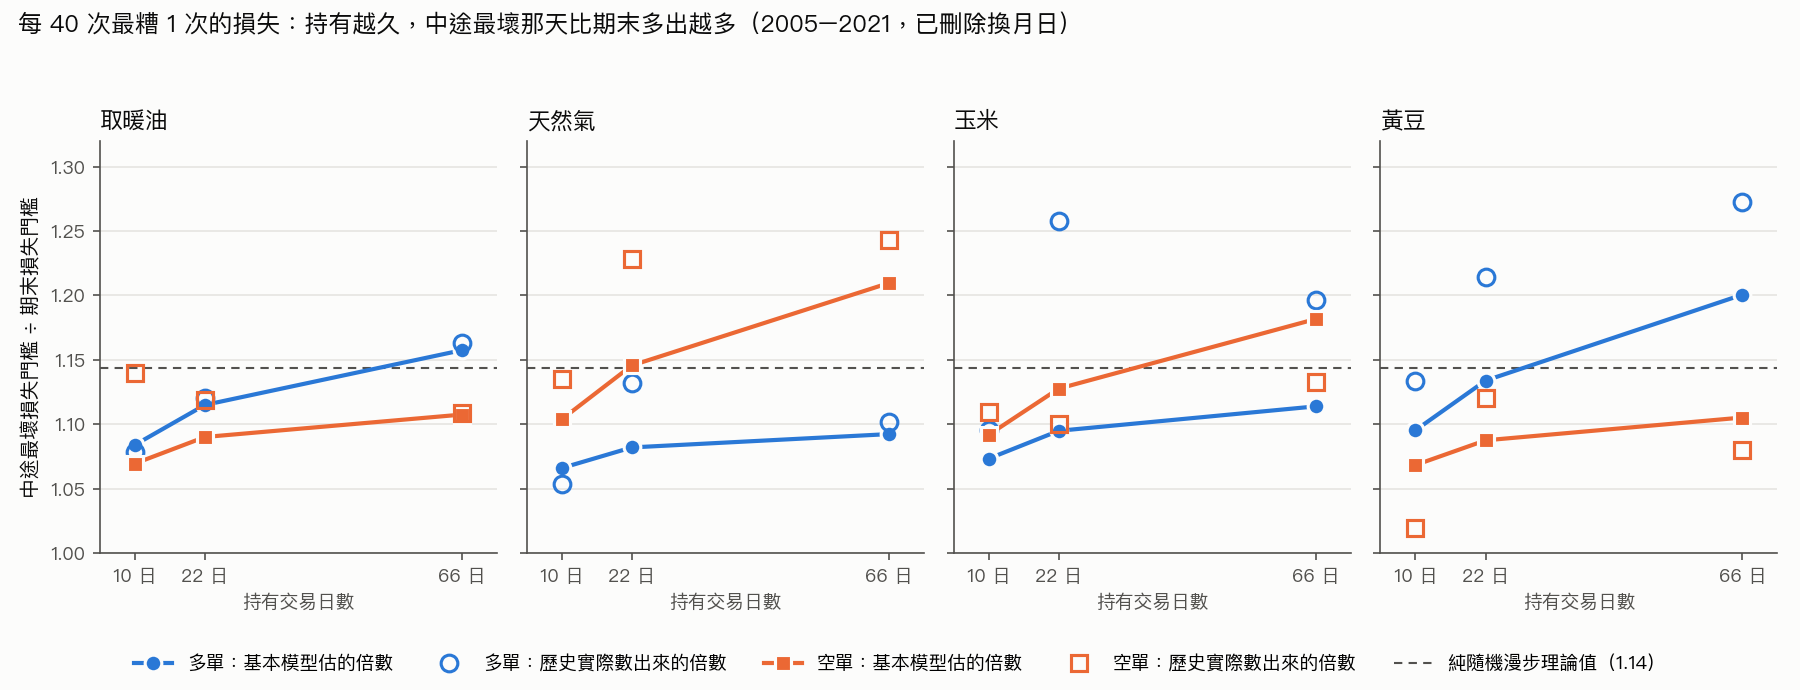
兩種模型的倍數欄幾乎一模一樣。歷史實際數出來的倍數普遍高一些,抱一個月平均 1.16,但跳動也大:同樣是玉米多單,模型給 1.10,實際數出來 1.26。直接數歷史,每種商品一個月的樣本裡完全不重疊的區段只有 184 到 190 段,第 40 分之 1 糟的位置很容易被少數幾段行情拉動。把 2 種標準、3 種持有天數全部算進來,48 個實際倍數落在 1.01 到 1.29,其中 44 個至少 1.05。
換成讀者手上的用法:已經有一個期末的損失估計、打算抱一個月,模型給的 1.11 倍是平均值,不是上限;直接數歷史,8 組部位裡最高到 1.26 倍。保證金和停損若只照期末估計來抓,等於少留了這一截。
加入季節和跳空,沒有估得更準
原論文主張的複雜模型,在基本模型之上加兩樣東西:一年裡固定季節的波動高低(例如天然氣冬天、穀物生長季),以及偶爾出現的向上或向下跳空。直覺上這兩樣都跟商品期貨很對味。
比較方法是事先寫好、算之前就公開登記的:用一個同時懲罰「門檻抓太鬆」和「門檻抓太緊」的評分,比較兩個模型一個月、每 40 次標準的預估,8 組部位合起來看。
- 2005 至 2021 年 :複雜模型的評分略好。假如兩個模型其實一樣好,光靠運氣出現這種差距的機率是 13%;事先登記的 6 個問題一起校正後是 50%。只加季節、不加跳空的版本更弱,機率 40%。
- 2022 年到 2026-11-02 :方向反過來,基本模型評分略好,差距靠運氣出現的機率 31%。
- 被打穿的頻率 :照一個月的中途門檻設線,兩種模型平均都是 2.7% 的時間點被真實走勢打穿,目標是 2.5%。
這種比法還有一個特性:多出來的參數本身會增加預估的雜訊,所以對參數較多的模型略為不利。「沒有加值」的判斷因此偏保守,但即使把這點算進來,複雜模型也沒有拿出夠大的差距。
那是不是越簡單越好?也不是。完全不建模、直接拿過去所有一個月走勢排序取門檻的做法,評分明顯比基本模型差,這種差距靠運氣出現的機率只有 1.4%。基本模型的價值在於它會跟著最近的市場調整:最近波動變大,門檻就跟著放寬。
所以這份研究替讀者省掉的是季節項和跳空項。需要的是一個會隨最近波動更新的期末門檻,再乘上上面那張表的倍數。
季節還是有用:玉米和黃豆的夏天
模型的準確度沒有因為季節變好,門檻的高低卻明顯跟著季節走。
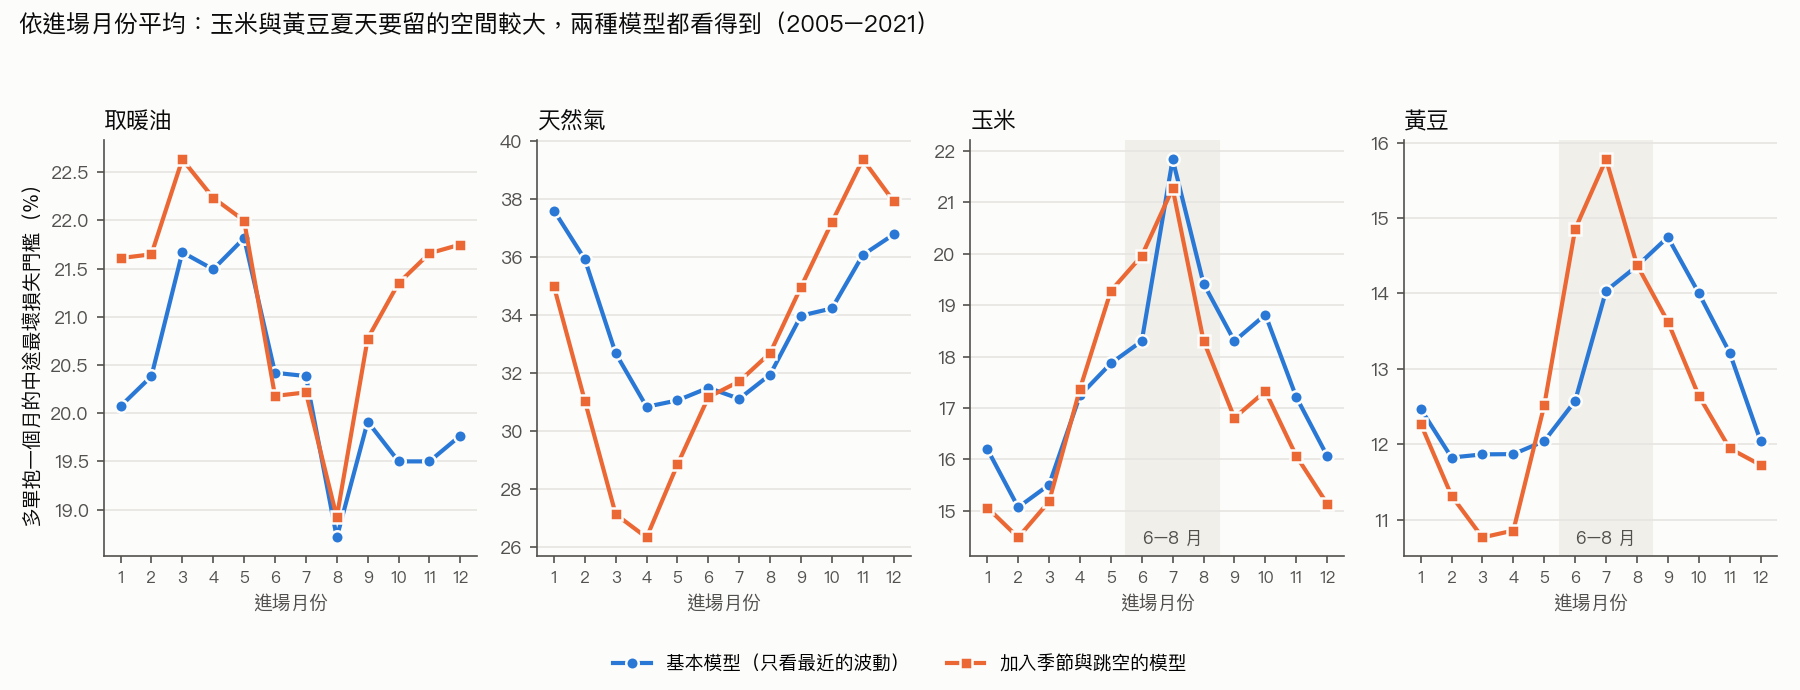
- 玉米與黃豆 :6 到 8 月進場,抱一個月的中途最壞損失門檻,比 12 到 2 月進場寬約 31%。17 年裡有 16 年夏天比較寬,只有 2009 年例外;延伸期 2022 年以後差距更大,約 40%。這是事先登記的 6 個問題裡,校正後仍然站得住的兩個之一。
- 基本模型也看得到,只是慢半拍。 它沒有季節項,只靠最近的波動反應,夏天比冬天寬約 19%;黃豆的高點落在 9 月進場,複雜模型則是 7 月。
- 天然氣 :事先登記的「冬天比夏天寬」沒有站穩(靠運氣出現的機率 16%)。從圖上看,加入季節與跳空的模型給的門檻在 10 到 12 月進場時最高,多單 11 月平均 39.4%,4 月只有 26.3%。這是看過結果才注意到的形狀,沒有經過檢驗。
另一個顯著結果需要提醒:模型算出的黃豆空單門檻明顯比多單寬(一個月平均 17.3% 對 12.9%),但直接數歷史,兩邊是 16.8% 對 15.5%,差距小得多。這個落差的來源還沒釐清,不建議拿來決定多空要留不同的空間。
連續月走勢圖上的跳空,很多是換月
免費資料裡的期貨價格,通常是把一個個到期月份接起來的「連續月」走勢。舊合約到期、換成下一個月份時,兩個合約本來就有價差,接起來就像當天大漲或大跌。持有並按時轉倉的人,帳上並不會出現這筆盈虧。
我們依交易所的到期規則找出換月日並整天刪掉:取暖油和天然氣各 309 天,玉米 129 天,黃豆 180 天。天然氣單日漲跌最大的前 1% 日子裡,有 36.9% 落在換月日。
如果不刪,結論會變:複雜模型的評分變得明顯比較好(靠運氣出現的機率 1.0%)。換月跳空每年在固定日期出現,長得很像「季節」加「跳空」,剛好餵給複雜模型。拿連續月走勢做回測、得出「跳空模型比較好」的結論,先檢查換月日有沒有處理。
哪裡會失靈
倍數穩定,不代表門檻本身每次都抓得準:
- 取暖油多單抱三個月 ,用每 100 次最糟 1 次的標準,2005 至 2021 年被打穿的比例是 6.9%(基本模型)和 5.3%(複雜模型),目標是 1%。
- 取暖油空單在 2022 年以後 ,所有模型都低估了:複雜模型抱一個月被打穿 6.1%、抱三個月 8.0%,目標同樣是 1%。
能源價格出現大段單邊行情時,再好的倍數也是乘在一個已經低估的期末門檻上。
這次沒有做的事
- 原論文只讀到摘要。 季節與跳空的具體設定照公開描述自行定義,可能與原文不同;這裡的結果只能說「這個版本的複雜模型沒有加值」。
- 沒有跟交易所保證金比較。 原論文有這一段,但找不到免費的歷史保證金資料。
- 只有一個免費資料來源。 yfinance 的連續月收盤價,一次下載、凍結使用,沒有跟交易所結算價交叉核對。黃豆和玉米的連續月會把舊合約一路抱到交割月,最後交易日附近的大波動也留在資料裡。
- 三個月的樣本不多。 2005 至 2021 年,每種商品完全不重疊的三個月區段只有 61 到 63 段,三個月的數字雜訊較大。
這是 2001 至 2026 年四種能源與農產期貨的歷史統計,不保證未來的走勢落在同樣的範圍,也不是投資建議。
資料與方法
- 資料:yfinance 取暖油(HO=F)、天然氣(NG=F)、玉米(ZC=F)、黃豆(ZS=F)每日收盤價,2026-11-03 一次下載;報酬期間 2001-02-02 至 2026-11-02,換月日依交易所到期規則刪除,不補值。
- 模型:基本模型每天依最近漲跌調整波動,允許肥尾;複雜模型多加季節波動與上下兩種跳空;另比較只加季節的版本與直接排序歷史的做法。每個月用當時以前的資料重估一次。
- 預估:從 2005-01-03 起每 5 個工作日一次,每次模擬 5,000 條路徑,算持有 10、22、66 個交易日、每 40 次與每 100 次最糟 1 次兩種標準的期末門檻與中途最壞門檻。
- 比較:方法與判定規則在計算前登記;主要判定看抱一個月、每 40 次標準、8 組部位合計的評分差,結果判為「沒有可分辨的差異」。
- 文中每個數字都由腳本從原始結果檔讀出,兩張圖也由同一支腳本重畫。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊