配置類股時,要少放跟其他產業連動最緊的那幾類嗎?美國產業與類股 ETF 回測:波動只比平均分配低 0.15 到 0.59 個百分點
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
配置類股時,要少放跟其他產業連動最緊的那幾類嗎?美國產業與類股 ETF 回測:波動只比平均分配低 0.15 到 0.59 個百分點
手上有一筆錢要分到幾個類股,一個直覺的想法是:跟其他產業同漲同跌最厲害的那幾類,碰到大跌時最拖累整體,少放一點應該比較穩。學術文獻把這類產業叫做相關網路裡的「中心」產業。Rihtamo、Saarinen、Nyberg、Virta 在 2026 年《Quantitative Finance》的論文〈When does centrality matter in portfolio choice?〉推導出,在某些條件下,壓低波動的最佳配置會少放這些中心產業。
我們拿美國的產業資料把這件事拆成兩個問題來算:
- 以壓低波動為目標算出來的配置(下面叫「最小波動組合」),是不是真的少放連動最緊的產業?
- 不想跑整套最佳化的人,直接照「連動越緊、權重越低」分配(下面叫「反連動權重」),波動能降多少?
先講結論:
- 最小波動組合確實少放連動最緊的產業,三組樣本、兩種視窗共 6 格都成立。 連動程度排名和權重排名的相關,月平均落在 −0.26 到 −0.45,在統計上很穩。
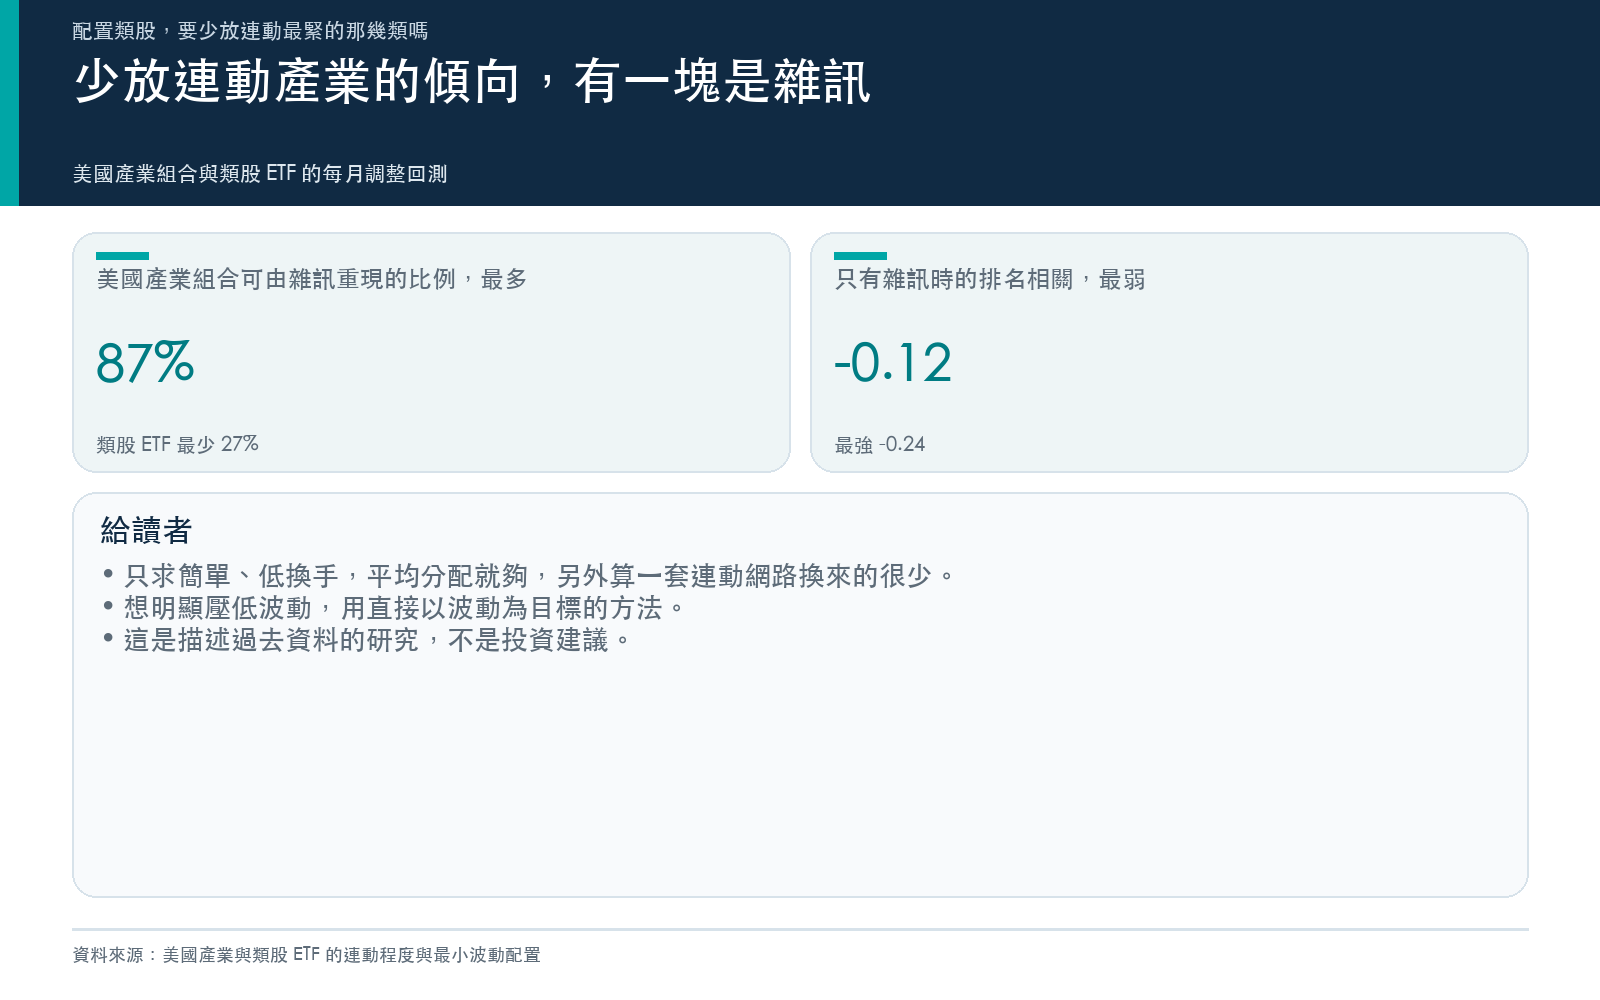
- 這個傾向有一大塊在只有估計雜訊時也會出現。 我們模擬一個各產業連動程度完全相同、照理不該有任何傾向的市場,算出來的相關仍有 −0.12 到 −0.24。美國 49 產業的觀測值有 72% 到 87% 可由雜訊重現,類股 ETF 是 27% 到 58%。
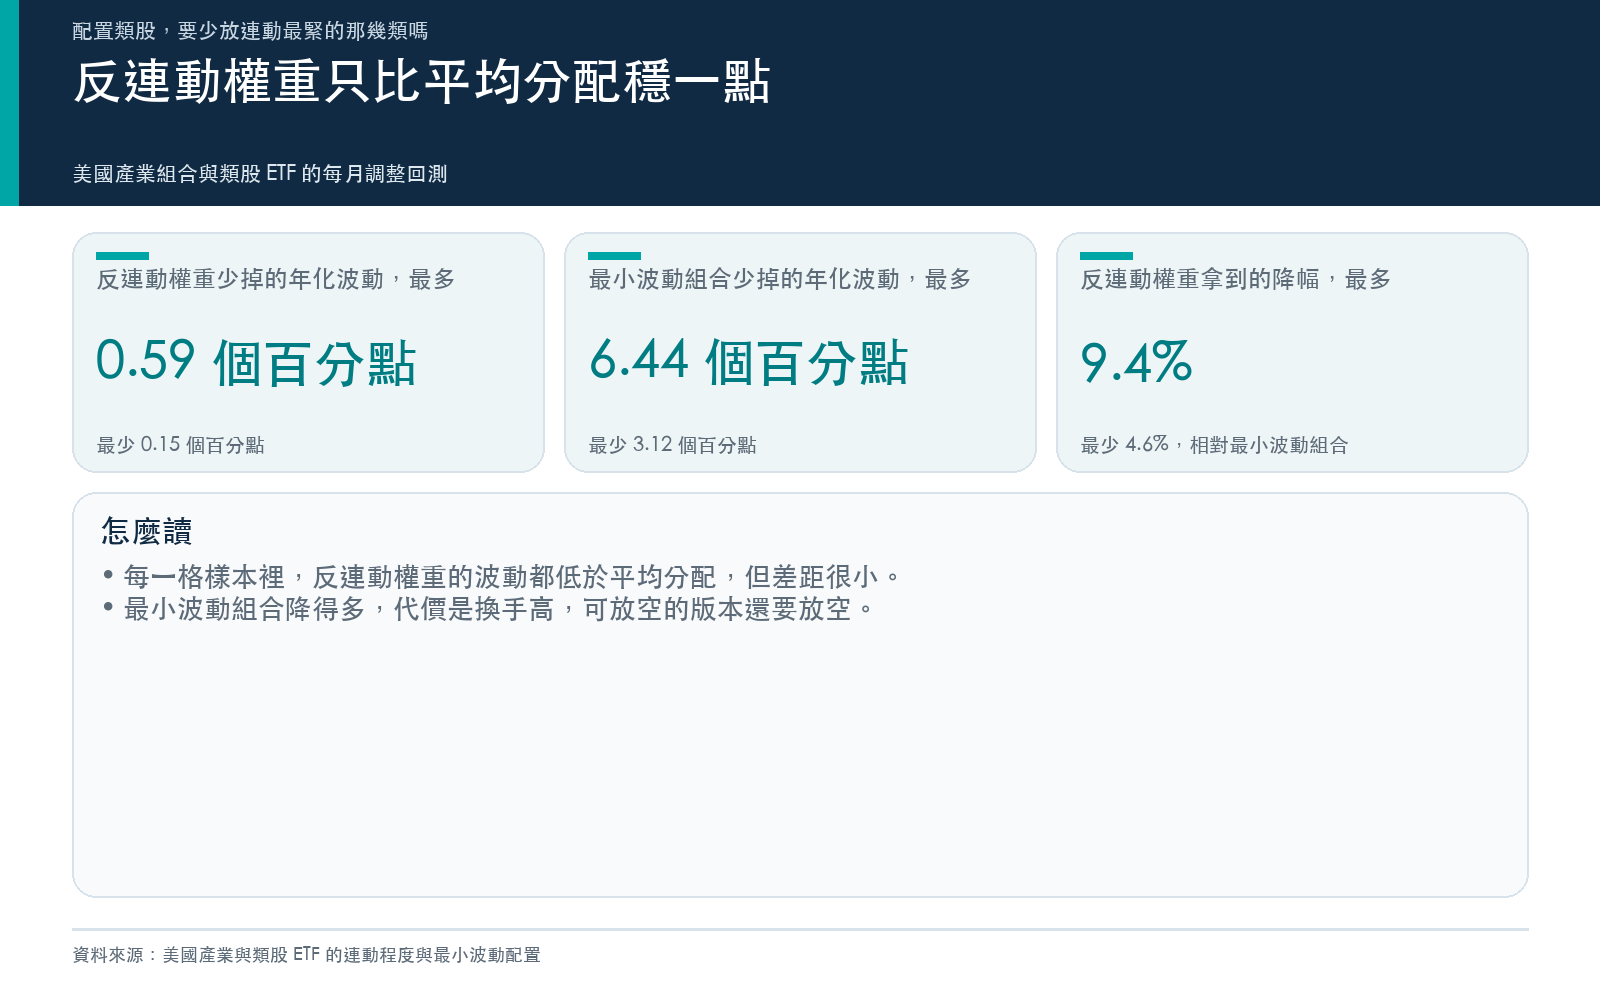
- 反連動權重比平均分配穩,但只穩一點點。 6 格的樣本外年化波動都比平均分配低,幅度 0.15 到 0.59 個百分點;最小波動組合低 3.12 到 6.44 個百分點。反連動權重只拿到最小波動組合降幅的 4.6% 到 9.4%。
- 對讀者的意思: 想把類股配置的波動壓下來,花力氣算「誰跟誰連動最緊」再反向配置,省下的年化波動最多 0.59 個百分點。要明顯降低波動,得用最小波動組合這類直接以波動為目標的方法,代價是調整頻繁,可放空的版本還要放空。
「連動最緊」怎麼算
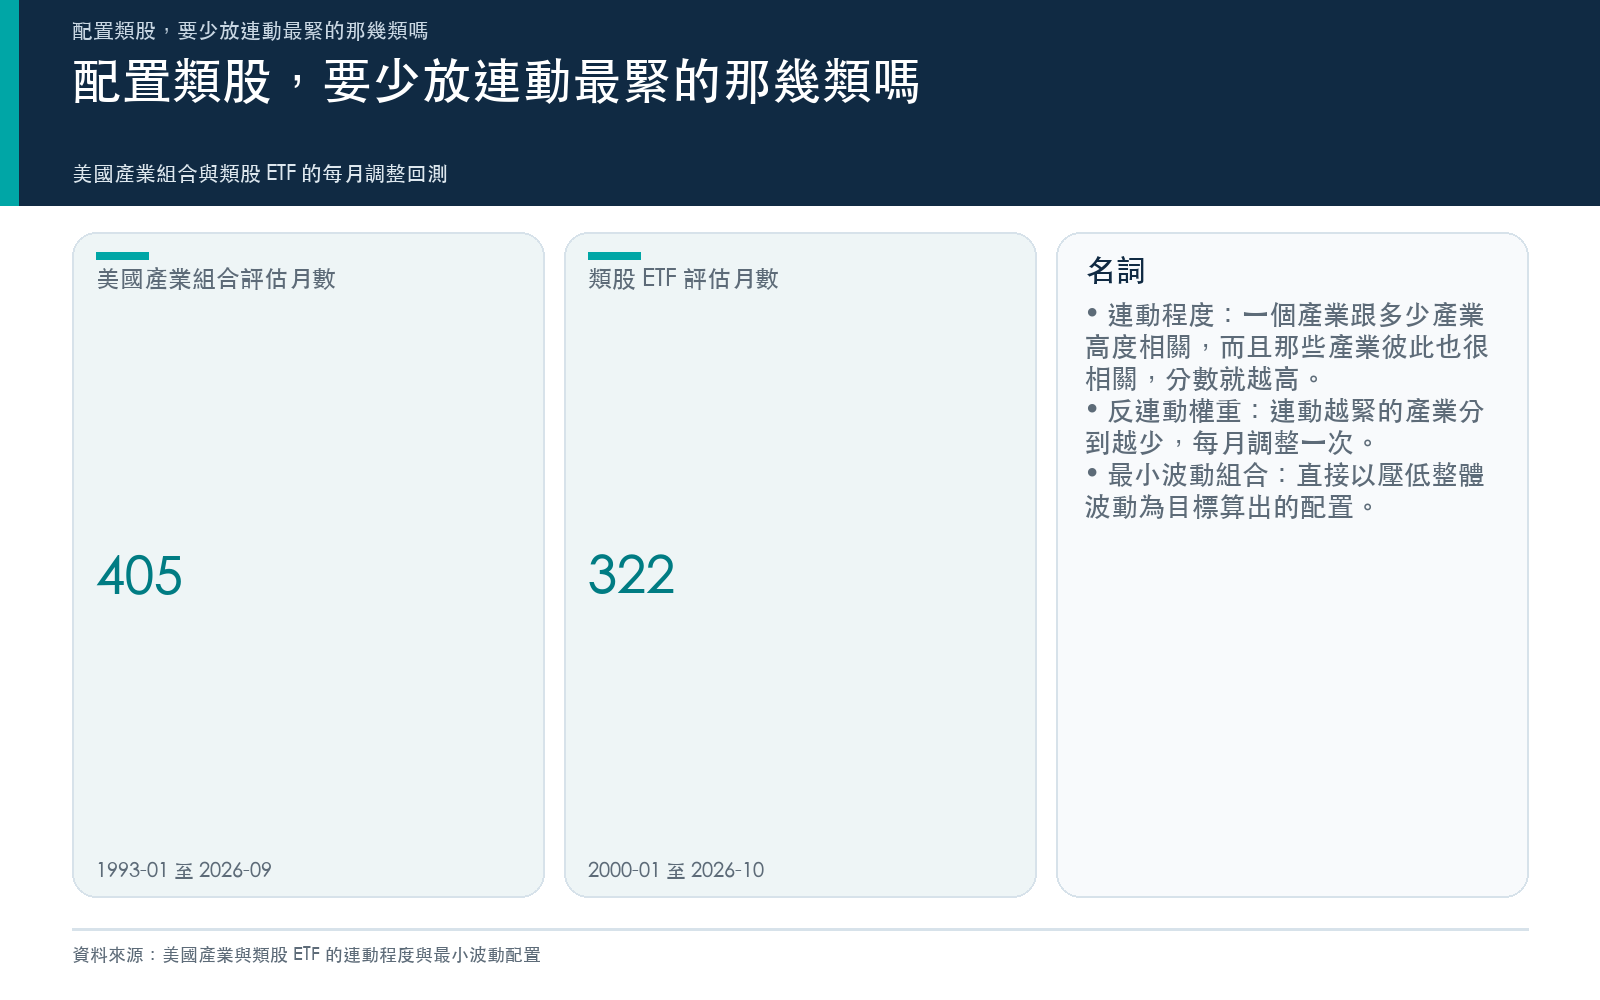
每個月月底,拿過去 126 個交易日(約半年)或 252 個交易日(約一年)的每日報酬,算出每兩個產業之間的相關係數。一個產業跟很多產業都高度相關,而且跟它相關的那些產業彼此也很相關,它的「連動程度」分數就高。分數最高的,就是跟整個市場綁最緊的產業。
隔月第一個交易日依這些分數調整權重,持有一整個月,月底再重算。每個月的權重只用到前一個月最後一天以前的資料。
樣本有三組:
- 美國 49 產業(市值加權),評估期 1993-01 至 2026-09,共 405 個月、8,494 個交易日。
- 9 檔類股 ETF,2000-01 至 2026-10,322 個月、6,748 個交易日。
- 11 檔類股 ETF(多了不動產和通訊服務),2019-07 至 2026-10,88 個月、1,845 個交易日。
三組樣本乘上兩種視窗,一共 6 格。
第一個問題:最小波動組合有沒有少放連動最緊的產業
| 樣本 | 視窗 | 評估月數 | 實際資料 | 只有雜訊時 | 雜訊可重現的比例 |
|---|---|---|---|---|---|
| 美國 49 產業 | 126 日 | 405 | −0.27 | −0.24 | 87% |
| 美國 49 產業 | 252 日 | 405 | −0.26 | −0.19 | 72% |
| 9 檔類股 ETF | 126 日 | 322 | −0.45 | −0.17 | 38% |
| 9 檔類股 ETF | 252 日 | 322 | −0.45 | −0.12 | 27% |
| 11 檔類股 ETF | 126 日 | 88 | −0.39 | −0.23 | 58% |
| 11 檔類股 ETF | 252 日 | 88 | −0.39 | −0.15 | 39% |
表中數字是「連動程度排名」和「最小波動組合權重排名」的相關,負數代表連動越緊、分到的權重越低,越接近零代表兩者越沒有關係。
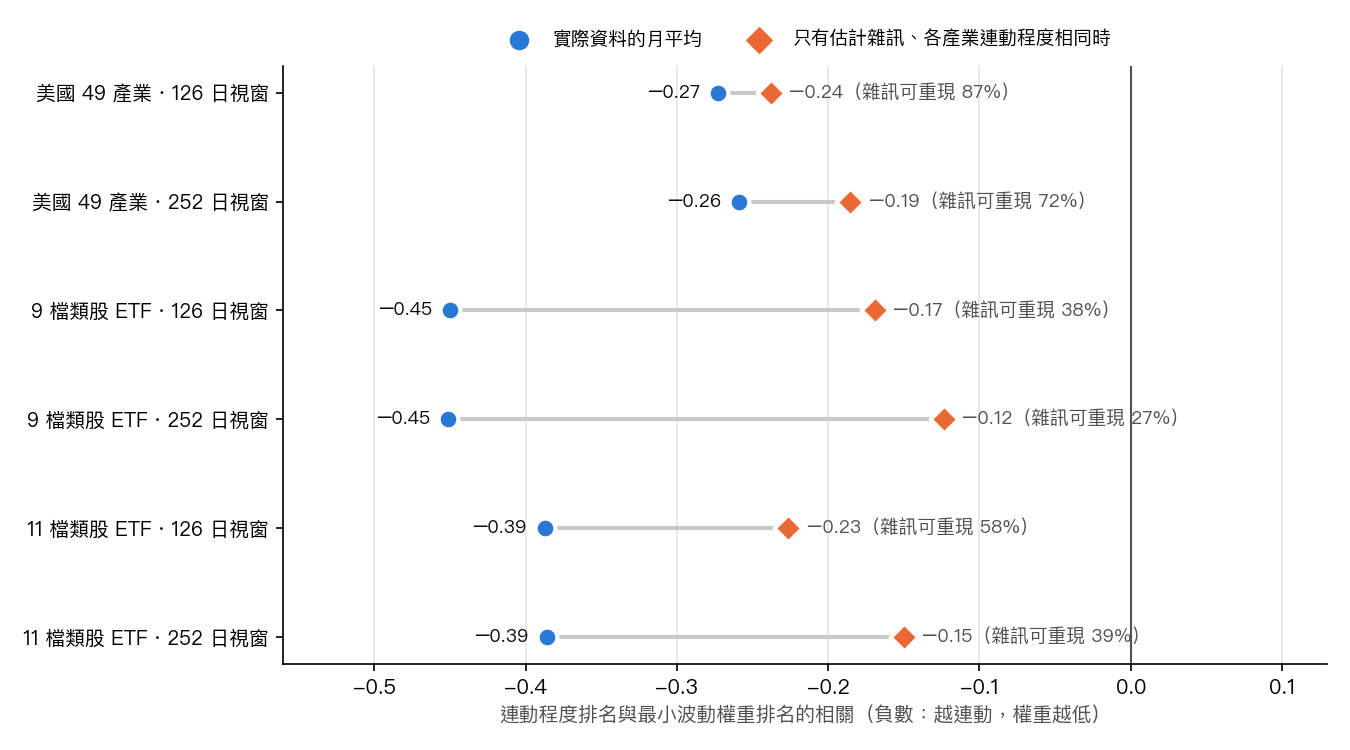
只看「實際資料」那一欄,6 格全是負的。對照「只有雜訊時」那一欄,美國 49 產業的兩個數字幾乎貼在一起。整份研究裡,我們最希望讀者帶走的就是這一欄。
我們用每組樣本的平均相關係數和各產業自己的波動,模擬出一個所有產業連動程度都一樣的市場,每格重複 500 次。照理說,這種市場裡連動程度和權重之間不該有任何關係,算出來卻還是負的。原因出在同一段資料被拿來算兩件事:某個產業的相關係數剛好被高估,它的連動分數就偏高,最小波動組合也會因為同一份高估少給它權重。兩邊共用同一份估計誤差,負相關就自己長出來了。
所以「6 格都是負的」只說明這個傾向在資料裡看得到,說明不了產業之間真的有結構差異。類股 ETF 的實際值離雜訊基準比較遠,美國 49 產業只多出一點點。我們用的雜訊模擬是常態分布、波動固定的簡化版本,真實報酬有肥尾、波動也會群聚,估計誤差可能更大,實際上能歸給結構的部分只會更少。
為什麼美國 49 產業特別弱?這是看過結果之後才加做的探索,只能當成線索:在美國 49 產業裡,連動最緊的產業剛好偏向波動比較低的產業,兩者的排名相關在兩種視窗分別是 0.14 和 0.16。最小波動組合一方面因為連動緊少給權重,另一方面又因為波動低把權重加回去,兩股力量互相抵銷。類股 ETF 裡這個重疊幾乎不存在(−0.07 到 0.01 之間)。
第二個問題:直接照連動程度反向分配,波動降多少
| 樣本 | 視窗 | 最小波動(可放空) | 最小波動(不放空) | 反連動權重 | 平均分配 | 可放空版每年換手 | 反連動每年換手 |
|---|---|---|---|---|---|---|---|
| 美國 49 產業 | 126 日 | 11.74% | 12.70% | 17.43% | 18.02% | 17.65 | 0.98 |
| 美國 49 產業 | 252 日 | 11.58% | 12.67% | 17.46% | 18.02% | 10.76 | 0.70 |
| 9 檔類股 ETF | 126 日 | 13.64% | 14.07% | 17.81% | 18.06% | 4.95 | 0.71 |
| 9 檔類股 ETF | 252 日 | 13.65% | 14.09% | 17.79% | 18.06% | 2.99 | 0.49 |
| 11 檔類股 ETF | 126 日 | 14.90% | 15.37% | 18.17% | 18.33% | 5.87 | 0.69 |
| 11 檔類股 ETF | 252 日 | 15.21% | 15.62% | 18.18% | 18.33% | 3.73 | 0.53 |
前四欄是樣本外年化波動;換手是一年下來權重變動的總和,以組合規模的倍數計。
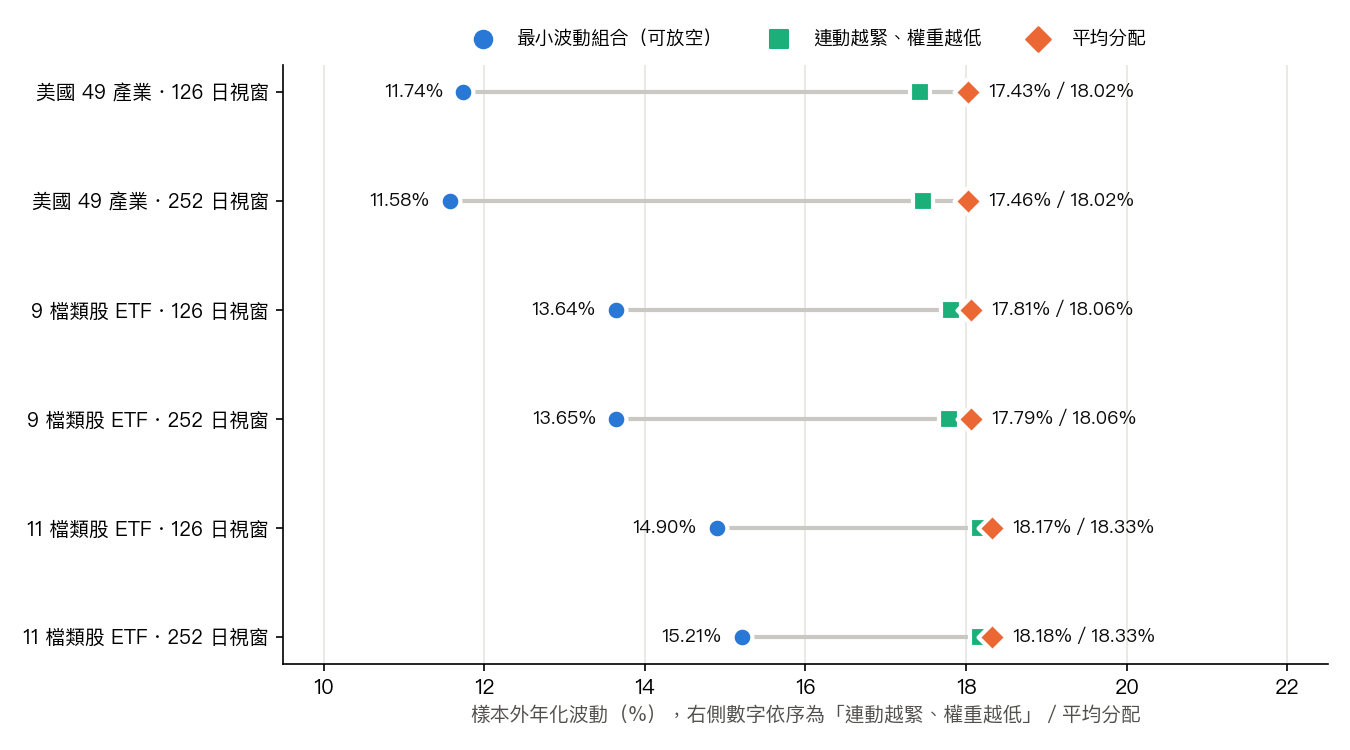
反連動權重跟平均分配比,6 格的波動都比較低,差距在統計上站得住。問題在幅度:美國 49 產業 126 日那一格,平均分配 18.02%,反連動權重 17.43%,只少了 0.59 個百分點,已經是 6 格裡最多的。同一格的最小波動組合是 11.74%,少了 6.28 個百分點。
反連動權重跟最小波動組合比,4 格明顯比較高;11 檔類股 ETF 的 2 格分不出差別,那組只有 88 個月,資料太短,差距沒有達到事先設定的門檻,不能讀成兩者一樣穩。
反連動權重的好處是動得少,一年換手 0.49 到 0.98 倍,平均分配是 0.31 到 0.42 倍。最小波動組合(可放空)一年換手 2.99 到 17.65 倍,美國 49 產業那兩格的總曝險平均是組合規模的 3.20 和 3.18 倍,代表要同時做多和放空一大堆產業。
報酬不是這份研究要比的東西,沒有做檢定,報酬也沒有扣掉無風險利率。不過讀者應該知道:美國 49 產業 126 日那一格,每次調整扣 10 個基點的交易成本之後,年化報酬依序是最小波動(可放空)7.21%、最小波動(不放空)9.43%、反連動權重 11.31%、平均分配 12.09%。波動最低的組合,平均報酬也最低。
那該用什麼
- 只想要簡單、低換手: 平均分配就好。反連動權重跟它的波動差距最多 0.59 個百分點,多算一套連動網路,換來的東西很少。
- 想明顯壓低波動: 直接以波動為目標的最小波動組合效果大得多。不放空的版本年化波動 12.67% 到 15.62%,也明顯低於平均分配,而且不用放空;這一組比較沒有事先登記,只能當描述。
- 想看「最小波動組合少放哪些產業」來判斷誰是風險中心: 小心解讀。這個傾向有很大一塊是估計誤差自己造出來的,在美國 49 產業裡尤其明顯。
市場劇烈波動時會不會不一樣?我們把前一個月平均恐慌指數高於歷史第 80 百分位的月份挑出來另外看(百分位只用當時以前的資料算),6 格裡 5 格看不出差別,1 格(11 檔類股 ETF、126 日)在高波動月份變弱;那一格的高波動月份只有 18 個,結果很脆弱。
這次沒有算的事
- 原始論文只讀到摘要。 連動程度的算法對齊的是同一系列文獻的常見做法,沒有逐字核對原文,原文推導的成立條件也沒有計算。
- 雜訊基準是簡化版本。 保留肥尾與波動群聚、只拿掉產業間差異的更真實模擬,這次沒有做。
- 沒有比較其他簡單規則。 反連動權重比平均分配穩,可能只是偏向低相關或低波動的產業;照波動反向分配、照相關反向分配這些對照組沒有事先登記,所以沒有測,不能說這點優勢屬於「連動程度」本身。
- 類股 ETF 樣本不長。 11 檔那組只有 88 個月;9 檔那組歷經兩次產業分類調整(不動產與通訊服務獨立成類)。
- 成本只算線性的 10 個基點。 沒有計入市場衝擊與放空成本。
這是描述過去資料的研究,不是投資建議。
資料與方法
- 資料:美國 49 產業日報酬取自 Kenneth R. French 資料庫(市值加權);類股 ETF 為 SPDR 系列,用含息調整後價格;恐慌指數為 Cboe 官方 VIX 日資料。
- 權重:最小波動組合用收縮法估計的共變異數矩陣,主規格允許放空;反連動權重是把連動分數取倒數後正規化,權重全為正;平均分配每月調回等權。
- 樣本外:每月第一個交易日調整,月中權重隨價格漂移,月底再重算;6 格的波動比較都經過多重比較校正。
- 文中每個數字都由腳本從原始結果檔讀出,兩張圖也由同一支腳本重畫。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊