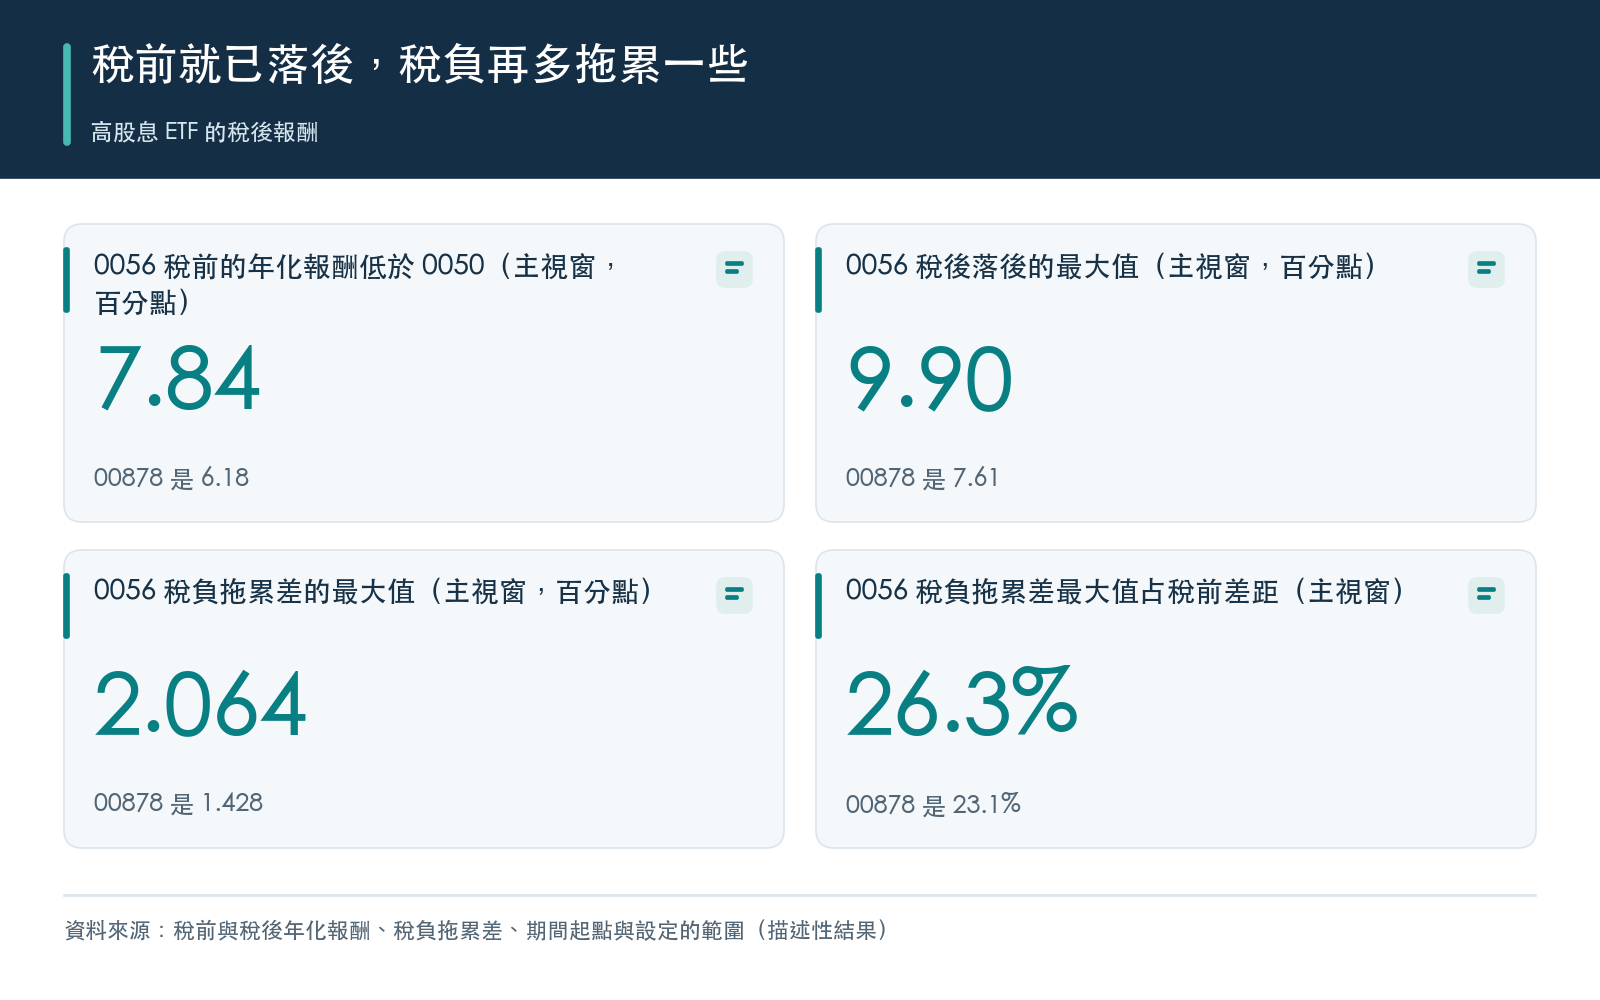
主視窗內,0056、00878 比 0050 多出的稅負拖累,15 個情境中最大為每年 2.064 與 1.428 個百分點;稅前的年化報酬本來就已經低 7.84 與 6.18 個百分點
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
主視窗內,0056、00878 比 0050 多出的稅負拖累,15 個情境中最大為每年 2.064 與 1.428 個百分點;稅前的年化報酬本來就已經低 7.84 與 6.18 個百分點
持有 ETF 領到的配息,報稅時要併入股利所得;單次配息達 20,000 元,還要繳二代健保補充保費。這些稅費從報酬裡拿走多少?高股息 ETF 和 0050 差多少?
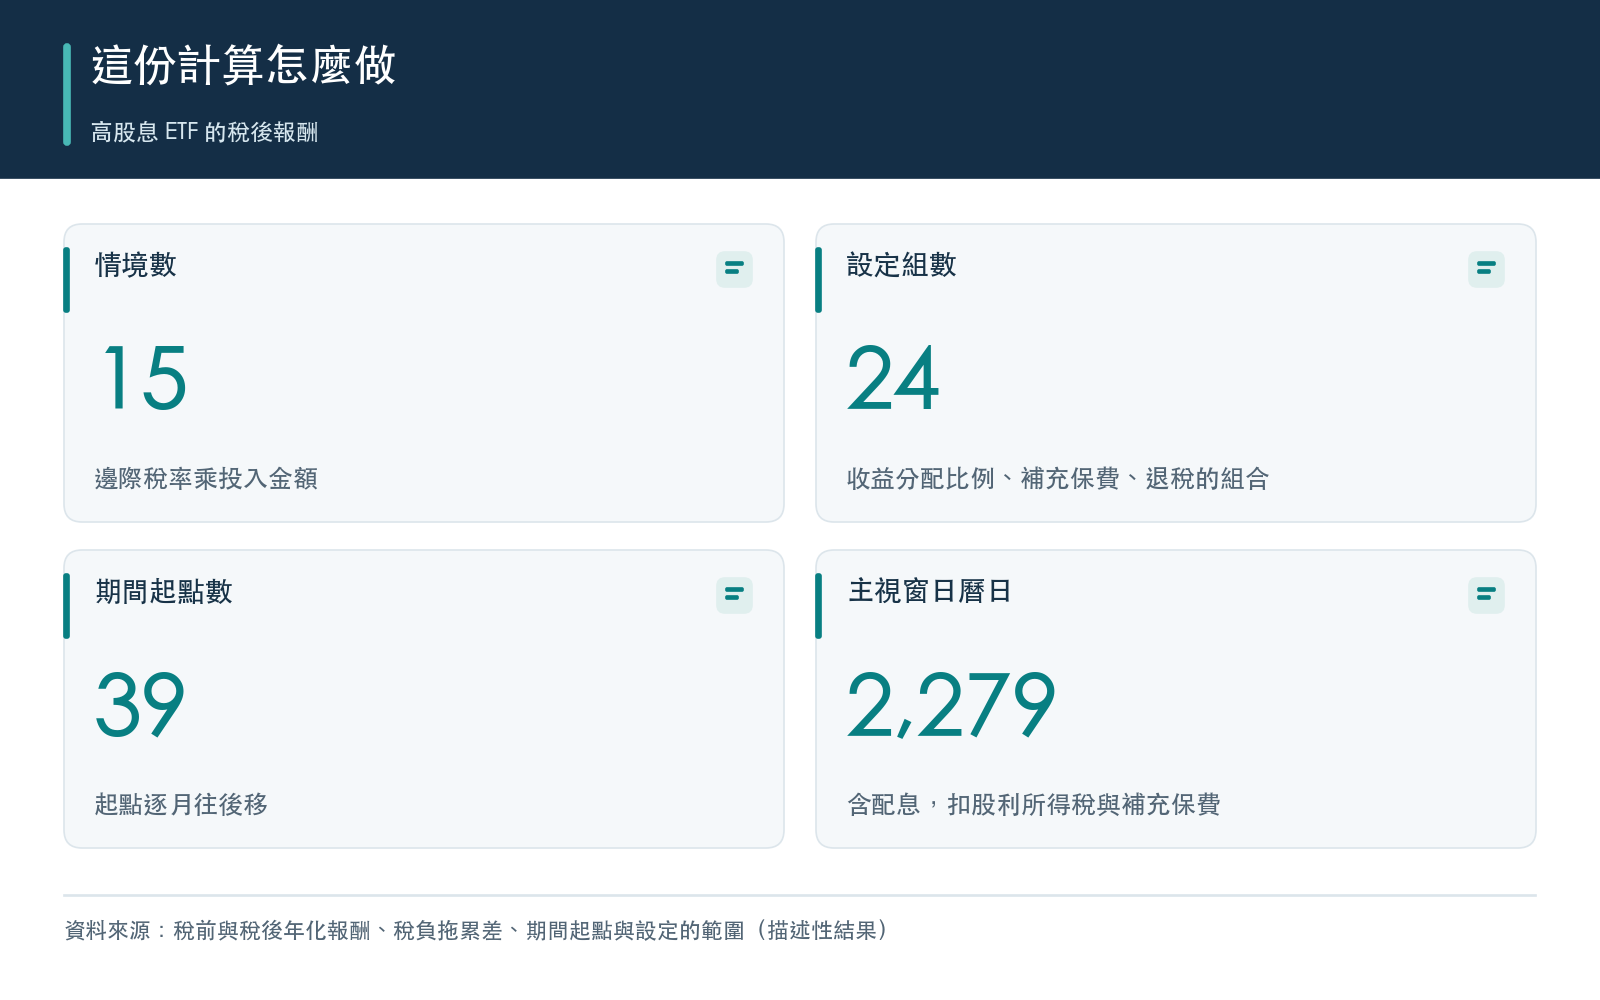
這篇用 2020-08-03 至 2026-10-30(2,279 個日曆日,下稱主視窗)的 0050、0056、00878 日價格與配息,算 15 個情境的稅後年化報酬。情境由邊際稅率 5%、12%、20%、30%、40% 和投入金額 100 萬、300 萬、1,000 萬元組合而成。
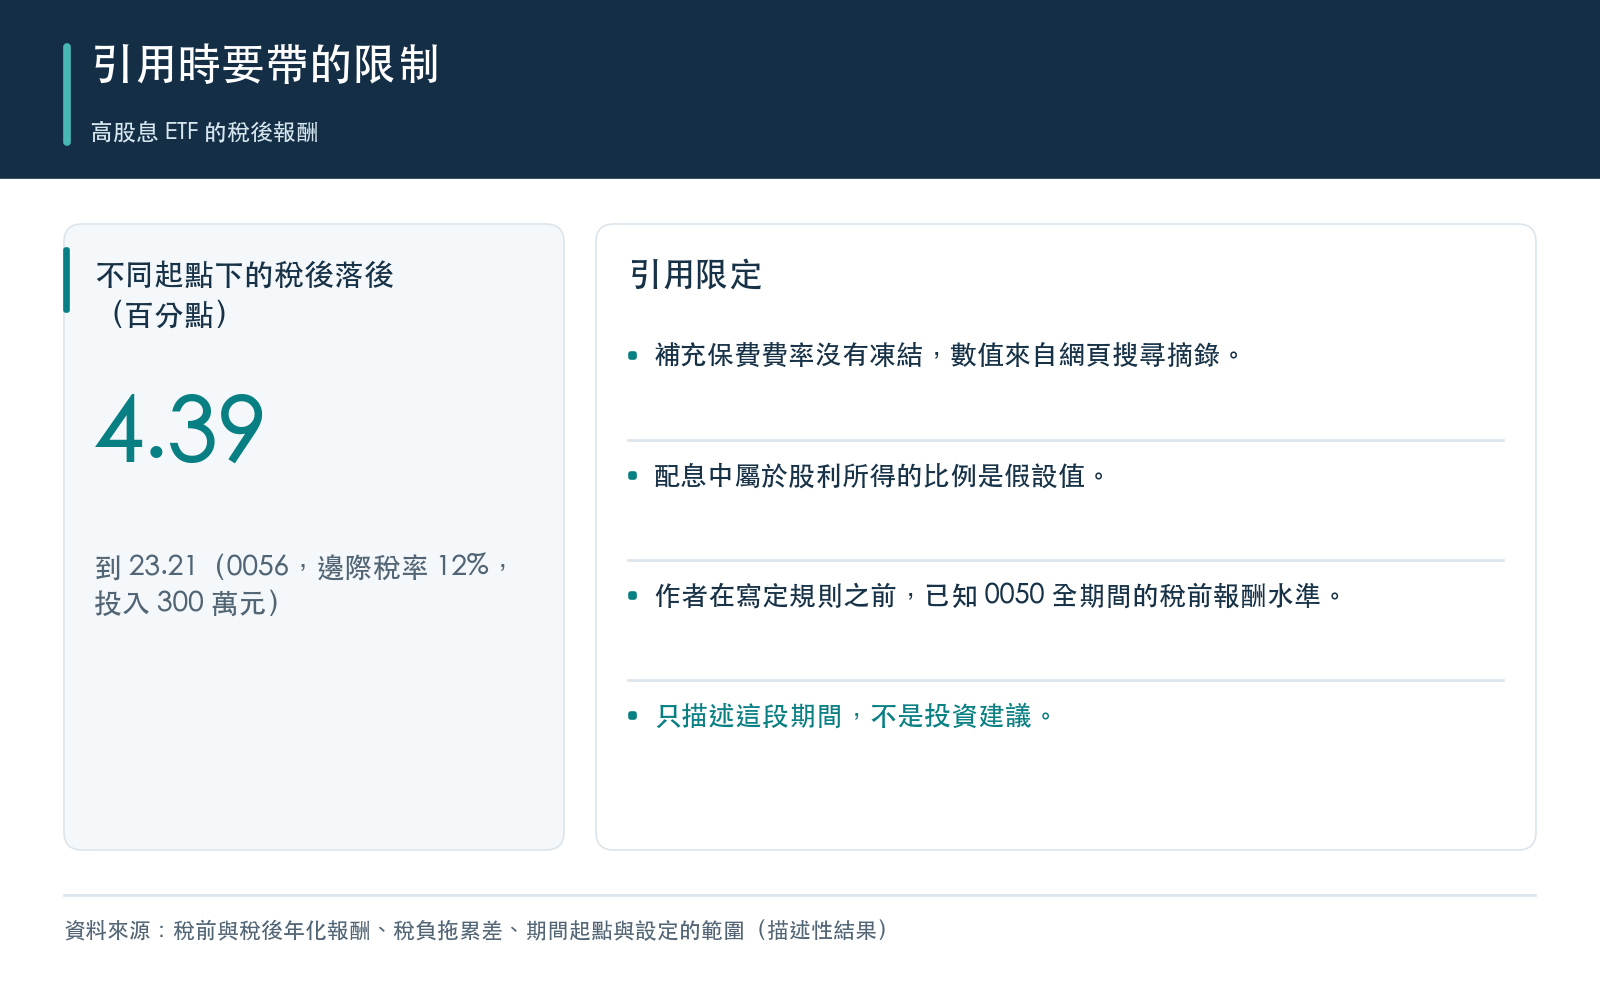
引用前請先看這一點:作者在寫定計算規則之前,已經知道 0050 在全期間的稅前報酬水準。這段結果是描述,不是事前完全不知情的檢驗。
結果摘要(主視窗、主設定)
- 稅前的年化報酬:0050 是 28.86%,0056 是 21.02%,00878 是 22.68%。0056 和 00878 在稅前就比 0050 低,差距是 7.84 與 6.18 個百分點。
- 稅後年化報酬:15 個情境裡,0056 和 00878 都比 0050 低。0056 低 7.99 到 9.90 個百分點,00878 低 6.28 到 7.61 個百分點。
- 稅負拖累差(稅前的年化報酬減稅後年化報酬,高股息 ETF 減 0050):0056 介於 0.155 與 2.064 個百分點,00878 介於 0.101 與 1.428 個百分點。在主視窗與主設定下,最大值是稅前差距的 26.3%(0056)與 23.1%(00878),小於稅前差距。
- 方向:邊際稅率 12% 以上的 12 個情境,稅負拖累差在所有設定和起點下都是正的,高股息 ETF 的拖累較大。邊際稅率 5% 的 3 個情境,方向隨設定而變。
一個具體情境:邊際稅率 12%、投入 300 萬元
2020-08-03 收盤一次買進,之後不再加碼,配息再投入。稅負拖累是稅前的年化報酬減稅後年化報酬。
| 項目 | 0050 | 0056 | 00878 |
|---|---|---|---|
| 稅前的年化報酬 | 28.86% | 21.02% | 22.68% |
| 稅後年化報酬 | 28.68% | 20.45% | 22.23% |
| 稅負拖累(個百分點) | 0.18 | 0.57 | 0.45 |
| 期間累計股利所得稅(元) | 30,752 | 94,444 | 81,504 |
| 期間累計補充保費(元) | 18,317 | 56,617 | 48,924 |
0056 的稅負拖累比 0050 多 0.391 個百分點,00878 多 0.270 個百分點。稅後落後的幅度由兩段相加:0056 是 7.84 加 0.391,合計約 8.23 個百分點;00878 是 6.18 加 0.270,合計約 6.45 個百分點。稅前那一段在課稅之前就存在。
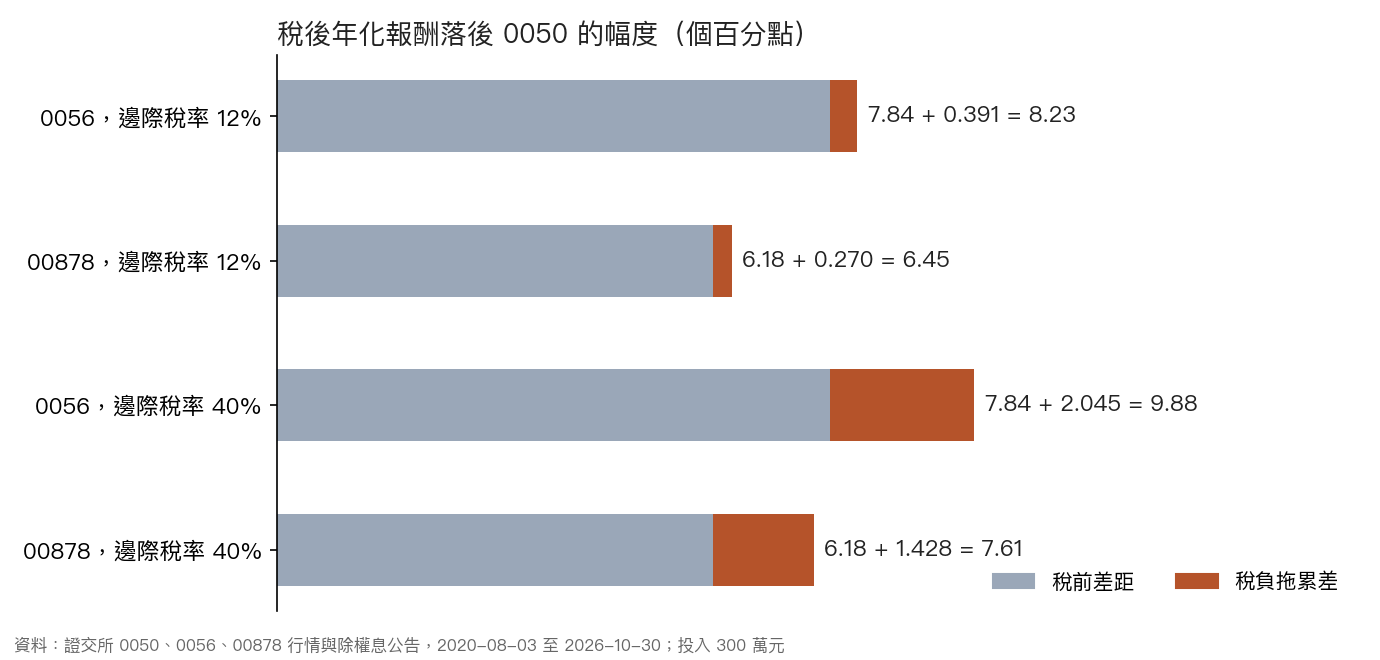
圖 1:稅後年化報酬落後 0050 的幅度(個百分點),拆成稅前差距與稅負拖累差,投入 300 萬元。資料:證交所 0050、0056、00878 行情與除權息公告,2020-08-03 至 2026-10-30。
換成你的稅率
投入 300 萬元,五個邊際稅率的結果(個百分點)。稅後落後是稅後年化報酬比 0050 低多少。
| 邊際稅率 | 0056 稅負拖累差 | 0056 稅後落後 | 00878 稅負拖累差 | 00878 稅後落後 |
|---|---|---|---|---|
| 5% | 0.155 | 7.99 | 0.105 | 6.29 |
| 12% | 0.391 | 8.23 | 0.270 | 6.45 |
| 20% | 0.932 | 8.77 | 0.648 | 6.83 |
| 30% | 1.607 | 9.45 | 1.120 | 7.30 |
| 40% | 2.045 | 9.88 | 1.428 | 7.61 |
邊際稅率愈高,高股息 ETF 比 0050 多出的稅負拖累愈大。0056 從 5% 的 0.155 增加到 40% 的 2.045,00878 從 0.105 增加到 1.428。
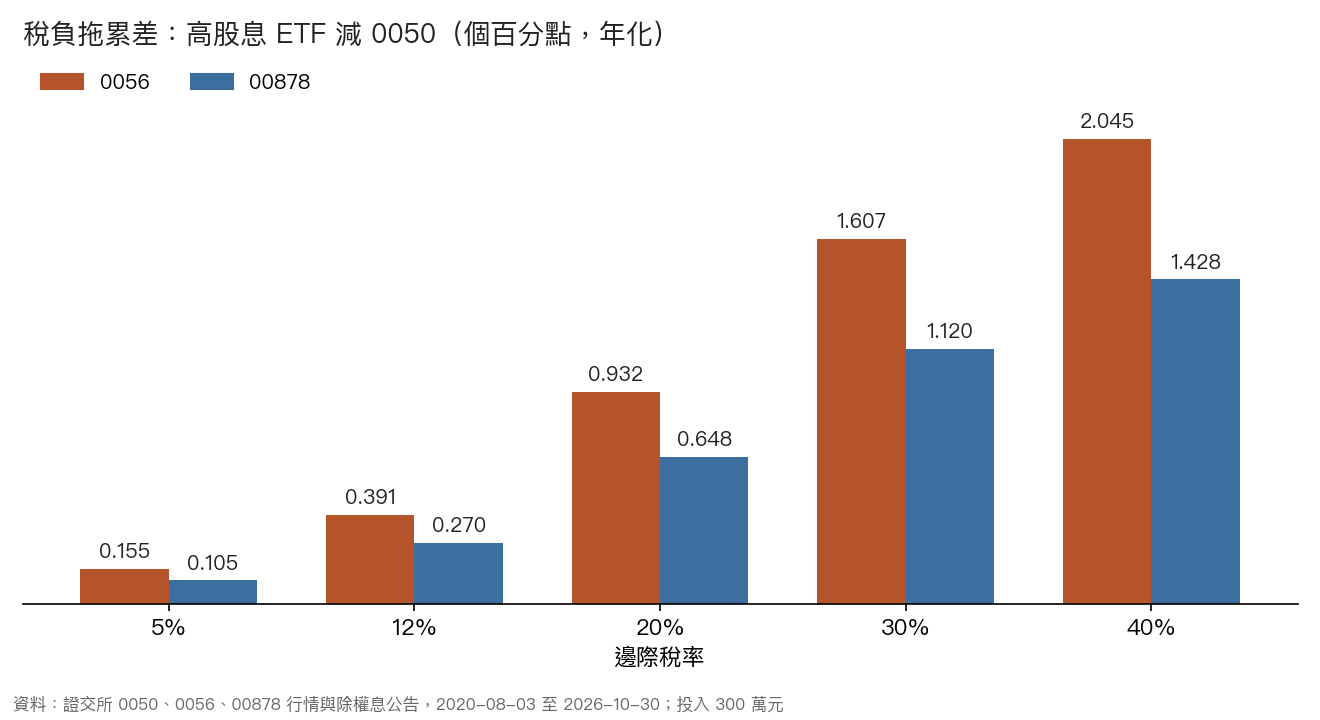
圖 2:稅負拖累差(個百分點,年化),投入 300 萬元。資料:證交所行情與除權息公告,2020-08-03 至 2026-10-30。
起點和設定改變時
上面的數字來自主視窗,起點是 2020-08-03。把起點一個月一個月往後移,共 39 個起點(2020-08-03 至 2023-10-02,每個起點至少保留 3 年),稅後落後的幅度變動很大。以邊際稅率 12%、投入 300 萬元為例,不同起點下,0056 落後 4.39 到 23.21 個百分點,00878 落後 3.22 到 23.59 個百分點。主視窗的 8.23 落在 0056 的範圍之內,6.45 落在 00878 的範圍之內:有的起點落後更多,有的更少,所以主視窗的值不能當作起點敏感度的上界。15 個情境合計,0056 的範圍是 4.15 到 25.75,00878 是 2.98 到 25.39 個百分點。稅負拖累差也隨起點變動:主設定下,39 個起點、15 個情境合計,0056 的拖累差最高可到 3.204,00878 最高可到 2.242 個百分點,高於主視窗的最大值 2.064 與 1.428。標題與摘要的最大值只適用於主視窗與主設定。
24 個設定由三組假設交叉而成:配息中屬於股利所得的比例(100%、70%、40%)、補充保費費率(依年度、全期 1.91%、全期 2.11%、不計)、合併計稅的抵減超過應納稅額時退或不退。15 個情境的稅後年化報酬差,在所有設定和起點下都是負的。
稅負拖累差的方向比較不穩。邊際稅率 5% 的 3 個情境,隨設定而變:以投入 100 萬元為例,0056 的稅負拖累差在 24 個設定中介於 −0.237 與 0.169 個百分點,00878 介於 −0.165 與 0.101 個百分點。
計算規則
- 買進與再投入:2020-08-03 收盤買進,之後不再加碼。除息日的配息,扣除稅費後,以除息參考價再投入。
- 股利所得稅:每年加總股利,在合併計稅與分開計稅(稅率 28%)之間取稅額較低的一種。合併計稅可抵減股利的 8.5%,每戶每年上限 80,000 元。稅款在該年最後一個交易日賣出等值股數繳納。
- 補充保費:單次配息達 20,000 元才扣,費率在 2020 年是 1.91%,2021 年起是 2.11%,單次計費上限 1,000 萬元,在除息日從配息扣除。
- 主設定:配息全數視為股利所得,補充保費依年度費率,合併計稅不退稅。
結果的限制
- 補充保費費率 1.91% 與 2.11% 沒有凍結。這兩個數字是衛福部公告值,研究取不到健保署原頁(伺服器回應拒絕存取),數值來自網頁搜尋摘錄。研究另算了全期 1.91%、全期 2.11% 和不計補充保費三種設定,上面的方向結果已含這些設定。
- 配息中屬於股利所得的比例 70% 與 40% 是假設值,不是 0056 或 00878 實際的收益分配組成。主設定把配息全部當成股利所得,稅負因此偏重。
- 退稅的設定沒有凍結的官方原文支持。所得稅法關於股利可抵減稅額的原文,沒有寫明超過應納稅額的部分是否退還;主設定假設不退。
- 合併計稅的應納稅額,用邊際稅率乘股利近似,不考慮同一戶的其他所得,也假設股利不會讓投資人換到較高的稅率級距。這筆投資被當成該戶唯一的股利來源。稅款在該年最後一個交易日繳,補充保費在除息日扣,實際的繳納時點不同,計算沒有還原。
- 稅後年化報酬差含稅前表現的差。稅前差距是這段期間價格與配息的結果,不是稅制造成的。
- 結論只描述 2020-08-03 至 2026-10-30,不外推到其他期間,也不評價高股息 ETF 本身。作者在寫定計算規則之前,已經知道 0050 在全期間的稅前報酬水準,引用時請一併說明。
- 這是描述過去,不是投資建議。
資料與方法
- 價格與配息:證交所 0050、0056、00878 日行情與除權息公告,2020-08-03 至 2026-10-30。
- 稅制:法務部全國法規資料庫的所得稅法與全民健康保險法規。
- 比較方法:確定性的稅後計算,沒有統計檢定。不確定性用 24 個設定和 39 個起點的範圍呈現。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊