K1642 實證:上市 BDC 的申報淨值能否作為風險比較基準?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
風險評估先選觀察值
若要用上市商業發展公司(BDC)衡量私募信貸曝險,投資人會遇到一個實際選擇:用季報申報的每股淨值報酬,還是用同一公司的市場總報酬波動來設定風險假設。K1642 把這兩種序列放在同一組上市 BDC 中比較,研究問題是申報淨值的波動低於市場波動時,差距有多少能由估價平滑解釋。結果顯示在這七家公司中,申報波動都低於市場波動;去平滑模型只縮小差距的一小段,因此帳面淨值變化可描述申報估值的起伏,不能單獨代表可交易股權承受的價格風險。
資料與報酬口徑
樣本包括 ARCC、BXSL、OBDC、FSK、PSEC、MAIN、GBDC 七家美國上市 BDC。申報淨值來自 SEC EDGAR XBRL 的每股淨值項目,使用各季末最早申報的數值,避免後續申報把修訂值回填到舊期。市場序列由每日股價和每股現金分配構成,再按申報日期配對含配息的調整收盤價;價格配對取申報日當日或之前的最近交易日,距申報日不得超過七天。
價格歷史涵蓋 2011-01-01 至 2026-06-30;與申報淨值配對後,季報酬樣本的實際範圍是 2021-06-30 至 2026-03-31。單檔包含 14 至 19 季的連續報酬,七檔合計 122 筆公司季觀測。每檔淨值報酬以本期淨值減前期淨值、加上兩個期末之間除息的每股分配,再除以前期淨值計算。市場報酬則比較相鄰申報日的含配息價格;淨值期末相隔 75 至 125 天者才保留,以避免把較長的年度空缺當成一季報酬。
波動率以季報酬標準差乘以平方根四換算成年化尺度,日資料參照值另用平方根 252 年化;主要假設比較使用季資料。研究先對每家公司計算比值,再以七家公司為橫斷面進行 Wilcoxon 符號等級檢定,不把公司季觀測合併成獨立樣本。這個推論設定讓檢定回答「公司之間是否普遍出現同方向差距」,而非把同一家公司連續季報酬當成彼此獨立的投票。
H1:申報淨值波動與市場波動的差距
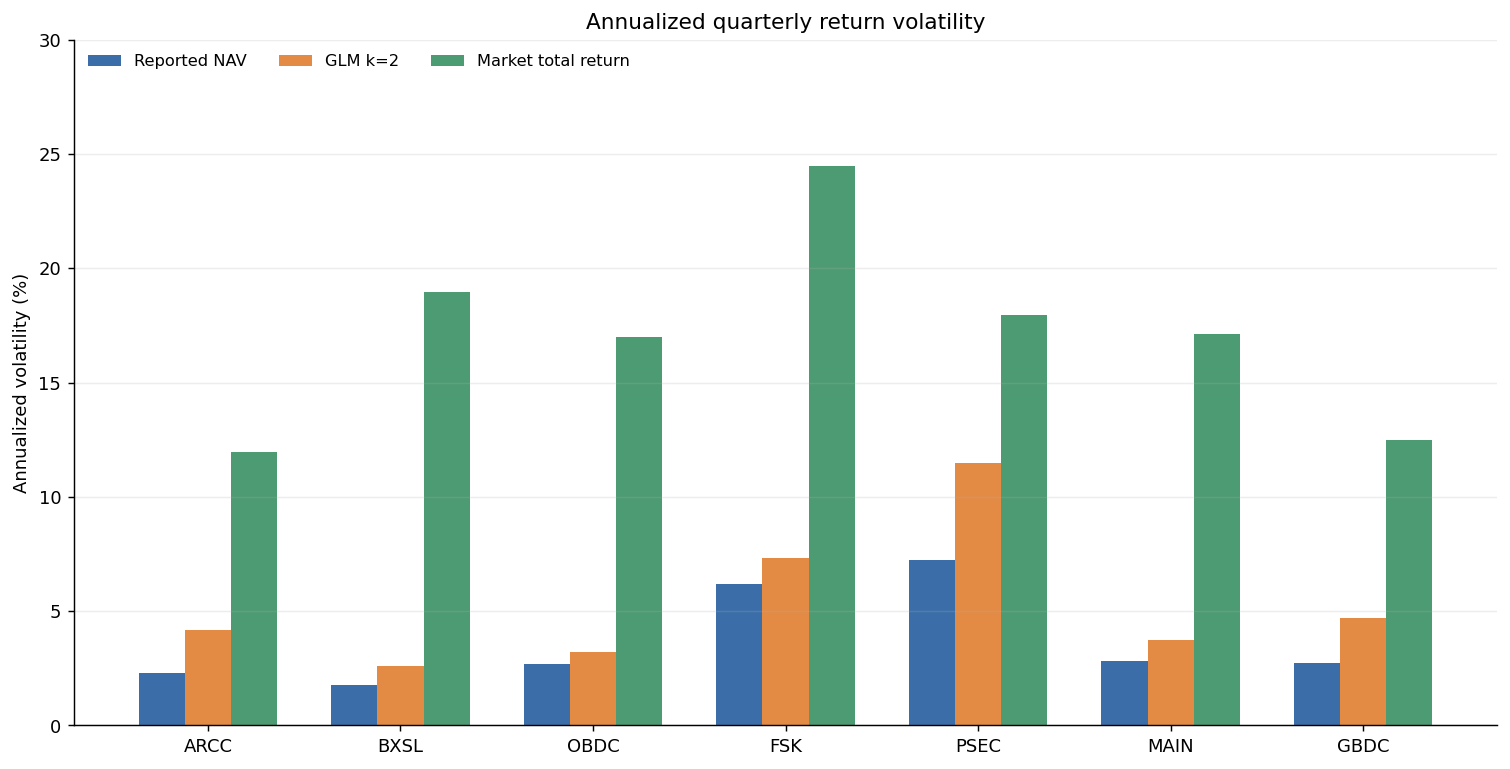
H1 預期申報淨值年化波動除以市場年化波動後低於一;檢定採雙尾 Wilcoxon 符號等級程序,每家公司各提供一個比值。H1 的結果為 CONFIRMED:跨公司比值中位數為 0.191,平均值為 0.212,範圍為 0.094 至 0.401;七家公司全部低於一,雙尾 p 值為 0.0156。中位比值約等於市場波動的五分之一,描述的是這組上市 BDC 在所觀察視窗的相對尺度,不是對所有私募信貸資產的固定折減係數。
圖表一將每家公司的申報淨值波動、GLM k=2 去平滑波動和市場波動並列。圖中較低的申報柱代表帳面估值序列變動較小;它本身不能區分估價更新較慢、資產風險較低或市場價格含有其他波動來源。對使用者而言,這項結果指出只讀申報淨值會低估上市 BDC 股價的實際起伏,適合用來比較兩種觀察值,不能直接替代貸款層級的信用風險分析。
H2:去平滑能解釋多少差距
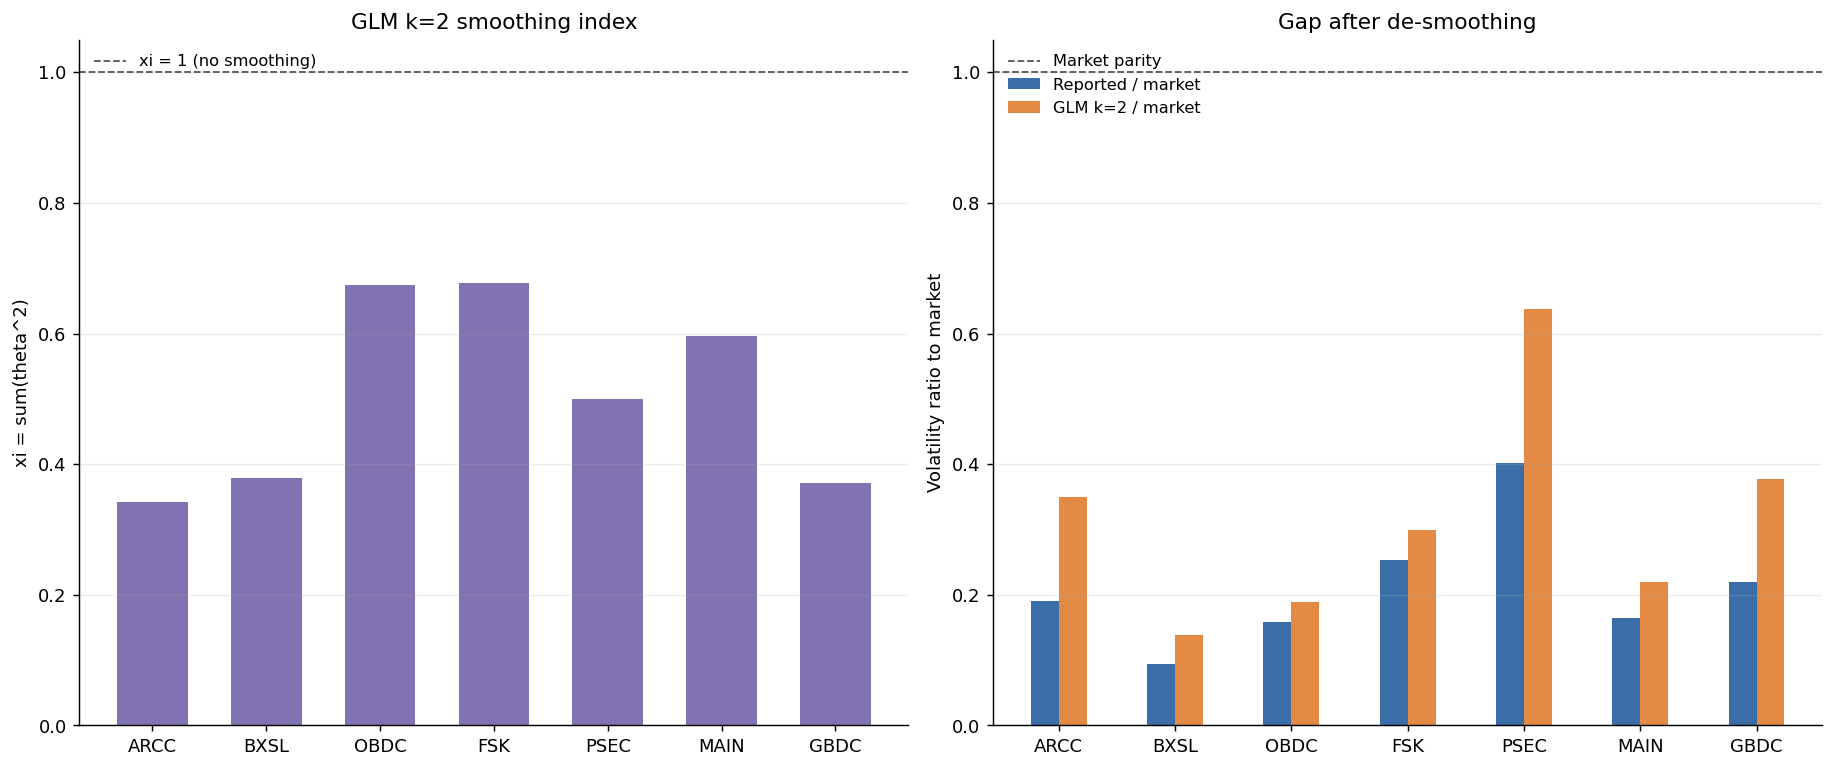
H2 以 Getmansky、Lo 與 Makarov(2004)的平滑報酬架構估計 GLM 模型,k=2 為主要設定,k=1 作為穩健性比較。強形式的判定規則要求 GLM k=2 的跨公司中位差距閉合至少百分之五十;這個門檻把「模型方向上提高淨值波動」和「模型足以解釋大部分差距」分開。去平滑後的市場比值中位數為 0.300,高於原申報比值的 0.191;但中位差距閉合比例只有 6.6%,未達百分之五十的強形式門檻,因此 H2 強形式為 REJECTED。
這個判定不表示校正完全沒有改變估計。GLM k=2 去平滑比值相對原申報比值的雙尾 Wilcoxon p 值為 0.0156,方向性變化可以辨認;去平滑比值相對市場比值一的檢定 p 值也為 0.0156,校正後波動仍低於市場波動。圖表二左側列出 GLM k=2 的 xi 平滑指標,右側並列原始申報比值與去平滑比值;左側 xi 等於一表示無平滑,右側比值一表示淨值與市場波動相等。多數觀測雖向市場尺度移動,移動幅度不足以支持「估價平滑解釋大部分差距」這個較強的市場結論。
| BDC | 申報淨值年化波動(%) | 市場年化波動(%) | GLM 去平滑年化波動(%) | GLM 去平滑波動/市場波動(%) |
|---|---|---|---|---|
| ARCC | 2.3% | 12.0% | 4.2% | 34.9% |
| BXSL | 1.8% | 19.0% | 2.6% | 13.8% |
| OBDC | 2.7% | 17.0% | 3.2% | 18.9% |
| FSK | 6.2% | 24.5% | 7.3% | 30.0% |
| PSEC | 7.2% | 18.0% | 11.5% | 63.8% |
| MAIN | 2.8% | 17.1% | 3.7% | 21.9% |
| GBDC | 2.7% | 12.5% | 4.7% | 37.7% |
GLM 以觀察到的淨值報酬估計潛在報酬的平滑成分,估計依賴平滑機制與模型設定。去平滑後序列是 GLM 模型估計值,不是貸款層級的直接價格觀察;本研究不辨認未觀測的底層組合報酬。讀者可以把這項方法視為檢查帳面序列敏感度的工具,但不宜把模型還原值當作底層信貸資產波動的直接觀察。
H3:正自相關是不是申報淨值獨有
H3 先檢查季報淨值報酬是否具有正的一階自相關,再檢查這個係數是否高於市場報酬。淨值 AR(1) 係數中位數為 0.390,對零值的 Wilcoxon p 值為 0.0156;市場報酬係數中位數為 0.202,對零值的 p 值同樣為 0.0156。兩組係數的差異檢定 p 值為 0.0781,未達百分之五顯著水準。H3 的基本正自相關結果為 CONFIRMED,但「淨值自相關高於市場」的估價特有判讀為 NOT CONFIRMED。
這個對照避免把任何正自相關都直接稱為估價平滑。市場報酬在同一短視窗也有正自相關;淨值係數較大,但跨公司差異沒有達到研究採用的顯著水準。結果因此支持「淨值序列平滑」作為可能的描述,卻沒有把它辨認為申報估價相對市場報酬的獨有特徵。
結果適用範圍
每股淨值的 XBRL 欄位在較早年報中多以年度頻率標記,連續季度鏈大約從 2021Q3 開始;各公司可用序列只有 14 至 19 季。樣本視窗涵蓋 2022 年市場下跌及 2023 年區域銀行壓力,淨值估價和市場價格的差距可能高於完整景氣循環的平均水準。這段資料不能估出完整景氣循環的平均差距,也不代表未上市基金的同一差距。
市場價格波動可能包含 BDC 股價相對淨值的溢價或折價、股票市場 beta 和流動性擾動;它是投資人可交易股權價格的波動,不是底層貸款現金流的純粹量測。申報淨值波動則可能受估價平滑影響,每股淨值也會因溢價發股或回購而變動;本研究沒有分解這些因素各自的貢獻。研究以市場波動作為可觀察的價格參照、以申報淨值波動作為帳面參照,兩者都不是已識別的真實組合波動。
BXSL 的 AR(1) 係數超過一,短樣本下的 Geltner 還原被判為不可靠,因此不納入該方法的跨公司摘要;GLM 的受限估計仍保留該公司。這個差異提醒讀者:不同去平滑方法對短序列的敏感度不同,不能把 Geltner 與 GLM 的摘要當成同一估計量。本研究是上市 BDC 的跨公司估值波動比較,不對任何單一基金的貸款估值作推論。
對投資風險預算而言,申報淨值仍可用來追蹤帳面價值序列,市場總報酬則呈現公開交易股權承受的價格變動。K1642 的量化結果支持把這兩個指標分開閱讀:淨值序列在樣本中更平滑,GLM 去平滑只回補一小部分差距,而市場價格又混合了溢折價、beta 與流動性因素。這種分工能避免把較平穩的申報數字直接當成投資人可承受的市場風險上限。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊