零售複雜報酬 ETF 成交金額與未來 5 日已實現變異數:33 條迴歸中 2 條通過 Harvey 門檻,集中在 COIN 與 NVDA(事後登記、非盲)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
限定先寫在前面 :本研究是事後登記、非盲(登記文件寫於跑出第一輪結果之後,不是事前登記);結果是預測關聯,不是因果識別;解釋變數是 ETF 成交金額,只是零售複雜商品需求的代理變數,不是結構型票據的發行量或投資人部位。
問題:零售投資人愛用的單一股票槓桿 ETF、選擇權收益 ETF 與定義結果 ETF,當天的成交金額異常偏高時,這些標的股票未來 5 個交易日的已實現變異數會不會也偏高?
資料是 yfinance 日資料,樣本 2021-01-04 至 2026-06-22,聯集交易日 1,373 天,10 個訊號、22 個目標,共 33 條迴歸。規則落後期的 HAC 檢定下,2 條通過 Harvey |t| ≥ 3.0:單一股票槓桿 ETF 組的成交金額對 COIN 未來 5 日已實現變異數,t = 3.77;對 NVDA,t = 3.54。另有 1 條(TSLA 自身的訊號)通過 BH 5% 但沒過 Harvey 門檻,t = 2.95。換一種落後期,過門檻的條數會從 2 變成 3,所以這個結果的強度要連同落後期選擇一起讀。
設計
- 訊號 :每支 ETF 的當日成交金額(調整後收盤價乘成交量)取 log(1 + 成交金額),再對最近 63 個交易日做滾動 z 分數。三個組別訊號(選擇權收益、定義結果、單一股票槓桿)是組內各 ETF z 分數的平均;另有以單一標的分組的訊號,例如只含 TSLA 的兩檔 ETF。
- 目標 :標的股票未來 5 個交易日的已實現變異數(日報酬平方和),以及少數對照目標(對數報酬和的負值、VIX 與 VVIX 的對數報酬和)。
- 時序 :訊號落後一個交易日(
signals.shift(1)),目標從 t 日起算;每條迴歸另含常數項與同一個量在 t − 5 至 t − 1 的值作為控制變數。 - 推論 :HAC(Bartlett 核)標準誤,落後期取 h − 1 與
dm_test頻寬的較大者,各迴歸介於 15 至 19;多重檢定同時報 Harvey |t| ≥ 3.0、Benjamini–Hochberg(BH)與 Bonferroni。 - 穩健度 :最強那一格另做移動區塊 bootstrap,區塊長 20,重抽 1,000 次,種子固定為 42。
結果
通過門檻的迴歸數:Harvey |t| ≥ 3.0 有 2 條,BH q ≤ 0.05 有 3 條,Bonferroni p ≤ 0.05 有 2 條。下表依 |t| 由大到小列出前段的迴歸,t 值是規則落後期的 HAC t。
| 訊號 | 目標 | n | 落後期 | t | BH q | Bonferroni p | 落後期 h−1 的 t | 兩倍落後期的 t |
|---|---|---|---|---|---|---|---|---|
| single_stock_leveraged | COIN_rv5 | 943 | 17 | 3.77 | 0.005 | 0.005 | 3.77 | 3.45 |
| single_stock_leveraged | NVDA_rv5 | 943 | 17 | 3.54 | 0.007 | 0.013 | 3.60 | 3.83 |
| single_stock_TSLA | TSLA_rv5 | 943 | 17 | 2.95 | 0.035 | 0.106 | 3.19 | 2.83 |
| single_stock_leveraged | GOOGL_rv5 | 943 | 17 | 2.50 | 0.102 | 0.410 | 2.83 | 2.55 |
| single_stock_COIN | COIN_rv5 | 924 | 17 | 2.37 | 0.117 | 0.584 | 2.63 | 2.48 |
| single_stock_AAPL | AAPL_rv5 | 925 | 17 | 2.05 | 0.204 | 1.000 | 2.55 | 2.02 |
| single_stock_leveraged | AMD_rv5 | 943 | 17 | 1.98 | 0.204 | 1.000 | 2.13 | 1.92 |
| single_stock_GOOGL | GOOGL_rv5 | 905 | 17 | 1.92 | 0.204 | 1.000 | 1.78 | 1.92 |
| option_income | VVIX_chg5 | 1,296 | 19 | -1.91 | 0.204 | 1.000 | -1.84 | -2.09 |
| single_stock_MSFT | MSFT_left_loss5 | 905 | 17 | 1.85 | 0.211 | 1.000 | 2.02 | 1.96 |
| single_stock_leveraged | AAPL_rv5 | 943 | 17 | 1.72 | 0.255 | 1.000 | 1.71 | 1.91 |
| single_stock_COIN | COIN_left_loss5 | 924 | 17 | -1.56 | 0.326 | 1.000 | -1.62 | -1.67 |
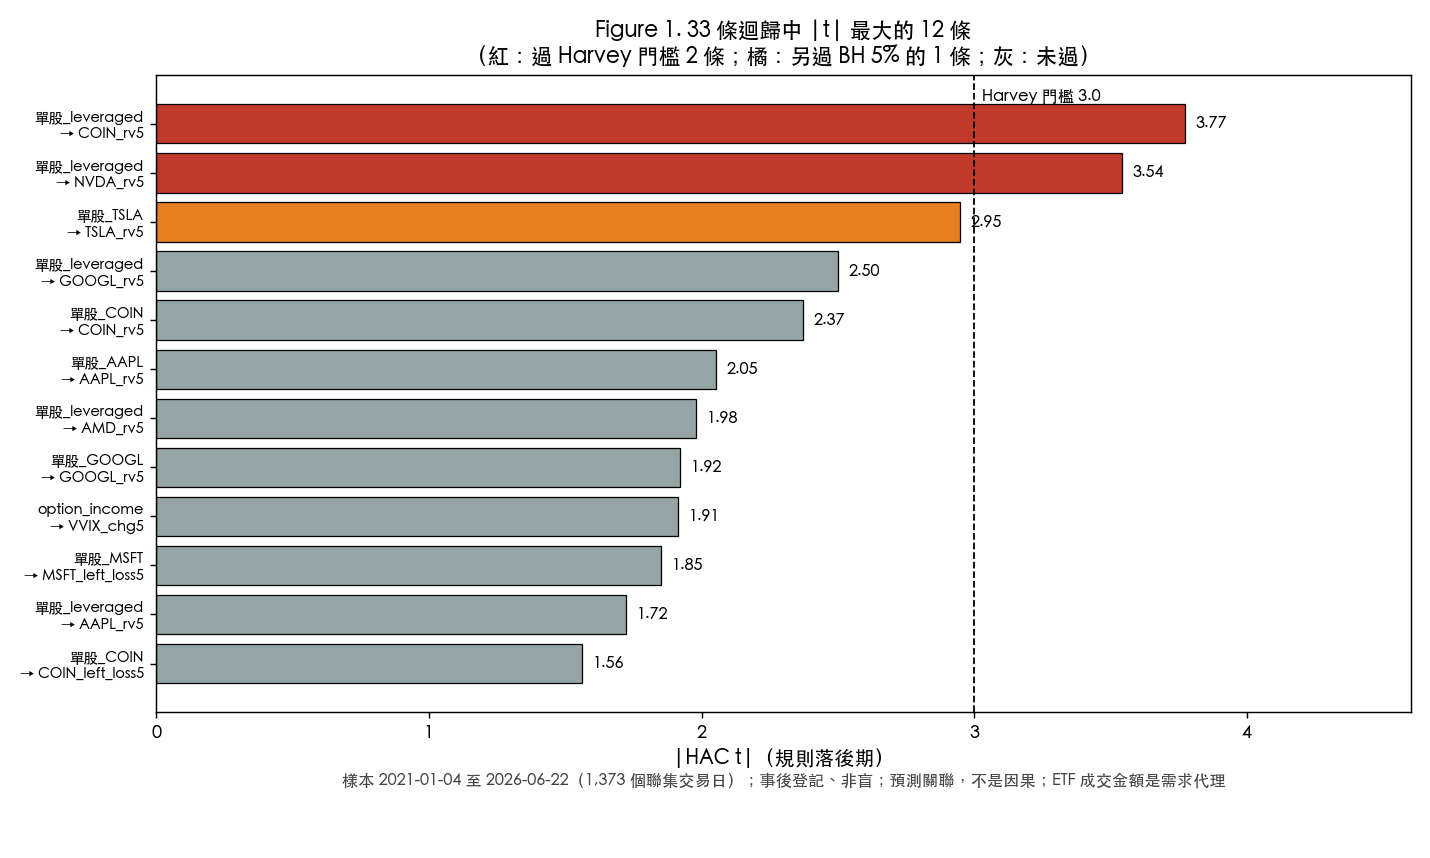
Figure 1. 33 條迴歸中 |t| 最大的迴歸。紅色兩條過 Harvey 門檻,橘色一條另過 BH 5%,其餘未過。這是事後登記、非盲的結果,預測關聯不是因果,ETF 成交金額是需求代理。
兩條過門檻的迴歸有一個共同點:解釋變數是整個單一股票槓桿 ETF 組(14 檔)的平均成交金額 z 分數,不是對應單一標的的 ETF。換句話說,這個組別的成交金額偏高時,COIN 與 NVDA 未來 5 個交易日的已實現變異數偏高;只用 TSLA 自己的兩檔 ETF 去預測 TSLA,t 值降到 2.95,沒有過 Harvey 門檻。COIN 這一格的樣本內 R² 是 0.079,NVDA 是 0.026,解釋力不大。
最強那一格的 bootstrap 95% 區間是 [0.0027, 0.0082],不含 0。
落後期敏感度
HAC 的落後期是分析者的選擇。本文採用的規則落後期下,過 Harvey 門檻的有 2 條;改用較短的 h − 1,有 3 條(多出 TSLA,t = 3.19);改用兩倍規則落後期,仍是 2 條。COIN 與 NVDA 在三種落後期下都過 Harvey 門檻,TSLA 則在門檻兩側。
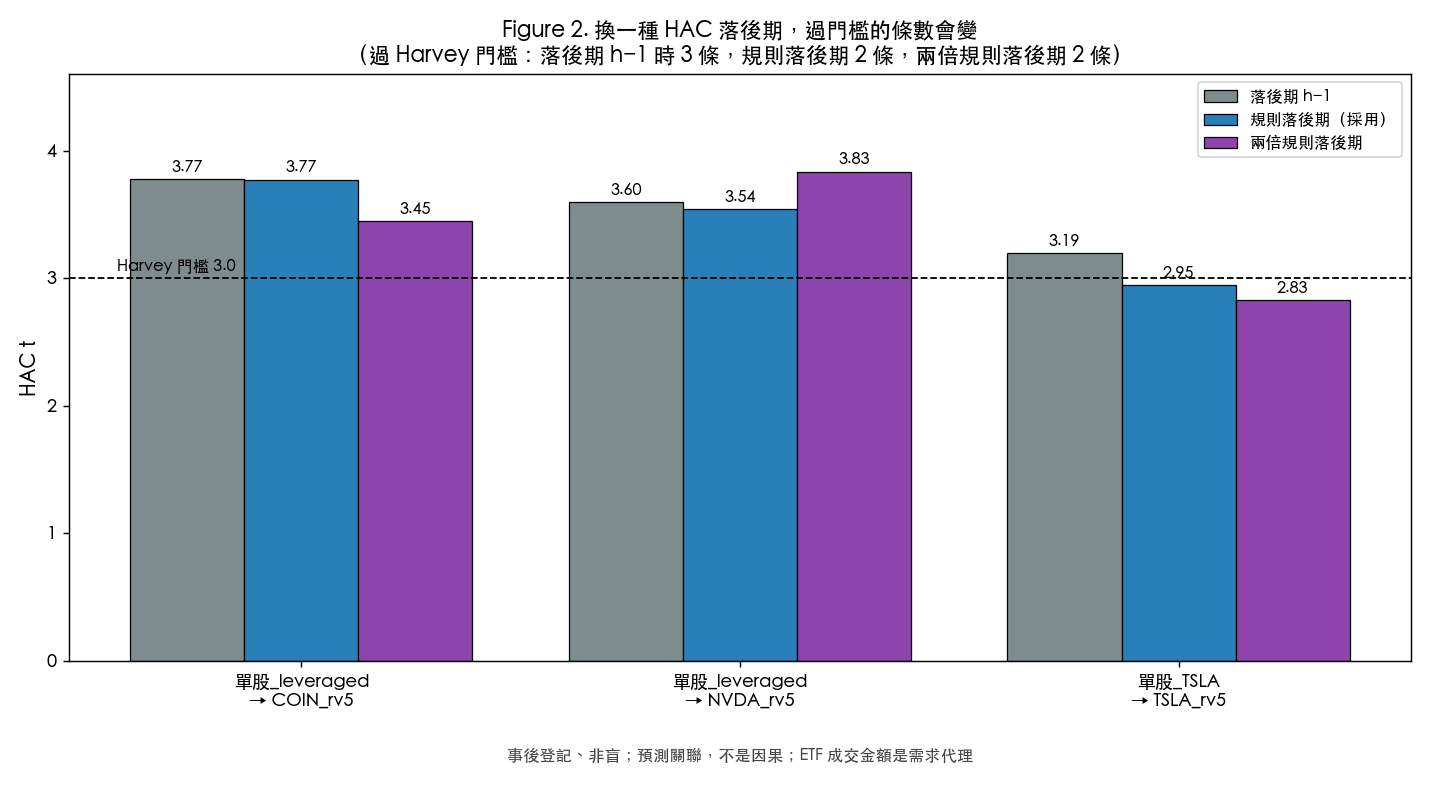
Figure 2. 三條最強迴歸在三種 HAC 落後期下的 t 值。事後登記、非盲,預測關聯,不是因果。
怎麼讀
這份結果支持一個窄的陳述:在這個樣本期間,單一股票槓桿 ETF 組的成交金額偏高,與 COIN、NVDA 未來 5 個交易日的已實現變異數偏高同時出現,統計上經得起 Harvey 門檻與 Bonferroni 校正,也經得起三種落後期。它沒有說明方向:可能是槓桿 ETF 的需求推高了標的波動,也可能是標的先出現大波動,吸引零售資金湧入,兩者在這個設計裡分不開。控制變數只有目標自己前五日的值,沒有納入市場整體波動或個股事件日,這些共同因素可能同時推動成交金額與波動。
事後登記、非盲也意味著這組門檻與迴歸配對是看過第一輪結果之後才登記的,讀者應把 2 條通過視為值得追蹤的線索,不要當成已經確認的發現。
限制
- 事後登記、非盲:登記文件寫於第一輪結果之後,通過規則並非事前固定。
- ETF 成交金額只是零售複雜商品需求的代理,不是結構型票據的發行或投資人部位。
- 價格是 yfinance 的調整後價格,成交金額以調整後收盤價乘成交量計算,不是交易所公布的成交金額。
- 單一股票槓桿 ETF 的歷史較短,相關迴歸的樣本較小。
- BH 控制錯誤發現率所需的依存條件(PRDS)沒有驗證;重疊視窗下 HAC 檢定的有限樣本水準也沒有量化,落後期敏感度只是部分證據。
- Harvey 的 |t| 門檻沿用固定值 3.0,沒有針對這組迴歸重新校正。
- 日資料無法分離收盤集合競價的再平衡壓力。
- 這是預測關聯,不是因果識別;結論只描述這個樣本期間。
- 文獻條目沿用存檔版內容,認證時沒有逐條核對。
資料與方法來源
- 實驗:
research_retail_structured_product_complexity_etf_proxy_t(結果檔research_retail_structured_product_complexity_etf_proxy_t_results.json)。 - 資料:yfinance 日資料快取,樣本 2021-01-04 至 2026-06-22。
- 動機文獻:Celerier and Vallee (2026), Review of Finance;Huang (2025), SSRN;Lenkey (2024), Quantitative Finance and Economics。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊