台股殖利率最高的一組:只看股價,下一年和隨機分組分不開;加回股利才領先,盈餘或股息下降的占比也高出基準率 0.132(九個 4 月截面的描述)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台股殖利率最高的一組:只看股價,下一年和隨機分組分不開;加回股利才領先,盈餘或股息下降的占比也高出基準率 0.132(九個 4 月截面的描述)
摘要
「高殖利率陷阱」的說法是:殖利率最高的股票,下一年常常盈餘衰退或股息被砍,所以領息的人最後賠在價差上。本文用證交所的個股殖利率檔,在 2017 至 2025 年每年 4 月最後交易日,把上市普通股依殖利率分組,描述三件事:下一年的報酬怎麼隨殖利率變化;殖利率最高的一組(Q5)裡,下一年盈餘衰退或股息下降(本文稱「陷阱」)占多少;陷阱與非陷阱在報酬上差多少。這是預先登記的描述性研究,共 9 個截面,不產生交易訊號,也不構成選股規則。
五個結果,依證據強度由強到弱:
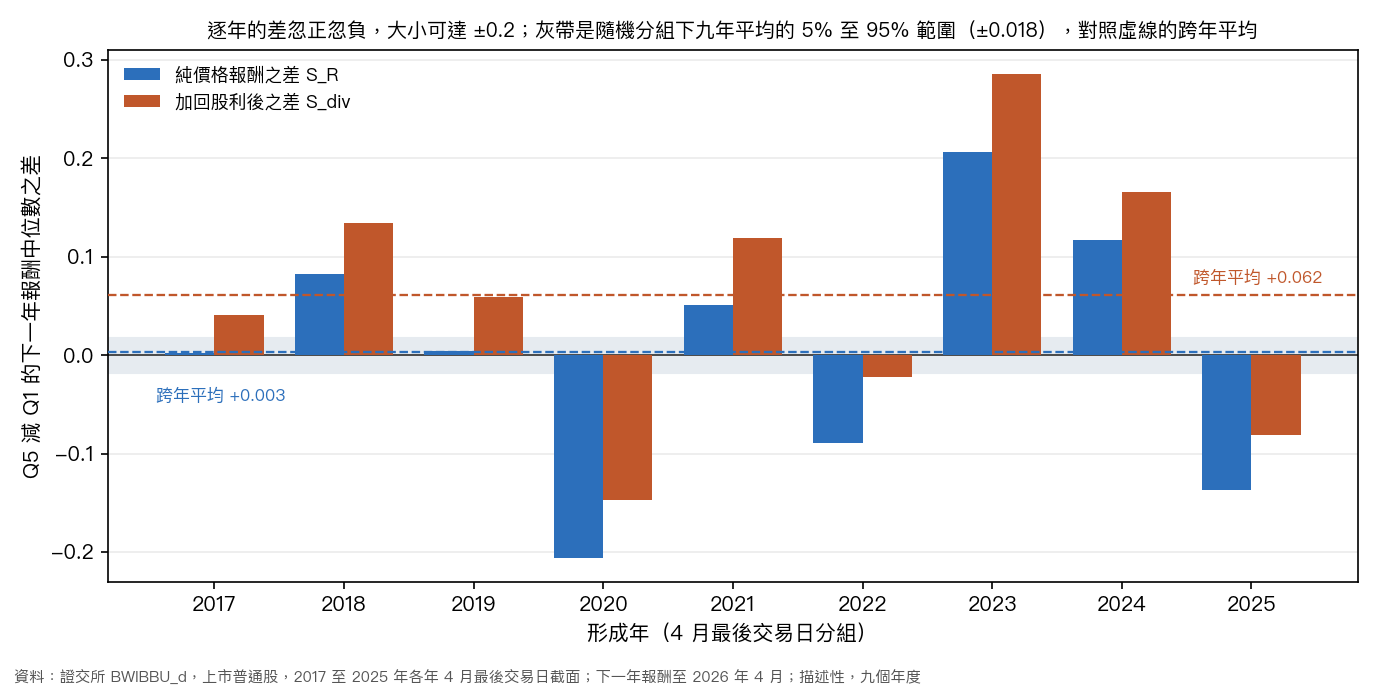
- 第一,只看股價,高殖利率組和低殖利率組無法區分。 Q5 減 Q1 的下一年純價格報酬中位數之差(S_R),跨年平均 +0.003,年度間的離散程度是 [−0.079, 0.082],落在年內隨機分組的 5% 至 95% 範圍 [−0.018, 0.018] 之內。逐年的差從 −0.206 到 +0.207,9 年中有 6 年為正。
- 第二,加回股利後,Q5 領先 Q1。 同一個差改用加回股利的報酬(S_div),跨年平均 +0.062,超出隨機分組的範圍;但年度間的離散程度 [−0.021, 0.144] 含零,逐年有 6 年為正,9 個年度不足以區分運氣與效果,本文不做「顯著」宣稱。
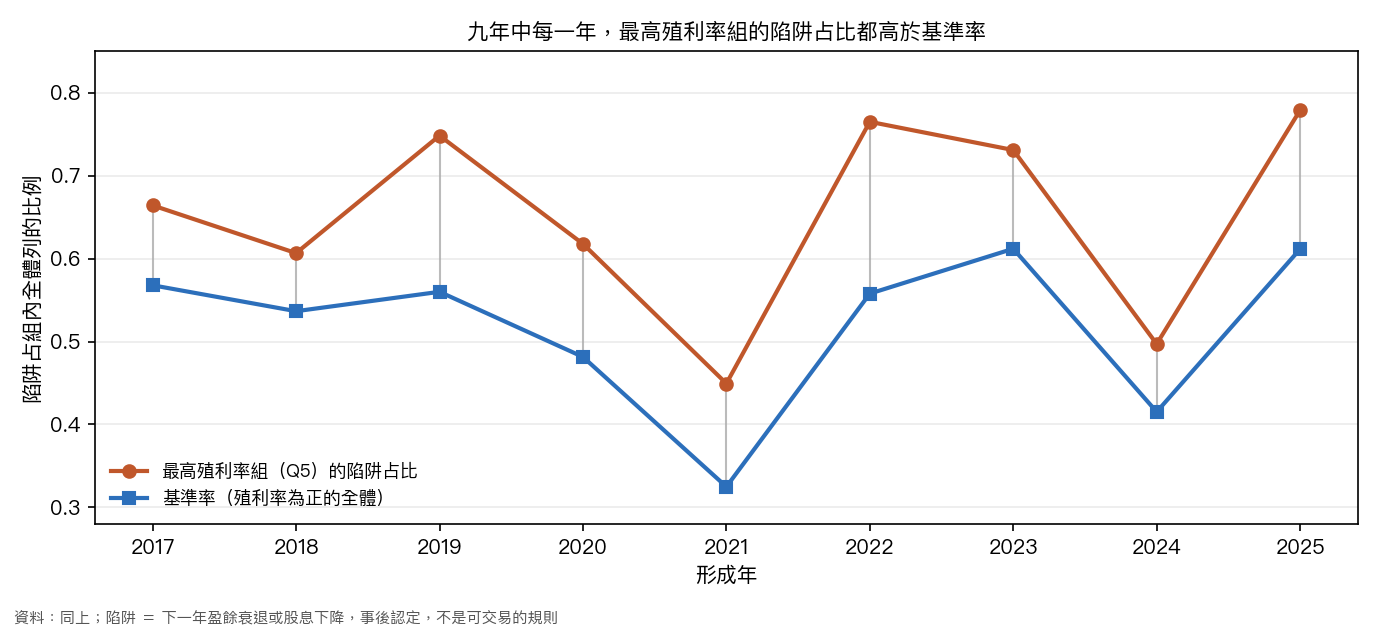
- 第三,Q5 的陷阱占比高於基準率,九年全部如此。 Q5 的陷阱占比跨年平均 0.651,同一年度集合的基準率(殖利率為正的全體)是 0.519,差 0.132(離散程度 [0.104, 0.162])。Q5 的占比也高於隨機分組的範圍 [0.500, 0.538]。這不能讀成因果:Q5 的選擇本身偏向股利相對股價偏高的股票,這類股票的股利下一年回落含均值回歸。
- 第四,Q5 內,陷阱的報酬比非陷阱低很多,但這是事後定義。 陷阱減非陷阱的下一年純價格報酬中位數之差,跨年平均 −0.286(離散程度 [−0.386, −0.217]);下一年的盈餘與股利在報酬區間內才揭露,這個差不是可交易的規則。
- 第五,預先登記,但非盲。 作者在凍結設計之前已看過同一批資料的前一個實驗(本益比與 PEG 分組)的結果,動機之一就是它加回殖利率後的變號;三個對照全部通過。
研究問題與文獻
Naranjo、Nimalendran 與 Ryngaert(1998)在美國發現股票報酬隨殖利率上升,零殖利率股是效果的來源之一,所以本文把零殖利率單獨分一組。Benartzi、Michaely 與 Thaler(1997)發現股利變動與過去及同期的盈餘變動相關;Michaely、Thaler 與 Womack(1995)研究股利開始與停止配發的價格反應,以及其後的漂移。Hartzmark 與 Solomon(2019、2022)指出投資人把股利與資本利得分開看待,價格指數忽略股利會造成對報酬的誤判,本文因此並列純價格報酬與加回股利的報酬。Ball 與 Brown(1968)關於盈餘變動與同期報酬的關係,是本文真實資料正對照的依據。本文只用這些文獻作背景與對照,不宣稱重現它們的結果。
資料與設計
資料。 證交所「個股日本益比、殖利率及股價淨值比」(BWIBBU_d)全市場檔,2017 至 2025 年各年 4 月最後交易日,加上 2026 年 4 月最後交易日(只供 2025 年截面的下一年值),共 10 個檔;全程離線,讀取前核對 sha256。殖利率依證交所附註含現金股利、公積發放之現金與盈餘轉增資股票股利,不是只有現金股利;股利年度是公司公告的股利分派年度,非即時資訊。
母體。 上市普通股(四碼數字代號、不以 0 或 91 開頭),收盤價為正,殖利率可解析且不為負,同年代號不重複。9 年的篩選在殖利率與重複代號兩步各剔除 0 列與 0 列;母體列九年合計 8,588。母體不要求本益比,所以虧損但仍配息的公司留在母體裡。
分組。 殖利率為零者為 Q0;殖利率為正者依(殖利率,代號)遞增排序,切成 5 等分,Q1 最低、Q5 最高(九年合計 Q5 共 1,437 列)。分組只用 t 年的殖利率,不以下一年是否有價格為條件。
報酬。 下一年純價格報酬 R 是 t + 1 年收盤價除以 t 年收盤價再減一,只在 t + 1 年有對應列時計算;它不含現金股利、股票股利、減資與分割的調整。沒有對應列(下市、代號變更)時 R 缺值,不補值。加回股利的報酬 R_div 是 R 加上報酬區間內應除息的那一筆每股股利除以 t 年收盤價,依股利年度選取。Q1 至 Q5 有報酬的列中,可算出 R_div 的比例逐年介於 93.3% 與 97.2% 之間。
陷阱。 對殖利率為正的列,下一年「盈餘衰退」(由本益比與收盤價還原每股盈餘,比較 t 與 t + 1 年)或「股息下降」(依股利年度與捨入誤差界比較每股股利,含停止配發),任一成立就算陷阱;兩者都有定義且都不成立的列是非陷阱,其餘是無法判定。這是事後定義。陷阱占比的分母是組內全體列;基準率是殖利率為正的全體母體列的陷阱占比。
統計量與參照。 主要統計量是每年 Q5 的下一年報酬中位數減 Q1 的中位數,兩個報酬並列(S_R、S_div),再取九年的跨年平均。「年度間的離散程度」是以年為單位的 bootstrap(10,000 次,seed 20261121)的 2.5% 至 97.5% 百分位,不是信賴區間。隨機分組參照(RP)是在每個年度內重排殖利率值、重新切五等分,報酬與陷阱狀態跟著原列不動,重複 1,000 次(seed 20261122),取跨年平均的 5% 至 95% 百分位;它是描述性的參照,不是檢定。判讀規則事前寫死:落在參照範圍內稱「無法區分」,高於上界稱「Q5 較高」。
對照。 合成負對照 CN(seed 20261123,200 個面板)檢查程式不會把 t + 1 年的資訊誤用在分組;合成正對照 CP(seed 20261124)檢查程式抓得到已知的效果;真實資料正對照 P1 是依下一年盈餘成長分組,報酬價差必須在至少 7 個年度為正。任一對照不過就停,不報結果為發現。
預先登記與盲性。 設計在讀任何一列的殖利率、本益比或報酬數值之前凍結,先交運營經理讀稿(不是獨立審查),估計程式與測試在讀數值之前另行提交。作者已看過前一個實驗的結果,動機之一是它的本益比分組在加回殖利率後由負轉正,所以這份研究是非盲的。結果產出後追加了一條只收窄結論的紀錄:Q5 的陷阱占比必須與基準率並排閱讀,不能讀成因果。
結果一:逐年
| 年 | 母體列 | Q0 列 | Q5 列 | S_R | S_div | Q5 陷阱占比 | 基準率 | P1 價差 |
|---|---|---|---|---|---|---|---|---|
| 2017 | 888 | 203 | 137 | +0.002 | +0.040 | 0.664 | 0.568 | 0.360 |
| 2018 | 911 | 160 | 150 | +0.083 | +0.135 | 0.607 | 0.537 | 0.191 |
| 2019 | 926 | 151 | 155 | +0.004 | +0.059 | 0.748 | 0.560 | 0.273 |
| 2020 | 942 | 159 | 157 | −0.206 | −0.147 | 0.618 | 0.481 | 0.595 |
| 2021 | 949 | 161 | 158 | +0.051 | +0.120 | 0.449 | 0.325 | 0.182 |
| 2022 | 959 | 129 | 166 | −0.090 | −0.022 | 0.765 | 0.558 | 0.284 |
| 2023 | 974 | 121 | 171 | +0.207 | +0.285 | 0.731 | 0.612 | 0.299 |
| 2024 | 1001 | 146 | 171 | +0.117 | +0.166 | 0.497 | 0.415 | 0.172 |
| 2025 | 1038 | 178 | 172 | −0.137 | −0.081 | 0.779 | 0.612 | 0.427 |
逐年的 S_R 與 S_div 正負交錯:S_R 最低是 2020 年的 −0.206,最高是 2023 年的 +0.207;S_div 最低 −0.147,最高 +0.285。這是九個截面,每個截面是一次市場環境,不能從中挑出一個年度講故事。Q5 的陷阱占比在九年都高於基準率,逐年的差介於 0.070 與 0.207。
結果二:跨年平均、離散程度與隨機分組參照
| 量 | 年數 | 跨年平均 | 年度間的離散程度 | 隨機分組參照 | 判讀 |
|---|---|---|---|---|---|
| S_R(純價格報酬) | 9 | +0.003 | [−0.079, 0.082] | [−0.018, 0.018] | 與年內隨機分組無法區分 |
| S_div(加回股利) | 9 | +0.062 | [−0.021, 0.144] | [−0.018, 0.018] | 超出隨機分組的 5% 至 95% 範圍 |
| S_R 壓力邊界(缺價列的報酬設為 −1) | 9 | +0.010 | [−0.066, 0.084] | 沒有 | 邊界,不分類 |
兩個報酬的判讀不同,但年度間的離散程度都含零。S_div 超出隨機分組的範圍,意思只是:如果把殖利率在年內隨機重排,九年平均的差很少會這麼大;它不是顯著性檢定,也不能排除這個差來自這九個年度的市場環境。S_R 的壓力邊界把沒有下一年對應列(含下市)的報酬設為 −1,結果與主結果同方向、大小相近,沒有改變判讀。
結果三:各殖利率組的報酬
下表是各組在九個年度的下一年報酬中位數,再取簡單平均(本文由逐年結果計算,不是預先登記的統計量)。Q5 減 Q1 的平均恰好等於上一節的 S_R 與 S_div。
| 組別 | 九年合計列數 | t + 1 年缺價比例的平均 | R 中位數的平均 | R_div 中位數的平均 |
|---|---|---|---|---|
| Q0(殖利率為零) | 1,408 | 2.5% | +0.044 | +0.036 |
| Q1(最低) | 1,438 | 1.3% | +0.009 | +0.020 |
| Q2 | 1,434 | 0.6% | +0.014 | +0.039 |
| Q3 | 1,437 | 0.3% | +0.014 | +0.053 |
| Q4 | 1,434 | 0.3% | +0.035 | +0.084 |
| Q5(最高) | 1,437 | 0.6% | +0.013 | +0.082 |
R 的中位數在 Q1 到 Q5 之間沒有隨殖利率單調上升(Q1 是 +0.009,Q5 是 +0.013);R_div 的中位數在 Q1 是 +0.020,到 Q4 與 Q5 分別是 +0.084 與 +0.082。兩者的差距主要來自加回的股利。缺價比例以 Q0 最高(2.5%),Q1 次之(1.3%),Q2 至 Q5 都低於 1%;缺價的列留在原組,分組不以存活為條件。
結果四:殖利率陷阱
| 陷阱定義 | Q5 占比的跨年平均 | 離散程度 | 隨機分組參照 | 基準率的跨年平均 | Q5 減基準率 | 離散程度 |
|---|---|---|---|---|---|---|
| 主定義(盈餘衰退或股息下降) | 0.651 | [0.573, 0.721] | [0.500, 0.538] | 0.519 | 0.132 | [0.104, 0.162] |
| 變體 Ea(盈餘衰退只用可直接核對的一類) | 0.631 | [0.560, 0.694] | [0.462, 0.500] | 0.481 | 0.150 | [0.124, 0.176] |
| 變體 Dstd(股息下降只用標準對齊) | 0.615 | [0.538, 0.688] | [0.466, 0.505] | 0.486 | 0.129 | [0.099, 0.162] |
| 主定義的壓力邊界(沒有下一年對應列也算陷阱) | 0.657 | [0.580, 0.726] | 沒有 | 0.525 | 沒有 | 沒有 |
主定義下 Q5 的陷阱占比高於隨機分組的範圍;兩個變體只並列、不分類,方向與主定義一致。基準率不是 0.5:殖利率為正的全體本來就有約一半的列在下一年盈餘衰退或股息下降,所以 Q5 的陷阱占比必須與基準率並排閱讀,而不是只看它高於一半。
Q5 內,陷阱減非陷阱的下一年純價格報酬中位數之差,跨年平均 −0.286(離散程度 [−0.386, −0.217]);加回股利的報酬是 −0.288([−0.383, −0.223])。陷阱是事後定義:下一年的盈餘與股利在報酬區間內才揭露,所以兩組在形成日並不能事先分開,這個差描述的是事後的分類,不是可執行的規則。
結果五:對照
| 對照 | 結果 | 門檻 |
|---|---|---|
| 合成負對照 CN(200 個面板) | S_R 平均 +0.001;Q5 陷阱占比減基準率平均 −0.002 | 兩者的絕對值都不超過 0.01 |
| 合成正對照 CP(200 個面板) | S_R 平均 +0.101;Q5 陷阱占比減基準率平均 +0.160 | S_R 至少 0.05 |
| 真實資料正對照 P1 | 依下一年盈餘成長分組的報酬價差,跨年平均 0.309,9 年中 9 年為正 | 至少 7 年為正 |
三個對照全部通過。CN 與 CP 只涵蓋分析表層,直接以合成的分組表計算,不經過原始檔的解析、篩選與跨年對應,這些步驟不在它們的檢查範圍內。
能說與不能說
- 能說: 在 2017 至 2025 年這 9 個 4 月截面中,描述性地觀察到:依殖利率分組時,Q5 與 Q1 的下一年純價格報酬中位數之差與隨機分組無法區分;加回股利後 Q5 的報酬中位數高於 Q1;Q5 中盈餘衰退或股息下降者的占比高於基準率與隨機分組。
- 不能說這是選股規則: 陷阱是事後定義,九個截面也不足以區分運氣與效果。
- 不能說因果: Q5 偏向股利相對股價偏高的股票,股利下一年回落含均值回歸;收盤價偏低同時抬高殖利率與下一年報酬,也會讓 S_R 與 S_div 在構造上偏高。
- 不能外推: 只含上市普通股,不含上櫃;不外推到 2017 年以前或其他市場。
限制
- 純價格報酬不含股利與資本調整。 區間內的除息與除權使價格下降,純價格報酬在構造上對高殖利率組不利;減資與分割也沒有調整。
- 加回股利的報酬有假設。 股票股利以面額金額計入,股價高於面額時低估配股的價值;股利年度非即時,R_div 假設以 t − 1 年盈餘分派的股利在報酬區間內除息,BWIBBU 沒有除息日,這個對齊無法驗證。
- 存活者偏誤。 t + 1 年沒有對應列的公司(含下市與代號變更)沒有報酬,只能在壓力邊界中假設為 −1。
- 陷阱占比偏低的兩個來源。 t + 1 年沒有對應列的列是無法判定,卻留在分母;宣告不配發股利的公司,股利年度可能維持原值而不前進,歸為「未更新」,股息下降無法定義。
- 每股值受股數變動影響。 區間內配股或增資使股數增加,每股盈餘與每股股利機械性下降,使陷阱占比偏高。
- 隨機分組參照偏窄。 年內重排拆掉同產業的橫斷面相關,參照界線比有相關的虛無分布窄,所以 5% 與 95% 界線只是描述性參照。
- 非盲、非獨立審查的設計。 設計經運營經理讀稿,不是獨立審查;作者已看過前一個實驗的結果。
資料來源:證交所 BWIBBU_d 個股日本益比、殖利率及股價淨值比(各年 4 月最後交易日);實驗編號 K2025。
參考文獻
- Ball, R., & Brown, P. (1968). An empirical evaluation of accounting income numbers. Journal of Accounting Research, 6(2), 159–178. https://doi.org/10.2307/2490232
- Benartzi, S., Michaely, R., & Thaler, R. (1997). Do changes in dividends signal the future or the past? Journal of Finance, 52(3), 1007–1034. https://doi.org/10.1111/j.1540-6261.1997.tb02723.x
- Hartzmark, S. M., & Solomon, D. H. (2019). The dividend disconnect. Journal of Finance, 74(5), 2153–2199. https://doi.org/10.1111/jofi.12785
- Hartzmark, S. M., & Solomon, D. H. (2022). Reconsidering returns. Review of Financial Studies, 35(1), 343–393. https://doi.org/10.1093/rfs/hhab015
- Michaely, R., Thaler, R. H., & Womack, K. L. (1995). Price reactions to dividend initiations and omissions: Overreaction or drift? Journal of Finance, 50(2), 573–608. https://doi.org/10.1111/j.1540-6261.1995.tb04796.x
- Naranjo, A., Nimalendran, M., & Ryngaert, M. (1998). Stock returns, dividend yields, and taxes. Journal of Finance, 53(6), 2029–2057. https://doi.org/10.1111/0022-1082.00082
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊