FOMC、CPI、非農公布日,把風險值乘上 VIX1D/VIX9D 的比值會更準嗎?99 個事件日裡沒有看到損失變小
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
FOMC 決議、CPI 和非農就業報告公布的那天,行情常在一天內大幅跳動。管風險的人會想:VIX1D 專門衡量市場預期「接下來一天」會有多大的波動,何不拿它把原本的風險值調寬或調窄?
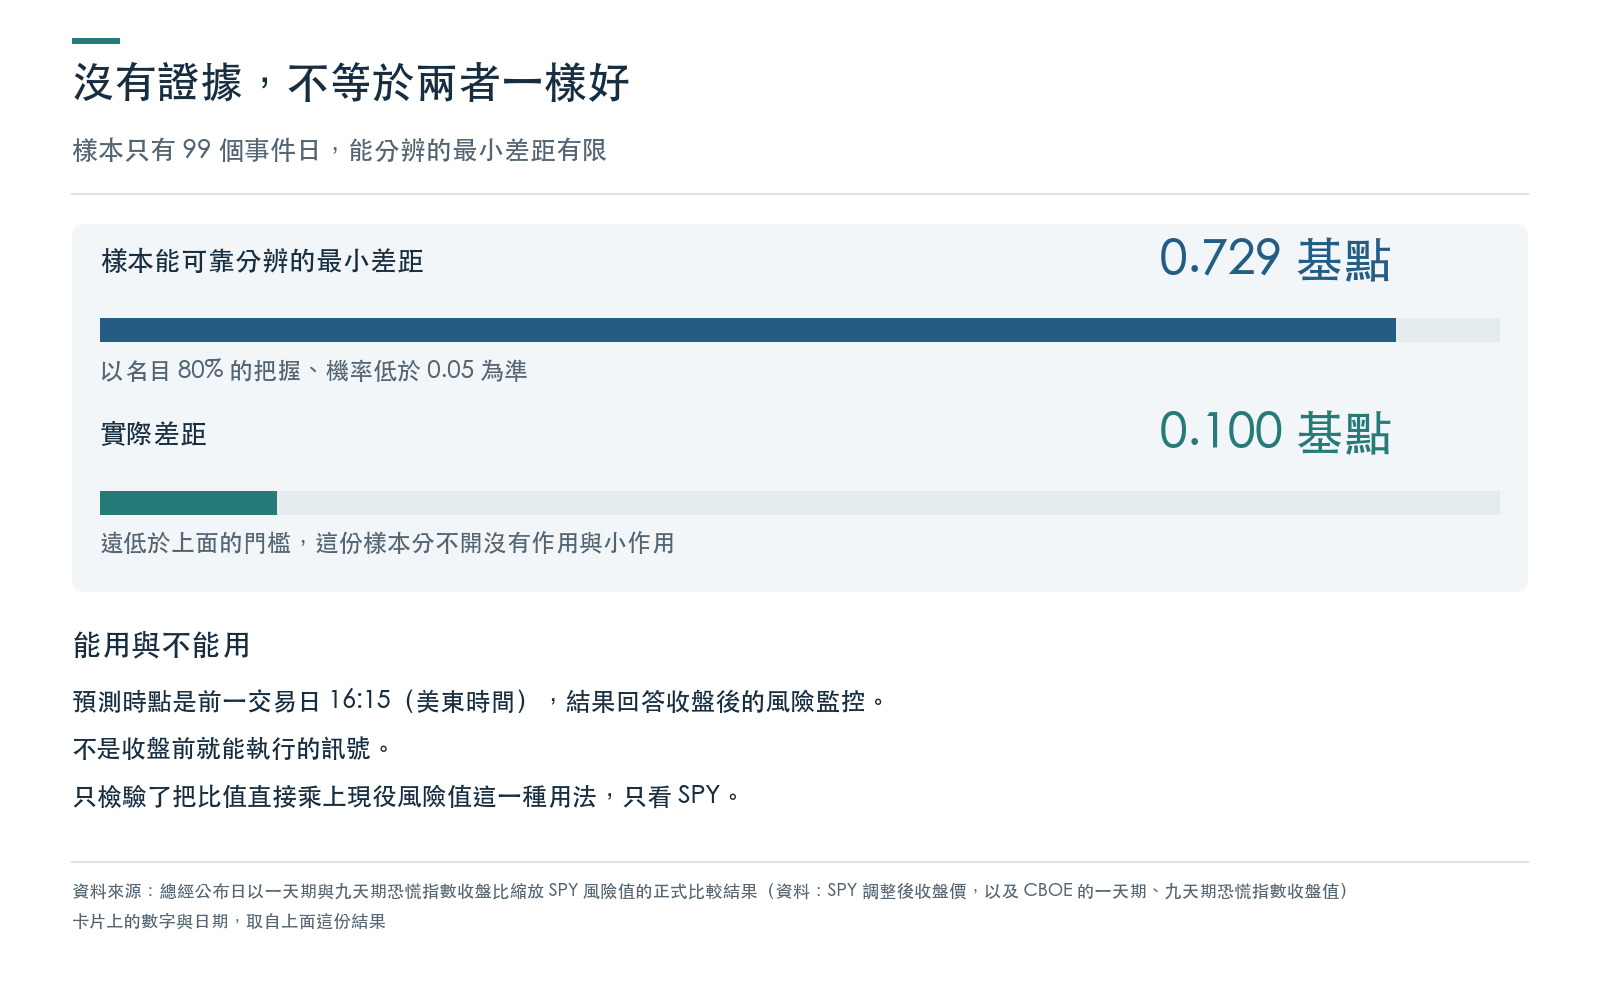
這篇用 2023-04-25 至 2026-07-10 的資料檢查這個做法,樣本是 99 個事件日。先講結果:調整後的版本沒有比原版更準。它的平均損失分數反而多了 0.100 基點,但這個差距小到分不出是運氣還是真的,所以結論只能寫到「沒有證據顯示調整讓損失變小」。另一面,這份樣本太短,只能分辨 0.729 基點以上的差距,更小的效果看不出來。一個基點是萬分之一。
先看結論
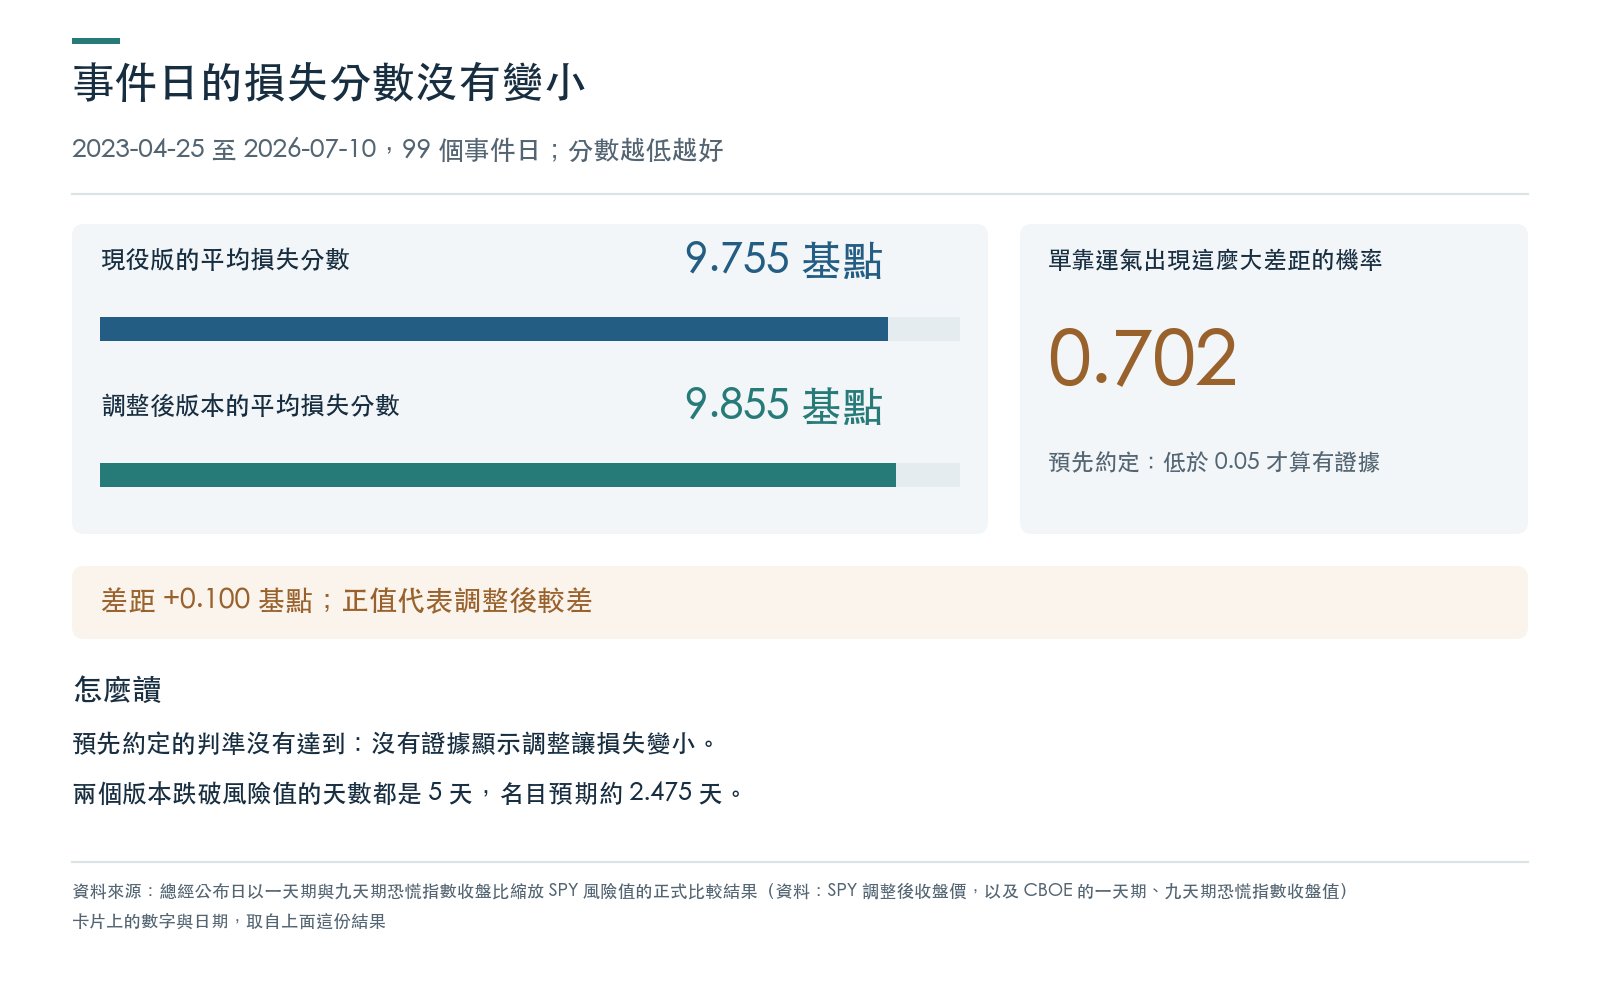
- 99 個事件日裡,現役版的平均損失分數是 9.755 基點,調整後的版本是 9.855 基點,調整後多了 0.100 基點。分數越低越好,所以調整後略差。
- 如果調整其實沒有作用,光靠運氣也會出現這麼大的差距(不論往哪個方向)的機率約七成,精確值是 0.702。預先約定的判準是低於 0.05 才算有證據,這次沒有達到。
- 樣本能可靠分辨的最小差距是 0.729 基點,實際差距遠小於它。沒有證據不等於兩個版本一樣好,只代表這 99 天看不出差別。
風險值是什麼,調整做了什麼
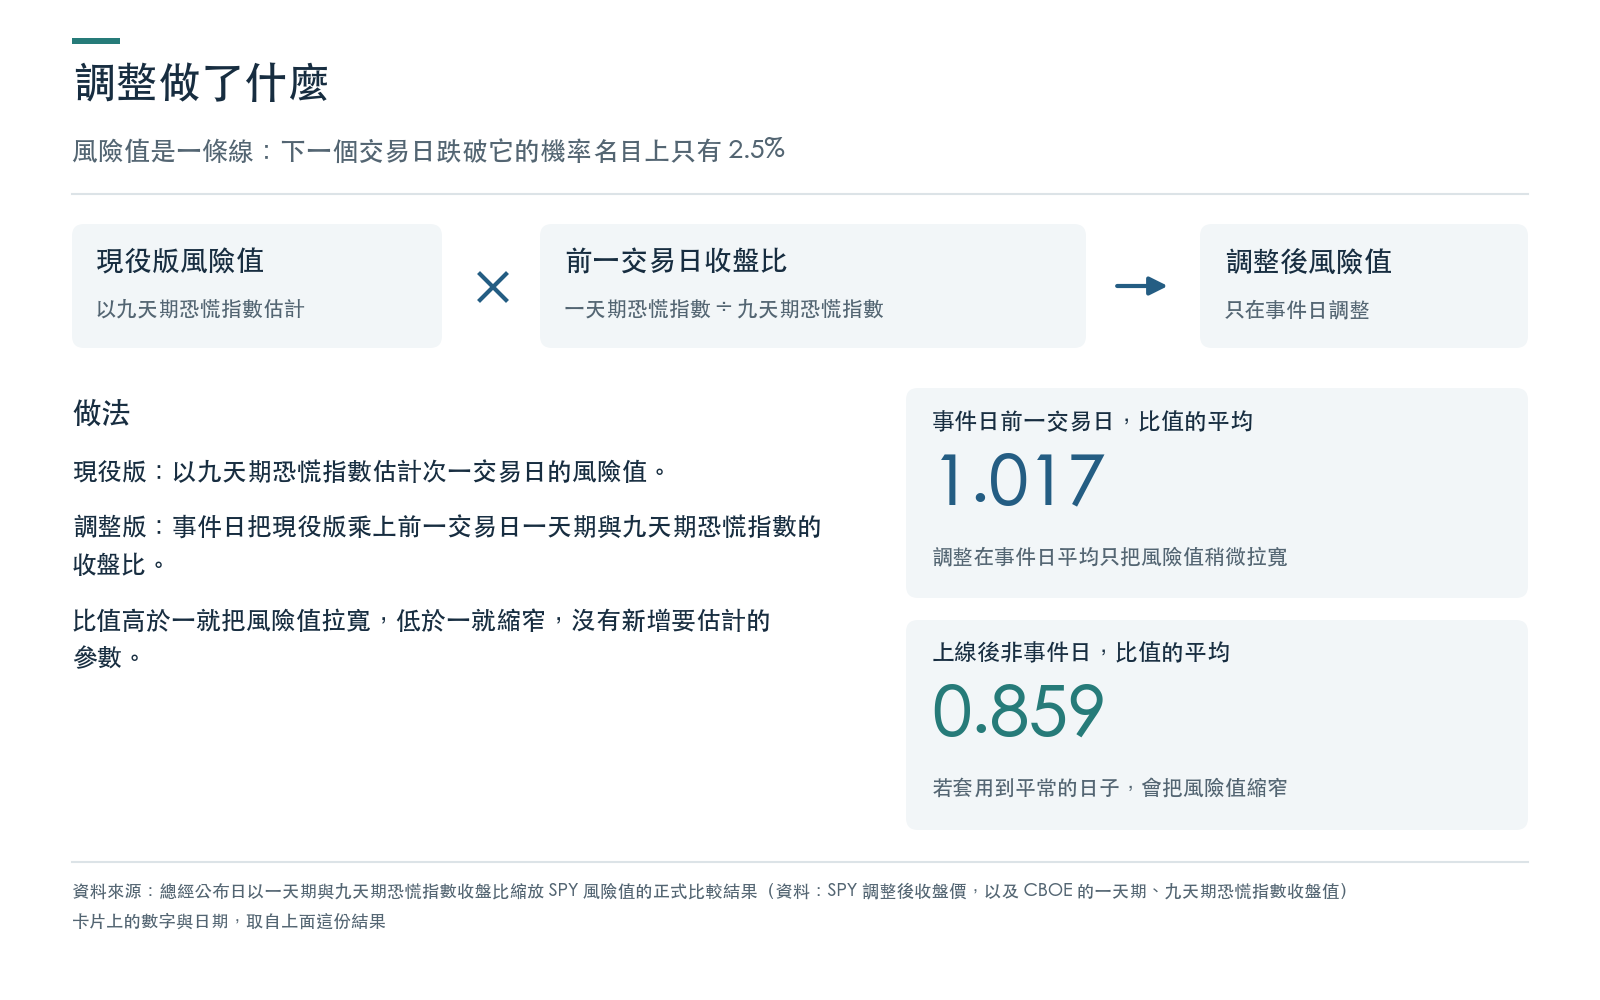
風險值是模型畫出的一條線。它的意思是:下一個交易日,SPY 的跌幅超過這條線的機率只有 2.5%。線畫得太窄,實際虧損常常衝破它;畫得太寬,等於白白多留了緩衝。
文中的「現役版」,是 VolPred 現役的 SPY 風險值指標,它用九天期的恐慌指數 VIX9D 當輸入。問題出在排定好的消息只集中在一天,九天的平均會把這一天的波動攤平,事件日的風險值可能因此偏窄。
調整的做法很直接:事件日的前一個交易日收盤後,把現役版的風險值乘上 VIX1D 除以 VIX9D 的比值。VIX1D 衡量一天期的預期波動,2023-04-24 才開始公布,文中的「上線後」都指這一天之後。比值高於一,代表市場預期接下來這一天比未來九天的平均更動盪,風險值就拉寬;低於一,就縮窄。這個做法沒有新增任何要估計的參數,也沒有挑過比值的次方。
事件日前一個交易日收盤時,這個比值平均是 1.017;上線後的非事件日平均是 0.859。也就是說,調整在事件日平均只把風險值稍微拉寬;若把同樣的調整套到平常的日子,平均會把風險值縮窄。
怎麼比
資料。 SPY 用調整後收盤價,VIX1D 和 VIX9D 用 CBOE 公布的收盤值,事件日期用凍結的官方公布日程。主要比較只用 VIX1D 開始公布之後的樣本:2023-04-25 至 2026-07-10,共 805 個交易日,其中事件日 99 個。FOMC 決議 26 天、CPI 37 天、非農 37 天;三類加起來比 99 多,因為同一天兼有兩項公布的只算一次。
評分。 用損失分數替風險值打分數,越低越好。報酬跌破風險值的那天,罰分重;沒跌破的日子,罰分輕,而且風險值畫得越寬,平常的罰分越多。所以把風險值畫得很寬,拿不到好分數。
比較。 每個事件日,用調整後版本的分數減去現役版的分數,再看這些差的平均是不是等於零。檢定採用預測比較的標準做法,並容許相鄰日子之間有關聯。
預先約定。 判讀規則在看到任何損失數字之前就寫定:平均差為負、而且機率低於 0.05,才算調整有用;平均差為正、而且機率低於 0.05,算調整反而更差;其餘一律是沒有證據。這個預先約定不是完全盲的:寫定之前,作者看過事件日的天數和平台既有的整體回測統計,但沒有算過樣本期的報酬、風險值、損失分數,也沒有算過 VIX1D 與 VIX9D 的比值。
預測時點。 兩個版本都用事件日前一個交易日 16:15(美東時間)的資料。這比 SPY 收盤晚一刻鐘,因為 VIX 系列的收盤值以這個時刻計。所以這份結果回答的是收盤後的風險監控:用收盤後的資料,調整次一個交易日的風險值。它不是收盤前就能執行的交易訊號。
結果
損失分數與跌破天數
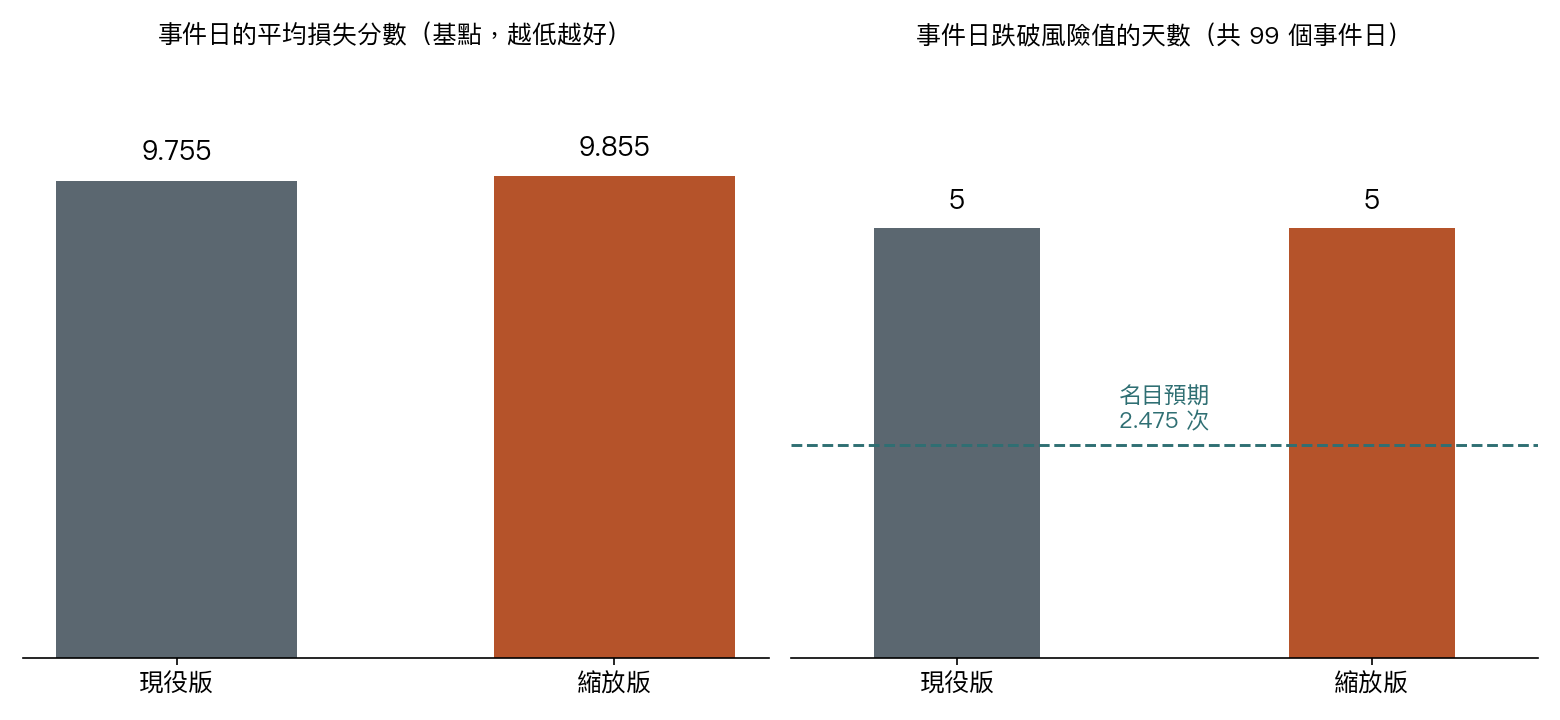
事件日上,現役版的平均損失分數是 9.755 基點,調整後的版本是 9.855 基點(圖 1 左)。風險值以 2.5% 計,99 個事件日名目上預期跌破約 2.475 天;兩個版本實際都跌破 5 天(圖 1 右)。跌破天數只做描述,沒有另外檢定。
差距有多大,是不是運氣
下表的差距是調整後版本的分數減去現役版的分數,正值代表調整後的損失較大。最後一欄是「單靠運氣的機率」:如果調整其實沒有作用,光靠隨機波動也會看到這麼大的差距(不論方向)的機率,越低越不像運氣。
| 比較 | 天數 | 調整後多出的平均損失(基點) | 單靠運氣的機率 |
|---|---|---|---|
| 主檢定:上線後事件日 | 99 | +0.100 | 0.702 |
| FOMC | 26 | -0.341 | 0.233 |
| CPI | 37 | +0.161 | 0.353 |
| 非農 | 37 | +0.379 | 0.535 |
| 全樣本,含上線前回算 | 127 | -0.009 | 0.983 |
| 對照:上線後非事件日 | 706 | +0.300 | 0.099 |
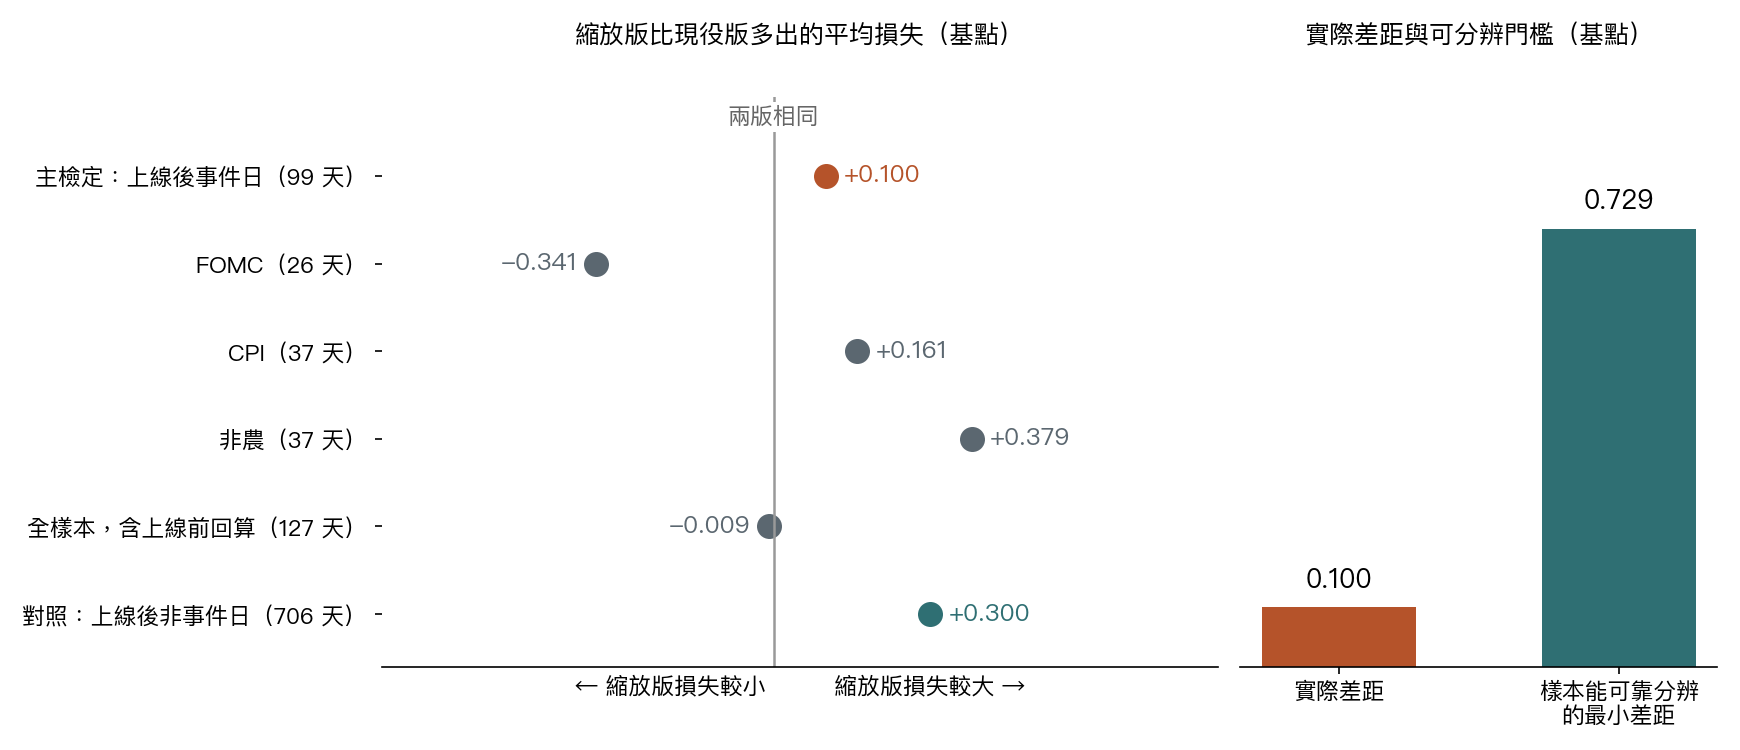
主檢定的結果是沒有證據:機率 0.702,遠高於預先約定的 0.05。
三類事件各自的差距方向不同:FOMC 為負,CPI 與非農為正。三類同時檢查時要做校正,否則總有一類會碰巧好看;校正後的機率分別是 0.699、0.707、0.707,都沒有低於 0.05。方向不同不構成類別之間有差別的證據,預先約定也排除這種讀法。
含上線前回算事件日的全樣本有 127 天,平均差 -0.009 基點,機率 0.983。回算值在當時沒有人能拿來交易,這一列只當作歷史假想的比較。
對照組把同樣的調整套到 706 個上線後的非事件日,調整後平均多出 0.300 基點,機率 0.099。它只用來檢查調整的影響是否只出現在事件日,不進判讀;機率同樣高於 0.05,也不能拿來推論事件日。
沒有證據,能說到哪
樣本能可靠分辨的最小差距,是事前宣告的門檻:以名目 80% 的把握、機率低於 0.05 為準,換算成基點是 0.729。實際差距只有 0.100 基點,遠低於這個門檻。
這代表這 99 個事件日分不開「調整沒有作用」和「調整有小於 0.729 基點的作用」,而後者可能是好的,也可能是壞的。要排除更小的差距,需要更多事件日。
這個結果也不等於 VIX1D 對事件日沒有資訊。這裡只檢驗了一種用法:把比值直接乘在現役風險值上。其他用法沒有檢驗。
限制
- 樣本短。 主檢定只有 99 個事件日,2.5% 的風險值在這個樣本裡名目上只預期跌破約 2.475 天,小於上述門檻的差距看不出來。
- 只看 SPY。 結果不代表其他指數或個股。
- 三類事件合併。 主檢定把 FOMC、CPI 和非農放在一起;它們的公布時刻不同,本實驗不分時刻,FOMC 也只取排定的會議。
- 事件範圍。 只含這三類公布,其他總經消息不在樣本裡。
- VIX1D 歷史短。 2023-04-24 才上線,含回算值的全樣本只是歷史假想,不能當成可執行的證據。
- 資料時點。 VIX1D 收盤值的公布時刻,沿用 VIX 系列的 16:15,沒有另外向 CBOE 核對。
- 價格版本。 SPY 價格取自凍結的歷史快照,與網站線上使用的價格是不同的下載版本,現役版可能和線上發出的值有微小差異。
- 調整形式固定。 只用比值的一次方,沒有調參;結果不代表其他用法。
資料與方法
- 資料:SPY 調整後收盤價取自凍結的歷史快照;VIX1D 與 VIX9D 取自 CBOE 公布的歷史收盤值;事件日期取自凍結的官方公布日程。主檢定樣本 2023-04-25 至 2026-07-10,805 個交易日,其中事件日 99 個。
- 現役版:VolPred 現役的 SPY 風險值指標,以九天期恐慌指數當輸入;調整後的版本沿用它的估計,只在事件日乘上比值。
- 設計:規則先寫定再看結果,但不是盲的(見上文);主檢定是事件日損失分數差的配對檢定,其餘比較只報告,不改判定。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊