K1932:台指期日盤價格首次觸及 100 點整數倍之後,反彈機率比同日對照價位低多少?主檢定、識別診斷與檢定力
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
若描述日盤價格路徑的模型把 100 點整數倍當成價格容易轉向的位置,碰到就先假設會彈回,模型在整數附近要不要加反轉項、方向怎麼放,就取決於這個假設在台指期上成不成立。
K1932 問的是比較窄的事實:價格在日盤首次觸及整數倍時,離開以它為中心的對稱價帶,是從來向離開(反彈)的較多,還是從反側穿過去的較多;比較的基準是同日、同規則下的對照價位,而不是反彈機率等於 0.5。
結果的方向與「整數是支撐或壓力」的先驗相反:整數關卡的反彈機率低於對照價位。這是描述性結果,不主張委託單聚集、stop-loss 機制或可交易性,也沒有交易規則或績效。
結果摘要
- P1(預註冊中帶標籤的檢定) :θ = -0.0543,日聚類 SE 0.0089,z = -6.08,95% 區間 -0.0718 至 -0.0368;p 值低於 α = 0.05,條件 logit 同號,預註冊標籤是 EFFECT_NEGATIVE_THROUGH_LIKE。
- 自認錯誤條件沒有觸發 :P23 對 P77 的異質性檢定 θ = +0.0037、p = 0.727,高於 0.01 的門檻,所以不判 DESIGN_ARTIFACT;條件 logit 係數 -0.219,與線性機率模型同號,所以不降為 MODEL_DEPENDENT。
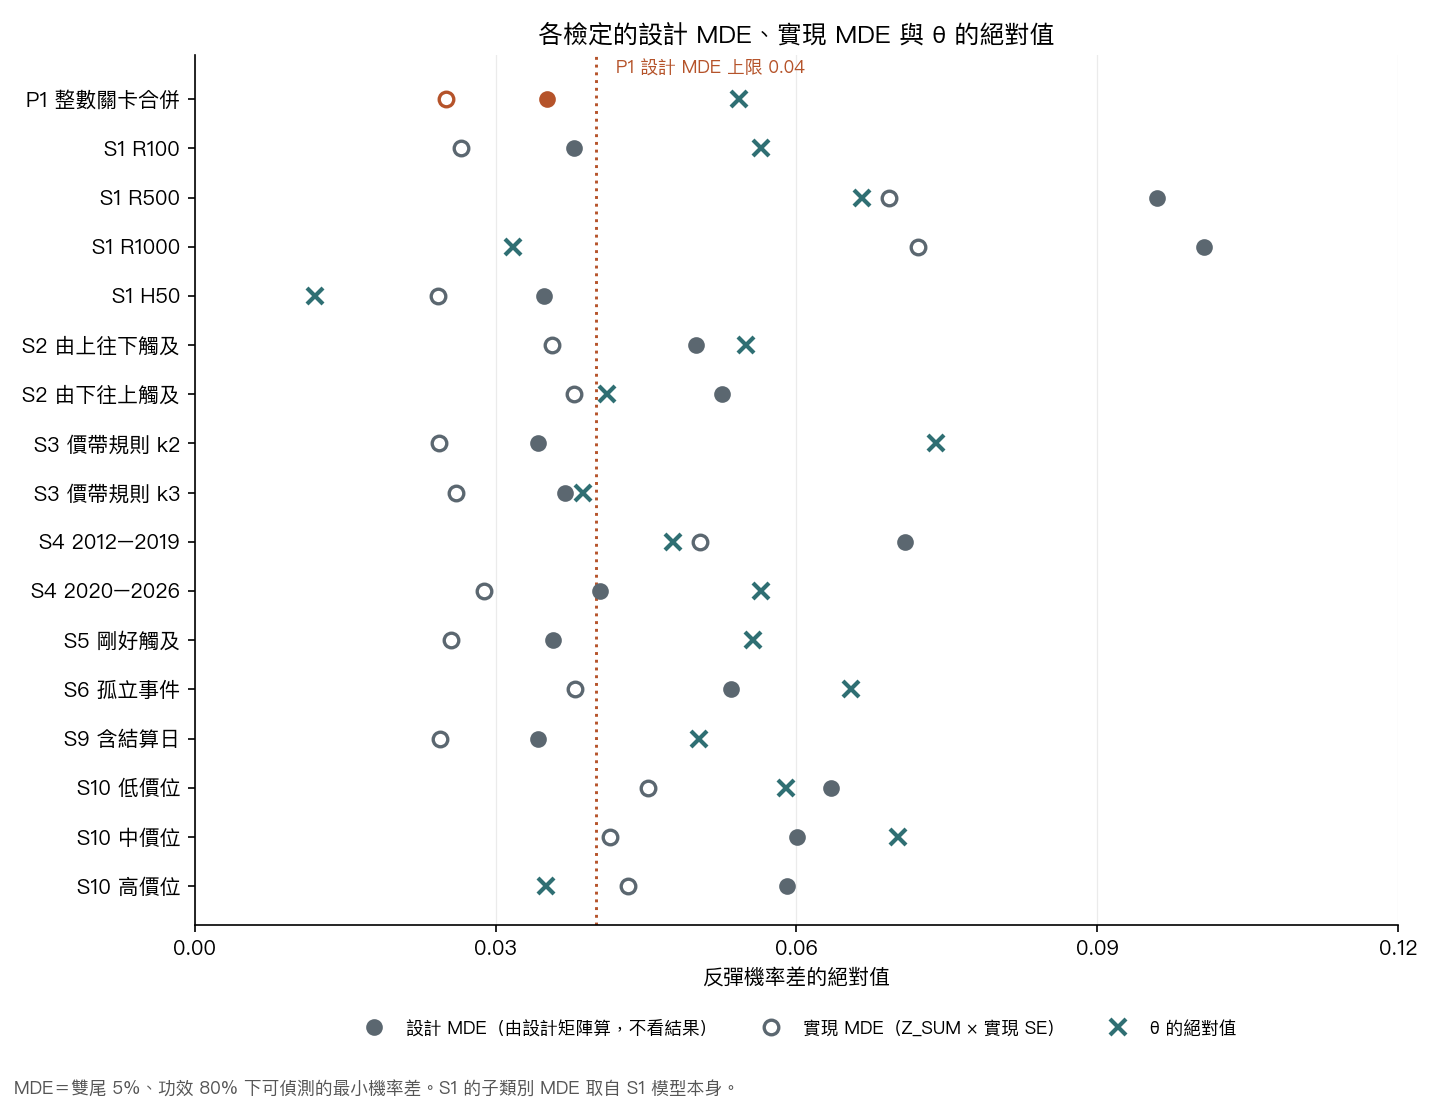
- 檢定力 :設計 MDE 0.0351,低於事前上限 0.04;實現 MDE 0.0250。θ 的絕對值 0.0543 大於設計 MDE 與實現 MDE。
- secondary(不貼標籤、不做多重比較校正) :P1 與各 secondary 的 θ 都是負值;區間含 0 的是 S1 的 R1000(實現 MDE 0.0722)與 H50(實現 MDE 0.0243)。以雙尾 5%、功效 80% 計,R500、R1000 的 S1 設計 MDE(0.0959、0.1006)高於 P1 的 θ 絕對值;R500 的區間不含 0、R1000 的區間含 0,依 G7 都只作描述,不能當確認性結果。
設計
資料。 TAIFEX 台指期近月合約(TX1)日盤 08:45:00 至 13:30:00 的逐筆成交,2012-01-02 至 2026-10-01,共 3,603 個交易日;有效日 3,601 日,月結算日預設排除 177 日,納入 3,424 日。
價位。 價位格的間距是 100 點。格內偏移 0 是整數關卡,依 1000 點倍數、其餘 500 點倍數與其餘 100 點倍數分成 R1000、R500、R100;偏移 50 是半關卡 H50;偏移 23 與 77 是對照價位 P23、P77。
價帶。 價帶半寬 δ 由當日首筆連續成交價 p0 決定:δ = clip(round(0.0005 × p0), 5, 20) 點,同日各類別同值;價位必須距 p0 超過 δ 才產生事件。
事件與結果。 事件是當日價格首次觸及該價位的那筆成交。以價位為中心、半寬 δ 的價帶內,價格先從來向離開記為反彈(y = 1),先從反側離開記為突破(y = 0);到 13:30 仍未離開記為截斷,不進估計。合併截斷比例 0.21%。
P1 的模型。 合併整數關卡(R100、R500、R1000)對合併對照價位(P23、P77),日固定效應線性機率模型 y = a_d + θ·R + e,R 是整數關卡指標;按交易日去均值後以 OLS 估計,標準誤依交易日聚類,雙尾 α = 0.05,以常態近似計算 z。θ < 0 表示整數關卡的反彈機率較低。本文的區間取 θ ± 1.960 × SE。
為什麼不和 0.5 比。 主估計量是整數關卡與對照價位的反彈機率差,不是反彈機率的絕對水準。首次觸及那筆成交可能已越過價位,所以即使價格在價位附近沒有特殊行為,反彈機率也不必等於 0.5:對照價位的反彈占比是 P23 0.528、P77 0.521,都高於 0.5。
| 類別 | 未截斷事件 | 反彈占比 |
|---|---|---|
| R100 | 4,056 | 0.467 |
| R500 | 522 | 0.466 |
| R1000 | 472 | 0.481 |
| H50 | 5,087 | 0.514 |
| P23 | 5,231 | 0.528 |
| P77 | 5,182 | 0.521 |
未調整的反彈占比只作背景:整數關卡的占比低於對照價位,但這是跨日合併的占比;P1 只在同日比較整數關卡與對照價位。
主檢定:P1
| 檢定 | 整數關卡事件 | 樣本事件 | θ | 日聚類 SE | z | 95% 區間 | 設計 MDE | 實現 MDE |
|---|---|---|---|---|---|---|---|---|
| P1 | 5,050 | 15,463 | -0.0543 | 0.0089 | -6.08 | [-0.0718, -0.0368] | 0.0351 | 0.0250 |
樣本是 15,463 個未截斷事件、3,297 個交易日,其中 2,593 日同時有整數關卡與對照價位的事件;只有這些日子對 θ 有貢獻,日固定效應吸收了日與日之間的反彈水準差異。
識別診斷。 按交易日去均值後保留的 R 變異占比 0.937,FE-VIF 1.07,日去均值欄位之間的 VIF 1.00,邊際秩 1;預註冊的可識別條件是邊際秩為 1、FE-VIF 與欄位間 VIF 都不超過 10,P1 滿足。
標籤規則。 預註冊依序判定:對照價位異質性 p < 0.01 判 DESIGN_ARTIFACT;P1 不可識別判 DATA_UNFIT_NOT_IDENTIFIED;p < 0.05 且 θ < 0、條件 logit 同號,判 EFFECT_NEGATIVE_THROUGH_LIKE,符號不一致則降為 EFFECT_NEGATIVE_MODEL_DEPENDENT。事後的規則修訂只能把標籤往較弱的方向改。
異質性檢定在對照價位內比較 P23 與 P77:θ = +0.0037(SE 0.0105),p = 0.727。整數的影響若以不對稱的方式延伸到對照價位,這裡會先出現差異;這份樣本沒有看到,但這個檢定的實現 MDE 是 0.0295,比它小的不對稱差異分不出來。條件 logit 只用當日結果有變異的交易日,係數 -0.219 與 θ 同號;預註冊只用它判定符號是否一致。
檢定力
設計 MDE 由實際事件表的設計矩陣算,不用結果:MDE = Z_SUM · σ0 · √IF · √[(X̃′X̃)⁻¹]θθ,Z_SUM = 2.8016,對應雙尾 5%、功效 80%;σ0 = 0.5,IF = 2.0(同日事件相依的變異數膨脹),事前上限 0.04。P1 的設計 MDE 0.0351 通過上限;實現 MDE 是 Z_SUM × 實現 SE = 0.0250。
G7 閘門把各子類別分別與對照價位比較,算出設計 MDE:R100 0.0383、H50 0.0352、R500 0.0992、R1000 0.1042;超過 0.06 的 R500、R1000 標為只作描述。下表 S1 把 R100、R500、R1000、H50 放進聯合模型,設計矩陣不同,所以 S1 的設計 MDE 與 G7 的數字不同。
圖 1 把各檢定的設計 MDE、實現 MDE 與 θ 的絕對值放在一起。P1 的 θ 絕對值高於自己的設計 MDE;S1 的 R500、R1000 相反,設計 MDE 高於 P1 的 θ 絕對值。
secondary:換法之後
secondary 依預註冊不分家族、不貼標籤、不做多重比較校正,只作描述,不能當確認性證據引用。下表的區間同樣取 θ ± 1.960 × SE。
| 項目 | 內容 | θ | 日聚類 SE | 95% 區間 | 設計 MDE |
|---|---|---|---|---|---|
| S1 R100 | S1 聯合模型(R100、R500、R1000、H50 各有係數,基準是對照價位)的 R100 係數 | -0.0565 | 0.0095 | [-0.0751, -0.0379] | 0.0379 |
| S1 R500 | S1 模型的 R500 係數(G7 判為只作描述) | -0.0665 | 0.0247 | [-0.1150, -0.0181] | 0.0959 |
| S1 R1000 | S1 模型的 R1000 係數(G7 判為只作描述) | -0.0318 | 0.0258 | [-0.0823, +0.0187] | 0.1006 |
| S1 H50 | S1 模型的 H50 係數 | -0.0120 | 0.0087 | [-0.0290, +0.0050] | 0.0349 |
| S2 由上往下觸及 | 只取由上往下觸及的事件(價位在 p0 下方) | -0.0550 | 0.0127 | [-0.0799, -0.0300] | 0.0500 |
| S2 由下往上觸及 | 只取由下往上觸及的事件(價位在 p0 上方) | -0.0411 | 0.0135 | [-0.0676, -0.0146] | 0.0525 |
| S3 價帶規則 k2 | δ = clip(round(0.00025 × p0), 3, 10),事件 16,087 個 | -0.0740 | 0.0087 | [-0.0910, -0.0570] | 0.0342 |
| S3 價帶規則 k3 | δ = clip(round(0.001 × p0), 10, 20),事件 14,304 個 | -0.0387 | 0.0093 | [-0.0569, -0.0205] | 0.0369 |
| S4 2012–2019 | 依日期切分的前期 | -0.0477 | 0.0180 | [-0.0830, -0.0125] | 0.0708 |
| S4 2020–2026 | 依日期切分的後期 | -0.0564 | 0.0103 | [-0.0766, -0.0363] | 0.0404 |
| S5 剛好觸及 | 只取首次觸及那筆成交價剛好等於價位的事件 | -0.0557 | 0.0091 | [-0.0735, -0.0378] | 0.0357 |
| S6 孤立事件 | 只取同日前 600 秒內沒有其他事件的孤立事件,8,156 個 | -0.0654 | 0.0135 | [-0.0920, -0.0389] | 0.0535 |
| S9 含結算日 | 納入月結算日 | -0.0503 | 0.0087 | [-0.0674, -0.0332] | 0.0343 |
| S10 低價位 | 依 p0 分組:低價位(100 點占指數的比例較大) | -0.0590 | 0.0161 | [-0.0906, -0.0274] | 0.0635 |
| S10 中價位 | 依 p0 分組:中價位 | -0.0701 | 0.0148 | [-0.0991, -0.0411] | 0.0601 |
| S10 高價位 | 依 p0 分組:高價位(100 點占指數的比例較小) | -0.0350 | 0.0154 | [-0.0652, -0.0048] | 0.0591 |
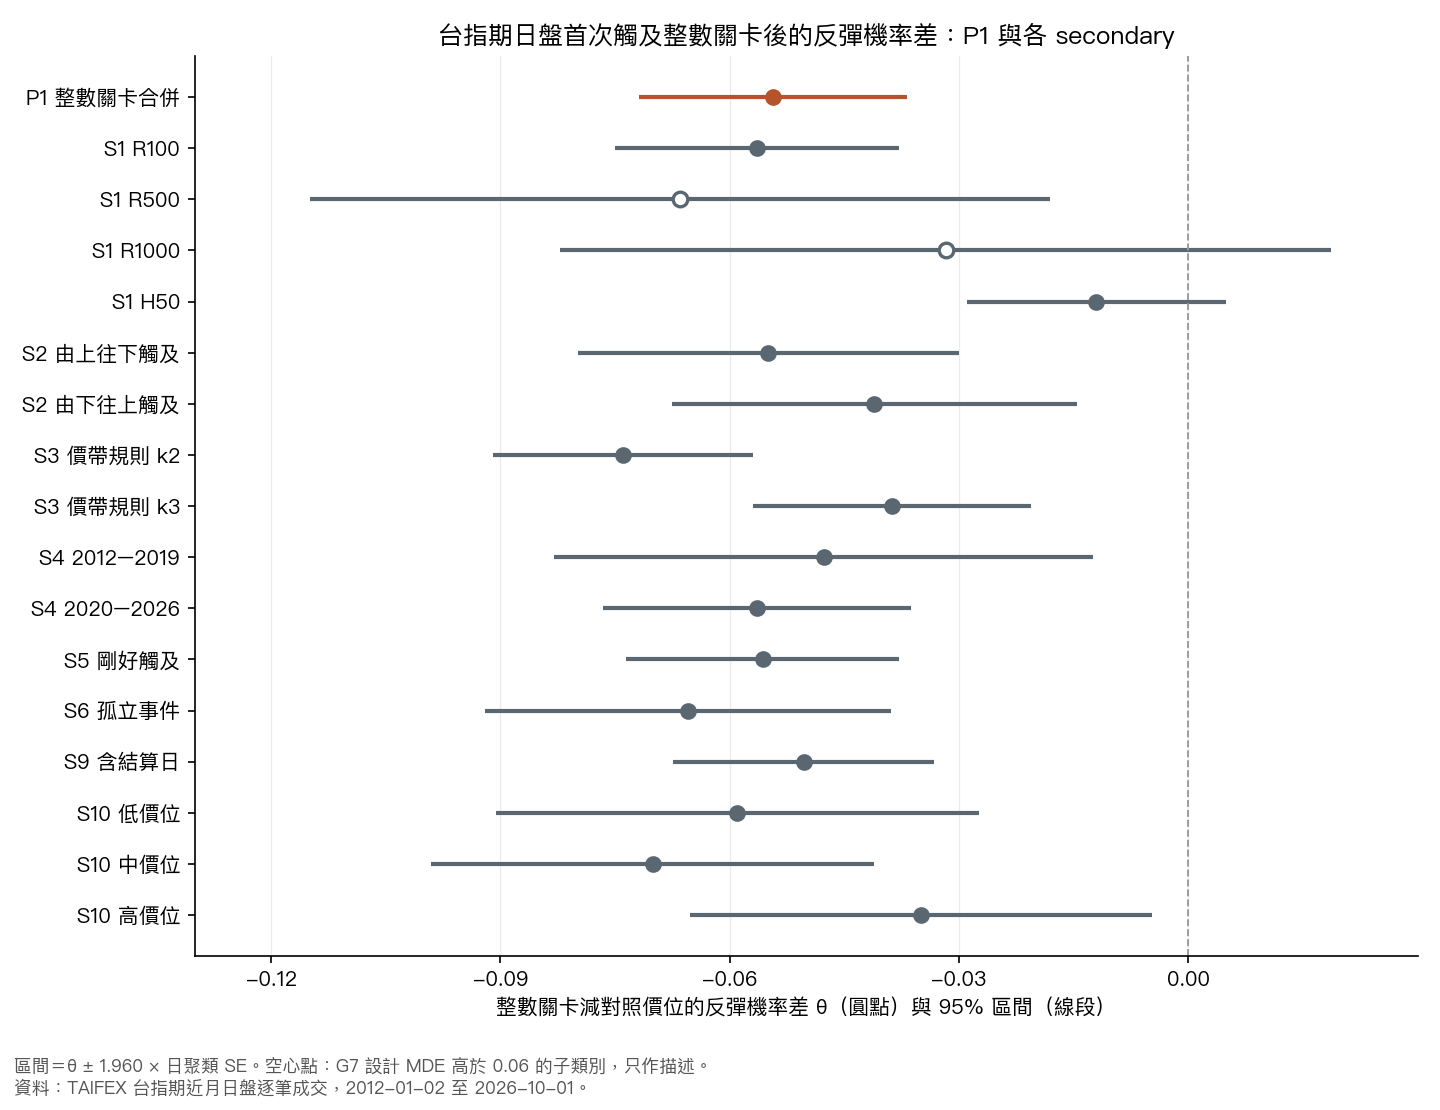
S1 裡 R100 的 θ = -0.0565,與 P1 接近;H50 的 θ = -0.0120,區間含 0(實現 MDE 0.0243);R500 為 -0.0665、R1000 為 -0.0318(區間含 0,實現 MDE 0.0722),依 G7 只作描述。S2 依觸及方向拆開:由上往下觸及(價位在下方,即支撐的情形)-0.0550,由下往上觸及(壓力的情形)-0.0411,方向相同。
S3 換價帶規則:k2(κ = 0.00025,[3, 10] 點)θ = -0.0740,k3(κ = 0.001,[10, 20] 點)θ = -0.0387,主規格 -0.0543 介於 k2 與 k3 之間。δ 越小,對照價位的價帶邊緣離整數越遠,k2 是離整數最遠的規格;但 δ 同時改變價帶寬度與事件組成,這個排列不能單獨歸因於對照價位受整數影響。
S4 前後期是 -0.0477(2012–2019)與 -0.0564(2020–2026);S5 只看剛好觸及 -0.0557;S6 只看孤立事件 -0.0654;S9 納入結算日 -0.0503。S10 依 p0 分組,低、中、高價位分別是 -0.0590、-0.0701、-0.0350,高價位的差最小。
S7 看突破事件從首次觸及到離開價帶的時間,結果取 log(秒 + 1),整數關卡對對照價位的差 θ = -0.1026(SE 0.0351):整數關卡的突破事件離開價帶所需的時間比對照價位的突破事件短。這是連續結果,本文不報它的 MDE。
S3 的 k2 與 S6 是預註冊附錄 A3 修正樣本口徑之後的版本(k2 的價位集合改用自己的 δ,S6 的孤立判定改為與列順序無關);修正寫於看過結果之後,P1 的事件表與結果在修正前後逐位相同。
對模型設定的意義
對描述日盤價格路徑的模型而言,這份樣本支持的方向是:價格首次觸及整數關卡之後,反彈較少、穿越較多,與把整數當成反轉位置的先驗相反;合併整數關卡的機率差是 -0.0543。R500、R1000 子類別的事前功效不足以偵測與此同樣大小的效果(設計 MDE 高於 P1 的 θ 絕對值),模型若要把它們和 R100 分開設定,這份資料只能提供描述性估計。這些都是描述性關係,沒有檢驗交易成本之後的可交易性。
與文獻的位置
Osler(2003,Journal of Finance)以外匯委託單資料描述 take-profit 單聚集在整數上、stop-loss 單聚集在整數之外:前者對應價格在整數反轉,後者對應穿越之後加速。文獻因此不能預先決定 θ 的符號,本研究也不檢定委託單或 stop-loss 機制。Mitchell(2001,Journal of Futures Markets)討論數字偏好與心理障礙;Cyree、Domian、Louton 與 Yobaccio(1999,Review of Financial Economics)檢驗各指數在 100 的倍數障礙跨越後,條件均值與變異的差異。上述研究以日度指數的條件矩或分布聚集為主;本研究用逐筆價格的首次觸及與對稱價帶,並以同日對照價位控制平移不變性。在本樣本與這個定義下,θ < 0 的方向與「整數關卡是支撐或壓力」的說法相反。
限制
- 對照價位受整數牽動的可能。 P23 的下緣與 P77 的上緣距最近的 100 點倍數只有 23 − δ 點:δ = 20 時 3 點,δ = 5 時 18 點。整數的影響若延伸到這個距離之內,對照價位也會被牽動,偏誤方向取決於機制,不保證保守。
- 盲性的範圍。 預註冊宣告 is_blind = true,這只對預註冊凍結之前成立:資料閘通過之後,作者看過主程式的結果,附錄 A1、A2、A3 都寫於其後。這些附錄都不改規則、門檻或標籤。
- secondary 只作描述。 不分家族、不做多重比較校正,方向一致也不能當確認性證據。
- 範圍。 只涵蓋台指期近月合約的日盤,月結算日預設排除(含結算日的 S9 見上表);不推到夜盤或其他市場。沒有交易規則、成本或績效。
資料與方法
- 資料:TAIFEX 台指期近月合約(TX1)日盤逐筆成交,2012-01-02 至 2026-10-01;實驗編號 K1932。
- 設計:描述性比較,同日的整數關卡對對照價位;P1 是預註冊中帶標籤的檢定,secondary 只作描述。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊