齋戒月指標加進波動率預測,樣本外 QLIKE 變化介於 −0.010% 到 +0.095%:印尼、馬來西亞、土耳其九格的 95% 單尾上限在 0.20% 到 0.30%,低於事前登記的 1% 門檻
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
齋戒月指標加進波動率預測,樣本外 QLIKE 變化介於 −0.010% 到 +0.095%:印尼、馬來西亞、土耳其九格的 95% 單尾上限在 0.20% 到 0.30%,低於事前登記的 1% 門檻
摘要
一個常見的想法是:穆斯林人口為主的股市在齋戒月期間,波動率有可預測的規律,所以把「這個月」當成一個變數放進預測式,下一天的波動率會猜得更準。本文用樣本外預測檢驗這件事。基準模型只用市場自己的對數變異數歷史,候選模型多加一個齋戒月指標,兩者每個預測原點都重新估計,只使用原點之前的資料。檢驗範圍是印尼、馬來西亞與土耳其三個治療市場,以及泰國、菲律賓、印度三個安慰劑市場,共 36 個事前凍結的檢定格。
四個結果,強度依證據排序:
- 事前登記的五條聯合規則不成立。 五條規則中四條不成立,只有「安慰劑格零個通過 Holm 校正」成立,而這一條在整個家族沒有任何一格通過時沒有額外的辨識力。判決是有界的虛無結果(bounded null)。
- 改善幅度小,而且上限被估出來了。 九個治療格(三個市場乘三種曆法對齊)的 QLIKE 變化介於 −0.010% 到 +0.095%(正值表示加入指標後較準);改善的 95% 單尾上限介於 0.20% 到 0.30%,9 格全部排除了事前登記的 1% 重要性門檻。
- 36 格裡沒有一格通過校正。 未校正的單尾 Clark–West p 值最小是 0.249,出現在安慰劑組;Holm 校正後的調整 p 值全部是 1.00。印尼是唯一接近門檻的市場(bootstrap p = 0.054),但它的對數變異數平方誤差損失方向相反。
- 結論只適用於曆法代理。 日期表 102 列中,只有 8 列(7.8%)來自官方公告,94 列是演算法補值。本文估計的是這份曆法代理在樣本外預測上的增量,不是官方當地曆法的效應。
研究問題與文獻
Białkowski、Etebari 與 Wisniewski(2012)研究齋戒月期間的投資人情緒與股票報酬,Seyyed、Abraham 與 Al-Hajji(2005)的標題把波動率也放進齋戒月季節性的問題。Putra 等(2021)在印尼 LQ45 指數上用 GARCH 檢驗,摘要寫到指數報酬沒有齋戒月效應,齋戒月的波動率則影響指數波動率。這些研究處理的是齋戒月期間的報酬與波動率是否不同。
樣本內的問題是:某個月份的報酬或波動率,平均而言是否不同。本文問的是另一個問題:這個月份標記,能不能在「事前」幫忙預測下一天的波動率。兩者可以給出不同答案。一個樣本內顯著的係數,在樣本外要付出估計誤差的代價;一個多出來的參數即使沒有任何預測力,平均也會讓樣本外損失變差。本文把這個代價當成要量測的一部分。
預測目標是下一個交易日的收盤對收盤報酬平方,它是變異數的雜訊代理,不是已實現變異數。特徵排列採 Corsi(2009)的日、週、月階梯,套用在報酬平方的對數上,所以模型稱為 HAR 型對數變異數模型。損失用 QLIKE(Patton, 2011),因為目標是帶雜訊的代理。基準與候選是巢狀關係,所以正式檢定用 Clark 與 West(2007)的巢狀模型檢定;Diebold 與 Mariano(1995)的統計量只當診斷。
資料與設計
市場。 治療組:印尼(^JKSE)、馬來西亞(^KLSE)、土耳其(XU100.IS)。安慰劑組:泰國(^SET.BK)、菲律賓(PSEI.PS)、印度(^NSEI)。價格取原始收盤價(auto_adjust=False),資料為固定快照。沙烏地、埃及與巴基斯坦不在治療組,因為只能取得在美國掛牌的 ETF 代理,那些代理用美國的交易日曆,開齋節當地休市時照常交易,無法辨識當地齋戒月效應。
曆法。 日期表共 102 列(印尼 38、馬來西亞 34、土耳其 30 個齋戒月),官方公告的起始日 8 列,其餘 94 列用沙烏地行政曆(Umm al-Qura)演算法補上,每一列都帶來源標記。官方公告與演算法日期可以差一天,所以每個市場都跑三種對齊:窗口整體提前 1 天、基準對齊、延後 1 天,三者全部報告,基準對齊在看結果之前就指定為主要結果。
模型。 基準:截距加上前一日、前五日平均、前二十二日平均的對數變異數。候選:基準加齋戒月指標。候選嚴格巢狀基準。所有特徵都滯後一期(shift(1)),預測日 t 的特徵只用 t−1 以前的交易日。水準預測由對數預測加上常態新息的重轉換常數(1.2704)還原,兩個模型用同一個常數。
樣本外設計。 擴張窗、一步向前、每個預測原點重新估計;每個市場至少 1,000 筆訓練列,且第一個訓練窗至少含 20 個齋戒月交易日。每個原點的訓練列,其目標日都嚴格早於預測原點。36 個格子的前視檢查,違反數是 0。齋戒月指標在預測原點前已知:土耳其的曆法提前多年公布,印尼與馬來西亞在齋戒月第一天的前一晚公告,演算法列則可以任意提前算出。
檢定。 事前凍結 36 格:9 個治療格(三個市場、各自國家的曆法、三種對齊)與 27 個安慰劑格(三個安慰劑市場各套三個治療國家的曆法、三種對齊)。每格做單尾 Clark–West 檢定(對立假設:加入指標的模型預測較準),全家族套 Holm 逐步向下校正。QLIKE 的推論用 restricted-null 遞迴區塊 bootstrap:以擬合的基準方程式產生虛擬路徑,每個重複都重估兩個模型的整條擴張窗樣本外路徑,999 次重複,期望區塊長度 22,seed 42。事前登記的重要性門檻是基準 QLIKE 的 1%。
結果一:九個治療格的 QLIKE 變化
下表是基準對齊(主要結果)。「改善」是 (基準 QLIKE − 候選 QLIKE) ÷ 基準 QLIKE,正值代表加入指標後較準;「95% 上限」是不能被排除的最大改善。
| 市場 | 樣本外期間 | 預測日數 | 齋戒月日數(官方起點) | 基準 QLIKE | 候選 QLIKE | 改善(%) | Clark–West t | Clark–West p | bootstrap p | 95% 上限(%) |
|---|---|---|---|---|---|---|---|---|---|---|
| 印尼 | 1994-06-22 至 2026-08-14 | 7,817 | 636(34) | 1.6950 | 1.6935 | +0.092 | 0.06 | 0.477 | 0.054 | 0.29 |
| 馬來西亞 | 1998-03-04 至 2026-08-14 | 6,980 | 585(19) | 1.5937 | 1.5938 | −0.007 | −2.45 | 0.993 | 0.252 | 0.21 |
| 土耳其 | 2002-02-01 至 2026-08-14 | 6,140 | 516(104) | 1.5557 | 1.5556 | +0.005 | −0.45 | 0.674 | 0.209 | 0.22 |
三個市場的數字都小。印尼的 QLIKE 改善 0.09%,土耳其 0.005%,馬來西亞是 −0.007%,加入指標後略差,Clark–West t 值 −2.45,指標在馬來西亞的樣本外預測上沒有幫助。
印尼值得多看一眼,因為它的 bootstrap p 值是 0.054,貼近 0.05。兩件事讓這個數字不能直接讀成證據。第一,同一個格子的對數變異數平方誤差損失是候選較差(基準 5.287、候選 5.290),Clark–West p 值 0.477,兩種損失的方向不一致。第二,restricted-null bootstrap 的虛無平均損失差本身是正的:多估一個沒有用的參數,在印尼平均讓 QLIKE 變差 0.07%(馬來西亞 0.08%、土耳其 0.07%),所以觀察到的小幅改善是相對於「虛無下預期變差」來衡量。
齋戒月內外的平均平方報酬也沒有一致的方向。在評分的樣本外期間內,齋戒月日的平均平方報酬除以非齋戒月日,印尼是 1.08、馬來西亞 0.52、土耳其 1.25。這是描述統計,沒有做檢定;平均平方報酬容易被少數極端交易日主導,三個比值的方向不一致,也沒有指向同一個規律。
結果二:三種曆法對齊與重要性門檻
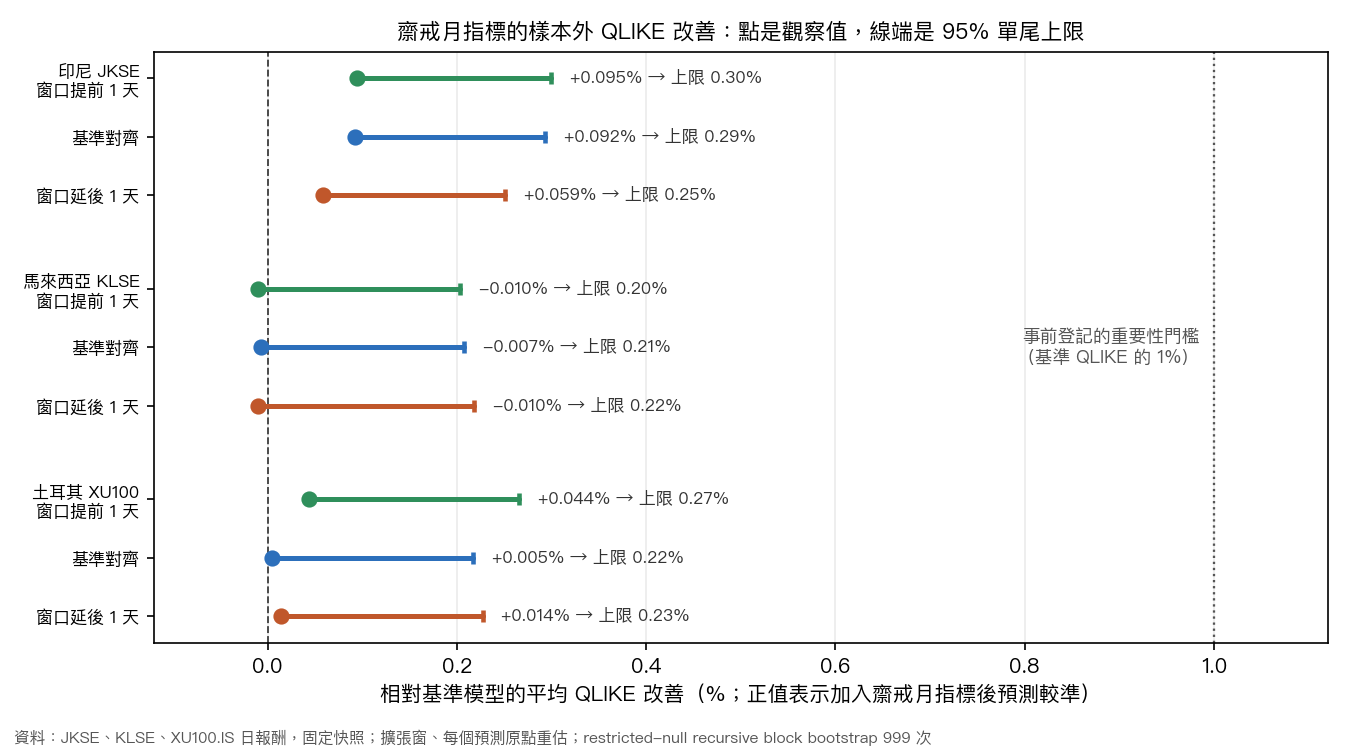
九個格子的 QLIKE 改善介於 −0.010% 到 +0.095%,6 格為正,三格(馬來西亞的三種對齊)為負。95% 單尾上限介於 0.20% 到 0.30%,離事前登記的 1% 門檻很遠,9 格全部排除了 1% 以上的改善。上限由 restricted-null bootstrap 分配以觀察值為中心平移後得到,假設分配的離散程度在局部對立假設下近似不變;它是兩個預測程序的期望損失上限,不是母體 R² 的上限。
印尼三種對齊的 bootstrap p 值是 0.050(提前 1 天)、0.054(基準)與 0.098(延後 1 天),這三格沒有事前的多重檢定校正。三格裡只有提前 1 天的格子貼著 0.05,不構成跨對齊一致的訊號;這個市場的 Clark–West p 值在三種對齊下是 0.319、0.477、0.615。
結果三:36 格全家族與 Holm 校正
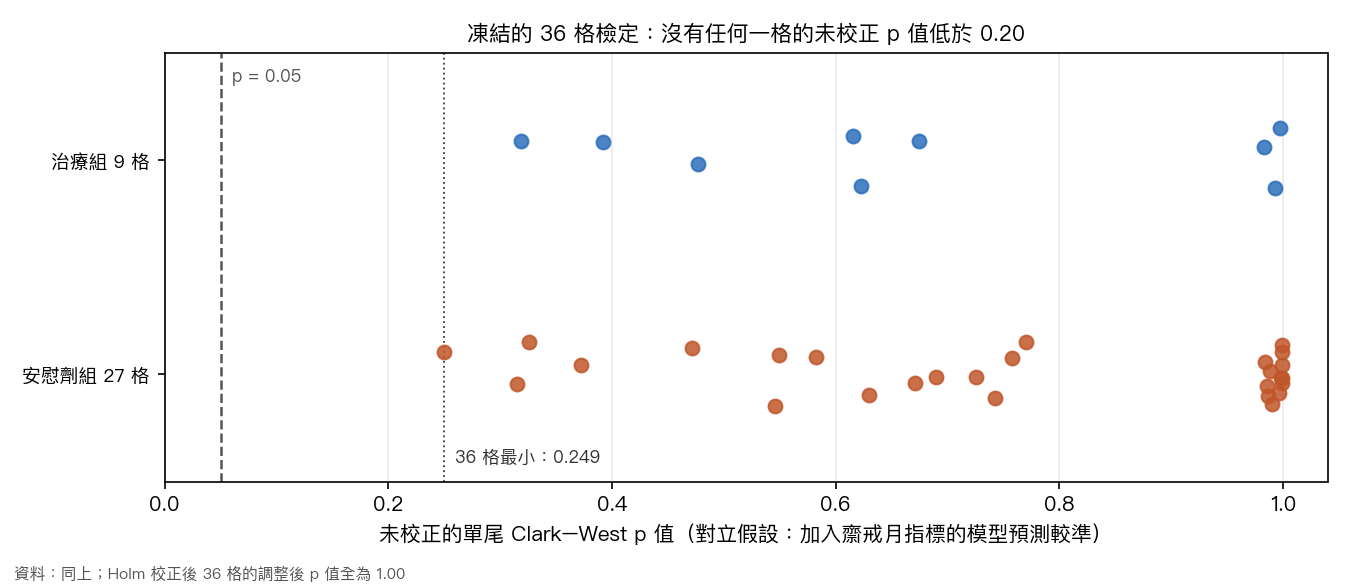
沒有任何一格的未校正 p 值低於 0.20(低於 0.20 的格數是 0)。36 格裡最小的是 0.249,出現在安慰劑組;治療組最小是 0.319。Holm 校正後,全家族與只含治療格的家族都沒有任何格子被拒絕,調整後 p 值全部是 1.00。
安慰劑組 27 格裡,只有 1 格的 QLIKE 為正向改善,幅度 0.0004%;變差最多的格子是 −0.050%。事前規則 R4「安慰劑格零個通過」因此成立,但整個家族沒有一格通過,R4 在這份資料上沒有額外的辨識力。
結果四:三個市場按日期合併
三個治療市場先按日期取平均損失差,再做 HAC 推論,資料是三個市場共同的 5,612 個日期(2002-02-04 至 2026-08-14),HAC 落後期 18。這樣做是為了避免把同一天三個市場的樣本當成獨立觀察值。
| 對齊 | Clark–West t | 單尾 p |
|---|---|---|
| 提前 1 天 | 0.51 | 0.305 |
| 基準對齊 | 0.03 | 0.488 |
| 延後 1 天 | −0.34 | 0.635 |
基準對齊的合併 p 值是 0.488,規則 R5 要求不高於 0.05,不成立。診斷用的 Diebold–Mariano 統計量(日期平均的 QLIKE 差,基準對齊)是 t = −1.77、雙尾 p = 0.077,方向略偏向候選模型。它不進入判決:巢狀模型下 DM 統計量的虛無分配不是標準常態(Clark and West, 2007),所以只當診斷報告。
結果五:穩健性
| 設定(基準對齊) | 印尼改善(%) | 馬來西亞改善(%) | 土耳其改善(%) |
|---|---|---|---|
| 滾動窗 1,260 筆 | −0.056 | −0.329 | −0.251 |
| 剔除跨多日休市的目標 | +0.024 | −0.014 | +0.009 |
| 不做對數重轉換(常數 = 1) | +0.137 | +0.015 | +0.205 |
三個設定的 Clark–West 檢定,沒有任何一格在穩健性家族的 Holm 校正下被拒絕。滾動窗讓三個市場的候選都較差,印尼 −0.056%、馬來西亞 −0.329%、土耳其 −0.251%,這與「多一個參數要付估計誤差」一致。土耳其另用 Diyanet 的參考曆法重跑,改善是 +0.005%,Clark–West p 值 0.667,結論不變;這個設定在凍結家族之外,只作穩健性。
bootstrap 的期望區塊長度另跑 5、10 與 44,主要結果是 22。印尼的 p 值依序是 0.038、0.044、0.054、0.055(區塊長度 5、10、22、44),短區塊時低於 0.05。馬來西亞介於 0.228 到 0.252,土耳其介於 0.185 到 0.209。規則 R3 要求至少兩個市場的 bootstrap p 值不高於 0.05,馬來西亞與土耳其在四種區塊長度下都遠高於它,所以 R3 在任何一種區塊長度下都不成立。
事前登記的五條聯合規則
正向判決需要五條規則全部成立;單一顯著的市場或單一顯著的對齊明確不足以構成正向判決。
| 規則 | 要求 | 結果 | 成立 |
|---|---|---|---|
| R1 | 至少 7 個治療格 QLIKE 改善,且至少兩個市場在三種對齊下都改善 | 6 格改善;2 個市場三種對齊都改善 | 不成立 |
| R2 | 基準對齊下,至少兩個治療市場通過 Holm 校正的 Clark–West | 0 個 | 不成立 |
| R3 | 基準對齊下,至少兩個治療市場的 bootstrap p ≤ 0.05 | 0 個(印尼 0.054) | 不成立 |
| R4 | 安慰劑格零個通過 Holm 校正 | 0 個 | 成立 |
| R5 | 合併的日期聚合 Clark–West,基準對齊 p ≤ 0.05 | p = 0.488 | 不成立 |
能說與不能說
- 能說: 在這三個治療市場、這份曆法代理、這個 HAR 型基準、一日預測與 QLIKE 損失下,加入齋戒月指標沒有可偵測的樣本外改善,改善的 95% 單尾上限都在 0.30% 以下,低於事前登記的 1% 門檻。
- 能說: 36 個凍結的檢定格沒有一格通過 Holm 校正,包含治療組與安慰劑組。
- 不能說齋戒月沒有效應: 本文只檢驗「這個指標能否增加一日預測的樣本外資訊」。日內波動、報酬的水準、更長的預測期或不同的基準,都沒有被檢驗。
- 不能說官方當地曆法下的結論: 94 列是演算法補值,一天的邊界偏移可能取決於沙烏地的民用曆做法,而不是印尼、馬來西亞或土耳其的做法。
- 不能涵蓋沙烏地、埃及與巴基斯坦: 這三個市場被排除,所以文獻裡證據最強的幾個市場不在治療組。
- 不能推論因果或交易價值: 這是預測損失的比較,沒有交易、避險或因果的主張。
限制
- 曆法代理。 官方公告列只有 8 列,官方與演算法兩類來源沒有分開估計,官方子樣本太小,無法分層。評分的樣本外期間內,齋戒月日數中來自官方起點的比例是印尼 5.3%、馬來西亞 3.2%、土耳其 20.2%。
- 對齊敏感度只涵蓋整窗平移。 提前或延後 1 天同時移動起點與終點,沒有檢查只移動一端或窗口長度錯誤。
- 目標雜訊很大。 日報酬平方是變異數的雜訊代理,真實的日內波動效應在這個訊雜比下可能看不到。
- bootstrap 假設。 上限依賴「擬合的基準方程式是合理的日度描述」與「分配離散程度在局部對立假設下近似不變」。
- 安慰劑組不是零暴露。 泰國與菲律賓的穆斯林人口是少數而非零,安慰劑組只限制區域與季節性的混淆,沒有證明零暴露。
- 資料終點不同。 泰國與菲律賓的快照停在 2026-07-17,其他四個市場到 2026-08-14,最後一個月沒有用同一個樣本評分。
- R4 在這份資料上沒有辨識力。 全家族沒有一格通過,安慰劑組零通過是自然結果。
資料來源:Yahoo Finance 日線(^JKSE、^KLSE、XU100.IS;安慰劑組 ^SET.BK、PSEI.PS、^NSEI),原始收盤價,固定快照;曆法為 102 列帶來源標記的日期表;實驗編號 k1819(step 3A)。
參考文獻
- Białkowski, J., Etebari, A., & Wisniewski, T. P. (2012). Fast profits: Investor sentiment and stock returns during Ramadan. Journal of Banking & Finance, 36(3), 835–845. https://doi.org/10.1016/j.jbankfin.2011.09.014
- Clark, T. E., & West, K. D. (2007). Approximately normal tests for equal predictive accuracy in nested models. Journal of Econometrics, 138(1), 291–311. https://doi.org/10.1016/j.jeconom.2006.05.023
- Corsi, F. (2009). A simple approximate long-memory model of realized volatility. Journal of Financial Econometrics, 7(2), 174–196. https://doi.org/10.1093/jjfinec/nbp001
- Diebold, F. X., & Mariano, R. S. (1995). Comparing predictive accuracy. Journal of Business & Economic Statistics, 13(3), 253–263. https://doi.org/10.1080/07350015.1995.10524599
- Patton, A. J. (2011). Volatility forecast comparison using imperfect volatility proxies. Journal of Econometrics, 160(1), 246–256. https://doi.org/10.1016/j.jeconom.2010.03.034
- Politis, D. N., & Romano, J. P. (1994). The stationary bootstrap. Journal of the American Statistical Association, 89(428), 1303–1313. https://doi.org/10.1080/01621459.1994.10476870
- Putra, D. W., Hasnawati, S., & Muslimin, M. (2021). Ramadan effect and volatility risk by GARCH model: Evidence in Indonesia stock market. Jurnal Bisnis dan Manajemen, 73–82. https://doi.org/10.23960/jbm.v17i2.220
- Seyyed, F. J., Abraham, A., & Al-Hajji, M. (2005). Seasonality in stock returns and volatility: The Ramadan effect. Research in International Business and Finance, 19(3), 374–383. https://doi.org/10.1016/j.ribaf.2004.12.010
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊