美股週一放假、台股自己開一天:假期這件事有三格帳,最貴的那格在開盤第一秒
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
下週一是美國勞動節,美股休市。週五(9 月 4 日)收盤之後,下一根美股 K 線要等到 9 月 8 日週二才會出現。台股這兩天照常開盤。
對台股投資人來說,這代表一件很具體的事:9 月 8 日早上開盤前,你能讀到的最新一筆美股收盤,還是 9 月 4 日那根。中間隔了一個週末加一個美國假日,隔夜那一格是空的。
「放假會不會出事」這個問題,平台前後測過三次,用的是三批不同的資料。三次的答案拼起來剛好是一張表,而且跟多數人的直覺都不一樣。
| 這一格在問什麼 | 我們拿什麼測 | 答案 |
|---|---|---|
| 一、閘門關多久 | 0050 的 2,969 個交易日,按休市長度切五組 | 關越久,重開盤跳越大,而且成階梯 |
| 二、閘門後面有沒有積水 | 台股 13 次颱風停市 | 沒有。休市之後反而比休市之前平靜 |
| 三、抱著過假期能不能賺 | 台指期 2,179 個交易日 | 一般隔夜有溢酬,長假是反向的 |
第一格:關越久,第一筆成交就跳越大
〈放越久的假,開盤第一秒就把價差吃完;但颱風假那一格,我打不開〉把 0050 從 2014 年 1 月 3 日到 2026 年 3 月 17 日的 2,969 個交易日,按「今天和上一個交易日之間隔了幾天」切成五組。
| 休市長度 | 重開盤當天平均變動 | 其中開盤那一跳 | 開盤後的一整天 | 動超過 2% 的比例 | 樣本數 |
|---|---|---|---|---|---|
| 隔天就開 | 0.77% | 0.48% | 0.53% | 6.5% | 2,321 |
| 一般週末 | 0.84% | 0.54% | 0.55% | 8.2% | 559 |
| 週末多一天 | 1.12% | 0.81% | 0.65% | 16.0% | 50 |
| 連休 5 到 6 天 | 1.60% | 1.18% | 0.66% | 23.1% | 26 |
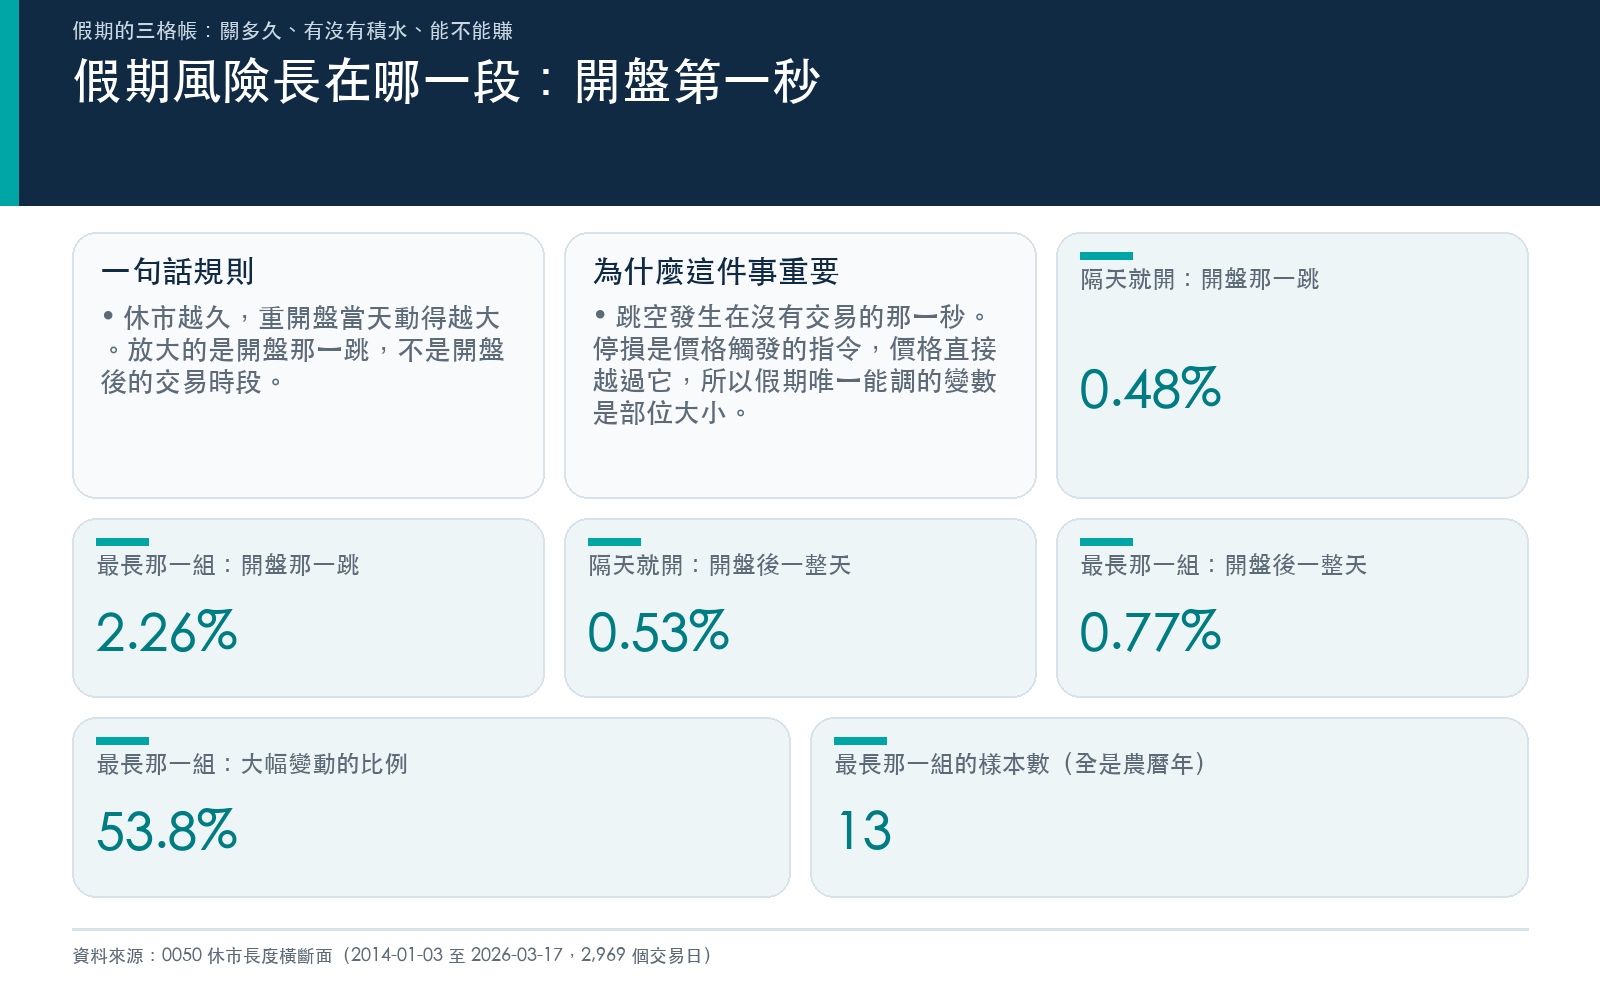
| 長假 7 天以上 | 2.50% | 2.26% | 0.77% | 53.8% | 13 |
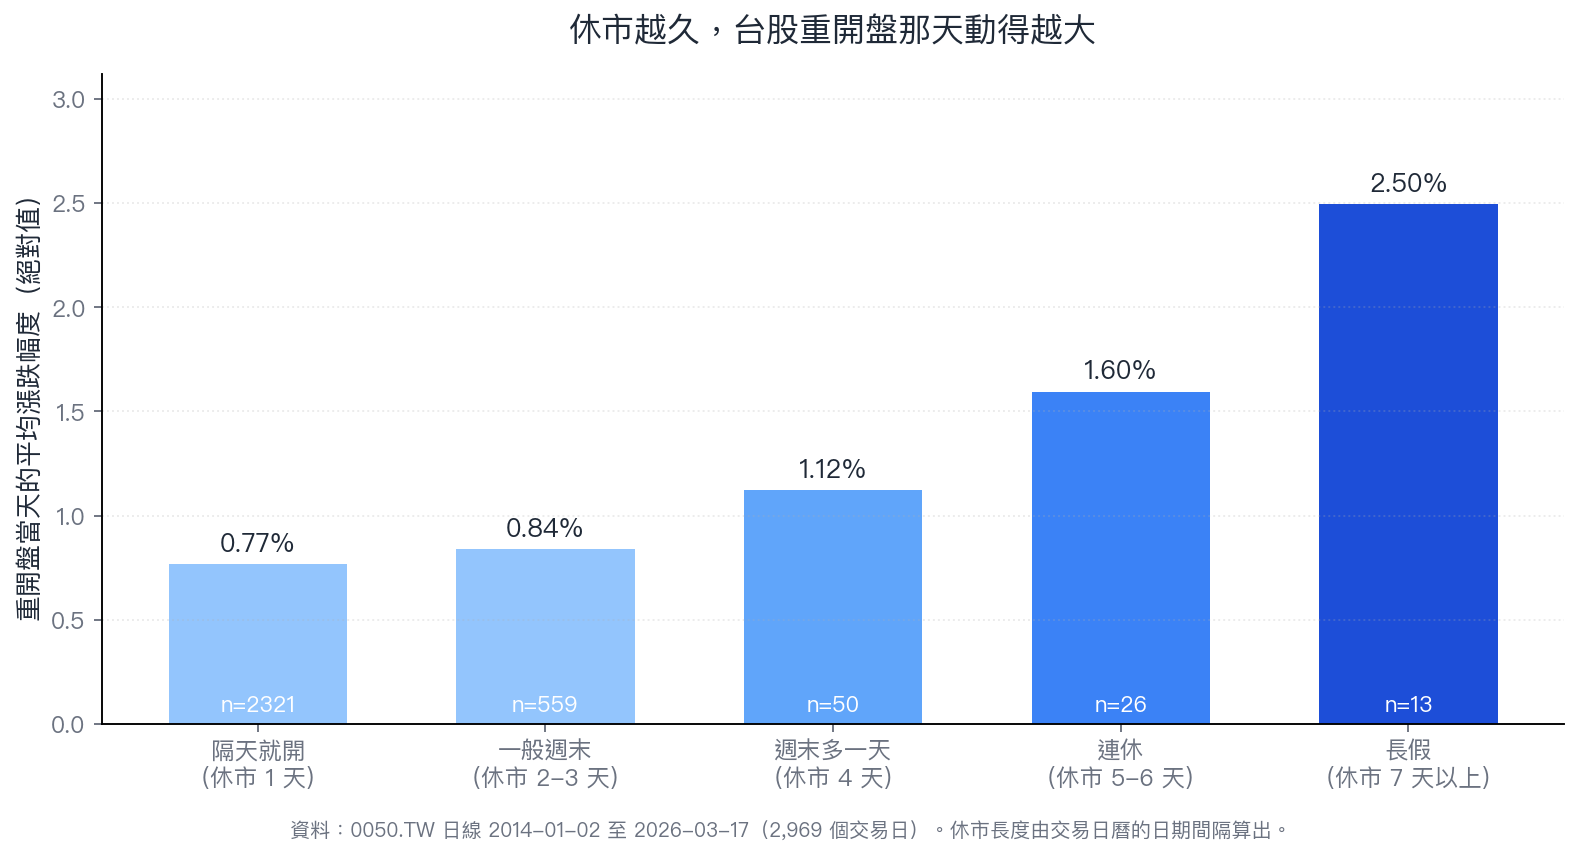
階梯本身不意外,真正有用的是第三欄跟第四欄的對比。
從「隔天就開」走到「長假」,開盤那一跳從 0.48% 撐到 2.26%,放大 4.7 倍。開盤之後那五個半小時,只從 0.53% 爬到 0.77%。
假期裡累積的資訊,第一筆成交幾乎就吃完了。你能下單的那五個半小時,跟平常沒差多少。
這也決定了假期風險的性質:它不是一個你可以用停損管理的風險。停損是價格觸發的指令,而跳空是價格直接越過那個位置。
一個必須講的樣本限制:長假那一格只有 13 次,而且 13 次全部是農曆年,日期從 1 月底到 2 月底。這一格的數字裡混著「農曆年」這個特定季節,不是純粹的休市長度效果。
第二格:閘門後面沒有想像中那麼多水
第一格量的是「間隔幾天」,那是可以事先從日曆算出來的。真正嚇人的是另一種休市:臨時的、沒排在日曆上的那種。
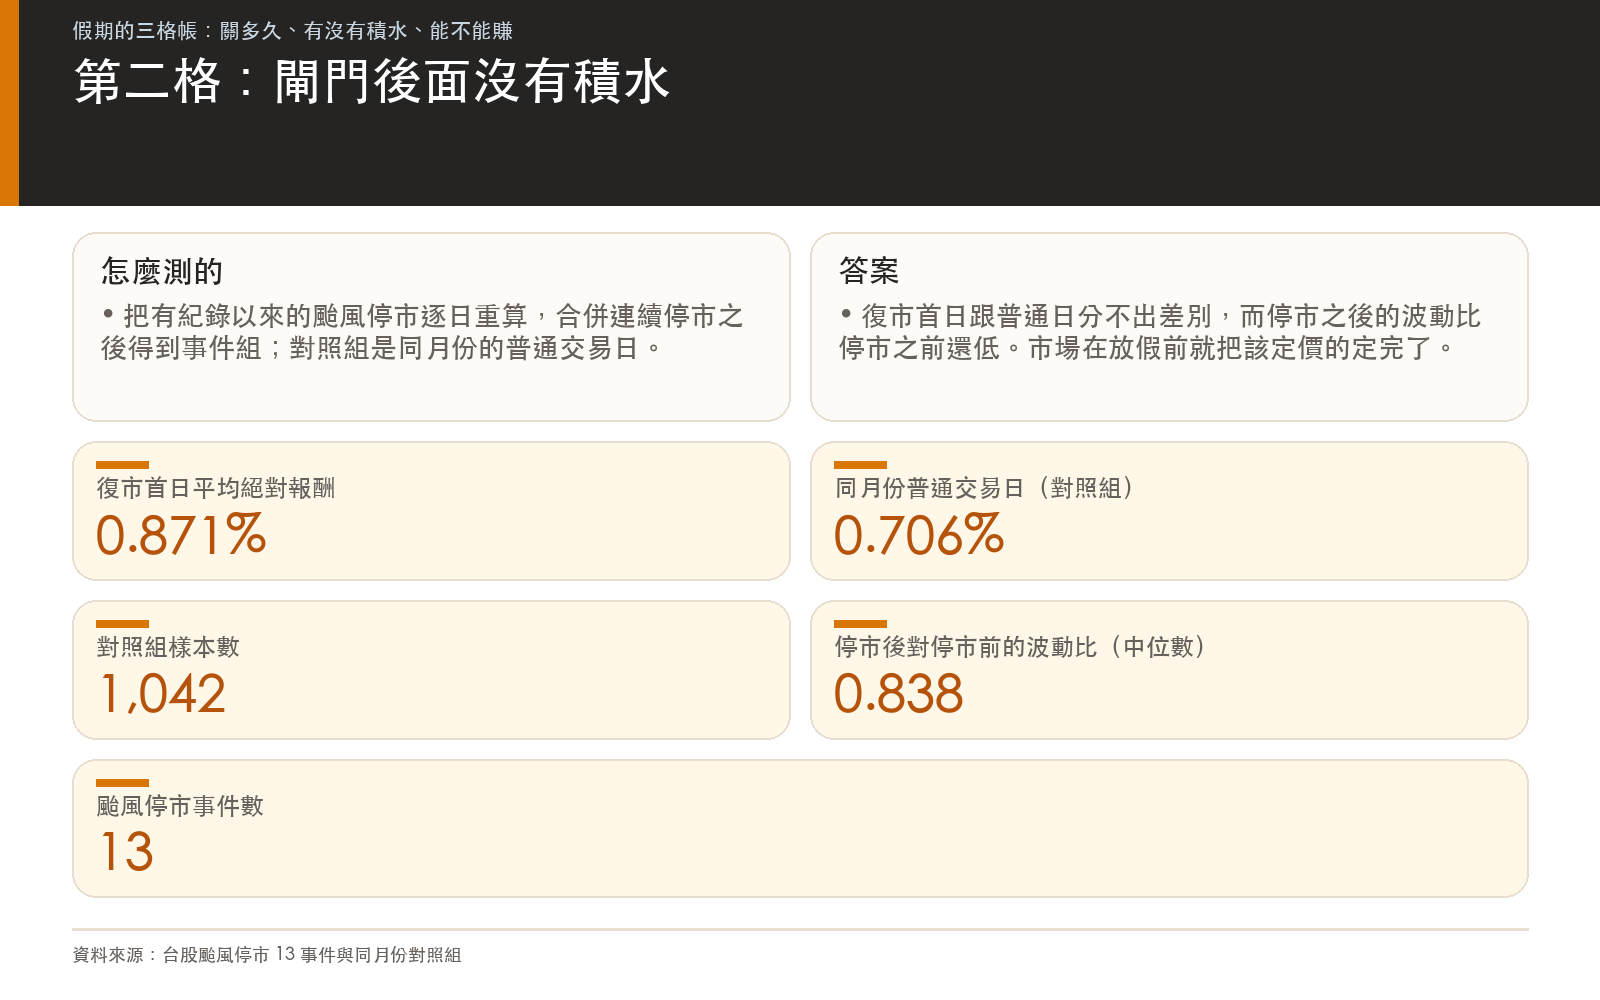
〈巴威關了台股一天:13 次颱風假復盤,復市那天沒有想像中可怕〉把 2012 年以來的颱風停市翻出來逐日重算,合併連續停市後是 13 個事件。
復市首日的絕對報酬平均 0.871%、中位數 0.601%。對照組是同月份(7 到 10 月)的 1,042 個普通交易日,平均 0.706%、中位數 0.515%。差距 0.165 個百分點,bootstrap 的合理範圍從 -0.235% 跨到 +0.662%(95% 信心水準),橫跨零,統計上分不出差別。
跳空那一段帳面上翻倍(0.706% 對 0.324%),但復市跳空橫跨兩個以上日曆日,拿單純的隔夜對照不公平。改用 205 個普通週一當對照,週一平均跳空 0.355%,差距縮成 0.350 個百分點,合理範圍的下緣壓到 -0.0035%,站不太住。
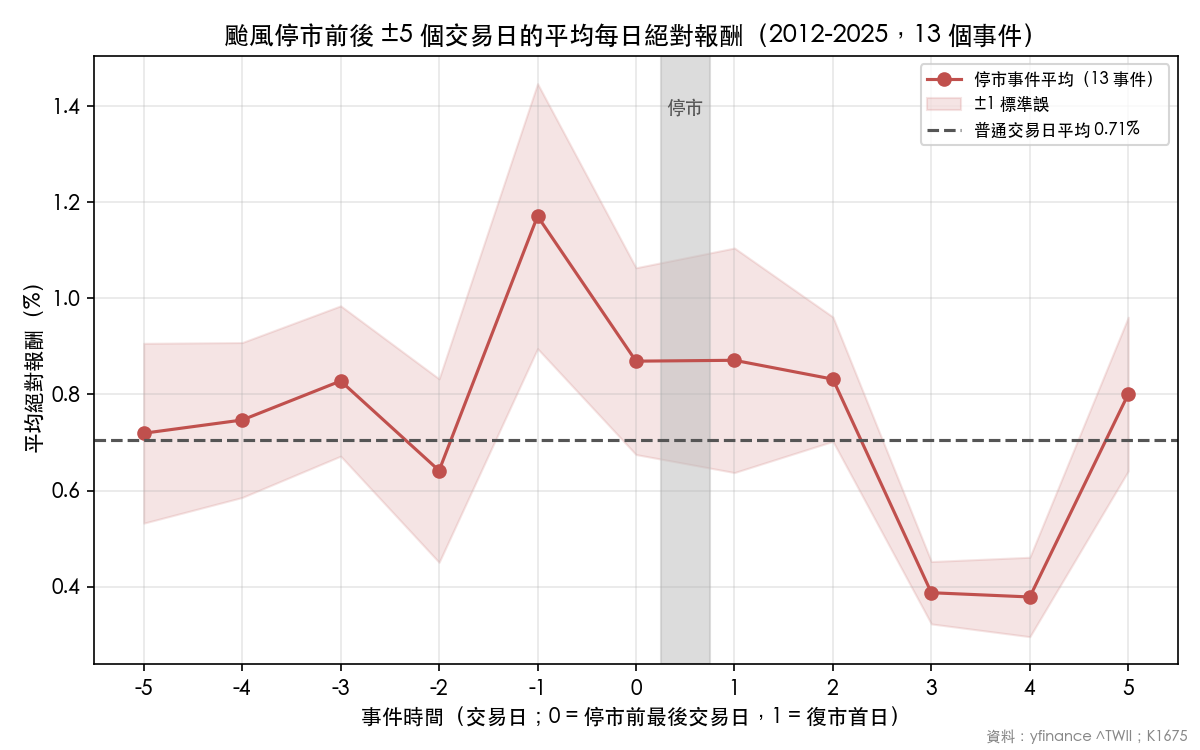
比這更反直覺的是波動的方向。把停市後 5 個交易日的波動除以停市前 5 個交易日,13 次事件有 11 次小於 1,中位數 0.838。休完假之後,市場比放假前平靜大約一成六。
而整段事件視窗裡,單日絕對報酬的高點落在停市之前:停市前倒數第二個交易日平均 1.171%、最後一個交易日 0.869%,復市首日 0.871%。
市場在放假前就把該定價的定完了。它不會存起來等收假。
第三格:抱著部位過假期,歷史上是賠的
前兩格講風險,第三格講報酬。既然假期會製造跳空,那反過來抱著部位吃這個跳空,划不划算?
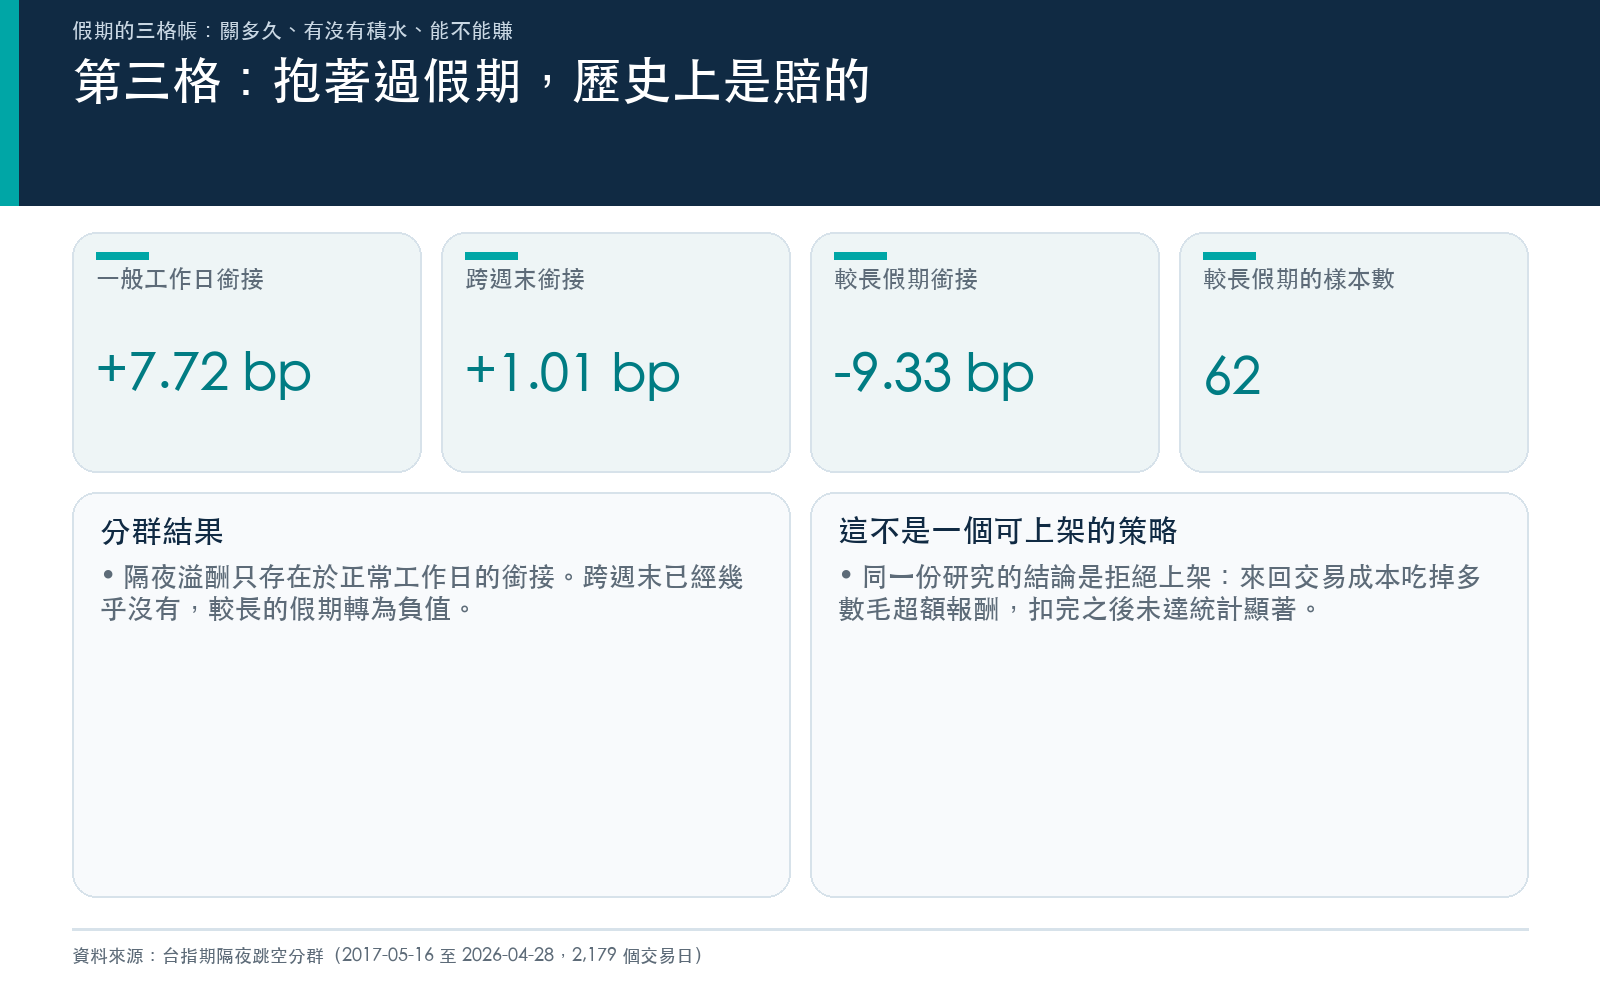
〈K1264:台指期 overnight 看似年化 15.6%,5bp 成本後只剩 0.2 Sharpe〉測的是台指期收盤買進、隔日開盤平倉,期間從 2017 年 5 月 16 日到 2026 年 4 月 28 日,2,179 個交易日。
策略本身的結論是不能上架:毛報酬確實在(Sharpe 1.045,高度顯著),但 5bp 的來回成本吃掉 81% 的毛超額報酬,扣完剩下的 Sharpe 是 0.200,未達統計顯著,三道上架關卡全部沒過。
真正跟今天有關的是它順手挖到的分群結果:一般的一日隔夜平均 +7.72bp,週五到週一平均只有 +1.01bp,而四天以上的假期跳空平均 -9.33bp。
隔夜溢酬只存在於正常工作日的銜接。假期越長,這個號稱的溢酬不但消失,還轉為負值。
順便講一下放假前的保費
還有一格不在上面那張表裡,但這週用得到。
〈三連假前,VIX 有個 35 年的規律正在消失〉翻了 1990 到 2025 年的 CBOE VIX 日收盤:陣亡將士紀念日三連假之前的 5 個交易日,VIX 平均下跌 4.24%,36 年裡有 27 年(75%)在放假前走低,偶然發生的機率低於 1%。假日之後那 5 個交易日平均 +0.12%,跟沒動一樣。
理由不難懂。三天不開盤,但選擇權的時間價值照燒,避險部位在放假前先降下來,隱含波動率跟著落。
但這條規律正在失效。1990 年代平均 -5.89%、2000 年代 -3.18%、2010 年代 -6.48%,到 2020 年代這 6 年變成 +0.48%。
而且必須說清楚:那篇測的是五月的陣亡將士紀念日,不是九月的勞動節。兩者都是三連假,但沒有人把勞動節單獨測過。這條只能當背景知識,不能當這週的操作依據。
打不開的那一格
上面四段測的都是「台股自己休市」或「美股放假時美股自己的保費」。
下週一的情況是第三種:美股關門,台股開著。這一格沒有實測過。
沒測的原因不是懶。〈市場休市,資料卻說有交易:一筆假行情如何把回測結論翻面〉講的正是這類研究的第一道關卡:休市日的歷史行情檔案裡,常常留著一整列複製前一個交易日的數字,或是四個價格全部相同、成交量掛零。程式看到日期和價格,就把那天算成一個報酬為零的交易日,滾動視窗跟著錯一格。那份研究最後是拿交易日曆、加權指數、0050 與證交所融資融券四個來源交叉核對,才把 16 個停市日確定下來。
要測「美股休市、台股照開」,得先把兩個市場的日曆各自清乾淨再對齊。這是一件該做的事,但今天沒有結果可以報。
至於那天台股會看什麼:〈一家台積電,決定整片台股的天氣〉量過台積電從 2010 年占加權指數約 5.4%,到 2026 年 7 月逼近 36% 到 38% 的區間。隔夜沒有美股報價的那天,台股的定價權會更集中在這根旗桿上,而 ADR 那條線當天也是停的。
這週該做什麼
- 台股部位在 9 月 8 日開盤前,最新的美股收盤還是 9 月 4 日那根。別把同一則資訊在 9 月 7 日和 9 月 8 日各計價一次。
- 三天的間隔對應第一格的「週末多一天」那一列:0050 的重開盤跳空 0.81%、動超過 2% 的比例 16.0%,一般週末是 8.2%。這是台股樣本,不能直接搬到 SPY,但「間隔多一天,變大的是跳空段、不是盤中段」這個方向是三批資料一致的。
- 不要為了放假買保險。節前保費系統性偏軟這條規律在 2020 年代已經量不出來,而抱著部位吃長假跳空的歷史平均是 -9.33bp。
- 假期唯一能調的變數是部位大小。跳空發生在沒有交易的那一秒,停損、換股、加減碼在那一秒全部無效。
這篇沒有回答的事
- 三格帳分別來自 0050 現股、台股加權指數與台指期,不是同一個標的,數字不能互相代入。
- 長假那一格 n=13,且 13 次全是農曆年,混著季節效應。
- VIX 節前壓縮測的是陣亡將士紀念日,不是勞動節;且 2020 年代已經失效。
- 「美股休市、台股照開」這一格沒有實測,本文對那天的說法只到「隔夜資訊源少一個」為止,沒有給出波動或跳空的估計值。
本期精選
- 〈放越久的假,開盤第一秒就把價差吃完;但颱風假那一格,我打不開〉(K1484)
- 〈巴威關了台股一天:13 次颱風假復盤,復市那天沒有想像中可怕〉(K1675)
- 〈K1264:台指期 overnight 看似年化 15.6%,5bp 成本後只剩 0.2 Sharpe〉(K1264)
- 〈三連假前,VIX 有個 35 年的規律正在消失〉(K1397)
- 〈市場休市,資料卻說有交易:一筆假行情如何把回測結論翻面〉(K1675)
- 〈一家台積電,決定整片台股的天氣:單點風向球體檢表〉(K1635)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊