K1664:0050 的日內波動預測,HAR 日週模型比延續模型好多少?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
風險模型的選擇,會影響投資組合如何依波動調整曝險。若直接把前一交易日的波動當作下一個交易日的預測,模型容易實作;若加入一段時間的平均波動,模型可能較能分辨單日跳動與持續變化。對持有 0050 的人,值得先問的問題是:這些額外資訊能改善多少日內風險預測,改善幅度又有多少可信度?
這份先導比較支持日週 HAR 的方向性優勢,但證據尚未通過嚴格門檻。四個模型在共同的 26 個樣本外交易日接受比較;日週 HAR 的平均 QLIKE 最低,相對延續模型減少 31.03%。Harvey 門檻判定仍為未通過。這個結果足以支持繼續累積資料與追蹤,尚不足以把它當作已確立的風險模型升級依據。
預測標的是下一個交易日的日內變異數
樣本涵蓋 2026-01-20 至 2026-07-08,共有 108 個有效交易日。資料來自本地保存的 yfinance 格式 5 分鐘 CSV 快照,並非交易所認證的歷史行情。每個交易日的已實現變異數(RV),由當日相鄰 5 分鐘收盤價的對數報酬平方加總而成。這個量衡量日內價格移動的幅度,模型要預測的是下一個交易日的 RV。
日內 RV 排除了隔夜報酬。收盤後消息在下一次開盤造成的跳空,不會完整反映在這個預測目標裡。持有 0050 過夜的人,仍需另外處理隔夜風險;本文的結果不能直接替代完整收盤到收盤的風險估計。模型也沒有預測下一個交易日的報酬正負,損失下降不能直接解讀成交易獲利增加。
樣本內的日內波動有明顯高低變化。年化日內波動率平均為 15.33%,最高值為 34.78%,出現在 2026-05-28;RV 的一期自相關係數為 0.287。自相關描述前後交易日的連動程度,不能單憑它判定某個預測模型有效。圖中年化波動率供讀者理解尺度,後續模型與損失計算都使用未年化的每日變異數。
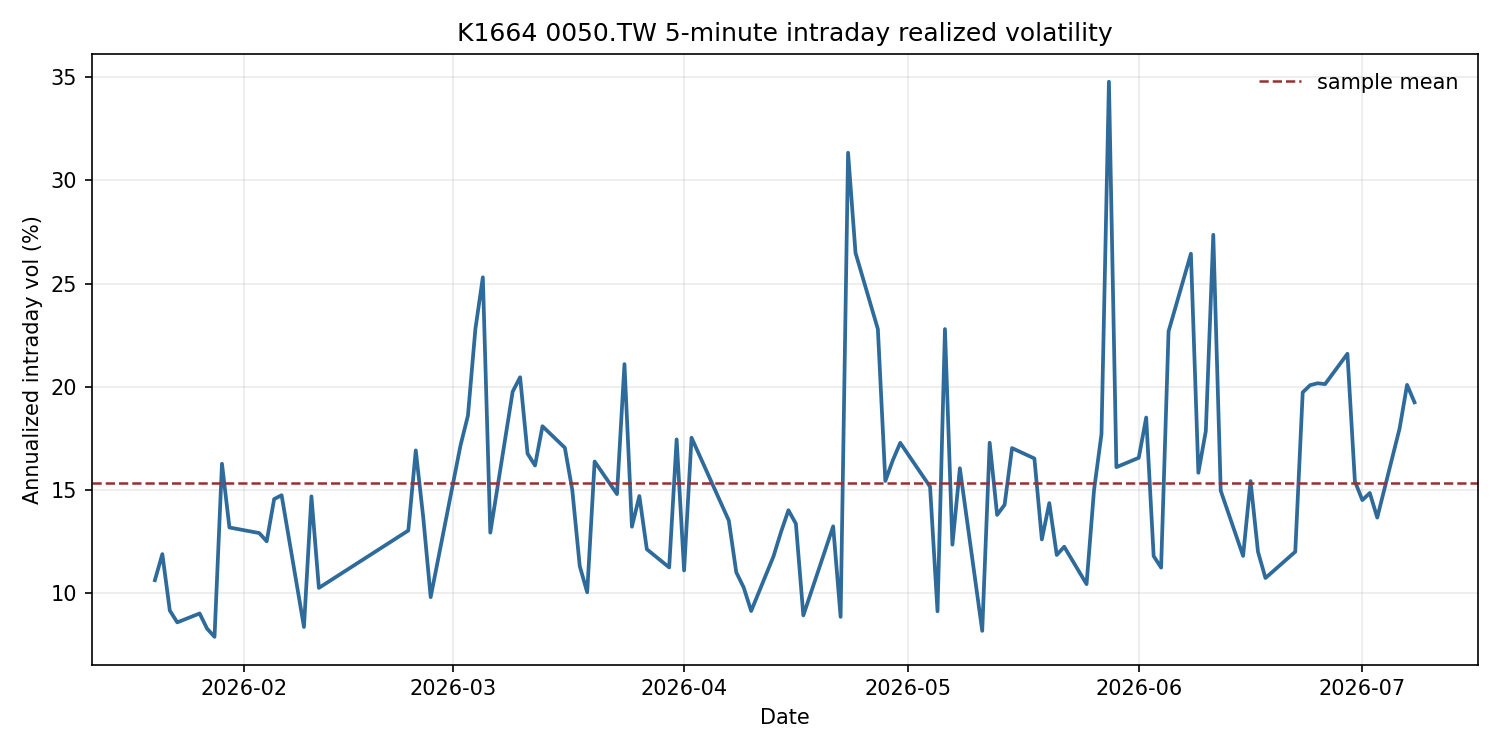
圖中的虛線是樣本平均。尖峰與回落說明單日 RV 可能偏離較長期水準,因此日、週資訊是否能改善預測,需要交由逐日的樣本外誤差判斷。
四個模型共用相同的資訊截止點與評估日期
延續模型(Persistence)直接採用前一交易日 RV,作為容易解釋的比較基準。EWMA20 採用跨度為 20 日的指數加權移動平均,給較接近預測日的資料較大權重。兩者都不需要估計日、週、月 RV 的迴歸係數。
日週 HAR 把前一交易日 RV,以及前 5 個交易日的平均 RV,放進對數 RV 的線性迴歸。HAR 是用不同時間尺度的波動資訊預測波動的簡約模型;日資料反映較快的變動,週平均提供較平滑的參考。日週月 HAR 再加入前 22 個交易日的平均 RV。對數模型會將預測轉回變異數尺度,並加入對數常態平均值修正,使評估對象維持為變異數預測。
所有特徵都往後移一期,預測目標交易日時只使用前一交易日或更早的資訊。樣本外評估(OOS)採擴張視窗:每完成一個交易日,後續預測才把該日資料納入訓練;訓練資料始終早於預測日。這項設計避免模型使用目標日的 RV 來預測同一天。
四個模型共用月平均所需資料齊備後的 86 列,再保留至少 60 列作為初始訓練。共同 OOS 期間為 2026-06-02 至 2026-07-08,樣本數為 26。日週 HAR 即使需要較短的歷史,也沒有額外取得較早的評估日期。這種安排使表中的損失可以直接比較,同時留下很短的檢驗窗口。
日週 HAR 的 QLIKE 最低,嚴格門檻仍未通過
QLIKE 衡量變異數預測的損失,數值越低越好。計算時先取 actual/predicted,也就是實際 RV 除以預測 RV;損失等於這個比值減去其自然對數,再減一。這個分子分母順序決定損失形狀,交換兩者會改變答案。表中的數值是共同 OOS 日期上的每日 QLIKE 平均。
改善幅度以延續模型為基準,計算基準平均損失減去模型平均損失,再除以基準平均損失。31.03% 表示這段 OOS 的平均 QLIKE 相對降低幅度;它沒有表示預測準確率,也沒有表示投資報酬率。選模型時,還需要判斷這段平均差異能否支持更長期的推論。
| 模型 | 平均 QLIKE | 相對延續模型改善 | DM t 值 | 雙尾 p 值 | Harvey 門檻 |
|---|---|---|---|---|---|
| 延續模型 Persistence | 0.1933 | 基準 | 不適用 | 不適用 | 不適用 |
| 指數加權 EWMA20 | 0.1424 | 26.33% | -1.090 | 0.286 | 未通過 |
| 日週 HAR(HAR_DW_log) | 0.1333 | 31.03% | -1.636 | 0.114 | 未通過 |
| 日週月 HAR(HAR_DWM_log) | 0.1577 | 18.41% | -1.029 | 0.313 | 未通過 |
日週 HAR 的排序優於日週月 HAR,但這個排序本身不能證明月資訊普遍無用。增加解釋變數會提高估計需求;在短樣本中,較複雜的模型可能無法把額外資訊轉成較低的預測損失。本文只觀察到共同 OOS 裡的這個排序,沒有足夠資料把結果推廣到其他時期。
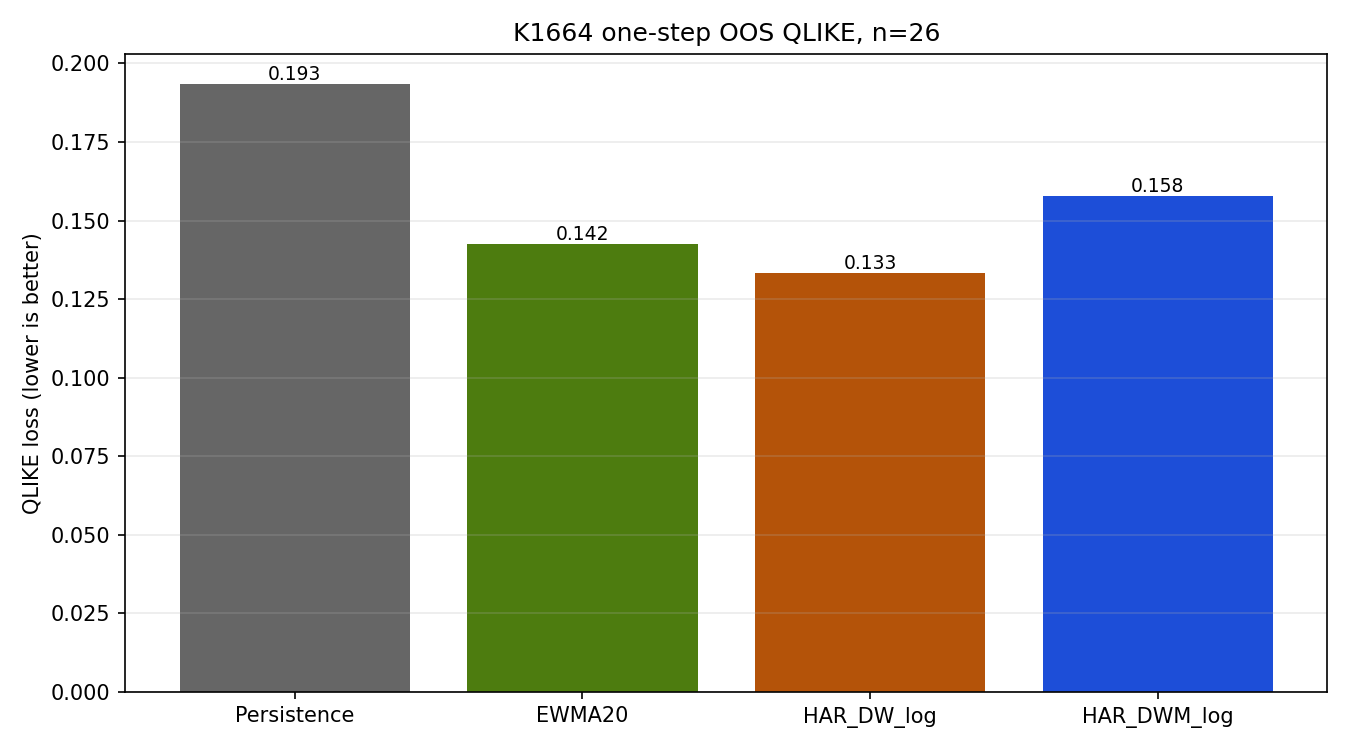
圖中的柱高呈現平均損失,沒有呈現統計不確定性。日週 HAR 的柱子較低,與它的改善是否通過檢定,是兩個都需要回答的問題。
DM 檢定比較模型與延續模型的逐日損失差,差值定義為「模型損失減去延續模型損失」。負的 t 值支持模型損失較低。HAC 標準誤會納入損失差的序列相關;主結果依固定的樣本長度公式選取落後期,使用 HAC lag=3。Harvey 嚴格門檻要求 DM t 小於負三。日週 HAR 的 t 值為 -1.636、雙尾 p 值為 0.114,三個挑戰延續模型的方法都未通過這道門檻。
HAC 落後期敏感性會改變分類。原研究揭露,加長 HAC 落後期會使日週 HAR 的 Harvey 分類翻轉;主結果仍保留 canonical 落後期。短 OOS 下,長期變異數估計容易受設定影響,因此不能挑一個能通過的落後期,便宣稱模型已取得穩定優勢。這項敏感性也是本文把結果定位為先導證據的原因。
重抽樣區間支持追蹤,仍未排除脆弱性
區塊 bootstrap 以相鄰交易日為區塊重抽,估計改善幅度在重抽樣下的變動。這份比較使用長度為 5 的區塊、2,000 次重抽樣與固定 seed=42。表列九成五區間都對應「相對延續模型的 QLIKE 改善百分比」,正值代表損失下降,負值代表損失增加。
| 模型 | QLIKE 改善的九成五重抽樣區間 | 與零的關係 |
|---|---|---|
| 指數加權 EWMA20 | -29.56% 至 +48.20% | 包含零 |
| 日週 HAR(HAR_DW_log) | +0.73% 至 +45.08% | 下界接近零 |
| 日週月 HAR(HAR_DWM_log) | -19.08% 至 +36.53% | 包含零 |
日週 HAR 的區間下界為 +0.73%,雖高於零,仍相當接近零。EWMA20 與日週月 HAR 的區間都涵蓋零,因此其平均損失下降伴隨較大的不確定性。這些區間提醒讀者,表面上可觀的點估計,仍可能對樣本內容相當敏感。
Bootstrap 區間沒有依賴 HAC 落後期,也沒有取代 Harvey 的 DM 門檻。兩者採不同的不確定性估計方式,回答的檢驗條件各有設定。日週 HAR 的區間下界略高於零,與 canonical DM 未通過嚴格門檻可以同時成立。本文保留這個差異,不把其中較有利的結果升格成穩健勝出的結論。
資料長度與可重現範圍限制了用途
短 OOS 是主要限制。26 個交易日只能覆蓋有限的市場狀態,少數日期便可能影響平均損失與其不確定性。這份比較也沒有提供扣除交易成本後的策略績效;依波動調整曝險的實際效果,仍取決於再平衡方式、換手成本與隔夜部位。
資料來源的限制需要與模型結果一併保留。本地 yfinance 格式快照不能直接等同交易所認證行情,本文也沒有用另一套獨立行情重新建立日內 RV。資料品質、缺值處理與取樣方式若改變,後續預測結果需要重新比較。
可重現的範圍從已保存的每日 RV 表開始。研究的第二階段可由這張表重建 HAR 特徵、擴張視窗預測、DM 檢定、bootstrap 與圖表;原始 5 分鐘快照並未在研究資料目錄中完整保存,第一階段從原始行情建立每日 RV 的過程無法由現存研究檔案完整重現。因此,重建模型結果只能證明統計量跟隨這張 RV 表,不能獨立證實原始行情轉成 RV 的每一步。
對風險模型選擇,日週 HAR 適合作為持續比較的候選。下一步應延長共同 OOS,保留相同的資訊截止規則、QLIKE 定義與主要 HAC 設定,再檢查改善是否跨越更多市場狀態。若用途包含隔夜持倉,也應另外評估隔夜變動與完整收盤到收盤的風險。依這份證據,研究判定維持 PILOT_DIRECTIONAL_HAR_EDGE_NO_HARVEY_PASS:方向性、先導、未通過嚴格門檻。
資料與數值對照
本文數值取自 experiments/k1664/K1664_results.json。資料來源與期間對應 data.source、data.first_valid_date、data.last_valid_date、data.valid_days;年化日內波動與自相關對應 descriptive_stats 的具名欄位。
共同 OOS 日期、樣本數與訓練列數對應 oos.oos_start、oos.oos_end、oos.n_oos、oos.min_train;四模型平均損失對應 oos.metrics.<模型>.qlike。改善幅度、DM t、p 值與未通過門檻的布林判定,依序對應 oos.dm_vs_persistence.<模型> 下的 qlike_improvement_pct_vs_persistence、dm_t_model_minus_persistence、dm_p、harvey_pass_model_better。
重抽樣設定與區間對應同一模型下的 block_bootstrap_improvement_pct.n_boot、block_len、seed、ci95。HAC 落後期由共同 OOS 樣本數依 README 列出的 canonical 公式推得;HAC 敏感性與行情到 RV 的可重現限制,依 README 已揭露的範圍說明。
方法文獻如下,連結沿用研究結果所列來源:
- Corsi (2009), A Simple Approximate Long-Memory Model of Realized Volatility。
- Andersen, Bollerslev, Diebold and Labys (2003), Modeling and Forecasting Realized Volatility。
- Patton (2011), Volatility forecast comparison using imperfect volatility proxies。
- Liu, Patton and Sheppard (2015), Does anything beat 5-minute RV?。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊