ETF 取樣套利的免費資料代理:前一日 ETF 衝擊之後,高流動性成分股沒有看出更大的反應(23,984 筆 ETF 日資料,三個點估計為正,校正後都不顯著)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
ETF 取樣套利的免費資料代理:前一日 ETF 衝擊之後,高流動性成分股沒有看出更大的反應(23,984 筆 ETF 日資料,三個點估計為正,校正後都不顯著)
摘要
ETF 追蹤指數時常常只持有指數裡流動性較好的股票,不完整複製。Brogaard、Heath 與 Huang(2026)因此提出:ETF 與其指數之間的套利,對流動性高與流動性低的成分股影響不同,高流動性股票的波動與共動會被放大。本文用免費資料做一個降階的試探:以公開的前十大持股快照與日頻價量,檢驗前一日的 ETF 衝擊之後,高流動性成分股的反應是否比低流動性成分股更大。樣本是 16 檔美國 ETF,2020-07-02 至 2026-06-22,23,984 筆 ETF 日資料,1,499 個交易日。事前寫好的判準沒有被滿足,判為 NULL_PROXY(代理沒有穩健支持)。
五個結果,依證據強度由強到弱:
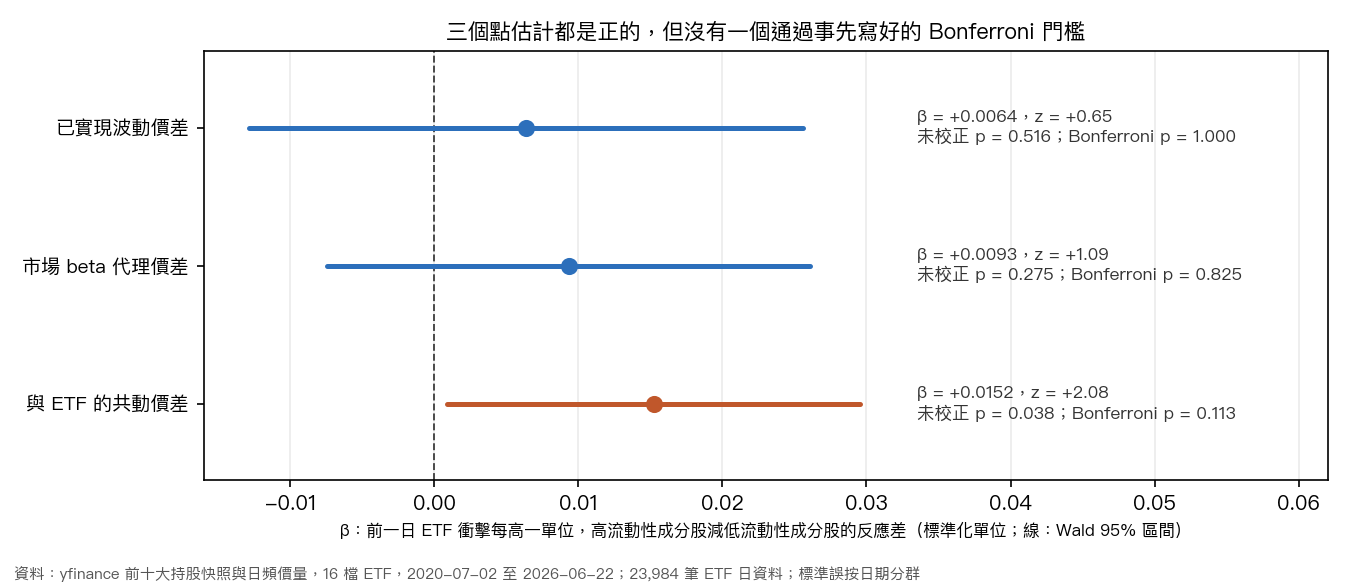
- 第一,三個迴歸的點估計都是正的,但沒有一個通過 Bonferroni 校正。 已實現波動價差的係數是 +0.0064(z = 0.65,校正後 p = 1.000);市場 beta 代理價差是 +0.0093(z = 1.09,校正後 p = 0.825);與 ETF 的共動價差是 +0.0152(z = 2.08,未校正 p = 0.038,校正後 p = 0.113)。事前的支持條件要求至少 2 個目標在校正後 p 低於 0.05,實際是 0 個。
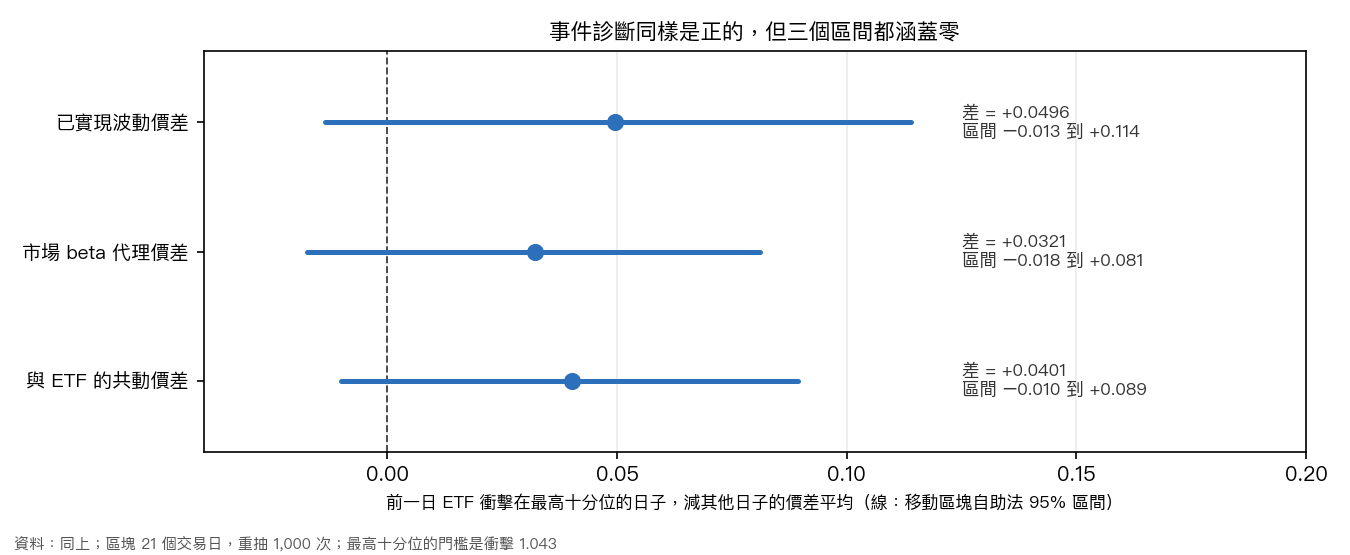
- 第二,事件診斷同樣是正的,三個自助法區間都涵蓋零。 前一日 ETF 衝擊落在最高十分位的日子,減其他日子的價差平均,三個目標分別是 +0.0496、+0.0321 與 +0.0401。
- 第三,效果量很小。 一個標準差(0.776)的 ETF 衝擊,對應的價差只有價差標準差的 0.7%、1.3% 與 2.2%。
- 第四,量測遠比原文粗。 只有前十大持股的當前快照、日頻資料、對前十大持股的追蹤誤差代理,沒有授權參與者的申購贖回籃子,也沒有盤中資料。
- 第五,結論強度只到「這個代理沒有穩健支持」。 它不能拒絕 Brogaard 等人的發現,也不能說 ETF 套利沒有放大高流動性股票。
研究問題與文獻
Ben-David、Franzoni 與 Moussawi(2018)利用指數成分的外生變動,發現 ETF 持股比例較高的股票波動明顯較高,並提出 ETF 的套利管道會把流動性衝擊傳到成分股。Da 與 Shive(2018)檢驗 ETF 套利是否提高成分股報酬的共動;Brown、Davies 與 Ringgenberg(2021)把 ETF 的申購與贖回當作非基本面需求的情境,檢驗報酬可預測性。Brogaard、Heath 與 Huang(2026)進一步指出,ETF 會「取樣」指數:系統性地少配或不配流動性差的成分股,所以 ETF 與指數之間的套利活動對標的市場有異質影響;他們用工具變數發現,ETF 的交易活動降低流動性高的股票的流動性與價格效率、提高其波動與共動,對流動性低的股票沒有影響。
本文不是這些研究的重現。沒有工具變數,沒有授權參與者的申購贖回資料,沒有盤中買賣價差;它只問一個更粗的問題:用公開的前十大持股與日頻價量,是否已經看得出「ETF 衝擊之後,高流動性成分股反應更大」。
資料與設計
ETF 與持股。 16 檔 ETF:5 檔寬基(SPY、IVV、VTI、IWM、MDY)與 11 檔 SPDR 產業 ETF(XLB、XLC、XLE、XLF、XLI、XLK、XLP、XLRE、XLU、XLV、XLY)。持股取自 yfinance 的前十大持股快照,共 128 檔不同的成分股;加上 ETF 本身,共 144 個代號有價格。持股是當前快照,不是歷史持股。前十大持股的權重合計差異很大:SPY 約 0.392,IWM 只有 0.079,XLE 高達 0.749。
價格與樣本。 yfinance 的調整後開高低收與成交量,2020-01-01 起至 2026-06-24 之前;有效樣本是 2020-07-02 至 2026-06-22,23,984 筆 ETF 日資料、1,499 個交易日、16 檔 ETF。
流動性分組。 每個 ETF 每天,用前一日的 63 日平均對數成交金額,把可得的前十大持股分成 3 組,比較高流動性組與低流動性組。高流動性組的持股權重平均比低流動性組多 0.239,平均對數成交金額高 1.80,約是低流動性組的 6.0 倍(幾何平均)。
ETF 衝擊。 兩個滾動標準化量的平均:ETF 成交金額的衝擊,以及 ETF 報酬與前十大持股(權重標準化後)籃子報酬之差的絕對值(追蹤誤差代理)。整個變數再往後移一日(shift(1)),所以預測用的是前一日資訊。全樣本的平均是 0.061,標準差 0.776,範圍 −2.44 到 +7.17。
三個目標。 高流動性組減低流動性組的加權平均:已實現波動(滾動標準化的報酬平方);市場 beta 代理(滾動標準化的個股報酬乘以 SPY 報酬);與 ETF 的共動(滾動標準化的個股報酬乘以 ETF 報酬)。
迴歸。 目標價差對前一日 ETF 衝擊、前一日 ETF 報酬絕對值、前一日市場已實現波動、目標自己的前一日值與 ETF 固定效果迴歸;標準誤依日期分群,三個目標做 Bonferroni 校正(乘 3)。 事前寫好的支持條件: 至少 2 個目標的係數為正、校正後 p 低於 0.05,且事件診斷方向一致;較弱的結果記為 WEAK_DIAGNOSTIC 或 NULL_PROXY,不當作 ETF 套利放大高流動性股票的證據。
事件診斷。 前一日 ETF 衝擊落在最高十分位(門檻 1.043)的日子與其他日子,比較三個價差的平均;區間用移動區塊自助法(區塊 21 個交易日,重抽 1,000 次,seed 42)。這個自助法在修正後,每個被抽中的日期會依被抽中的次數重複計入。
結果一:三個迴歸
| 目標 | 觀測數 | 係數 | 分群標準誤 | z | 未校正 p | Bonferroni p | R² |
|---|---|---|---|---|---|---|---|
| 已實現波動價差 | 23,968 | +0.0064 | 0.0098 | 0.65 | 0.516 | 1.000 | 0.0017 |
| 市場 beta 代理價差 | 23,968 | +0.0093 | 0.0085 | 1.09 | 0.275 | 0.825 | 0.0022 |
| 與 ETF 的共動價差 | 23,968 | +0.0152 | 0.0073 | 2.08 | 0.038 | 0.113 | 0.0014 |
係數的單位是標準化的價差,每單位前一日 ETF 衝擊。三個係數都是正的,方向與「ETF 衝擊之後高流動性成分股反應更大」一致。與 ETF 的共動價差的 Wald 95% 區間(+0.0009 到 +0.0296)在校正前不含零,未校正 p = 0.038,但三個目標一起校正後是 0.113,沒有通過事前的門檻;本文不因為它在校正前最接近而把它升格成發現。三個迴歸的 R² 都低於 0.003。
結果二:效果大小與事件診斷
一個標準差的 ETF 衝擊(0.776)乘上係數,對應的價差變動是價差標準差的 0.7%(已實現波動,價差標準差 0.738)、1.3%(市場 beta 代理,0.572)與 2.2%(與 ETF 的共動,0.543),即使係數顯著,量級也很小。
| 目標 | 最高十分位日的平均價差 | 其他日子的平均價差 | 差 | 自助法 95% 區間 |
|---|---|---|---|---|
| 已實現波動價差 | +0.0475 | −0.0021 | +0.0496 | −0.013 到 +0.114 |
| 市場 beta 代理價差 | +0.0364 | +0.0043 | +0.0321 | −0.018 到 +0.081 |
| 與 ETF 的共動價差 | +0.0470 | +0.0069 | +0.0401 | −0.010 到 +0.089 |
三個差都是正的,與迴歸同方向,但三個自助法區間都涵蓋零(3 個中的 3 個)。事件診斷與迴歸是同一份資料的兩種讀法,不是兩個獨立的證據。
能說與不能說
- 能說: 在 2020-07-02 至 2026-06-22 的 16 檔 ETF 上,以前十大持股快照與日頻價量構成的代理,沒有穩健地顯示前一日 ETF 衝擊之後高流動性成分股比低流動性成分股反應更大;事前的支持條件沒有被滿足,判為 NULL_PROXY。
- 能說: 三個點估計與三個事件差都是正的,方向與原文的預期一致,但都小於抽樣誤差。
- 不能說這反駁了 Brogaard 等人: 本文的量測遠比原文粗,沒有授權參與者的申購贖回籃子、沒有盤中資料、持股是當前快照;這個代理偵測不到,不等於機制不存在。
- 不能說 ETF 套利沒有放大高流動性股票: 檢定力有限,零結果只表示這個代理分辨不出。
- 不能當交易規則: 沒有估任何部位的報酬或成本。
限制
- 不是申購贖回的資料。 沒有授權參與者的實際籃子,也看不到盤中的套利交易與買賣價差、深度。
- 持股是當前快照。 yfinance 只提供目前的前十大持股,歷史持股與權重的變動、倖存者偏誤與組成漂移都沒有處理。
- 追蹤誤差是代理。 對權重標準化後的前十大持股籃子計算,不是官方淨值;前十大權重合計從 0.079 到 0.749,代理的品質因 ETF 而異。
- 16 檔 ETF 不是 16 個獨立樣本。 SPY 與 IVV 追蹤同一個指數,前十大權重合計分別是 0.392 與 0.392,持股高度重疊;同一天的所有 ETF 共享市場層級的衝擊,依日期分群只處理共同日衝擊的部分。
- 資料來源版本未記錄。 快取下載使用的 yfinance 版本沒有記錄,腳本要求調整後價格,所以快取的是調整後價格。
- 低頻代理,不是因果識別。 目標是滾動標準化的日頻量,檢定是前一日衝擊的迴歸,不是工具變數。
- Bonferroni 校正偏保守。 三個目標高度相關,校正過嚴可能讓真實的弱效果過不了門檻;這也是結論只寫到「代理沒有穩健支持」的原因。
資料來源:yfinance 前十大持股快照與調整後開高低收、成交量;實驗編號 K1364。
參考文獻
- Ben-David, I., Franzoni, F., & Moussawi, R. (2018). Do ETFs increase volatility? Journal of Finance, 73(6), 2471–2535. https://doi.org/10.1111/jofi.12727
- Brogaard, J., Heath, D., & Huang, D. (2026). ETF sampling and index arbitrage. Journal of Financial and Quantitative Analysis, 61(2), 547–579. https://doi.org/10.1017/s0022109025102378
- Brown, D. C., Davies, S. W., & Ringgenberg, M. C. (2021). ETF arbitrage, non-fundamental demand, and return predictability. Review of Finance, 25(4), 937–972. https://doi.org/10.1093/rof/rfaa027
- Da, Z., & Shive, S. (2018). Exchange traded funds and asset return correlations. European Financial Management, 24(1), 136–168. https://doi.org/10.1111/eufm.12137
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊