台股殖利率最高的一組:只看股價,下一年和隨機分組分不開;加回股利才領先,盈餘或股息下降的比例也高出 13.24 個百分點
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
先看結論
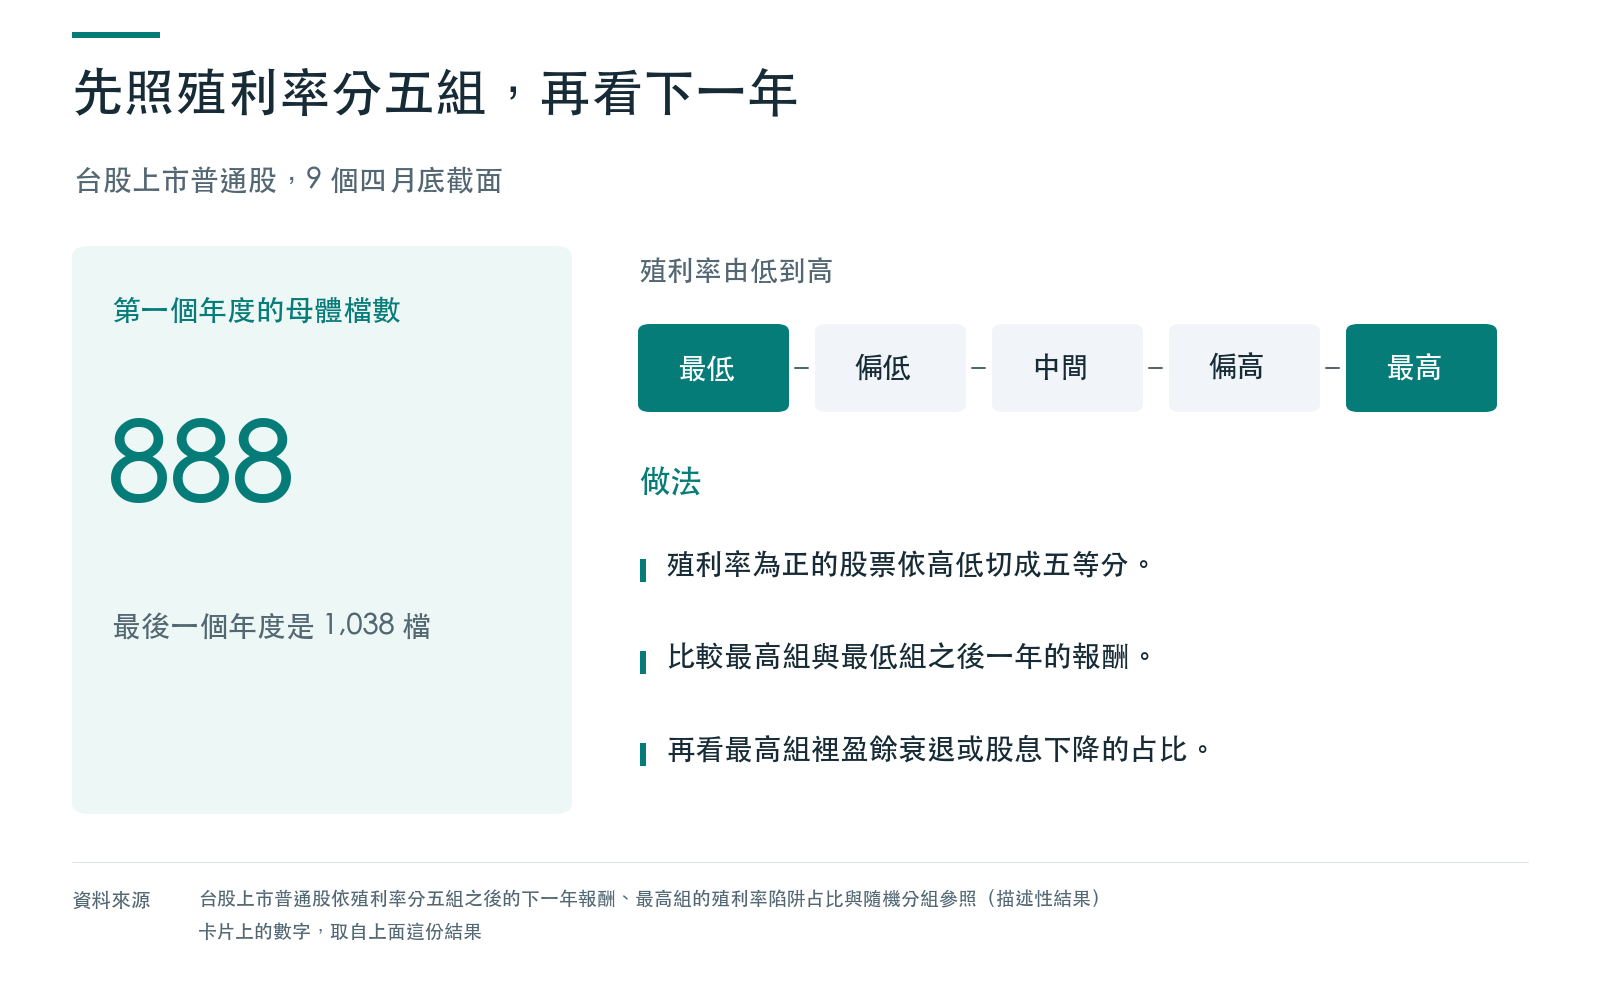
- 樣本是台股上市普通股,二〇一七到二〇二五年共九個年度,每年取四月最後一個交易日的截面,每年母體從 888 檔到 1,038 檔。把殖利率為正的股票由低到高切成五等分,比較最高一組與最低一組之後一年的報酬。
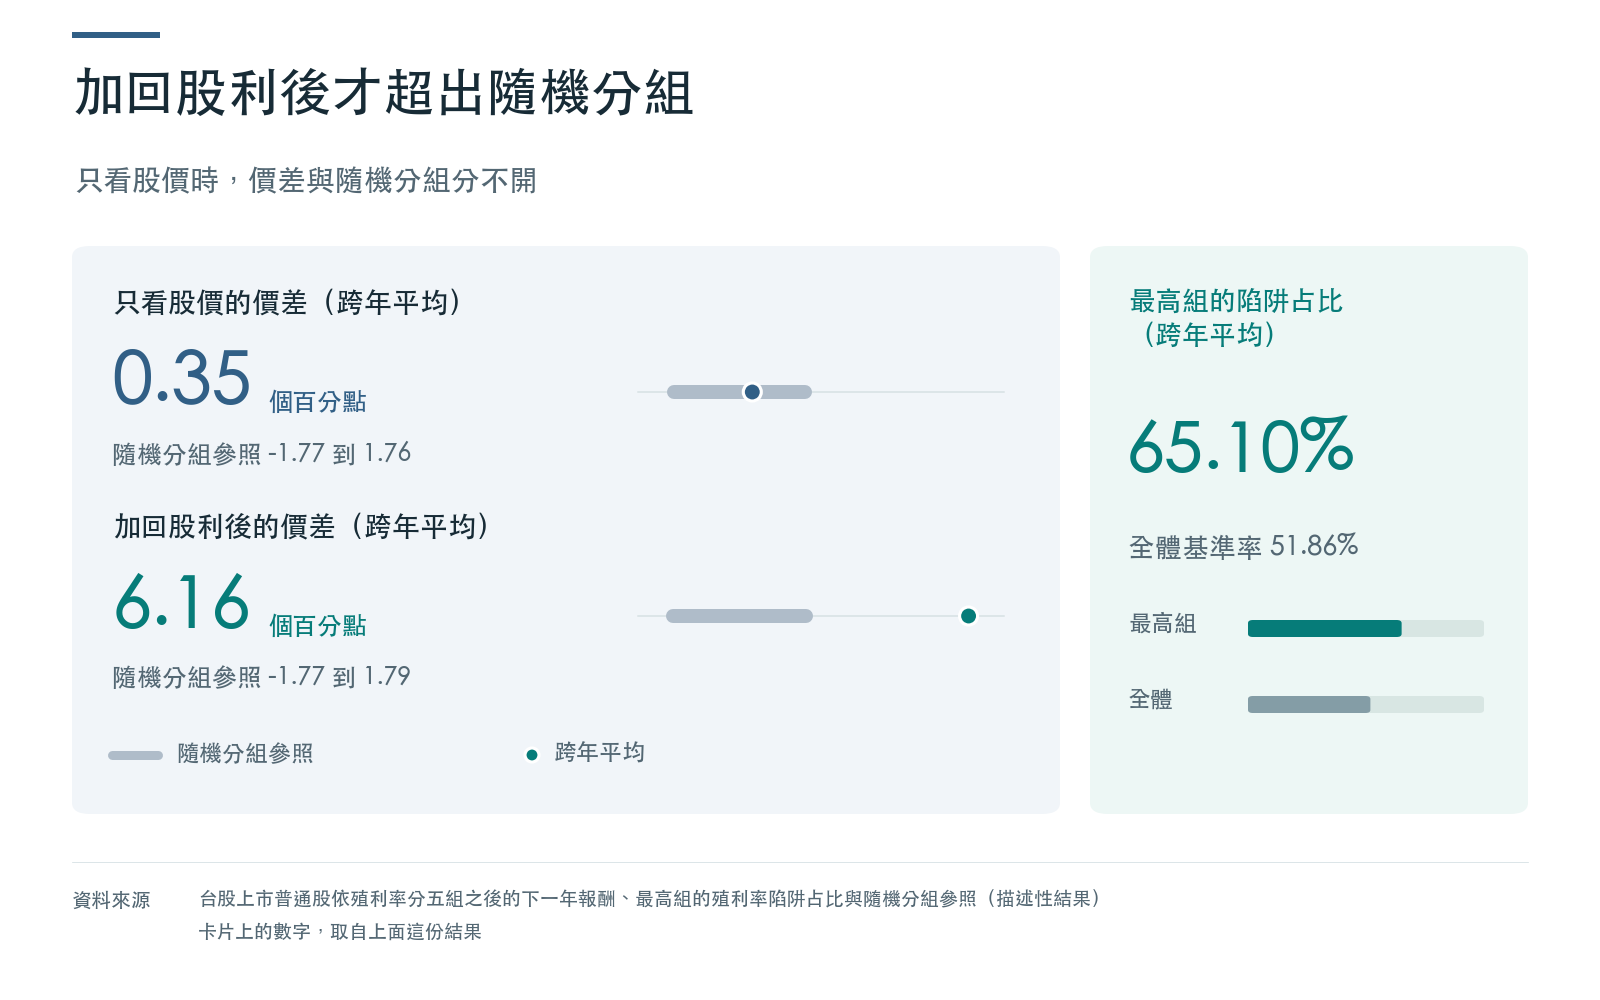
- 只看股價,最高組減最低組的報酬中位數差,九年平均是 0.35 個百分點,落在年內隨機分組的參照範圍(-1.77 到 1.76)之內,分不開。
- 把報酬區間內領到的股利加回去,差距的九年平均是 6.16 個百分點,超出隨機分組的參照範圍(-1.77 到 1.79)。這個數字帶著兩個假設與一個構造上的偏高(見限制),九年之間有三年是負的。
- 最高殖利率組裡,下一年盈餘衰退或股息下降(本文叫殖利率陷阱)的股票,九年平均占 65.10%;殖利率為正的全體是 51.86%,兩者差 13.24 個百分點,九年每一年最高組都比全體高。
- 以上都是描述。它不是選股規則,不預測哪一組往後會贏,也不說高殖利率的股票就是陷阱。
這個問題在問什麼
殖利率是每股現金股利除以股價。殖利率高,可能是公司真的配得多,也可能只是股價跌了,分母變小。後一種情形常伴隨獲利下滑:公司賺得少,隔年就可能少配甚至不配,領息的人沒領到原本以為的錢,股價還可能再跌。市場把這種情形叫殖利率陷阱。
這個說法有兩個容易被忽略的地方。第一,陷阱要等到下一年的盈餘與股利公布才認得出來,事前只能看到殖利率高,看不到它是不是陷阱。第二,殖利率高的股票,本來就是股利相對股價偏高的那批,下一年股利回到平常水準的機會,比殖利率中等的股票更大。所以光看「高殖利率組的陷阱占比高」不夠,要和全體的占比並排看。
本文把這兩件事分開量:一是各殖利率組之後一年的股價報酬,二是最高殖利率組裡陷阱的占比。
怎麼分組、怎麼算
資料。 證交所公開的每日個股本益比、殖利率與股價淨值比檔案,取二〇一七到二〇二五年每年四月最後一個交易日,共 9 個截面。只含上市普通股,收盤價為正、殖利率可解析且不為負的股票;每年的母體是 888 檔(二〇一七年)到 1,038 檔(二〇二五年)。
分組。 殖利率為零的股票單獨成一組,不放進比較。殖利率為正的股票依殖利率由低到高切成五等分,第一組最低、第五組最高;最高組每年有 137 檔(二〇一七年)到 172 檔(二〇二五年)。分組不看下一年有沒有價格,所以後來下市或換代號的股票也留在組內。
報酬。 看分組日之後一年的股價報酬,有兩種。純價格報酬只算股價漲跌,沒有還原;加回股利的報酬再加上報酬區間內應除息的那一筆股利,股票股利以面額計。
價差。 每年算最高組與最低組的報酬中位數,相減;再把九年的差取平均。九年的平均只有九個點,所以另外用兩種方式描述它的離散:一是以年為單位重抽樣 10,000 次,取中間百分之九十五的範圍,表示年度之間的離散程度;二是年內隨機分組參照,把同一年的股票隨機重排後再分五組,重做 1,000 次,取第五到第九十五百分位當範圍。兩者都是描述用的參照,不是檢定,也不是信賴區間。
陷阱。 一檔股票的下一年每股盈餘比分組當年衰退,或每股股利比分組當年下降(含停止配發),就算陷阱。陷阱占比的分母是組內全部股票,下一年找不到對應資料的也算在分母裡。基準率是同一年殖利率為正的全體股票的陷阱占比。
對照。 結果之前先跑三組對照,三組都通過才報:合成的負對照(200 個面板,九年平均的價差 0.07 個百分點、陷阱占比減基準率 -0.17 個百分點)接近零;合成的正對照(200 個面板)分別是 10.05 與 15.97 個百分點,抓得到被植入的訊號;真實資料的正對照把股票改依下一年盈餘成長分組,九年平均價差 30.92 個百分點,9 年全為正(至少要 7 年)。負對照與合成正對照只涵蓋分析那一層,不涵蓋原始檔的解析、篩選與跨年對應。
結果
報酬價差
| 量 | 九年平均(個百分點) | 年度間的離散範圍 | 年內隨機分組參照 | 讀法 |
|---|---|---|---|---|
| 純價格報酬的價差 | 0.35 | -7.87 到 8.21 | -1.77 到 1.76 | 與隨機分組分不開 |
| 加回股利後的價差 | 6.16 | -2.05 到 14.38 | -1.77 到 1.79 | 高於隨機分組的範圍 |
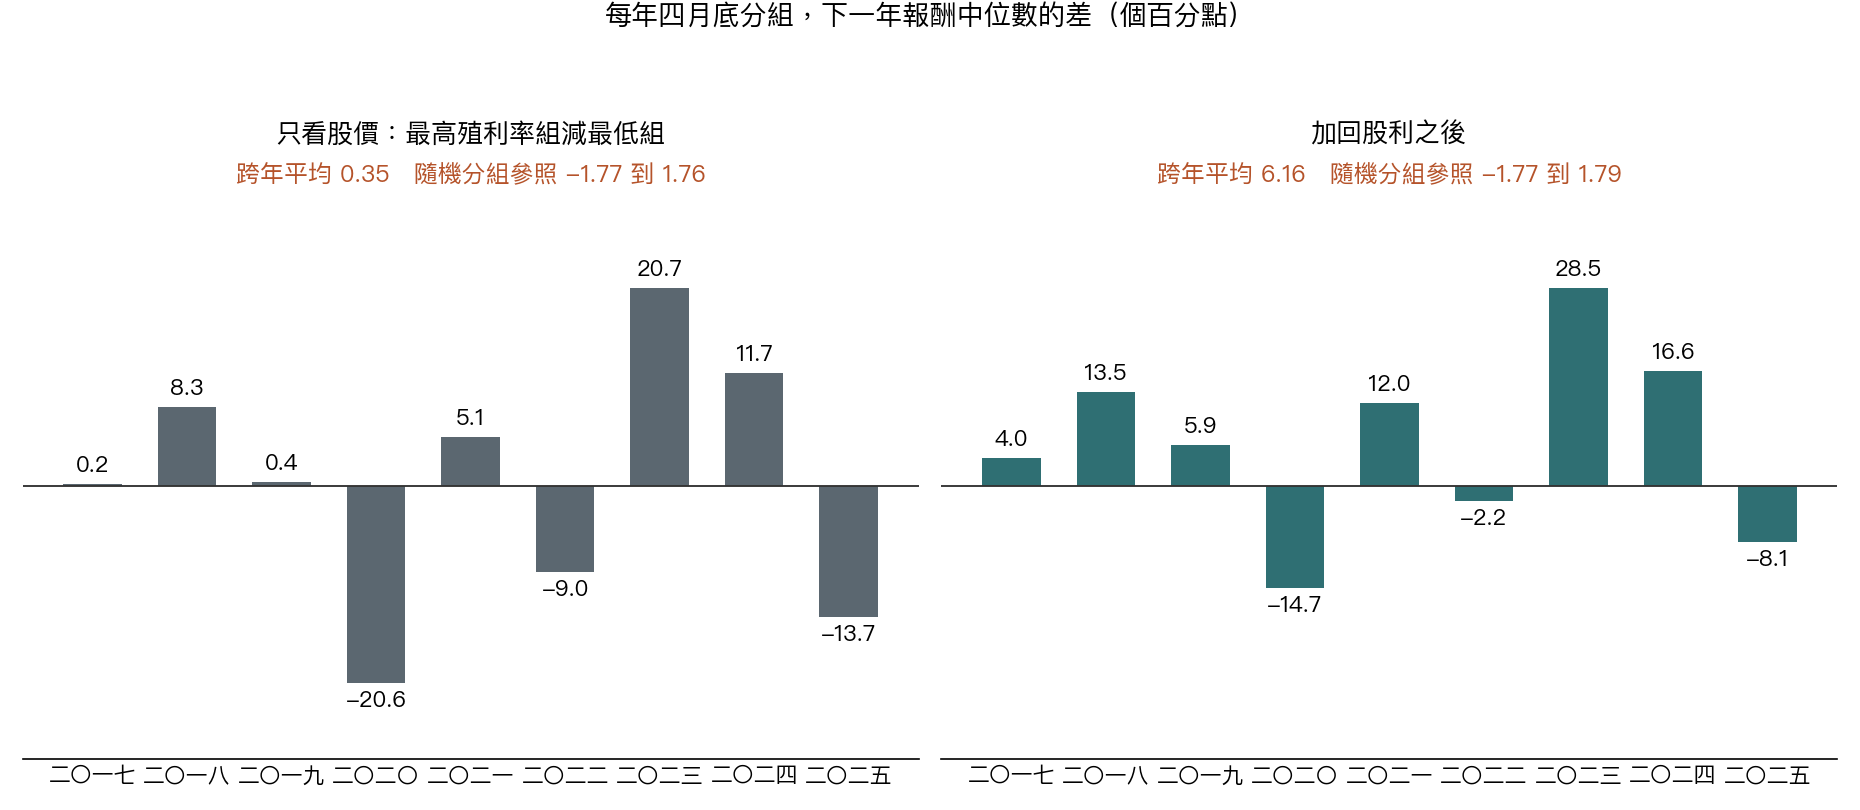
純價格報酬的價差,九年裡有六年為正、三年為負,負的三年是二〇二〇年(-20.57)、二〇二二年(-8.97)與二〇二五年(-13.71);最大的正值是二〇二三年的 20.69。年度之間的離散範圍(-7.87 到 8.21)橫跨零,九年平均的 0.35 沒有和零分開。
加回股利後,九年平均拉到 6.16,超出隨機分組的參照範圍(-1.77 到 1.79);但年度之間的離散範圍(-2.05 到 14.38)仍然包含零,而且負的還是同樣那三年:二〇二〇年(-14.69)、二〇二二年(-2.19)與二〇二五年(-8.14)。這個差距有多少來自股利、有多少來自分組方式本身,限制一節會說明哪些部分無法拆開。
另有一個邊界:把下一年沒有價格的股票(含下市)的報酬一律設為損失百分之百,純價格報酬的價差九年平均是 1.03 個百分點。它是邊界,不分類,也不改變上面的判讀。
殖利率陷阱的占比
| 定義 | 最高殖利率組占比(%) | 全體基準率(%) | 差(個百分點) |
|---|---|---|---|
| 主定義:盈餘衰退或股息下降 | 65.10 | 51.86 | 13.24 |
| 只算「有盈餘資料而衰退」這一類 | 63.09 | 48.08 | 不另算 |
| 股利只用標準年度對齊 | 61.50 | 48.58 | 不另算 |
| 邊界:下一年找不到對應資料者也算陷阱 | 65.67 | 52.49 | 不另算 |
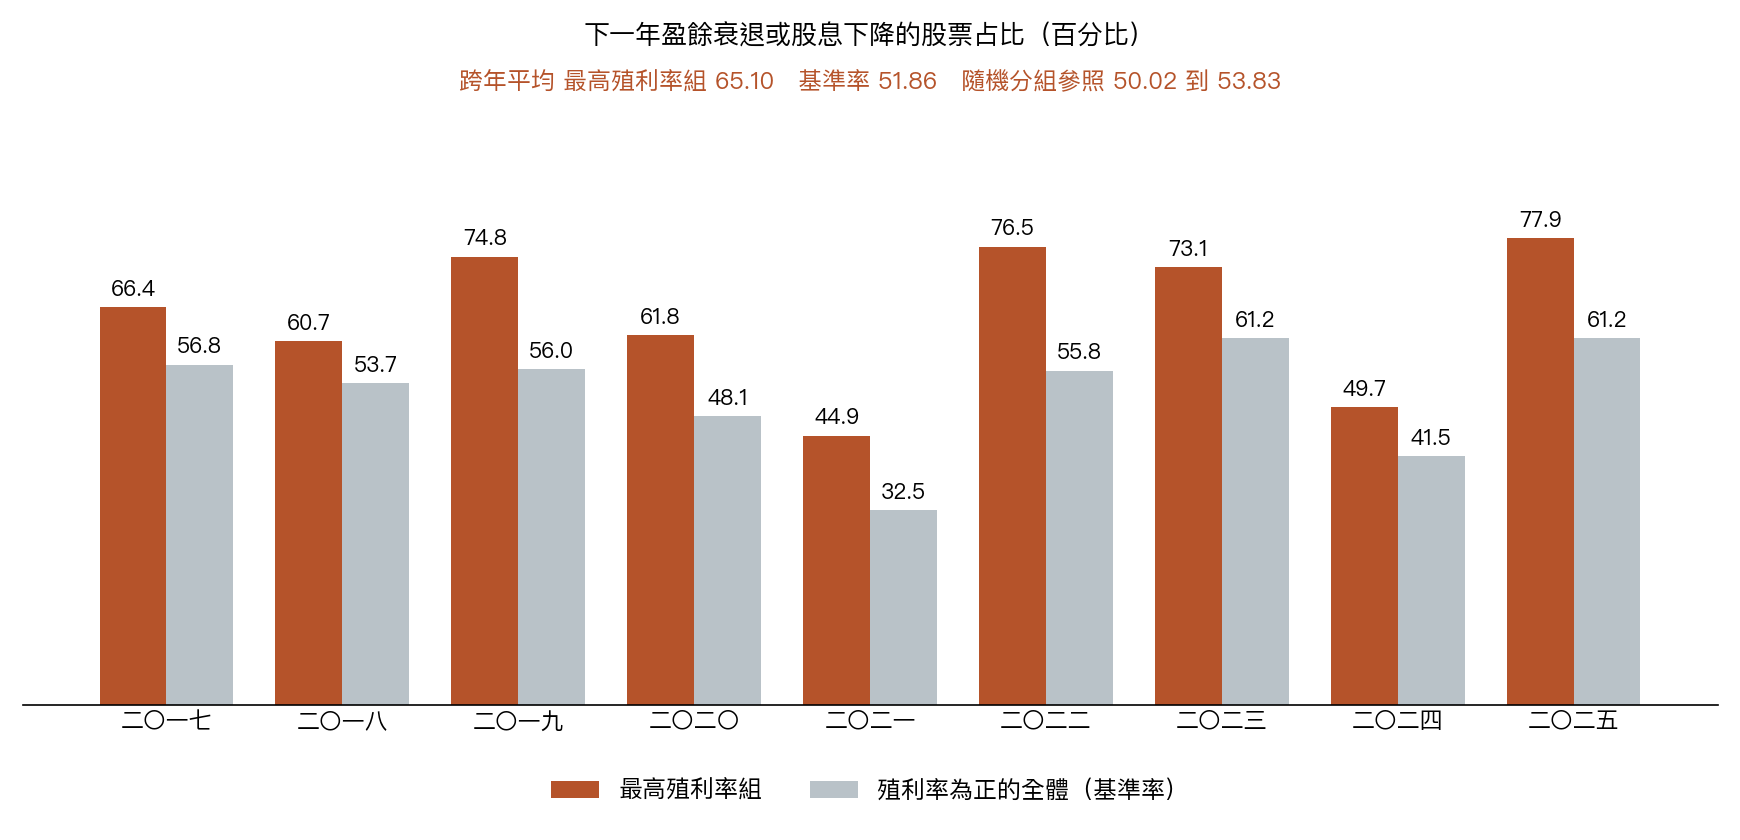
主定義下,最高組的占比九年平均是 65.10%,年度之間的離散範圍是 57.33% 到 72.10%,年內隨機分組的參照範圍是 50.02% 到 53.83%,高於這個範圍。與基準率的差是 13.24 個百分點(離散範圍 10.39 到 16.18),九年每一年最高組都高於全體。三個並列的變體方向相同,只並列、不另外分類。
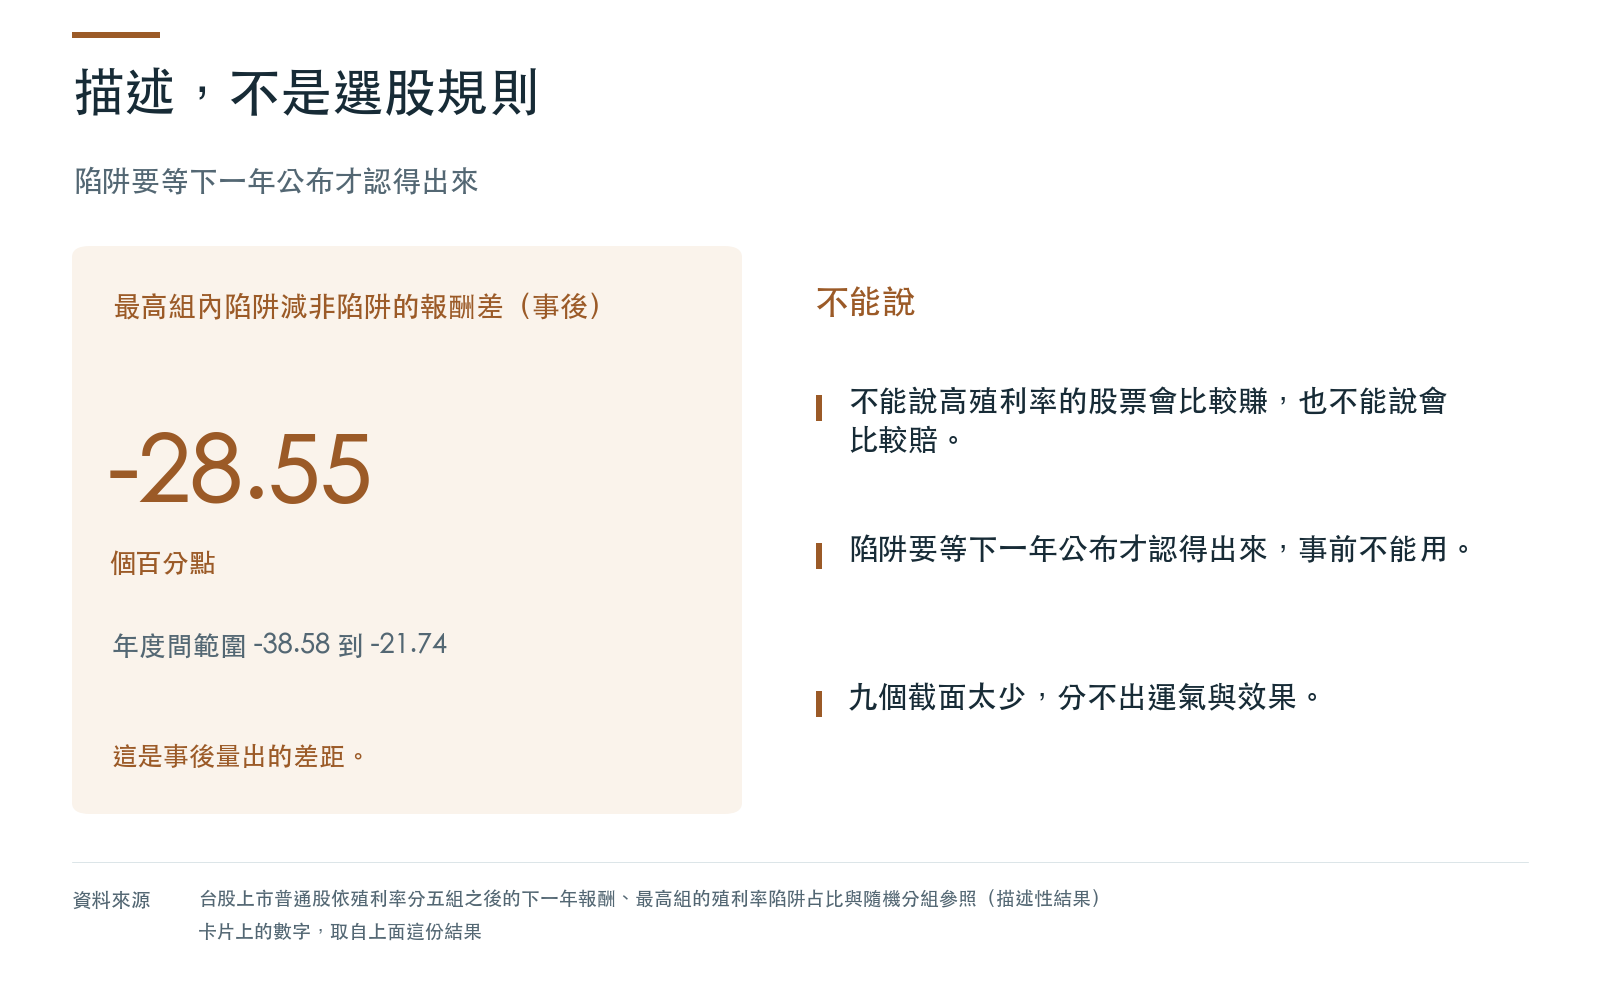
最高組內,陷阱減非陷阱的下一年純價格報酬中位數,九年平均是 -28.55 個百分點(離散範圍 -38.58 到 -21.74),加回股利後是 -28.82 個百分點。這個差距是事後量出來的:下一年的盈餘與股利,在報酬區間內才公布,所以讀者在分組那一天看不到誰是陷阱,這個差距沒有辦法當成事前可用的規則。
能說與不能說
能說的。 在二〇一七到二〇二五年這九個四月底截面,台股上市普通股依殖利率分組之後,最高組與最低組的下一年純價格報酬中位數差,與隨機分組分不開;加回股利之後,差距超出隨機分組的範圍;最高組之後盈餘衰退或股息下降的占比,高於全體基準率,也高於隨機分組的範圍。
不能說的。 第一,不能說殖利率高的股票往後會比較賺,也不能說會比較賠。第二,不能把這些差距當成選股規則、預測或交易建議。第三,不能說高殖利率就是陷阱:最高組的占比九年平均是 65.10%,其餘股票下一年盈餘沒有衰退、股息也沒有下降,或下一年無法判定。第四,不能把陷阱占比高讀成因果:最高組本來就是股利相對股價偏高的股票,下一年股利回到平常水準,會自然拉高占比。第五,不能把九年平均說成統計上站得住腳:九個年度的截面太少,分不出運氣與效果。
限制
- 九個截面。 只有九個四月底的截面,年度之間的報酬差很大,九年平均不足以區分運氣與效果。
- 價格未還原。 純價格報酬沒有調整現金股利、股票股利、減資與分割;報酬區間內除息與除權會讓價格下降,對高殖利率組在構造上不利。加回股利的報酬靠兩個假設:股票股利以面額計入,股價高於面額時會低估配股的價值;以及股利的年度對齊,假設上一年盈餘分派的股利在報酬區間內除息,公開檔案沒有除息日,無法逐檔驗證。
- 同一個收盤價。 殖利率與下一年報酬都用分組當天的收盤價:收盤價偏低,殖利率就偏高,下一年也容易反彈。這使兩個價差在構造上偏高,只有四月底截面的資料,消除不了。
- 隨機參照偏窄。 年內隨機重排拆掉了同產業股票之間的相關,所以參照範圍比有相關的虛無分布窄,只能當描述性的對照。
- 陷阱占比的偏誤方向。 下一年沒有對應資料的股票(含下市)無法判定,卻留在分母,使占比偏低;宣告不配息的公司,股利年度可能維持原值而不前進,歸為未更新,股息下降無法定義,也使占比偏低;配股或增資使股數增加,每股盈餘與每股股利機械性下降,使占比偏高。
- 存活者。 下一年沒有對應資料的股票沒有報酬,只用有報酬的股票算中位數,有存活者偏誤。
- 範圍。 只含上市普通股,沒有上櫃,沒有二〇一七年以前,也沒有其他市場。
- 非盲。 題目的動機來自檢驗計畫凍結之前已經看過的前一份依本益比分組的研究:它在加回殖利率之後,價差由負轉正。這是非盲的設計。
- 計畫與審查。 檢驗計畫在讀取任何一年任何一列的殖利率、股利、本益比與收盤價之前提交;「凍結前沒有讀過這些值」是作者自報,版本紀錄只能證明先後,不能證明讀取行為。計畫只經內部讀稿,沒有獨立審查;第一次獨立審查是估計之後的認證審查。結果產出後,計畫另加了一條說明,只收窄結論,沒有改定義或門檻。
資料與方法
- 資料:證交所公開檔案,二〇一七到二〇二五年每年四月最後一個交易日,上市普通股;全程使用事先下載、固定下來的檔案。
- 計算:殖利率為正者切五等分;報酬看之後一年;價差用組內中位數;年度間範圍以年為單位重抽樣;隨機分組參照每年重排後重分組。
- 數字來源:本文的數字由程式從結果檔的具名欄位讀出,沒有手動轉抄。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊